
中小貿易企業の財務ソフトはどう選ぶ?機能一覧の代わりに5つの検収項目で判断
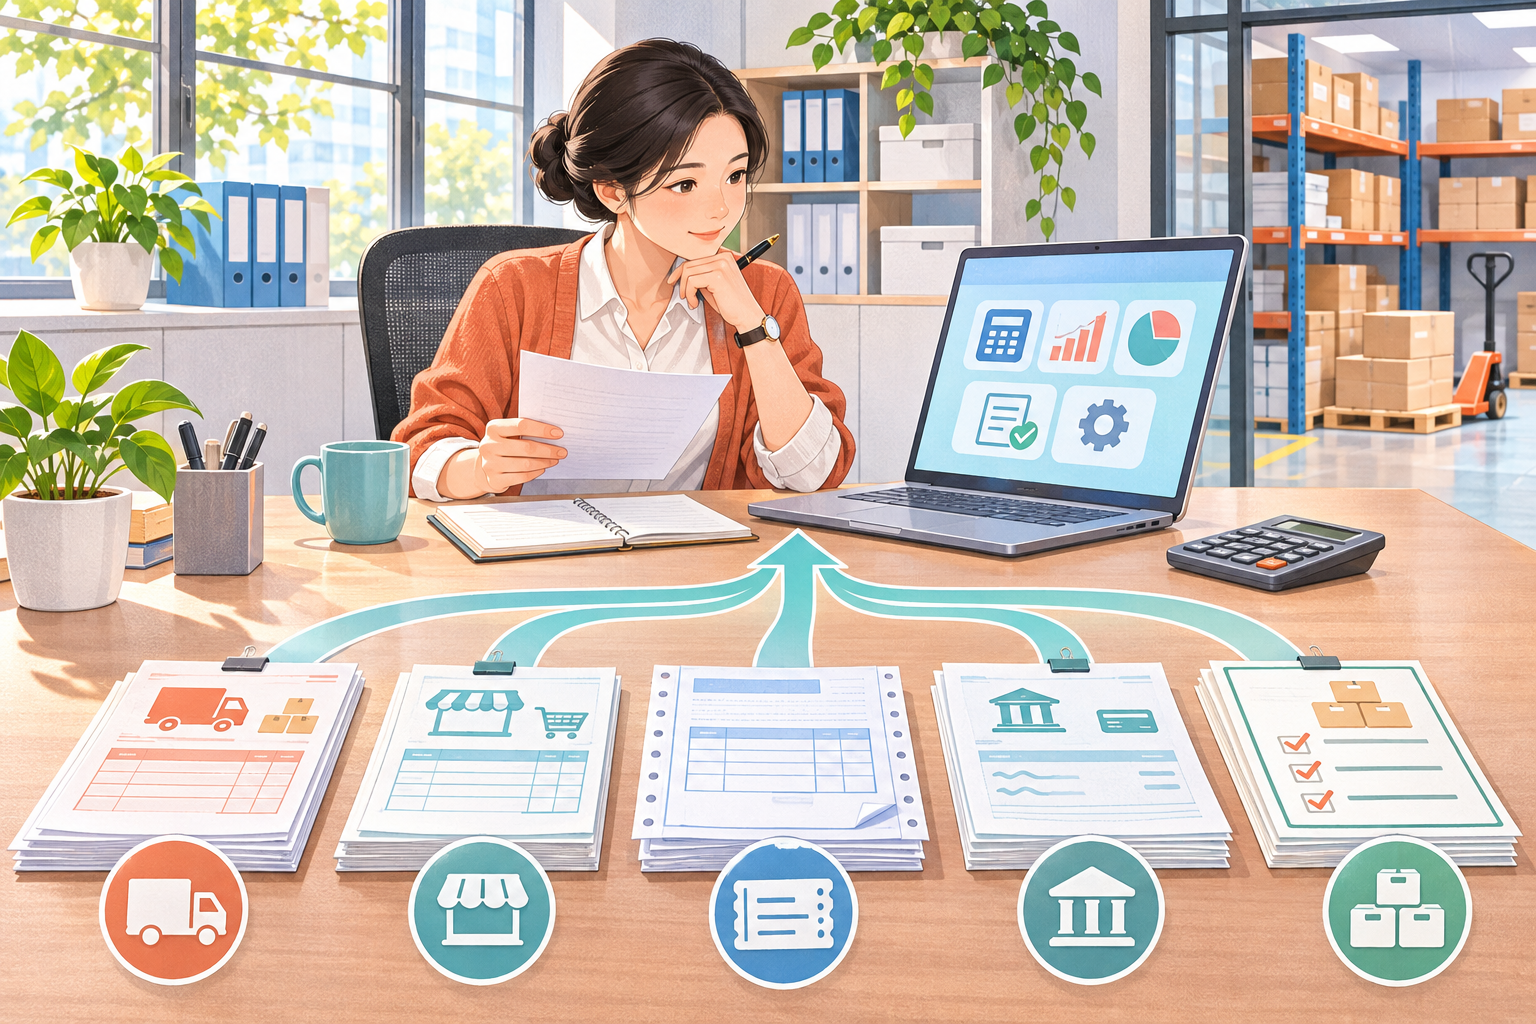
中小貿易企業はどんな財務ソフトが良いのか?答えは機能の数ではなく、5つの実務検収にあります。業務伝票が照合できること、票証の出所に授権があること、認識結果にレビューが必要なこと、申告責任に境界があること、電子原本がアーカイブできること。
貿易企業は通常、購買、販売、在庫、債権債務、インボイス、申告に同時に対応します。ソフトがデモ環境で自動化だけを提示し、データの出所、担当者の権限、再確認のポイント、異常処理を説明しなければ、稼働後もExcelでの補記帳に戻る可能性があります。より確実な方法は、匿名化した実業務サンプルで全プロセスを試行し、各ステップを誰が確認するか、失敗時にどう差し戻すかを記録することです。
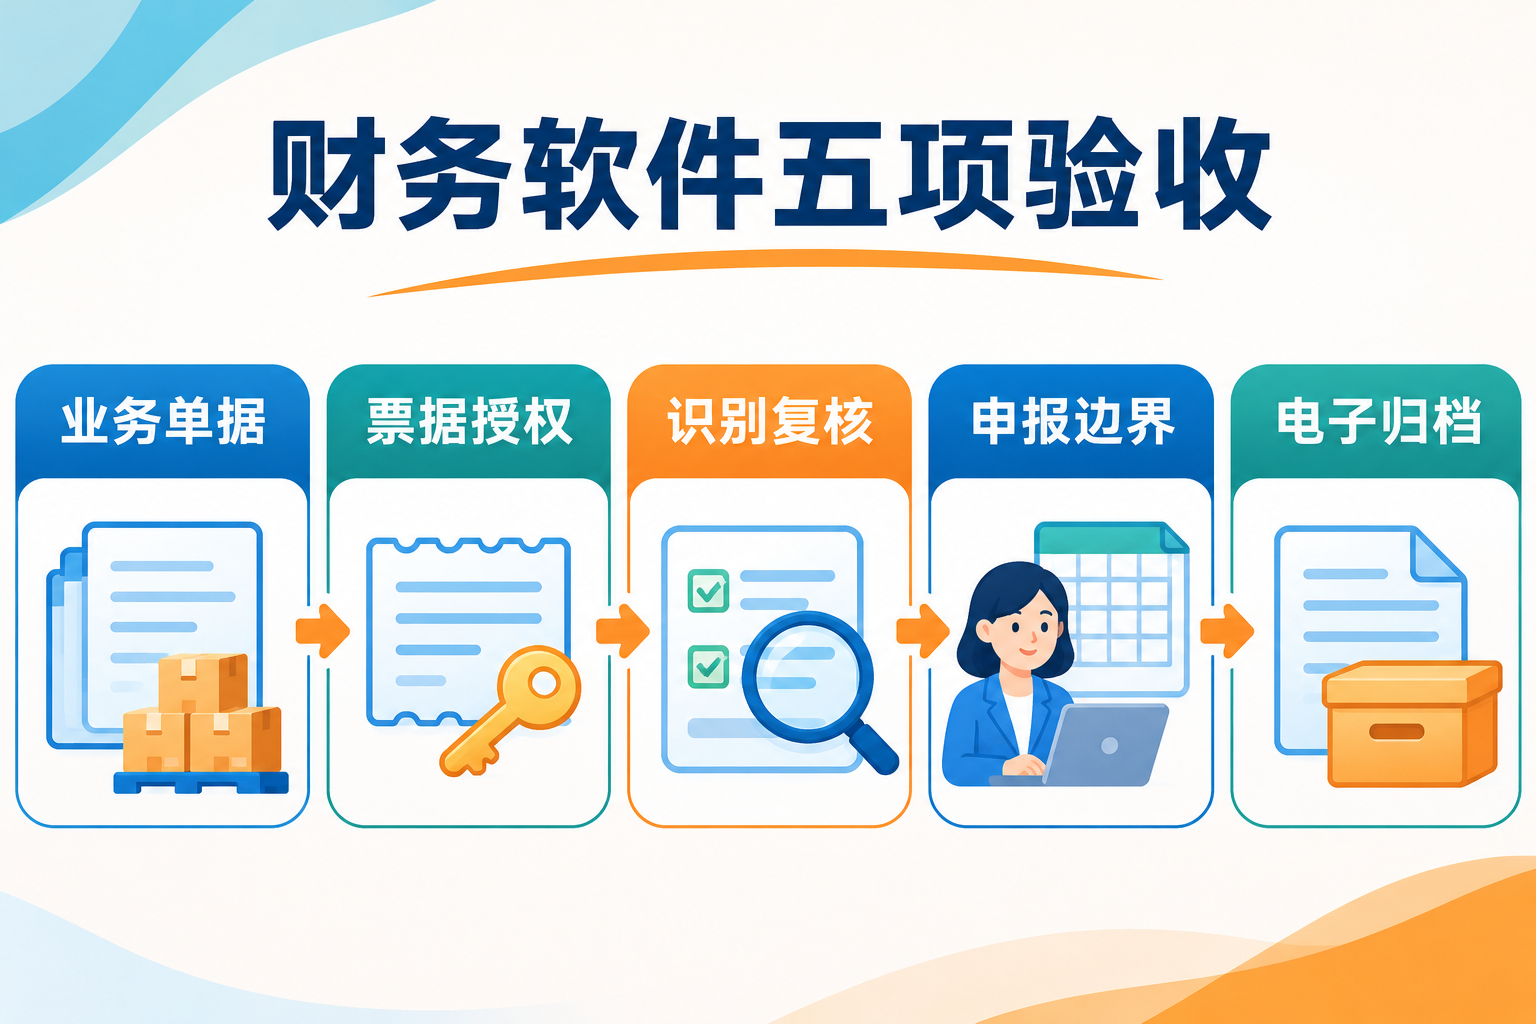
項目1:業務伝票が照合可能な会計の起点を形成できるか
まず1件の購買入庫、1件の販売出庫、1回の返品、1件の入出金でシステムをテストします。重点は伝票を入力できるかどうかではなく、商品、顧客、仕入先、倉庫、取引先が統一コードを維持できるか、変更が履歴に残るか、業務伝票と会計処理の間に明確な審査と引き継ぎがあるかどうかです。貿易企業が複数倉庫、ロット、有効期限、複数計量単位に関わる場合は、実際の複雑なサンプルで検証すべきであり、機能名から実際の対応範囲を推測してはいけません。
項目2:票証データの出所と授権範囲が明確に説明できるか
全面デジタル化電子インボイスは税務デジタルアカウントから照会、ダウンロード、印刷、エクスポートでき、発行済みインボイスは公式ルールに従って交付できます。企業ソフトが関連データを取得できるかどうかは、合法的な授権、実際のインターフェース、導入方式、プロジェクト範囲によって決まります。選定時には、ベンダーにデータの出所、誰の身分で取得するか、権限をどう取り消すか、失敗時にどう補償するかをその場で説明させ、照合・重複チェック・ステータス同期を検証すべきです。「インポート可能」「連携可能」をそのまま全票源をデフォルトで保有していると宣伝してはいけません。
項目3:OCR認識後に手動レビューと会計判断が保持されるか
OCRは票証、入金・支払明細、契約書から候補フィールドを抽出できますが、認識成功は会計事項が成立したことを意味しません。テスト時には意図的にぼやけた画像、割引、赤伝(マイナス票)、重複票証、プロジェクト名の不一致などのサンプルを加え、システムが低信頼度をマークするか、原本を保持するか、手動修正を許可するか、修正者を記録するかを確認してください。記帳伝票は依然として実際の業務、承認、適用される会計制度に基づいて生成または確認すべきであり、「認識即記帳」を一律のルールとしてはいけません。
項目4:申告データ取得、レビュー、提出責任が分離されているか
ソフトは会計とインボイスのデータを集計し、申告調書を生成したりリスク提示を提供したりできますが、特定の税種、地域、申告シナリオに対応するかどうかは、現行バージョン、公式インターフェース、契約範囲に基づく必要があります。検収時には少なくとも税種リスト、データ取得基準、調整入力、提出前の再確認、申告結果の受領証、失敗時の再試行を確認してください。システムの提示は納税者の申告責任に代わるものではなく、「自動データ取得」を「ログイン不要の自動申告」と記載してはなりません。
項目5:電子原本、メタデータ、退出メカニズムが完全か
財政部と国家档案局は、条件を満たす場合に電子会計証憑のみで経費精算・記帳・アーカイブが可能であると明確にしていますが、システムは電子証憑およびメタデータを正確かつ完全に読み取り、審査・承認手続きを備え、重複記帳を防止する必要があります。紙の印刷物を使用する場合でも、対応する電子会計証憑を保存すべきです。選定時には、電子原本が業務伝票や記帳証憑と関連付けられるか、権限に応じた検索・バックアップ・エクスポートができるか、契約終了後にデータを完全に移行できるかを検証してください。
Kailing Technologyの関連ソリューションをどう評価すべきか
Kailing Technologyの仕入インボイス、OCR、申告または電子アーカイブの能力を評価する際は、上記5項目について同一のサンプル群で試行することを推奨します。データの出所と権限、項目の再確認、インターフェースの境界、ログ、電子原本の保存、納品リストを重点的に確認してください。企業の現状の課題が基礎的な記帳のみであれば、シンプルで保守しやすい方案を優先すべきです。インボイス量が多い、組織が多い、またはアーカイブ要件が高い場合は、インボイス、申告調書、電子アーカイブの連携能力を重点的に検証してください。
結論:小規模貿易企業に適したソフトは、業務、会計、申告、アーカイブ間の責任境界をより明確にすべきであり、すべてのステップを一度の自動処理として包装すべきではありません。購買前に5項目の検収を完了し、その後ユーザー数、インターフェース、導入、移行、運用保守、アップグレード範囲に基づいて総コストを算出してください。
公式根拠:国家税務総局:全面デジタル化電子インボイスの普及促進に関する公告;財政部・国家档案局:電子会計証憑の経費精算・記帳・アーカイブに関する通知;財政部など:電子証憑会計データ標準。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京