
仕入と売上のインボイス名称が一致しない場合の対処法は?まず正常な加工、発行誤り、用途問題を区別する
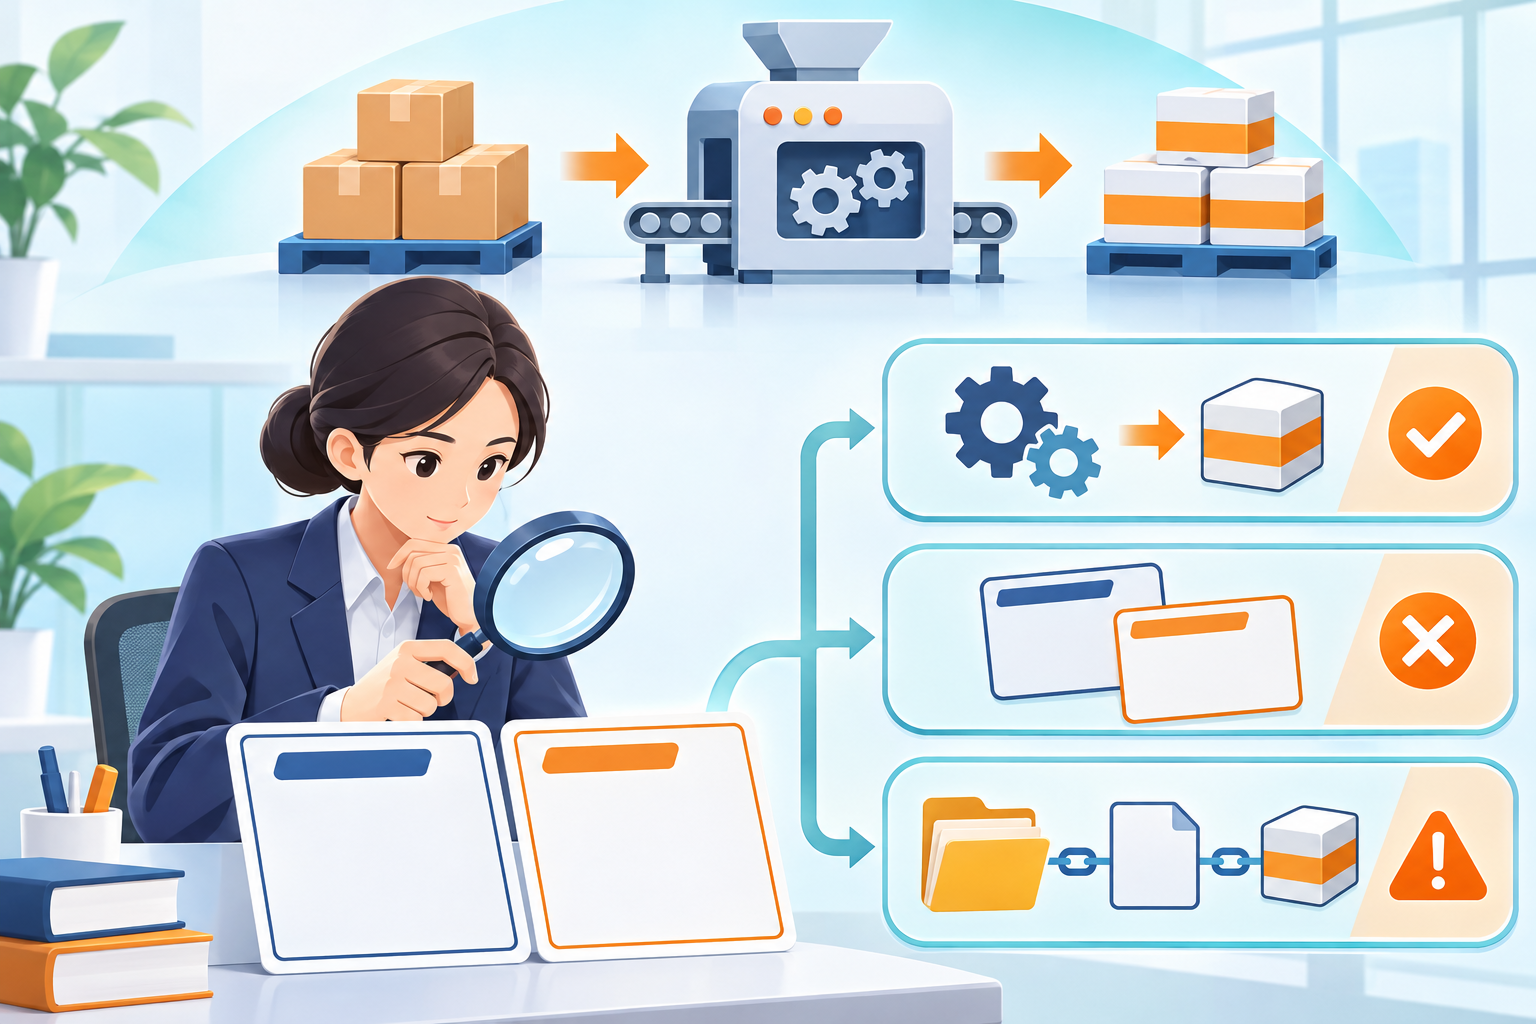
仕入VATインボイスと売上VATインボイスの名称が一致しないことは、当然に控除不可ということでも、必ず虚偽発行が存在するということでもありません。名称はあくまで確認の手がかりであり、鍵となるのはインボイス内容が実際の取引に対応しているか、証憑が適法か、購入用途が規定に適合しているかです。
生産加工企業が原材料を購入して製品を販売する場合、貿易企業が組み合わせ販売する場合、サービス企業が同時に複数種類のサービスを提供する場合など、いずれも仕入と売上の名称が異なることがあります。実際に対処が必要なのは、業務チェーンの説明が不明確な場合、票面内容の記載が誤っている場合、または証憑の状態や用途が規定に適合しない場合です。
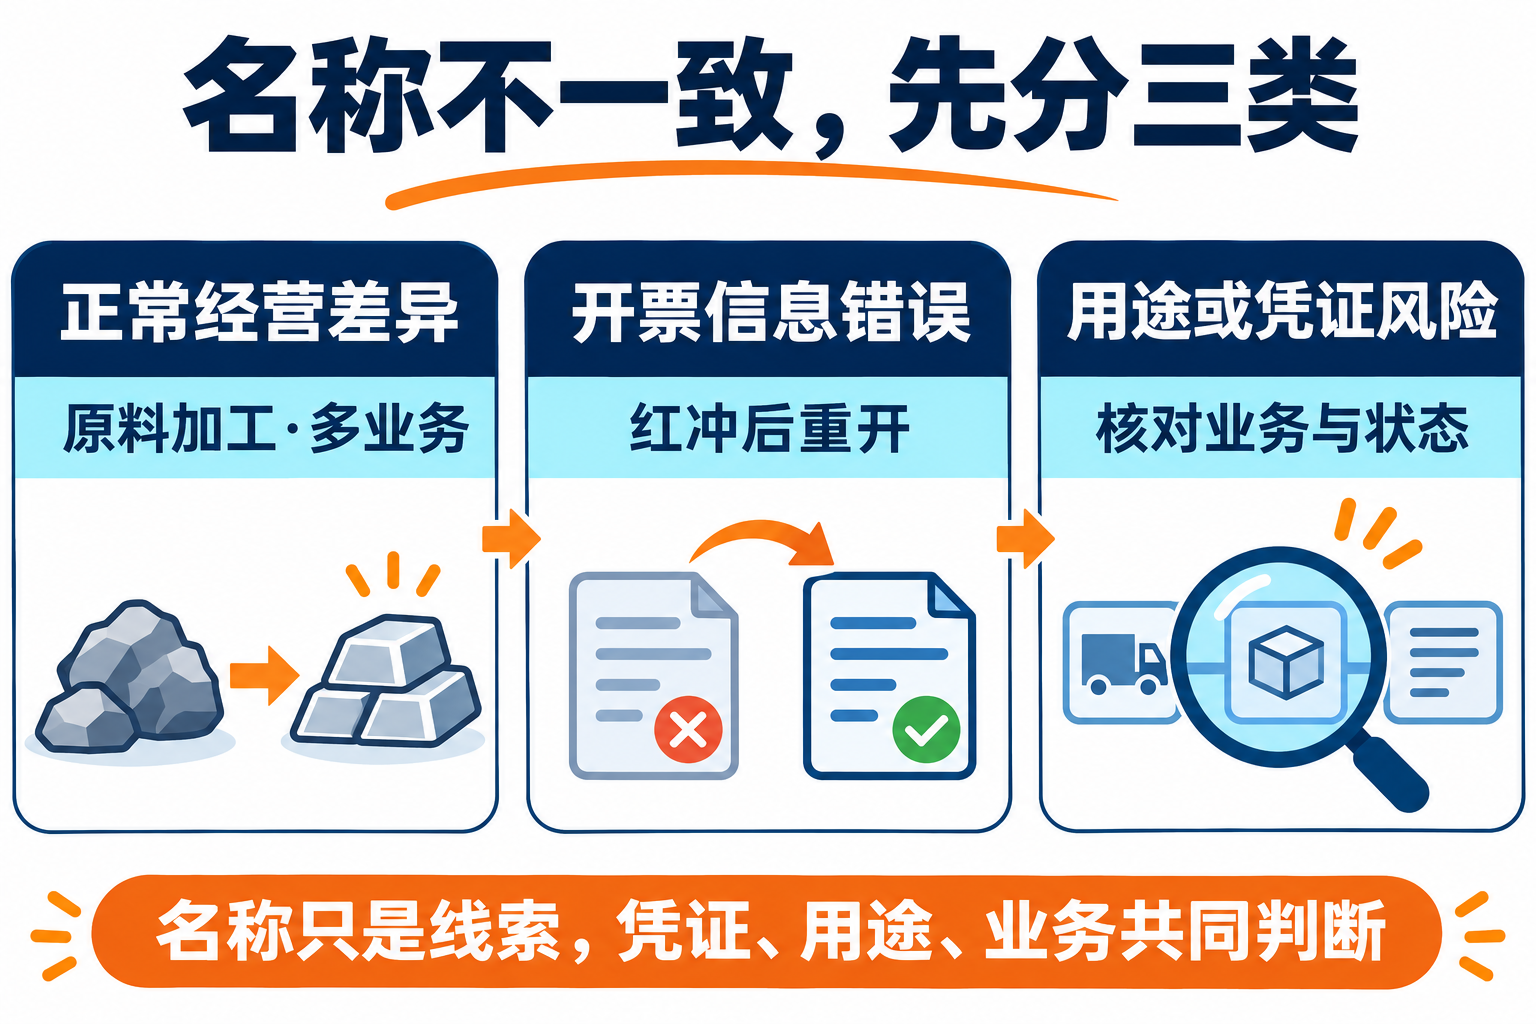
第1類:正常な加工または複数業務の経営
例えば、原料を購入して生産を経て異なる名称の製品を形成する場合、仕入名称と売上名称は本来完全には一致しません。企業は購買契約、入庫伝票、生産用材料出庫、工程またはプロジェクト記録、製品入庫、販売契約、物流、入出金資料を保存し、購入から産出までの証拠チェーンを形成すべきです。複数業務の経営では、経営範囲、実際の履行、収入・コストの集計を照合し、異なる業務間の対応関係を説明する必要があります。
第2類:インボイス内容と実際の取引が一致しない場合
商品やサービスの名称、仕様、税区分などの内容を実際に誤って発行した場合、企業の台帳の1項目だけを修正することはできません。税務機関の公開回答では、インボイスの内容は実際の取引と一致すべきことが明確にされており、誤りを発見した場合はインボイスの状態に応じて規定どおり無効化するか、赤字インボイスを発行した後に正しいインボイスを再発行する必要があります。処理前に、青字インボイスがすでに交付、用途確認、計上されているかを確認し、赤字訂正の手続きを誤らないようにしてください。
第3類:用途、証憑または状態にリスクがある場合
名称が説明可能であっても、仕入税額控除には法令で定められた控除凭证を使用し、控除不可の情形を除外する必要があります。さらに、インボイスが無効化・赤字訂正・異常となっていないか、発行側と取引側が一致しているか、購入が真実の課税業務に使用されているかを確認する必要があります。説明できない異業種の名称、物流やサービス成果がない、資金の流れが一致しないなどの場合は、自動計上や控除を一旦停止し、追加検証後に処理してください。
4層の証拠による再確認を推奨
| 確認の層 | 重点資料 |
|---|---|
| 票面とステータス | 名称、仕様、税区分、無効化・赤字訂正および異常状態 |
| 契約と履行 | 契約、注文、検収、サービス成果、物流 |
| 資金と主体 | 支払・入金、取引相手、インボイス発行主体、納税主体 |
| 計算と用途 | 入庫・材料受領、原価集計、実際の用途、申告処理 |
企業ツールの限界
企業ツールは仕入・売上の名称、契約、注文、証憑の状態を関連付け、財務が説明を要する差異を発見するのを支援できますが、名称の類似度だけで「控除可能」または「異常」という結論を自動的に出すことはできません。Kailing Technologyの関連する仕入・売上連携、AI OCRまたは電子アーカイブのソリューションを評価する際は、匿名化した実サンプルを用いて、項目の出所、証拠の関連付け、人的レビュー、操作履歴を検証し、識別結果をそのまま再検証不能な会計・税務結論として記載することを避けるべきです。
結論:名称が一致しない場合は、まず真実の業務を復元します。正常な加工や複数業務の経営では証拠チェーンを補完し、票面の発行誤りは法令に従って無効化または赤字訂正して再発行し、用途・凭证・状態に疑義がある場合は処理を一旦停止して検証します。名称だけで控除の結論を出してはいけません。
公式根拠:上海税務:インボイス内容の誤りの処理;上海税務:仕入税額控除の証憑と条件;国家税務総局:異常増値税控除凭证の管理。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京