
仕入・売上VATインボイスの不一致は控除に影響するか?まず凭证、用途、真実の業務を確認
仕入・売上VATインボイスの不一致は控除に影響するか?まず凭证、用途、真実の業務を確認
仕入と売上VATインボイスの品名、金額、数量、発行時期が合わないことは、直ちに控除資格を失うことを意味しません。完全に一致していても、自動的に控除可能を証明するわけではありません。2026年は增值税法に基づき、適法かつ有効な增值税控除凭证を取得しているか、購入項目の実際の用途、用途確認と申告状況、取引が真実かを確認すべきです。いわゆる「四流一致」は証拠管理の考え方として用いることはできますが、税法条件を代替する単一の判定式ではありません。
原稿は2026年1月1日に廃止された「増値税暫定条例」を引用し、さらに「中国・金税第4期の全面実施」と「仕入と売上の不一致で転出の可能性」を包括的な結論として記述しています。より稳妥な方法は、正常な経営差異、票面発行の誤り、控除不可の用途および異常控除証憑を分けて処理することです。
▍一、なぜ仕入と売上がもともと異なり得るのか
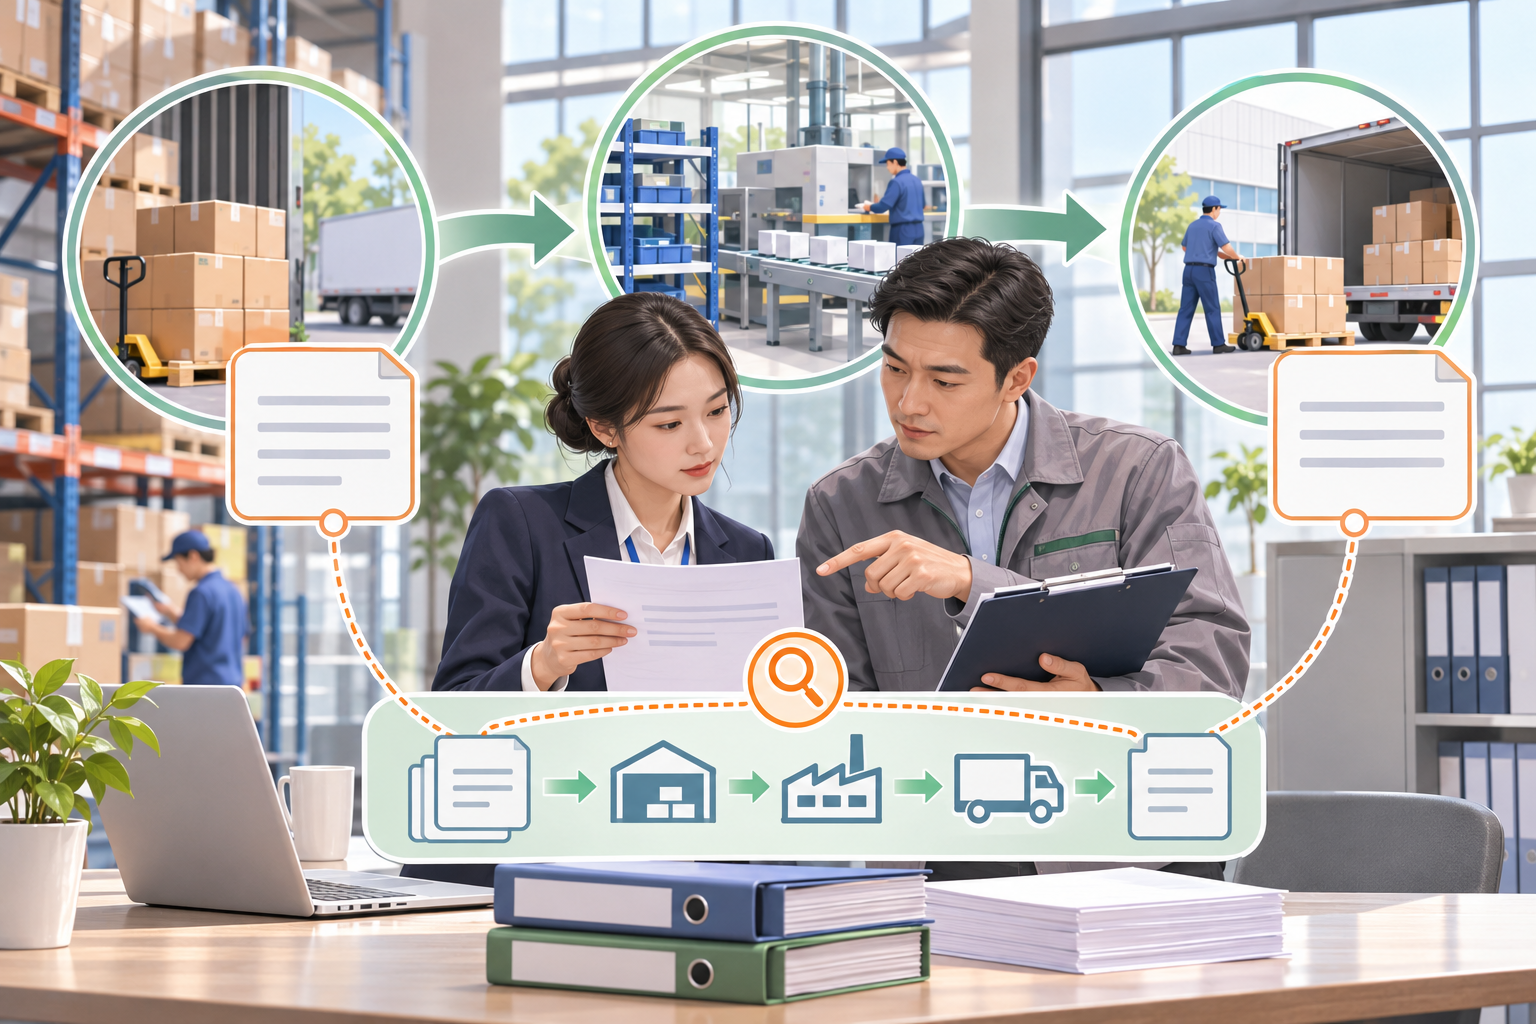
購買と販売は必ずしも一対一の対応関係ではありません。製造企業は原材料を購入して製品を形成し、小売企業は在庫回転があり、サービス企業はソフトウェア、オフィス、外注サービスを購入し、複数回の購買が1件の販売に対応する場合もあります。購買入庫、インボイス取得、生産加工、出荷、売上VATインボイス発行は異なる期間にまたがることもあります。したがって、仕入・売上の品名や金額が伝票ごとに一致しないことだけで、真実の業務を否定することはできません。
▍二、控除可否はまず法定条件で判断する
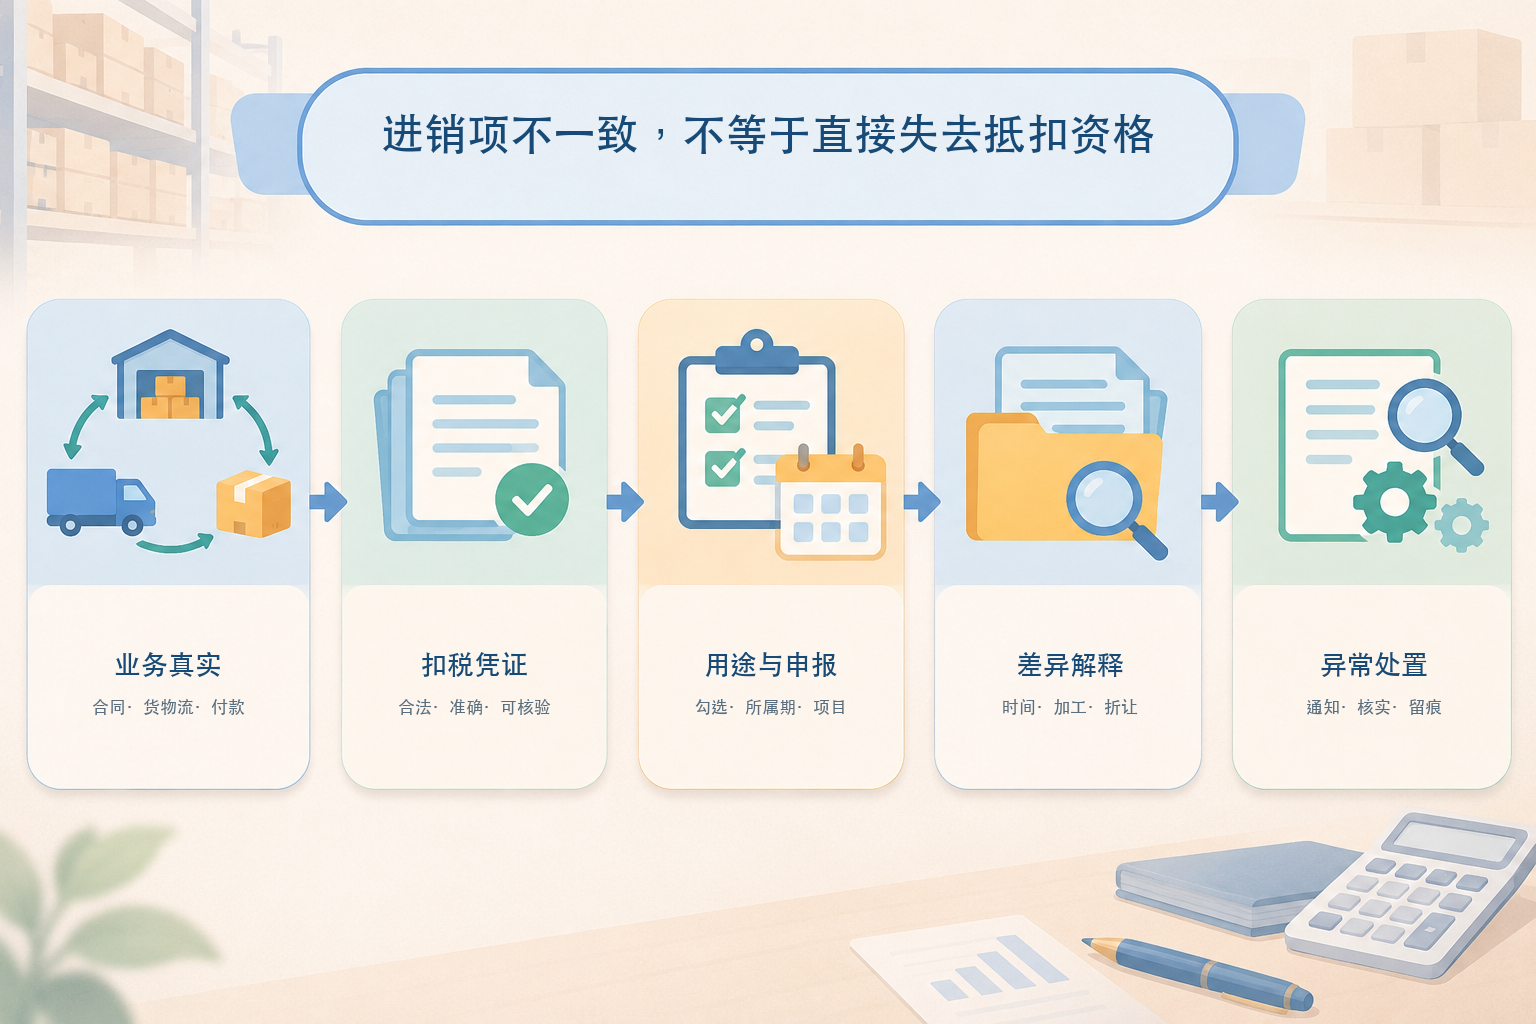
「中華人民共和国増値税法」は、仕入税額とは納税者が貨物、サービス、無形資産または不動産を購入する際に支払いまたは負担する増値税額であり、納税者は法律、行政法規または国務院の規定による増値税控除証憑に基づいて控除すべきと定めています。企業はまた、自身が一般課税方式を採用していること、購入項目が簡易課税、免税、消費的サービスその他の控除不可の状況に該当しないことを確認し、規定に従って用途確認と申告を完了する必要があります。
これは、控除判断の核心が「仕入名称が売上で同名項目を見つけられるか」ではなく、凭证が適法か、業務が真実か、税額を企業が実際に負担しているか、購入項目がどの業務に用いられるか、控除操作が規定どおり完了しているかにあることを意味します。
▍三、票面情報の誤りは「実取引」で修正を代替できない
購入者情報、商品またはサービス名、数量、金額、税率、税額などの票面内容が実際の業務と一致しない場合、基礎となる取引が真実であっても誤ったインボイスをそのまま控除に使用することはできません。税務機関の2026年発行Q&Aは、発行に誤りがある場合は規定に従って無効化または赤字訂正し、実際の業務に基づいて再発行すべきと明確にしています。企業は「業務の真実性」と「インボイスの正確性」をそれぞれ別個に照合する条件とすべきです。
▍四、差異を発見した際に準備すべき証拠
時間差、在庫繰越、生産加工、割引・値引き、返品赤字訂正、組み合わせ販売などの正常な差異については、契約、注文、入出庫記録、検収資料、物流またはサービス提供の証拠、支払記録、インボイス、会計証憑および差異説明を保持すべきです。証拠チェーンの役割は取引事実と税務処理を説明することであり、機械的に各項目の完全一致を追求することではありません。
▍五、異常証憑はすべて同じ方法で処理するわけではない
国家税務総局公告2019年第38号は、異常増値税控除証憑の範囲および処理手続を定めています。企業は税務事項通知を受け取った後、証憑の状態、控除または還付済みか、納税信用等級および通知の要求に応じて処理すべきです。条件を満たすA級納税者は規定の期限内に照会を申請でき、照会結果が出る前は規則に従い一時的に転出しません。税務機関の照会で控除規定に適合すると確認された場合、控除申告を継続または再申告できます。したがって、「異常証憑」を単純に永久に控除不可と同一視することはできません。
▍システムが支援できること
仕入管理と税務リスクツールは、凭证の集約、照合・重複チェック、購買と支払の関連付け、用途ステータスの記録、差異リストの生成、処理ログの保存を支援できますが、仕入・売上の類似度によって税務判断を自動的に代替することはできません。Kailing Technologyの関連ソリューションを上記の場面で用いる場合、具体的な取票、照合、用途確認、異常提示、システムインターフェース、申告範囲は、適法な授権、実際のバージョン、デモ、契約、納品リストに基づくものとします。
公式根拠:《中華人民共和国増値税法》2026年1月1日から施行;税務機関2026年仕入控除に関するQ&A控除凭证と控除不可項目を説明;国家税務総局公告2019年第38号異常証憑および照会処理規則を列挙する。
キーワード:仕入・売上VATインボイス不一致、仕入控除、增值税控除凭证、用途確認、異常凭证、仕入税額転出、インボイス照合、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京