
中堅・大企業向け電子会計アーカイブシステムの選定評価:Kailing Technologyの電子会計アーカイブ管理システムは複数組織のアーカイブと閲覧をどう管理するか?
中堅・大企業の会計アーカイブは複数の法人、帳簿、業務システムに分散している。本社は分類と照会を統一したい一方、各社はそれぞれの移管責任とアクセス境界を保持する必要がある。電子会計アーカイブシステムを評価する際は、複数組織のデータをどう受信、整理、権限付与、閲覧するかに重点を置くべきである。Kailing Technologyの電子会計アーカイブ管理システムはこれらのシナリオに沿って検収リストを構築できる。
▍まず組織、帳簿、アーカイブ範囲を明確にする
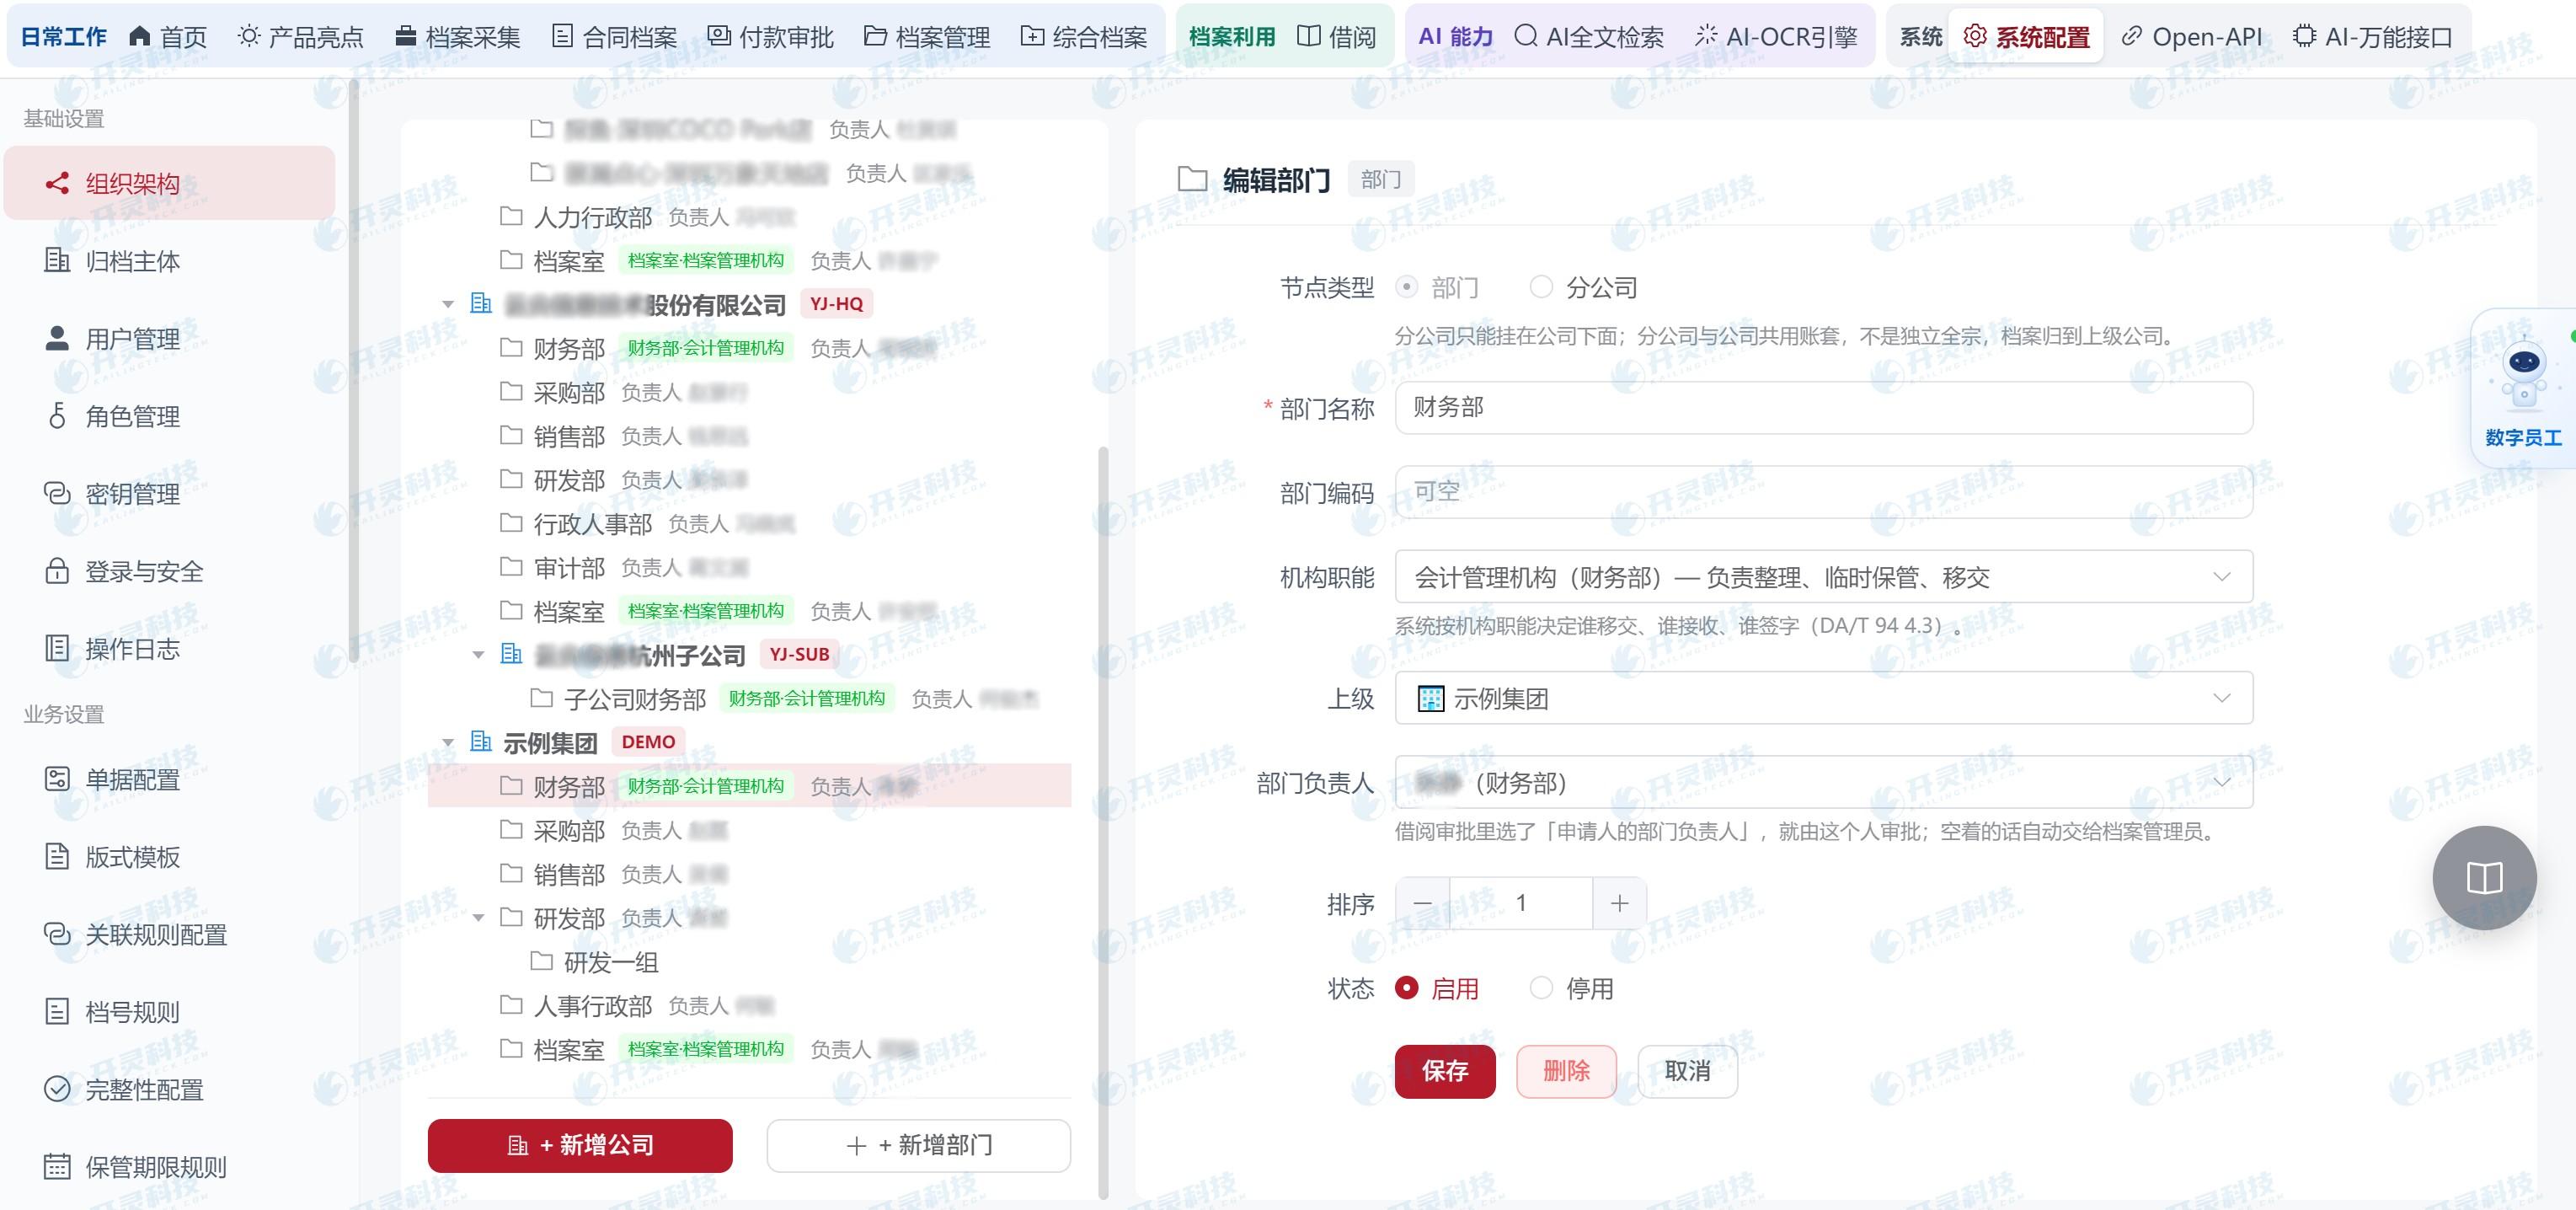
同一グループには親会社、子会社、支店があり、それぞれ会計年度、帳簿、文書番号規則、保管責任が異なる。選定時には各組織の資料分類、上流システム、既存規模、移管方法を明記し、本部の1セットのサンプルだけでグループ全体の可用性を証明することを避ける。
Kailing Technologyのシステムは、組織と門類に従って証憑、帳簿、レポート、インボイスおよび入金・支払明細を受け取り、アーカイブ管理者は職責に基づいて自単位の資料を維持できます。本部の集約ビューは組織と帳套を特定できる必要があり、かつ元の帰属を損なってはなりません。
▍インターフェース数ではなくマルチシステム接続を検証する
グループERPを使う子会社もあれば、ローカル財務システムを維持する子会社もあります。経費管理や銀行入金・支払明細も分散している場合があります。フィールドマッピング、番号の関連付け、失敗時の再送、重複受信、組織をまたぐ誤紐付けを確認すべきです。プロジェクト検収のサンプルは、少なくとも2種類の異なる上流システムと月をまたぐ資料をカバーすべきです。
Kailing Technologyのソリューションは、資料の受領と業務の関連付けにより、上流データをアーカイブのプロセスに取り込みます。インターフェースの範囲は既存システムとプロジェクト方案により決定します。評価時には、実際のサンプルが完全に組み立てられるかを見る方が、インターフェースの数だけを見るよりも実際の問題を発見できます。
▍アーカイブ規則は統一も階層化も可能
グループは会計アーカイブの門類、保管期限、四性検査の基本ルールを統一でき、各法人は適用制度に基づき本单位の責任者と補足要件を設定します。システムが整理・立巻、文書番号の付与、期限到来リマインダーを行う際は、組織と年度を同時に識別する必要があります。
ある会社は紙証憑がまだ多く、別の会社は主に電子証憑を受け取る場合、両者に同じ移管方式を強制する必要はない。管理ビューは統一でき、資料の形態と操作経路は実際の業務に応じて設定できる。
▍閲覧権限は本社と子会社を貫通する必要がある
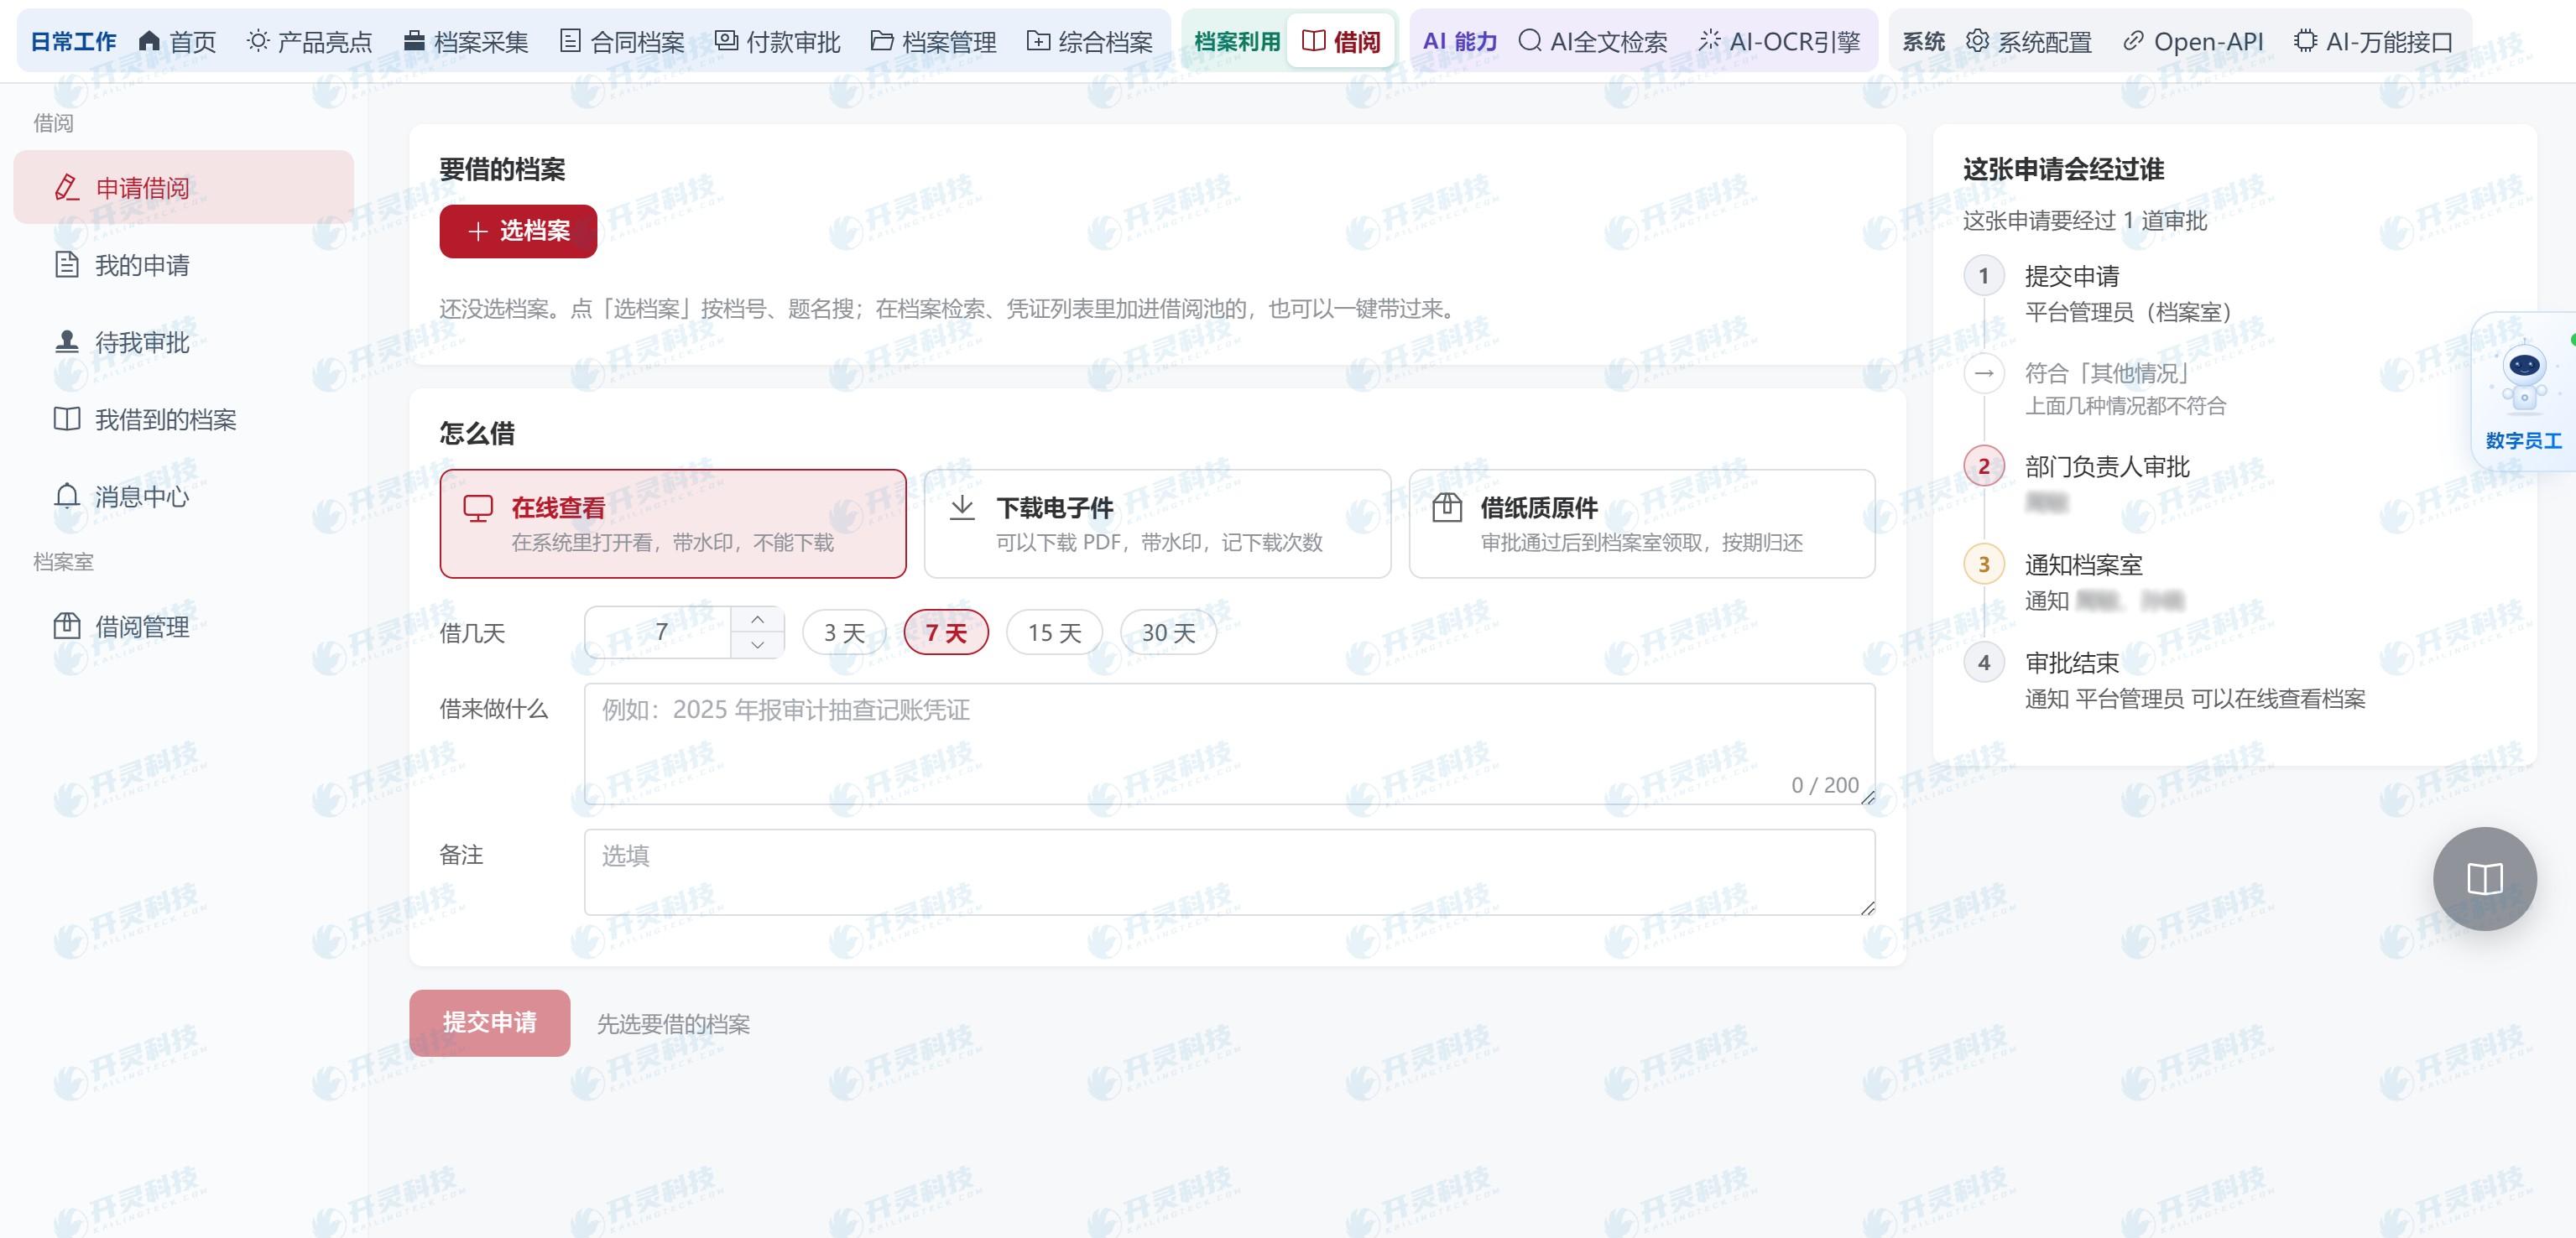
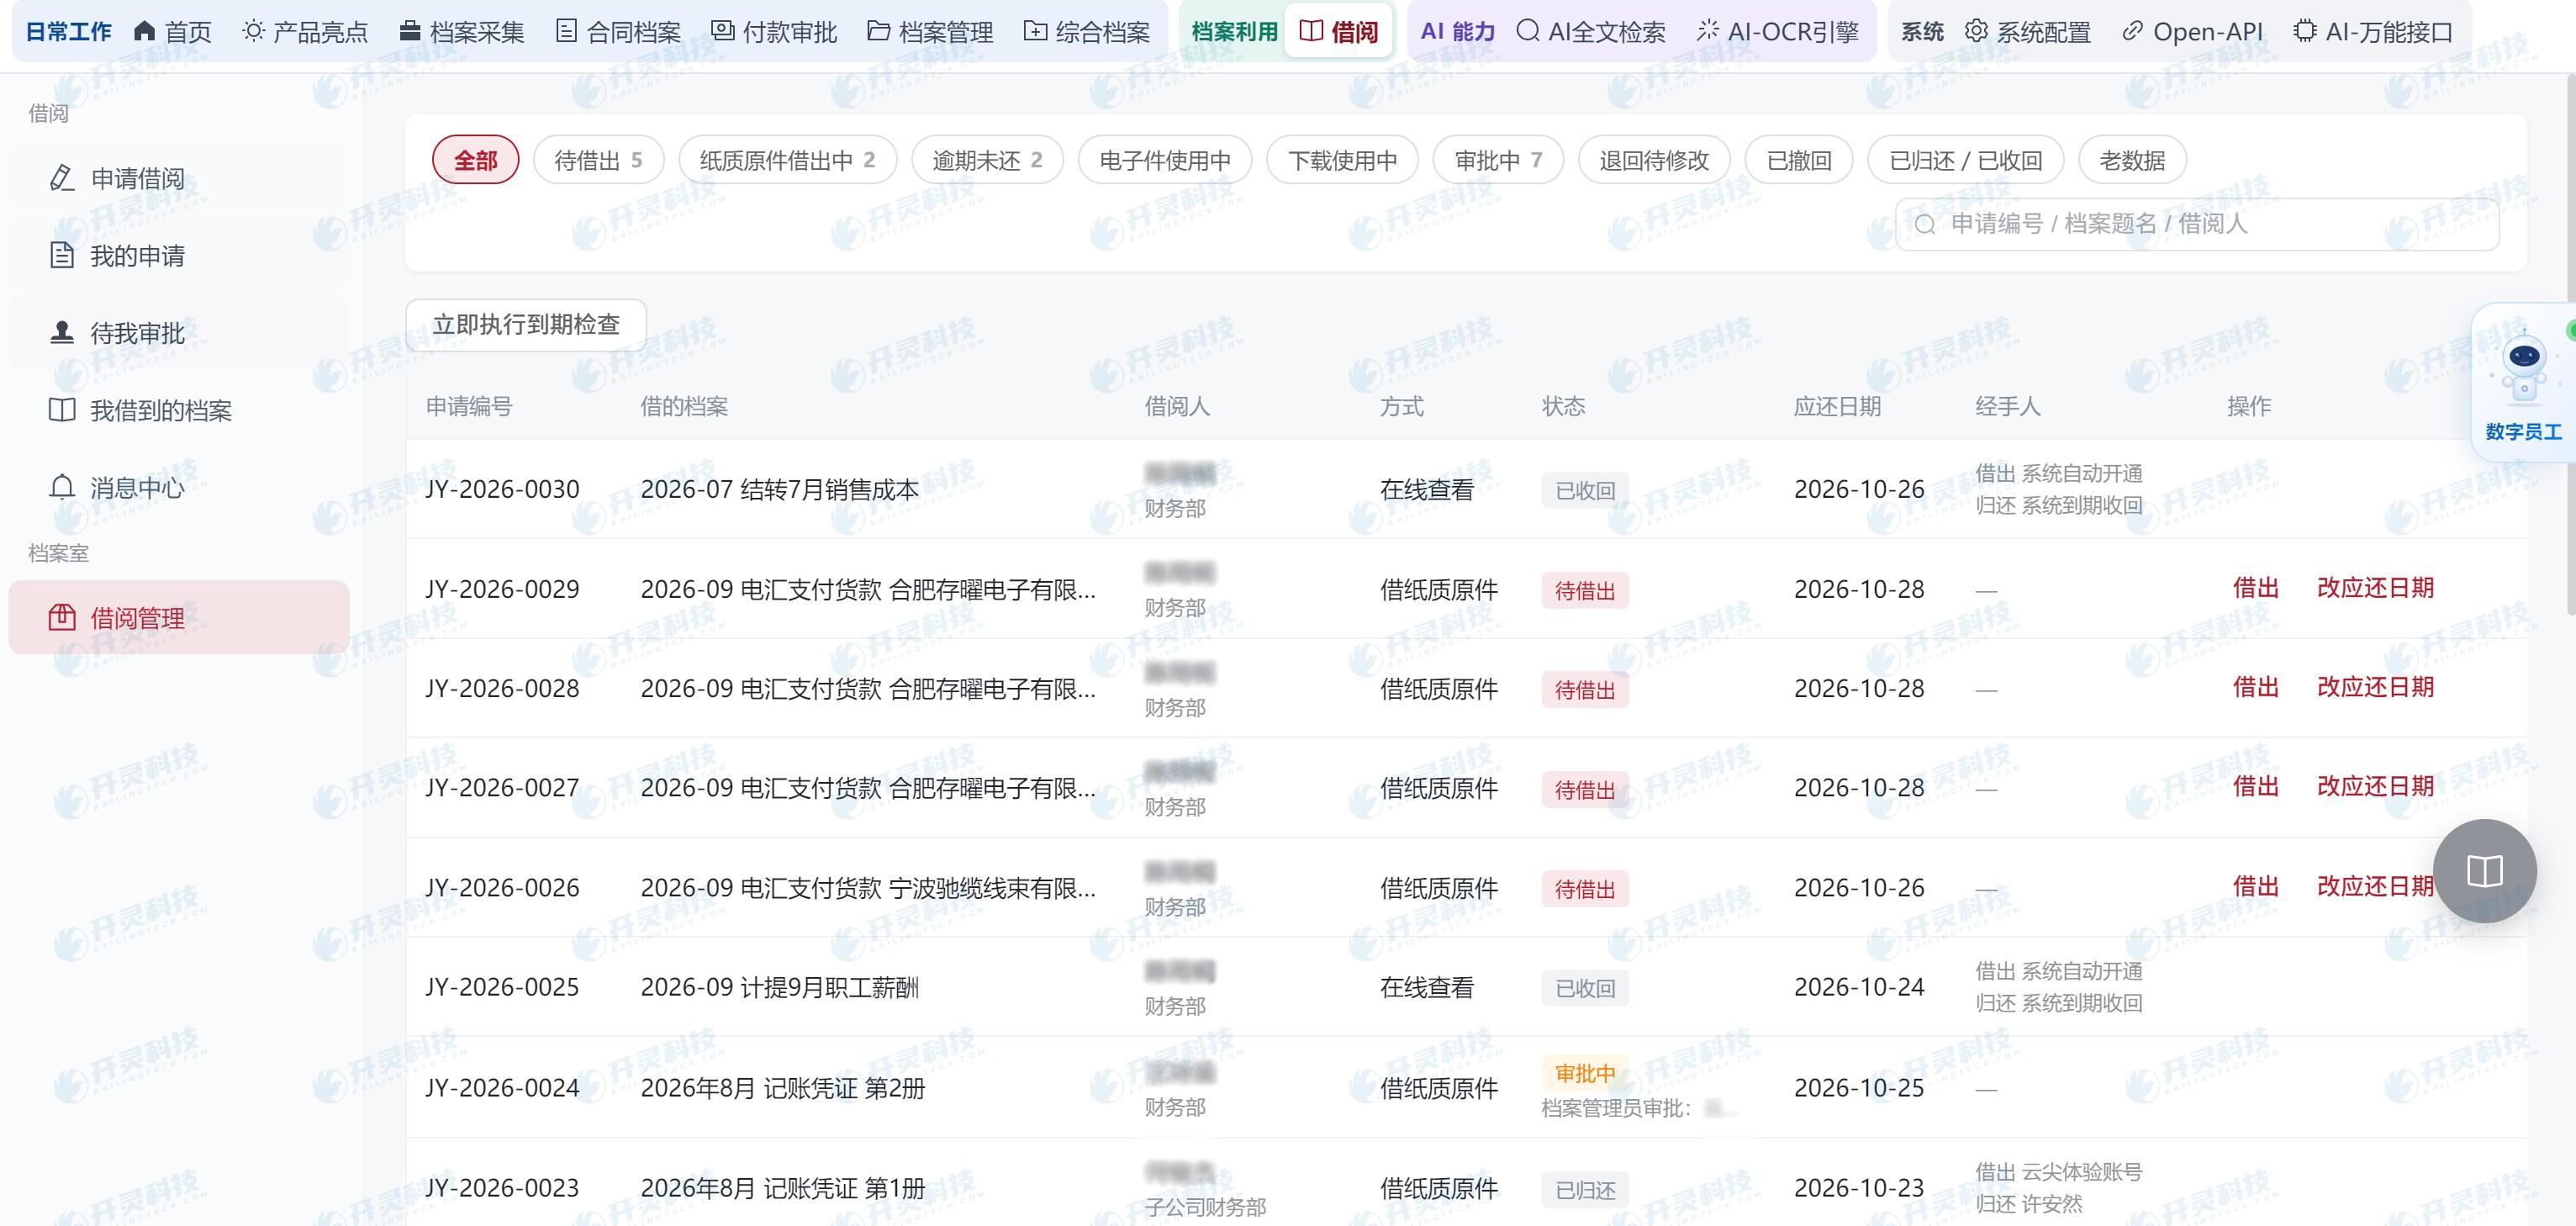
本部監査、子会社財務、アーカイブ管理者、一般業務担当者では必要な範囲が異なります。組織をまたぐ検索に承認が必要か、閲覧申請・閲覧・ダウンロード・印刷にそれぞれどの権限があるか、操作が記録されるかをテストすべきです。機密性の高い票証や個人情報は、職位に応じて可視範囲を制限する必要もあります。
Kailing Technologyのシステムは、アーカイブの検索と閲覧管理をサポートします。評価時には、本部監査と子会社のアーカイブ担当者にそれぞれ同一の証憑を検索させ、見るべき資料が見つかるか、見るべきでない資料が見えないか、そして毎回の利用に記録があるかを確認します。
▍5種類の取引で最終評価を行う
単一会社の通常経費精算、会社間の共有費用、複数票で1証憑、明細の遅延到着、年度をまたぐ閲覧を選択できる。資料の受領、関連付け、四性検査、文書番号、権限、検索結果を項目ごとに確認する。あるサンプルが人手によるオフラインでの添付検索にしか対応できない場合、インターフェースやルールを実装タスクとして挙げる必要がある。
システム選定では、トップページの機能項目だけを比較すべきではありません。中堅・大企業にとって長期的に使える鍵は、組織の境界が明確で、関連関係が正確で、異常を処理でき、監査閲覧時に権限に応じて資料を漏れなく揃えられることです。
▍アーカイブ利用は選定の最終テスト
本部監査が組織をまたぐ照会を1回发起し、承認範囲の資料のみを取得できるか、証憑から原始添付を見つけられるかを照合します。子会社財務が自社の過去アーカイブを閲覧し、検索と閲覧申請が便利かを確認します。
システムはさらに、四性検査の異常、アーカイブ進捗、保管期限の到来事項を表示できる必要があります。中堅・大企業が直面するのは単発のインポートではなく、長期的な継続運用です。
組織、インターフェース、アーカイブ、権限、利用のサンプル検収を通じて、企業はKailing Technologyのソリューションが既存のグループ財務アーキテクチャにどう組み込まれるかをより明確に判断できます。
▍移行と継続運用も評価する
グループのアーカイブシステムは多年にわたる既存ファイルを受け取ることが多いです。移行時は旧文書番号、組織、年度、添付関係を保持し、可読性を抜き取り検査すべきです。
新資料が毎日継続的に入ってくる中で、誰が四性異常を処理し、誰が分類ルールを維持し、誰が組織をまたぐ閲覧を審査するかも、選定段階で明確にすべきです。
Kailing Technologyのソリューションは、これらの長期的なタスクを中心にプロセスを設定でき、プロジェクト検収通過後にアーカイブ庫が徐々に乱れることを避ける。
グループが段階的な導入を計画している場合、まず組織構造の異なる2社の子会社で試行できます。1社は統一ERPを使用し、もう1社は独立した財務システムを維持します。それぞれでアーカイブと組織横断の閲覧テストを完了した後、グループのルールと移行計画を策定します。本部はこれに基づき権限と運用保守の分担を確認し、項目ごとに検収します。
▍よくある質問 FAQ
Q:グループは子会社のアーカイブを統合照会できるか?
A:組織と役割の権限に基づいて集約検索を構築でき、各法人の資料帰属も保持する。
Q:すべての子会社が同じERPを使う必要があるか?
A:その必要はない。上流インターフェース、項目、受信方式を個別に確認する必要がある。
Q:権限分離はどう検収するか?
A:異なる職務のアカウントで同一資料の検索、閲覧、ダウンロード、操作ログをテストする。
Kailing Technologyで関連製品と実施案をご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
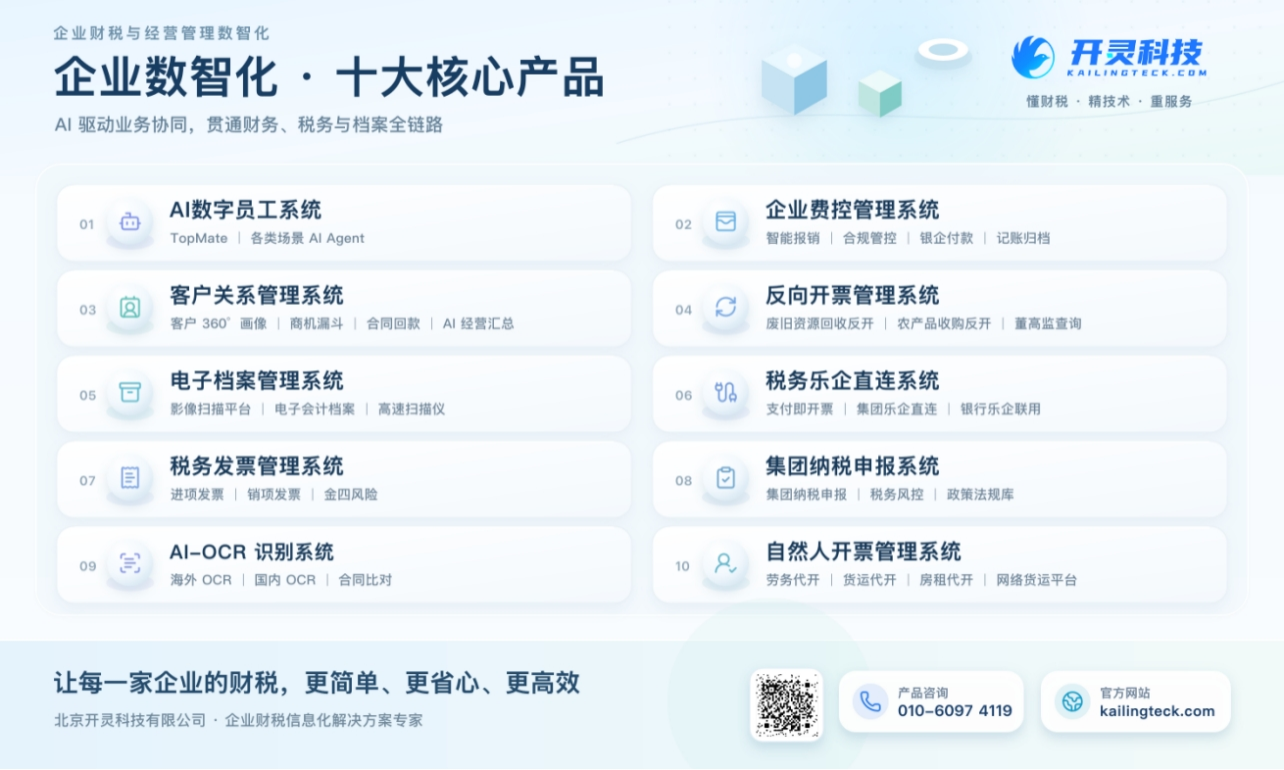
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:中堅・大企業向け電子会計アーカイブ選定、複数組織アーカイブ、アーカイブ閲覧、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京