
個人事業主のオンライン申告はどう操作する?まず2つの入口と3種類の申告を区別する
個人事業主のオンライン申告はどう操作する?まず2つの入口と3種類の申告を区別する
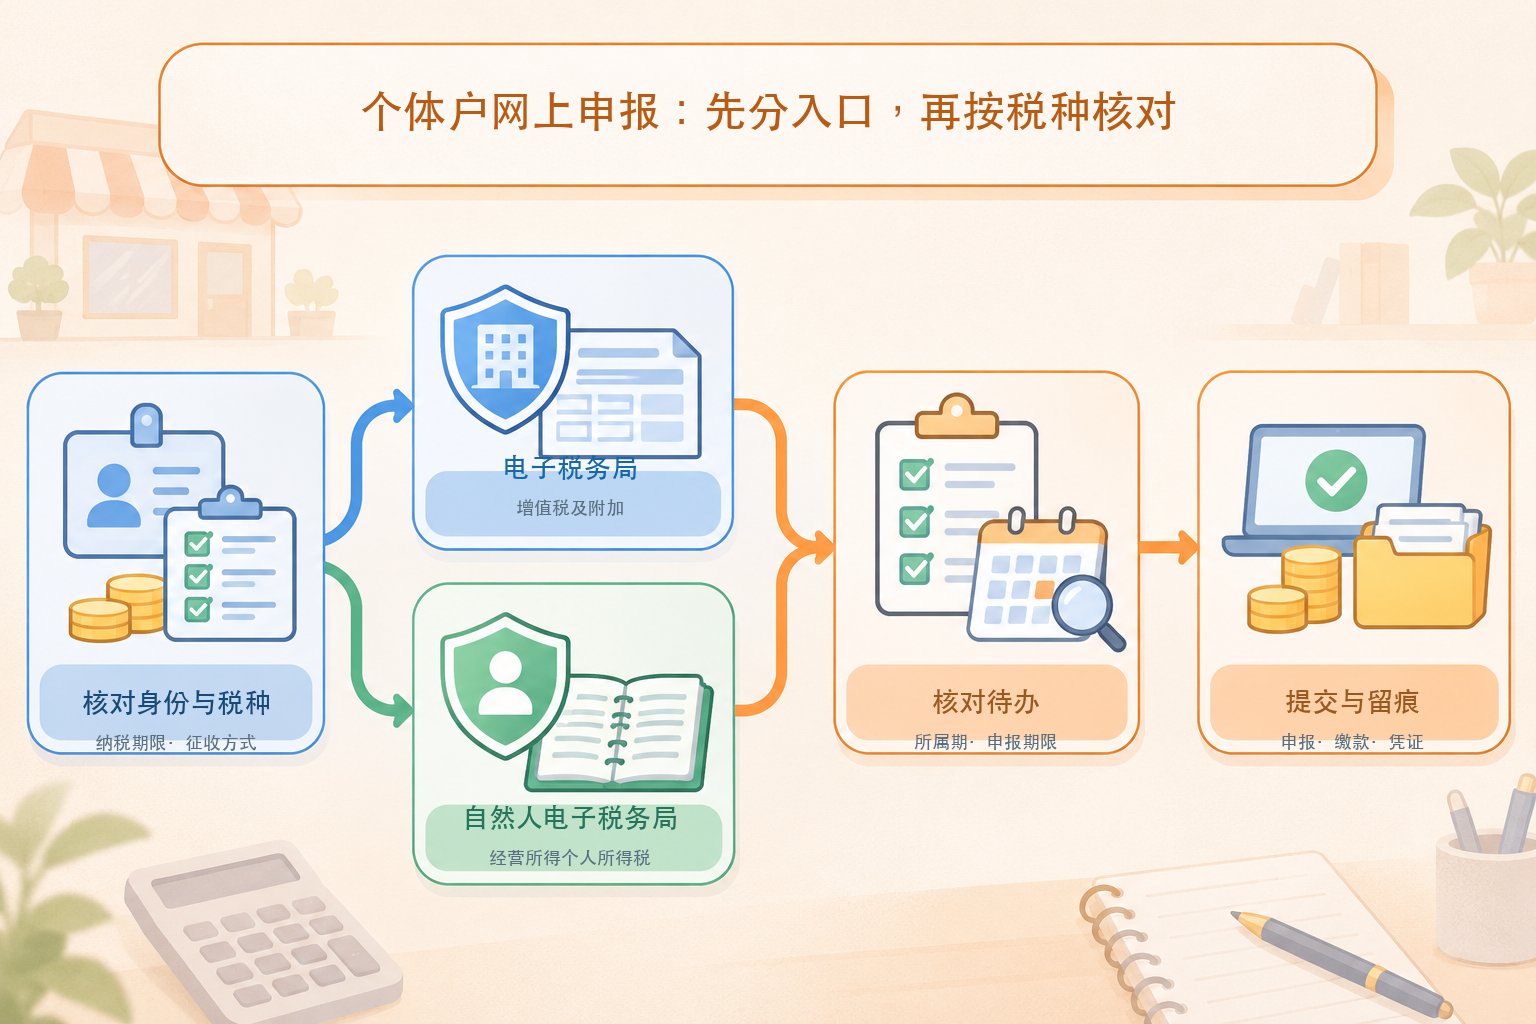
個人事業主のオンライン申告は「1つのサイトにログインしてすべての表をまとめて提出する」ことではありません。VATおよび附加税は通常、企業所在地の電子税務局で処理します。事業所得の個人所得税は、事業主が自然人電子税務局WEB端で自ら申告することも、税務担当者がWEB端の単位税務または源泉徴収端で処理することもできます。その他の税費の申告が必要かどうかは、税目認定、徴収方式、実際の業務に基づいて確認する必要があります。
原稿を「一律に電子税務局で処理し、全過程で窓口不要」と書くと、2つの入口と異なる申告責任を混同しやすくなります。オンライン経路は多くの一般的な業務をカバーできますが、身份授権の異常、税目認定の差異、システムのリスク警告、特殊事項については主管税務機関への連絡が必要な場合があり、すべての状況で窓口不要と約束することはできません。
▍ステップ1:身份、徴収方式、申告期限を確認する
まずVAT一般納税者か小規模納税者かの身份、月次か四半期か、個人所得税が査帳徴収か核定徴収か、電子税務局における税費種認定と申告期限を確認します。定期定額納税者、査帳徴収納税者、一般納税者、小規模納税者の様式と操作は互いに流用できません。「個人事業主」という言葉だけで全税目を推測しないでください。
▍ステップ2:所属期の業務データを突き合わせる
当期の売上収入、未発行収入、赤伝・無効業務、原価費用、銀行入出金および関連証憑を集計し、インボイスと実際の取引を照合します。OCR認識、自動取得、事前入力データは収集の問題を解決するだけで、会計記帳、税額判断、税務申告が完了したことを意味しません。システムの事前入力も帳簿および実際の業務と照合する必要があります。
▍ステップ3:電子税務局でVATおよび附加税を処理する
企業所在地の税務機関公式サイトから電子税務局に入り、公式ドメイン、企業身元、現在の所属期間を確認してから、「マイタスク」または税費申告モジュールを確認します。VAT申告時には起徴点免税、減額、優遇放棄、その他の課税項目を区分する必要があり、附加税費は通常VAT申告結果と連動しますが、システム生成データを確認する必要があります。省によってメニュー名が調整される場合があるため、現地の実際の画面を基準とします。
▍ステップ4:自然人電子税務局で事業所得の個人所得税を処理する
国家税務機関の公開ガイドによると、事業主または投資家は自然人電子税務局WEB端にログインして事業所得申告を処理できます。税務担当者は「単位税務—事業所得」または自然人電子税務局源泉徴収端で代理処理することもできます。一般的な様式には、月(四半期)度予納に使用するA表、査帳徴収の年度確定申告に使用するB表、2か所以上から事業所得を取得した場合に関わる年度合算C表があります。どの表を提出するかは、徴収方式、申告期間、経営状況によって決まります。
▍ステップ5:提出・納付し、照合可能な証憑を保存する
提出前に納税者名称、所属期間、収入・原価、優遇項目、納付税額を確認し、提出後に申告状態を確認し、システムが提供する有効な方法で納付します。完了後は申告書、納付・完税証憑、システム受領証および対応する帳簿を保存します。状態が依然として「申告待ち」と表示される場合、引き落とし失敗、またはデータが帳簿と一致しない場合は、提出を繰り返しクリックするのではなく、まず失敗原因を特定し、現地システムの案内に従って更正する必要があります。
▍見落としやすい3つのチェック
第一に、インボイス発行収入は申告すべき収入のすべてではなく、未発行収入やその他の課税取引も規定に従って処理する必要があります。第二に、VAT免税は事業所得の個人所得税免税と同義ではなく、2種類の税の課税標準と優遇条件は異なります。第三に、すべての個人事業主がVATと事業所得個人所得税のみに関わるわけではなく、消費税、不動産税、都市土地使用税、印紙税、文化事業建設費などを申告するかどうかは、実際の業務と税目の認定によります。汎用リストをそのまま流用することはできません。
▍ソフトウェアをどの工程に置くのが適切か
証憑集計、インボイス発行、会計アーカイブ、申告管理ツールは、申告前のデータ整理、クロス集計照合、異常通知、資料保存に適していますが、「認識即記帳」や「税務局直結でログイン不要のため申告を代替できる」と表現すべきではありません。Kailing Technology関連ソリューションのインターフェース、自動データ取得、申告・アーカイブ範囲は、実際のバージョン、適法な認可、デモ、契約および納品リストに基づくものとします。
公式根拠:事業所得のネット申告チャネルに関する税務機関の回答事業主は自然人電子税務局WEB端末で自ら申告でき、税務担当者はWEB端末または源泉徴収端末で代理申告できることを説明する。税務機関の事業所得申告ガイドA表、B表および関連するオンライン手続き経路を記載します。
キーワード:個人事業主オンライン申告、個人事業主税務申告、電子税務局、自然人電子税務局、VAT申告、事業所得個人所得税、A表、B表、C表、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京