
個人事業主のインボイス発行は免税か1%か?まずインボイス発行と申告を分けて考える
個人事業主のインボイス発行は免税か1%か?まずインボイス発行と申告を分けて考える
「免税」と「1%」はインボイス発行画面で自由に二者択一できるものではありません。まず自分がVAT小規模納税者に該当するか、月次か四半期かを確認し、次に当期のすべての課税取引売上高を集計し、最後に票種、業務類型、優遇を放棄するかどうかを踏まえて処理します。インボイス発行は取引の記録であり、免税できるかどうか、どのように申告するかは、所属期の実際の業務と現行政策に基づきます。
原稿は2023年の政策を直接引用し、「専用インボイスを発行すれば1%で納税」を統一ルールとして書いており、2026年のVAT法との接続の考え方には適合しません。2026年以降は『中華人民共和国増値税法』、財政部・税務総局2026年第10号公告、国家税務総局2026年第4号公告に基づいて判断することを優先すべきです。
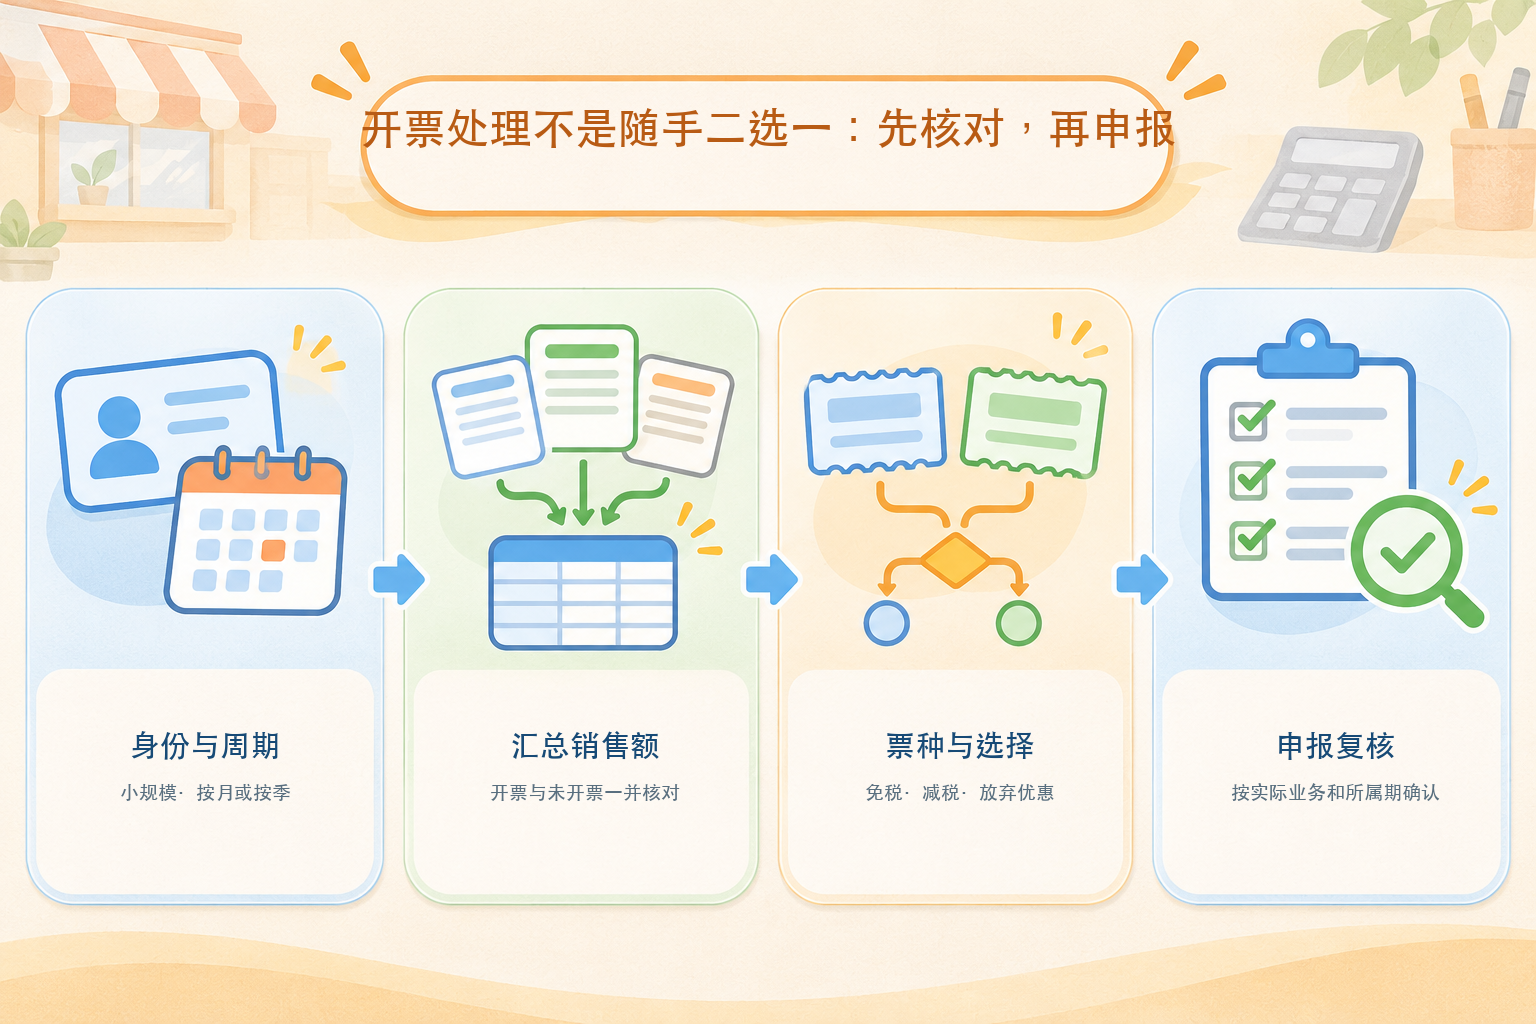
▍ステップ1:まず小規模納税者かどうかを確認する
月次または四半期の起徴点および3%徴収率を1%に減額する措置は、条件を満たすVAT小規模納税者を対象とします。個人事業主が当然に小規模の適用を受けるわけではありません。すでに一般納税者として登記されている場合、または当該取引が他の税率、徴収率、免税項目に該当する場合は、「小規模免税または1%」の判断をそのまま適用することはできません。
▍ステップ2:納税期限ごとにすべての売上高を集計する
財政部・税務総局2026年第10号公告により、2026年1月1日から2027年12月31日まで、小規模納税者の月次納税の起徴点は月間売上高10万元、四半期納税の起徴点は四半期売上高30万元であることが明確化されました。判断時には当期の口径に適合するインボイス発行収入と未発行収入を集計する必要があり、1枚のインボイスで判断することも、契約分割やインボイス分散発行によって起徴点を回避することもできません。起徴点に達した後は、超過部分のみに課税するのではなく、適用規則に従って当期の売上高に対して税額を計算・納付します。
▍ステップ3:次に取引類型と票種を見る
2026年1月1日から2027年12月31日まで、小規模納税者が不動産の販売・貸付または土地使用権の譲渡以外で、従来3%の税率が適用されていた課税取引を行う場合、政策により1%に減額して徴収することができます。この「1%」には明確な適用範囲があり、すべての個人事業主、すべての取引に共通する税率ではありません。
売上高が起徴点に達しない場合、小規模納税者は全部または一部の課税取引について免税を放棄し、VAT専用インボイスを発行できます。1%減額政策が適用される場合も、全部または一部の課税取引について減税を放棄し、専用インボイスを発行できます。したがって、「専用インボイス発行は一律1%」と概括的に記載することも、普通インボイスの発行を最終的な免税と直接同一視することもできません。顧客の仕入税額控除の必要性、取引性質、インボイス発行システムの通知、申告結果に応じて個別に処理する必要があります。
▍ステップ4:申告時に実際のデータで再確認する
インボイス発行時点で当期の総売上高が確定できない場合は、業務・入金・証憑の記録を保持し、所属期間終了後に集計して照合する必要があります。申告書の起徴点免税売上高、1%減額売上高、優遇放棄の専用インボイス売上高、その他の課税項目はそれぞれ区分する必要があります。2026年の様式欄や事前入力ロジックは電子税務局の現在の画面を基準とし、期限切れの解説にある固定行番号をそのまま流用すべきではありません。
▍実用的な判断順序
まずVAT身份を見て、次に月次か四半期かを見ます。続いてすべての売上高を集計し課税最低限に達するか確認します。次に取引が1%減額の範囲に該当するか、専用インボイス発行のために免税または減税を放棄するかを区別します。最後に申告時に電子税務局の未処理事項、事前入力データ、実際の帳簿と照合して再確認します。どのステップでも不明な場合は、主管税務機関または12366の回答に従います。
▍ソフトウェアにできること、代替できないこと
インボイス発行、証憑の集約、申告管理ツールは、売上高の集計、票種の区別、原始証憑の保存、確認リストの作成を補助できますが、納税者による身份、取引性質、優遇適用条件の判断を代替することはできません。Kailing Technologyの関連ソリューションをこのような場面で使用する場合、具体的な取票、インボイス発行、インターフェース、税率ルール、申告機能は、実際のバージョン、適法な授権、デモ、契約、納品リストに基づきます。
公式根拠:財政部・税務総局公告2026年第10号2026年から2027年の起徴点および1%減額政策を明確化する。国家税務総局による2026年徴管事項の解説起徴点未達の場合、一部または全部の取引について免税を放棄し、専用インボイスを発行できることを説明する。
キーワード:個人事業主インボイス発行の免税か1%か、個人事業主インボイス発行税率、小規模納税者課税最低限、VAT1%、専用インボイス、免税の放棄、電子税務局、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京