
すでに経費管理システムを使っていますが、別途電子会計アーカイブシステムは必要ですか?Kailing Technologyの電子会計アーカイブ管理システムはどう連携しますか
経費管理システムは既にインボイス・精算書・承認記録を保存していますが、財務がなぜ電子会計アーカイブも検討する必要があるのでしょうか。鍵は、精算手続き終了後に証憑・受領書・帳簿・レポートを会計アーカイブルールに従い長期的に整理・保管・閲覧する必要がある点です。Kailing Technologyは経費管理と電子会計アーカイブ管理システムを接続し、業務伝票が管理可能なアーカイブライフサイクルへと継続して進むようにします。
▍経費管理は処理を、アーカイブは長期管理を解決
経費管理はインボイスの収集・検証・費用基準・承認・支払・証憑作成に注目します。電子会計アーカイブは電子会計資料を受け取り、門類・年度・保管期限に従って整理し、検査・番号付与・アーカイブ・閲覧・期限到来時の鑑定を完了します。両者は同一費用の異なる段階を扱うため、インボイスフォルダを重複構築するよりもインターフェース連携が重要です。
経費管理に既に添付ファイルが保存されていることは、これらの資料が会計アーカイブ整理を完了したことを意味しません。企業はインボイス原本ファイル、経費精算伝票、承認記録、伝票、銀行明細が揃っているか、元伝票の関係で閲覧できるかを確認する必要があります。
▍まず引き継ぐ資料を確定する
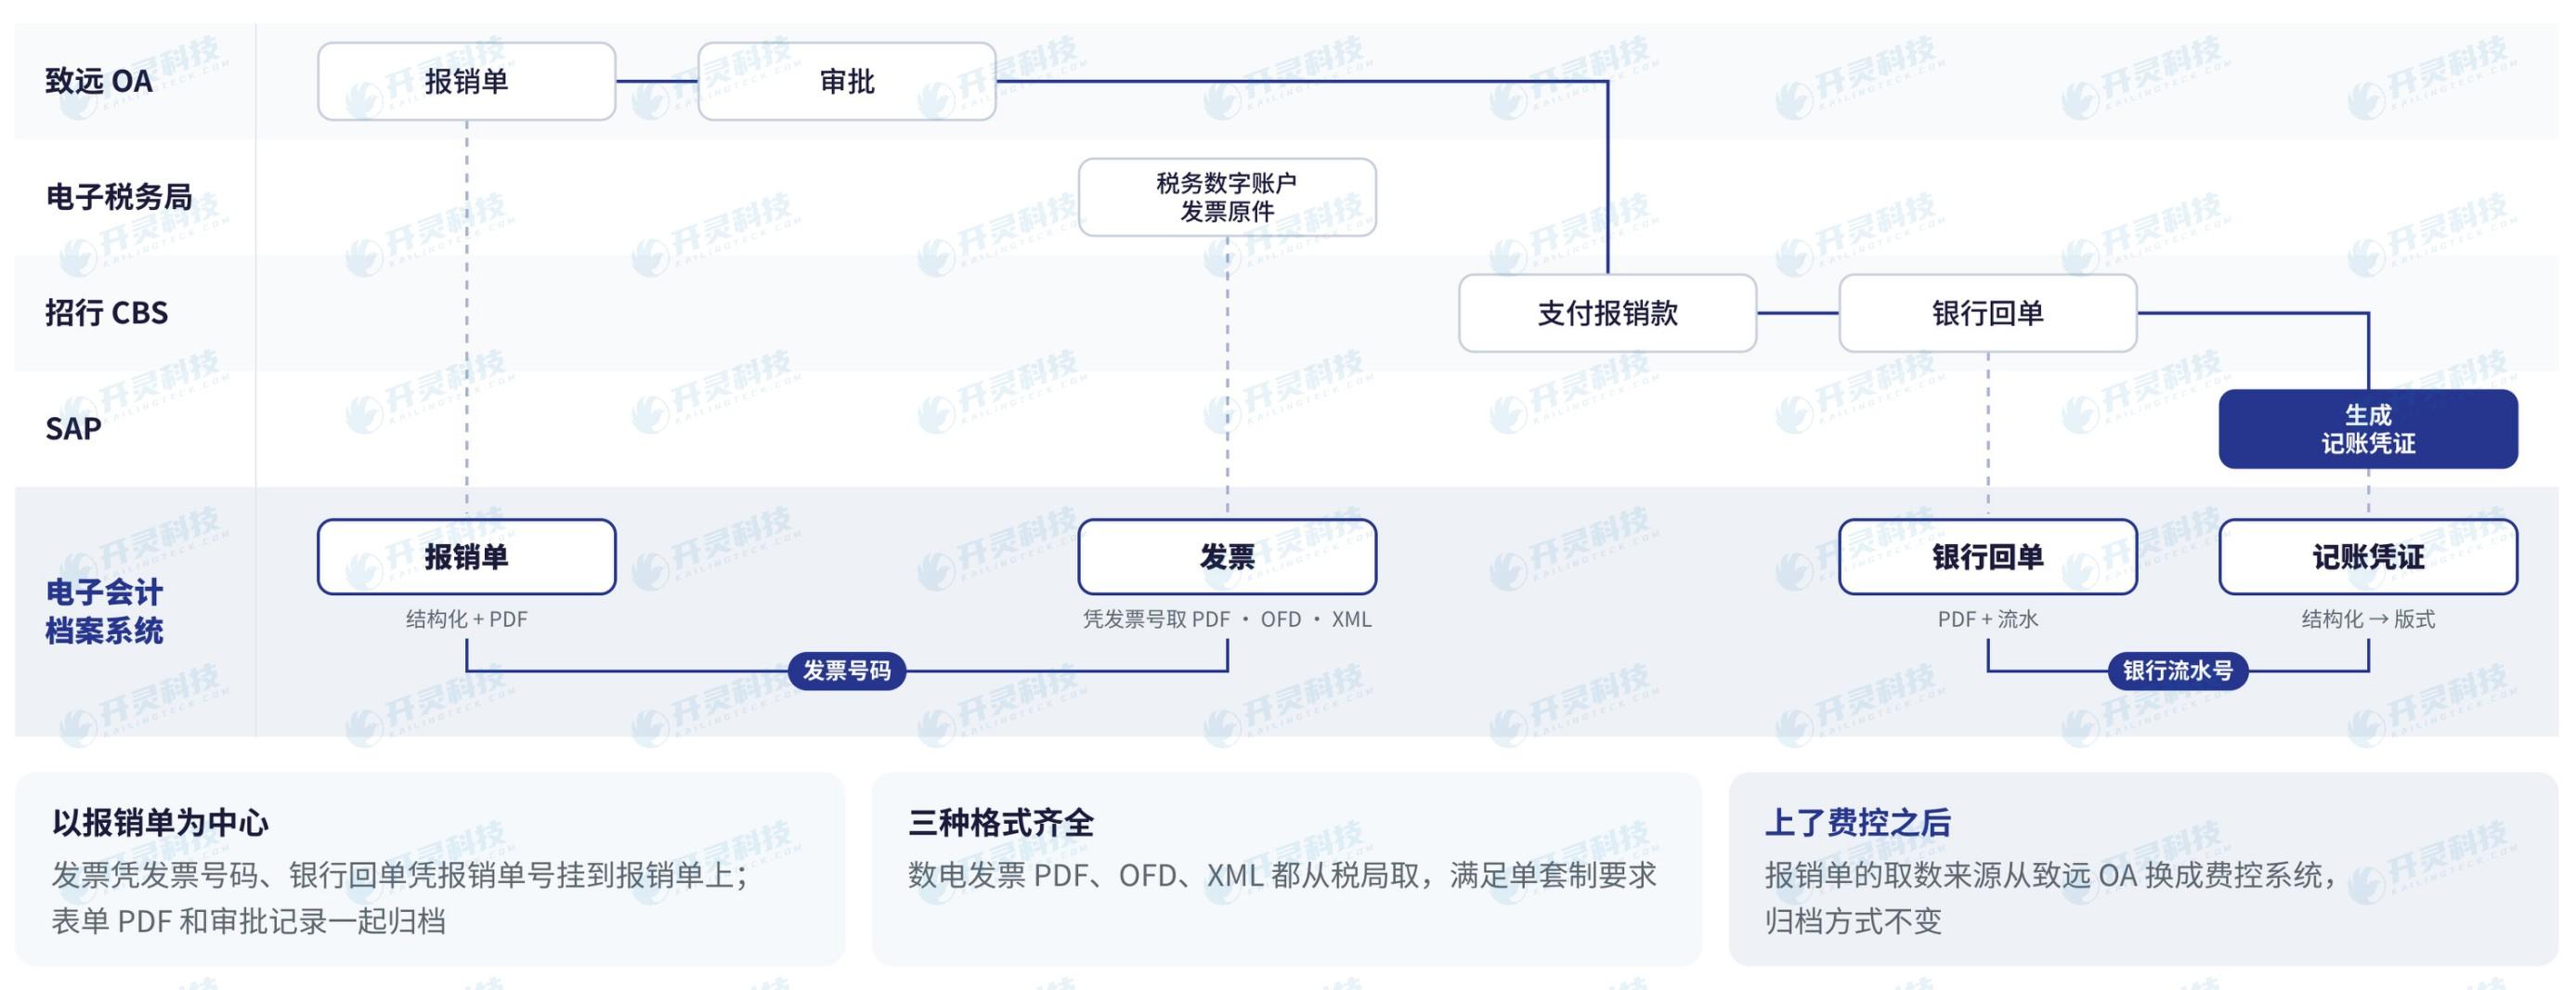
1枚の出張経費精算伝票を例にすると、上流にはインボイスと行程資料があり、中間には費用帰属と承認があり、後続には支払明細と記帳伝票があります。アーカイブシステムがこれらの資料を受領する際は、業務伝票番号、伝票番号、票券番号、ファイルメタデータを保持して初めて、ルールに基づく関連付けが可能になります。
経費管理システムのほか、ERP内の帳簿・レポート・証憑および銀行受領書も該当するアーカイブ範囲に含める必要があります。Kailing Technologyの電子会計アーカイブ管理システムは、資料受領と業務関連付けを通じて、複数システムで形成されたファイルを同一のアーカイブ視点に置きます。
▍アーカイブ前に完全性と可用性を検査
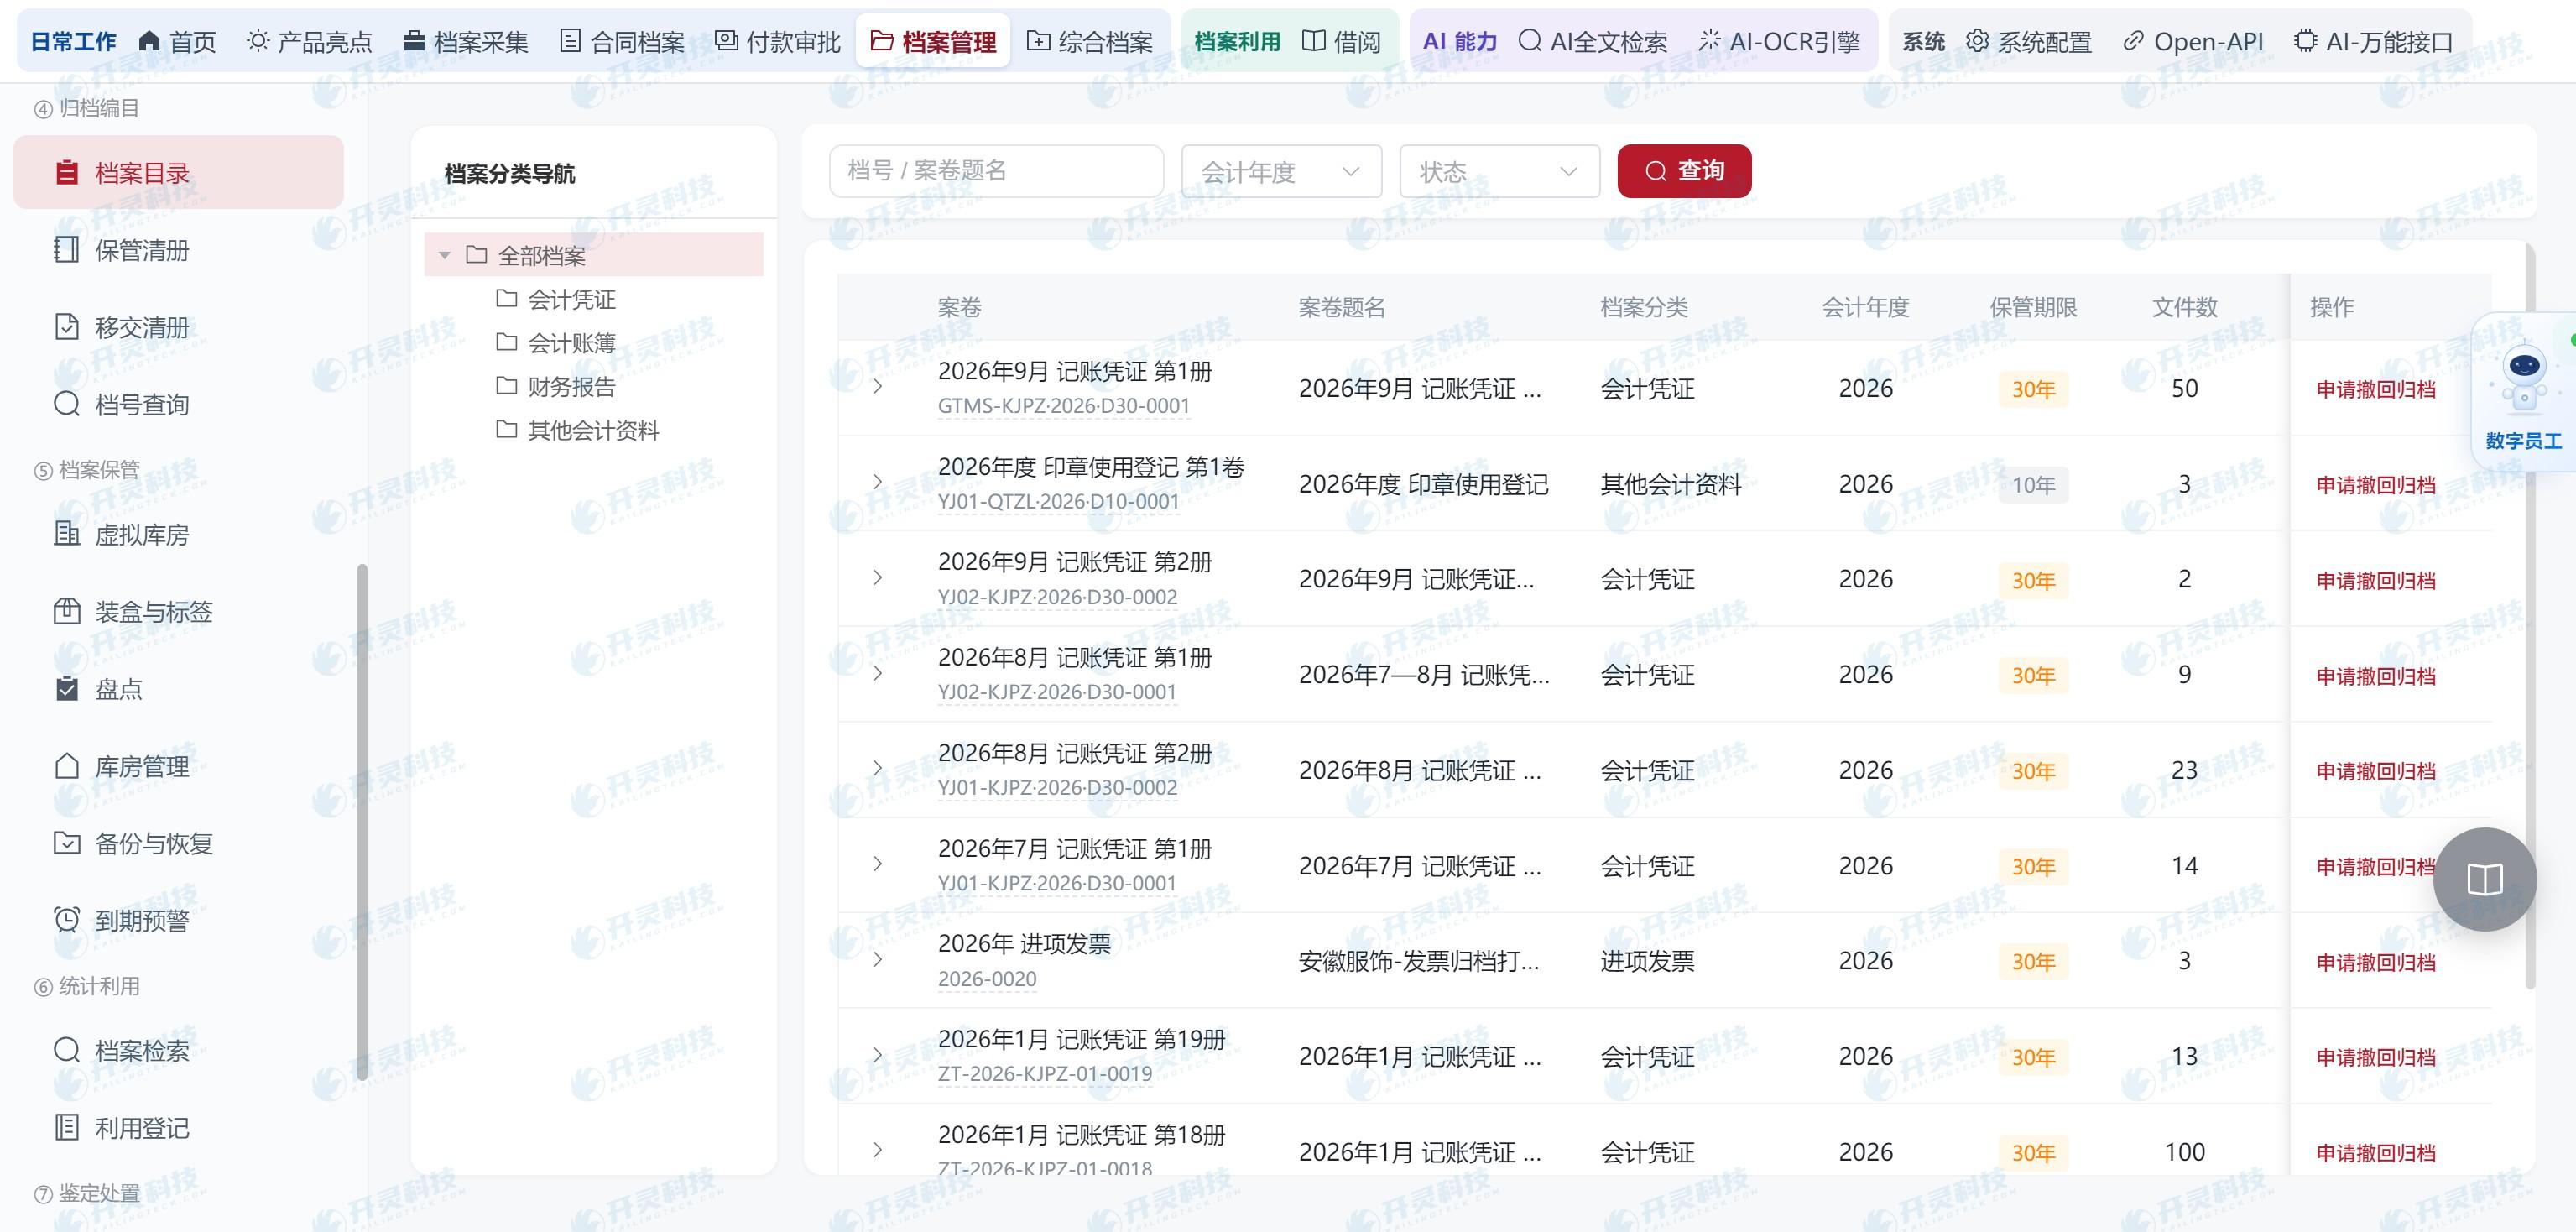
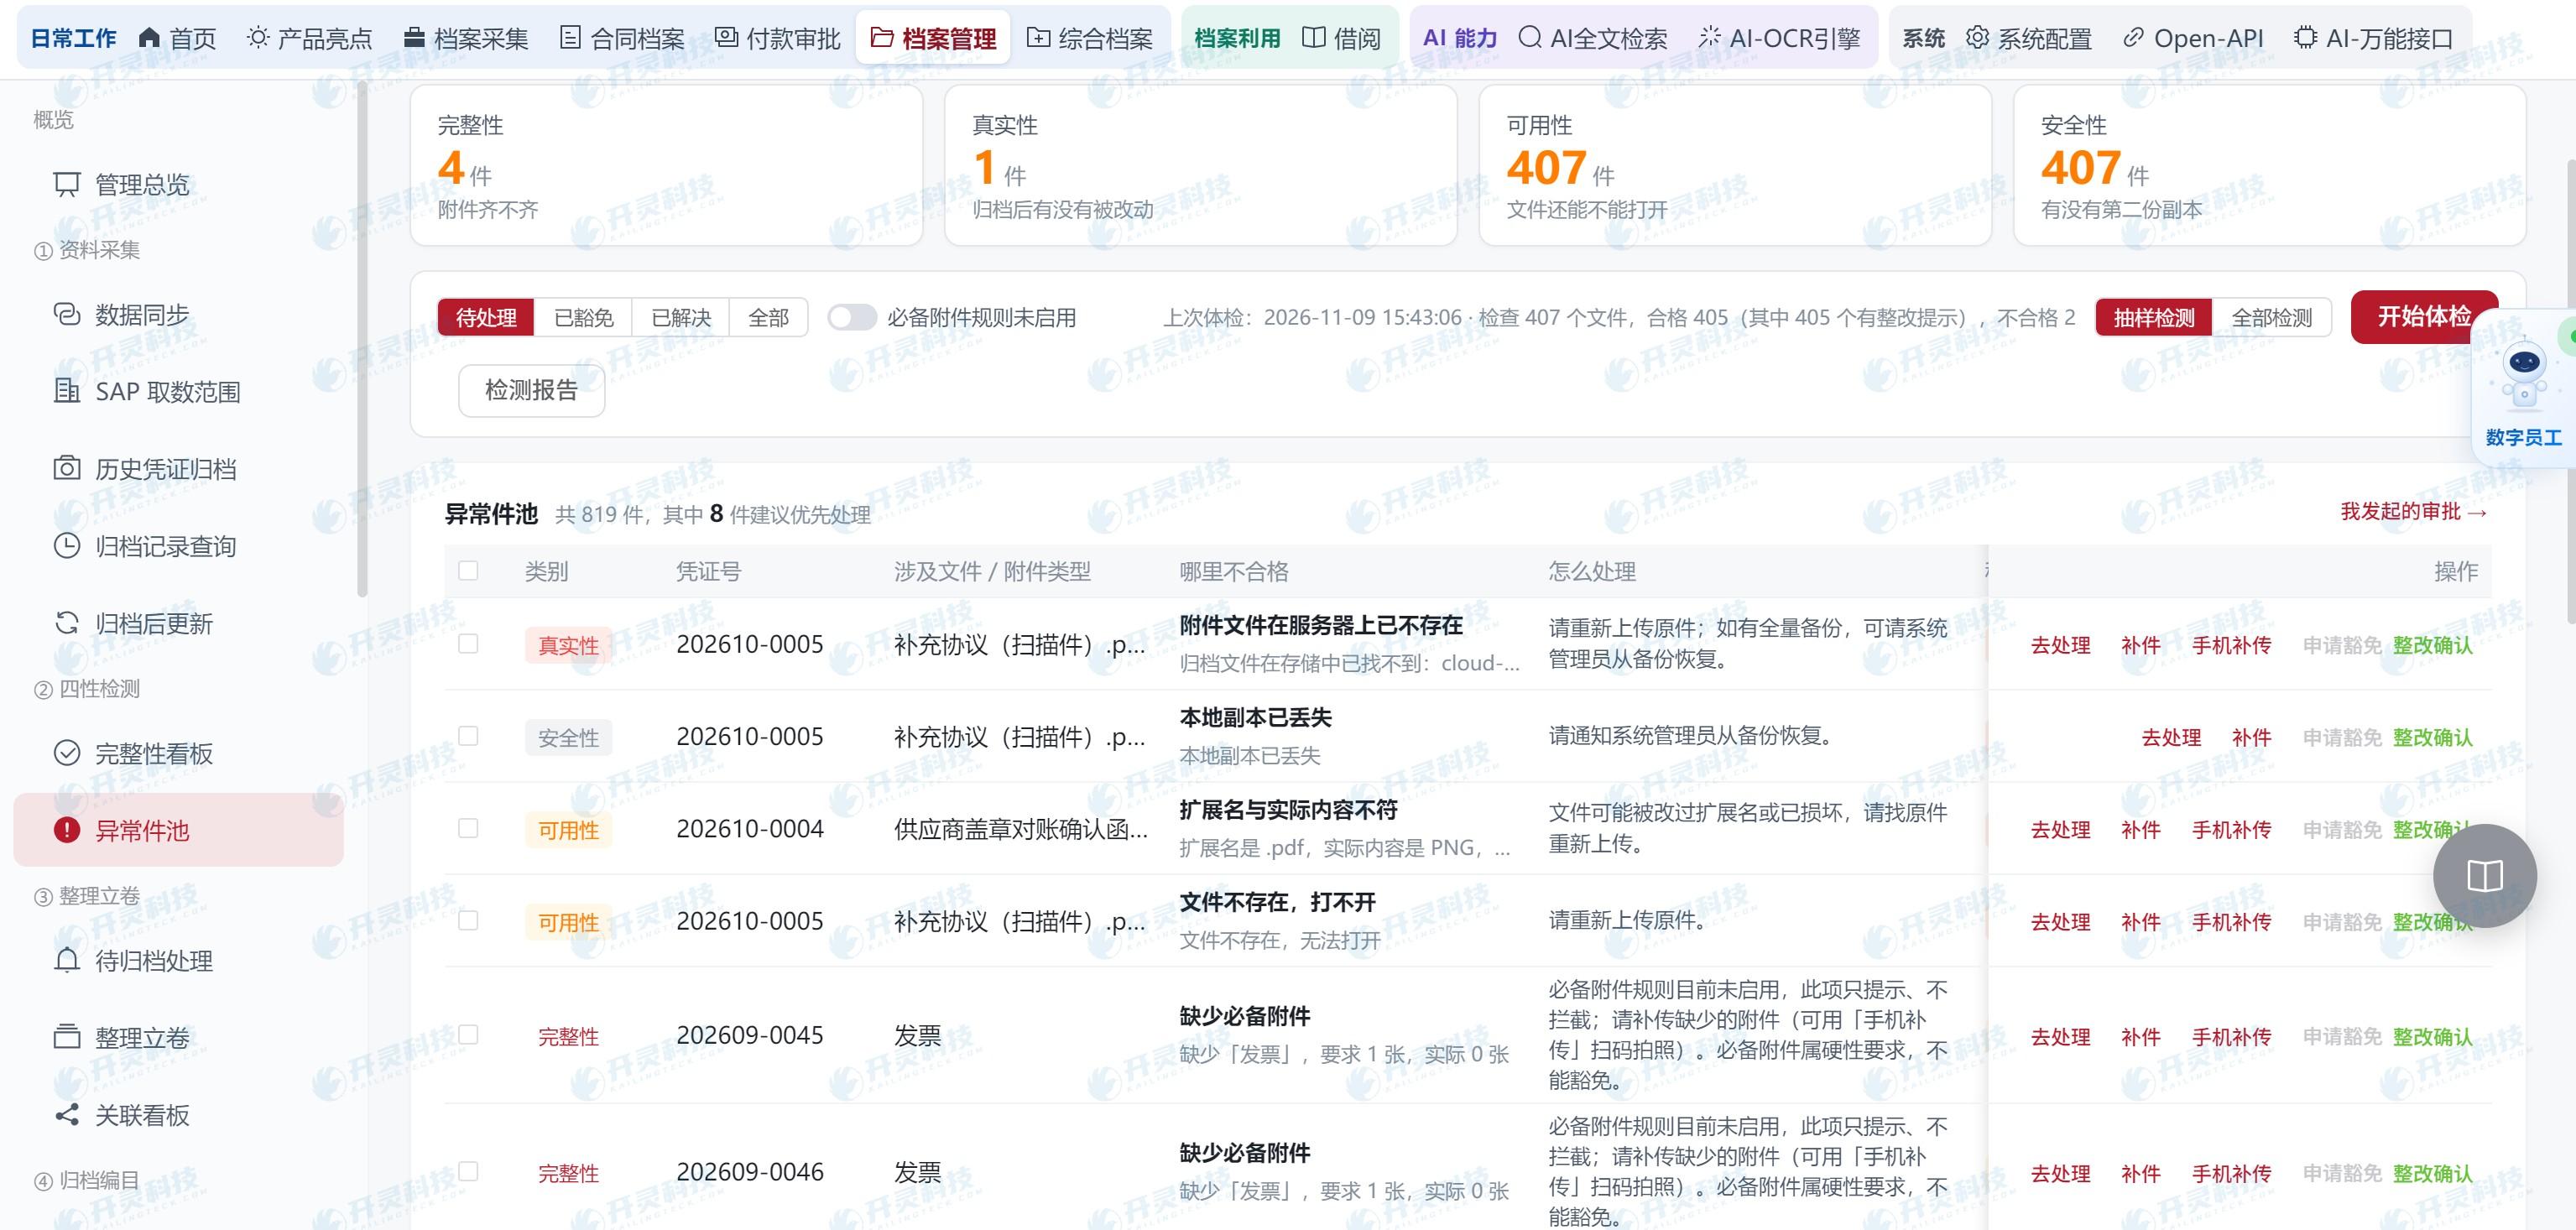
アーカイブシステムはルールに基づき必須添付、ファイルの開封可否、メタデータの対応を検査し、異常資料の処理待ちリストを作成できます。担当者が欠落した受領書を補完したり誤った関連付けを修正した後、整理・アーカイブへ進みます。証憑とインボイスの関係は「アップロード成功」よりもアーカイブが利用可能かをよく示します。
四性検証は真実性、完全性、可用性、安全性をカバーし、具体的な項目は企業制度とシステム設定によって定まります。検証結果は元の経済業務の審査の代替にはなりませんが、アーカイブ資料を長期的に検索・検証可能な状態に保つことができます。
▍閲覧時に分業の価値を発揮
監査担当者が権限に基づき特定の費用を照会する場合、記帳伝票から経費精算伝票、インボイス、銀行明細を展開でき、複数のシステムにそれぞれ入ってエクスポートする必要がありません。アーカイブシステムは照会、貸出、利用行為を記録し、経費管理システムは引き続き日常業務処理を担います。
企業の経費管理に簡易添付ファイル庫がある場合でも、保管期限、档号、四性検証、バックアップ、期限到来時の鑑定などの要件を満たすか評価すべきです。Kailing Technologyの方案は既存システムの境界に応じて接続し、財務担当者が同じ資料を再度手作業で整理することを避けます。
▍経費精算完了からアーカイブ受領までの引き継ぎ表
企業は1枚の出張費精算伝票で引き継ぐ必要のある対象を列挙できます。インボイス原本ファイル、費用伝票、承認記録、銀行明細、記帳伝票、および必要な業務添付資料です。各項目に生成システム、番号、受領時点、責任者を明記します。
この引き継ぎ表は、経費管理システムにインボイスがあっても受領書は銀行プラットフォームに、証憑はERPにあることを発見するのに役立ちます。Kailing Technologyのアーカイブシステムは、財務に手作業で1つのフォルダにコピーさせるのではなく、関連付けによる受領を行います。
上流で赤伝処理、取消、または伝票調整が発生した場合、アーカイブ側は変更関係を受領し、旧ステータスを保持すべきです。初回成功データのみを受領すると、アーカイブは次第に会計事実から乖離します。
▍2つのシステムがそれぞれ担う役割
経費管理は引き続き従業員の入力・リスク検証・承認・支払を処理し、アーカイブシステムは業務完了後に会計門類に従い整理・四性検査・档号付与・保管・閲覧・鑑定を行います。この責任の線引きを明確にすることで、導入時に従業員が両方で同じインボイスを重複提出することを避けられます。
インターフェース結合テストでは、ファイルが伝送できるかだけでなく、組織、年度、伝票番号、元業務伝票番号も照合します。資料が欠けている場合、アーカイブ側は異常を対応する担当部署に返して処理します。
企業に既に経費管理の添付保管機能がある場合、第79号令などの規定に基づき完全なアーカイブ管理要件を満たすか逐項評価した上で、接続と分業の範囲を確定できます。
▍2つのシステム連携の実施順序
第一段階では経費管理にある既存のファイル・項目・状態を棚卸しし、インボイス原本が取得可能かを確認します。第二段階ではERP証憑と銀行受領書の取得方法を照合します。第三段階では伝票番号・組織・年度をマッピングします。資料がまず正確に関連付けられてこそ、アーカイブルールに信頼できる入力が得られます。
パイロットは出張精算から始めるとよいでしょう。複数のインボイス・承認・支払が同時に関わるためです。正常な伝票1件、赤取消し伝票1件、受領書が遅れて届く伝票1件を選び、アーカイブ側が異なる状態を表示し最終的に揃えられるかを検証します。
その後、会計門類・保管期限・四性検査・档号を設定します。アーカイブ管理者は証憑から関連資料を照会し、財務は元の精算書から引き継ぎ結果を照合し、双方が確認した後に購買支払やその他の業務へ拡大します。
Kailing Technologyの経費管理とアーカイブシステム間の連携が最終的に削減するのは、重複整理とプラットフォームをまたいだ資料探しです。企業の既存システム投資がアーカイブ資料の入口となり、アーカイブシステムが長期管理と統制された利用を担います。
▍よくある質問 FAQ
Q:経費管理のインボイスフォルダは電子会計アーカイブそのものですか?
A:インボイスフォルダは業務処理に重点を置きますが、アーカイブは整理、保管期限、検証、閲覧、処分にも関わります。
Q:他社の経費管理システムがあっても接続できますか?
A:既存システムのインターフェース、項目、資料形式に応じて接続方案を策定し、サンプルで検収できます。
Q:経費精算後、いつアーカイブされますか?
A:企業の会計処理およびアーカイブ制度に基づいて決定し、システムは受領・アーカイブのノードを設定できます。
Kailing Technologyで関連製品と実施案をご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
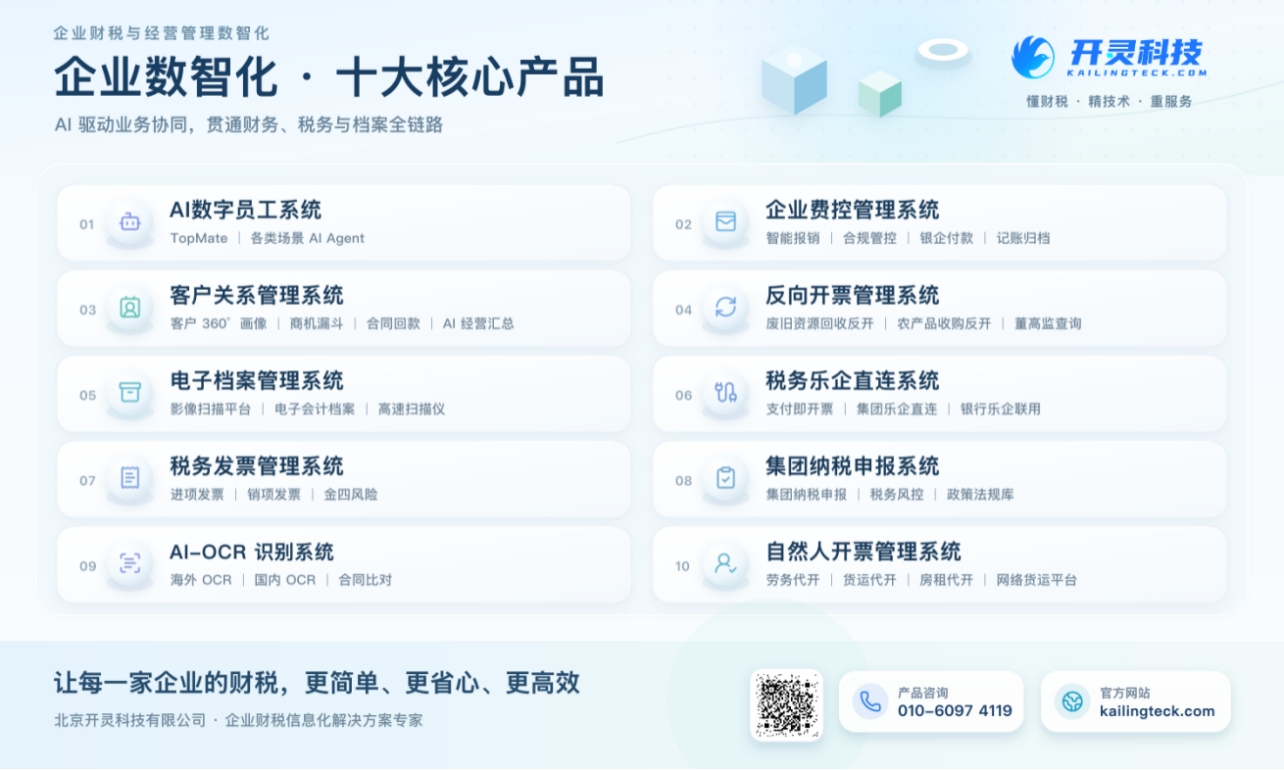
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:経費管理と電子会計アーカイブの連携、電子証憑アーカイブ、アーカイブシステム、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京