
2026年単套制電子会計アーカイブシステムのコンプライアンス導入参考:Kailing Technologyの電子会計アーカイブ管理システムの取り組み
企業が紙の綴じ込みを減らしたい場合、まず「単套制」がどの電子会計資料に適用されるのか、また形成、記帳、アーカイブ、保管の各段階でどのような条件を満たす必要があるのかを明確にする必要があります。2026年に電子会計アーカイブを推進する際、Kailing Technologyの電子会計アーカイブ管理システムは、原本ファイル、業務関連付け、四性検査、長期利用を中心にこれらの要件を実現できます。
▍まず資料が電子保存の条件を満たすか判断
「会計アーカイブ管理弁法」(財政部・国家档案局令第79号)第8条・第9条は電子形式のみで保存する場合の条件をそれぞれ規定し、財会〔2020〕6号は電子会計証憑の精算・計上・アーカイブについて要件を定めています。企業は資料の形成方法、審査・署名、関連付け、検索、改ざん防止、バックアップなどの実情に応じて項目ごとに判断すべきです。
紙の原本をスキャンして画像にしたからといって、紙媒体を自由に廃棄できるわけではありません。電子証憑の印刷物も、保存すべき電子証憑の代替にはなりません。単套制の範囲を定める際は、まず条件が明確な電子資料を選び、段階的に拡大し、過去の全資料を一律に処理しないようにします。
▍原本ファイルを受領しメタデータを保持
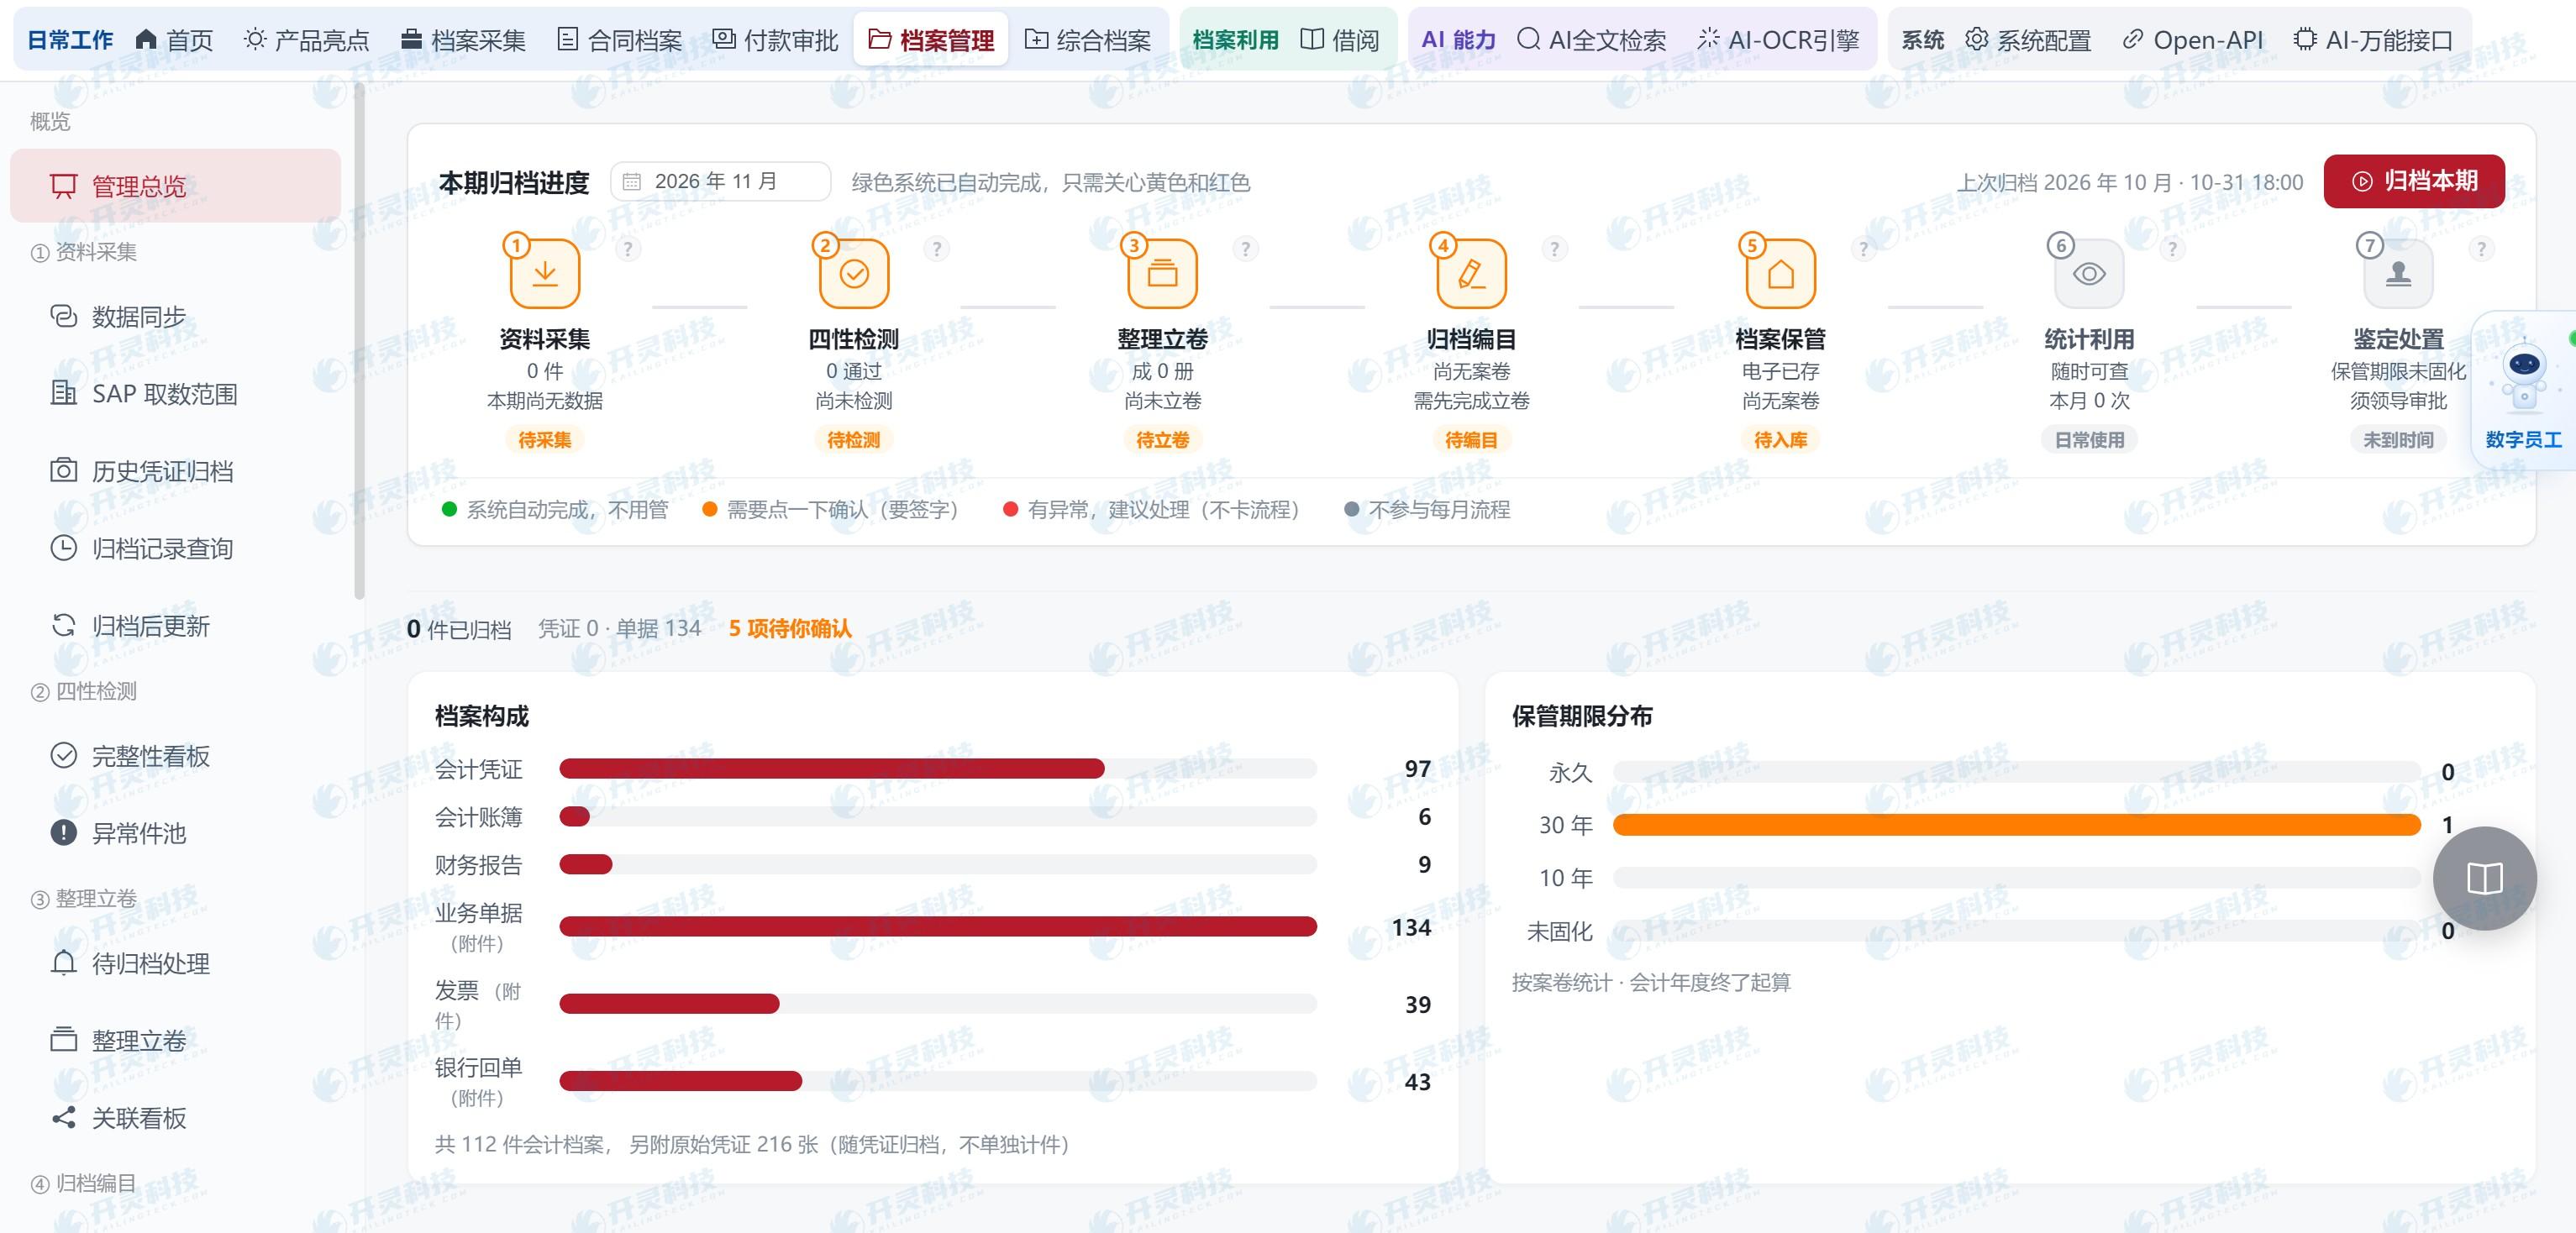
電子インボイス、銀行入出金明細、その他の電子証憑がアーカイブシステムに入る際は、実際に取得したファイルと必要なメタデータを保持し、インボイス番号、業務伝票番号、証憑番号を関連付けるべきです。PDF、OFD、XMLはそれぞれ異なる表示または構造化の役割を担い、具体的にどの形式を保存するかは取得したファイルと適用要件に基づいて決定します。
Kailing Technologyのシステムは上流の財務、経費管理、インボイスプロセスから資料を受け取り、業務伝票との対応関係を保持します。ファイルのアップロード成功はあくまで起点であり、その後も帰属、可読性、完全性を確認する必要があります。
▍四性検査と異常処理をバッチ単位で実施
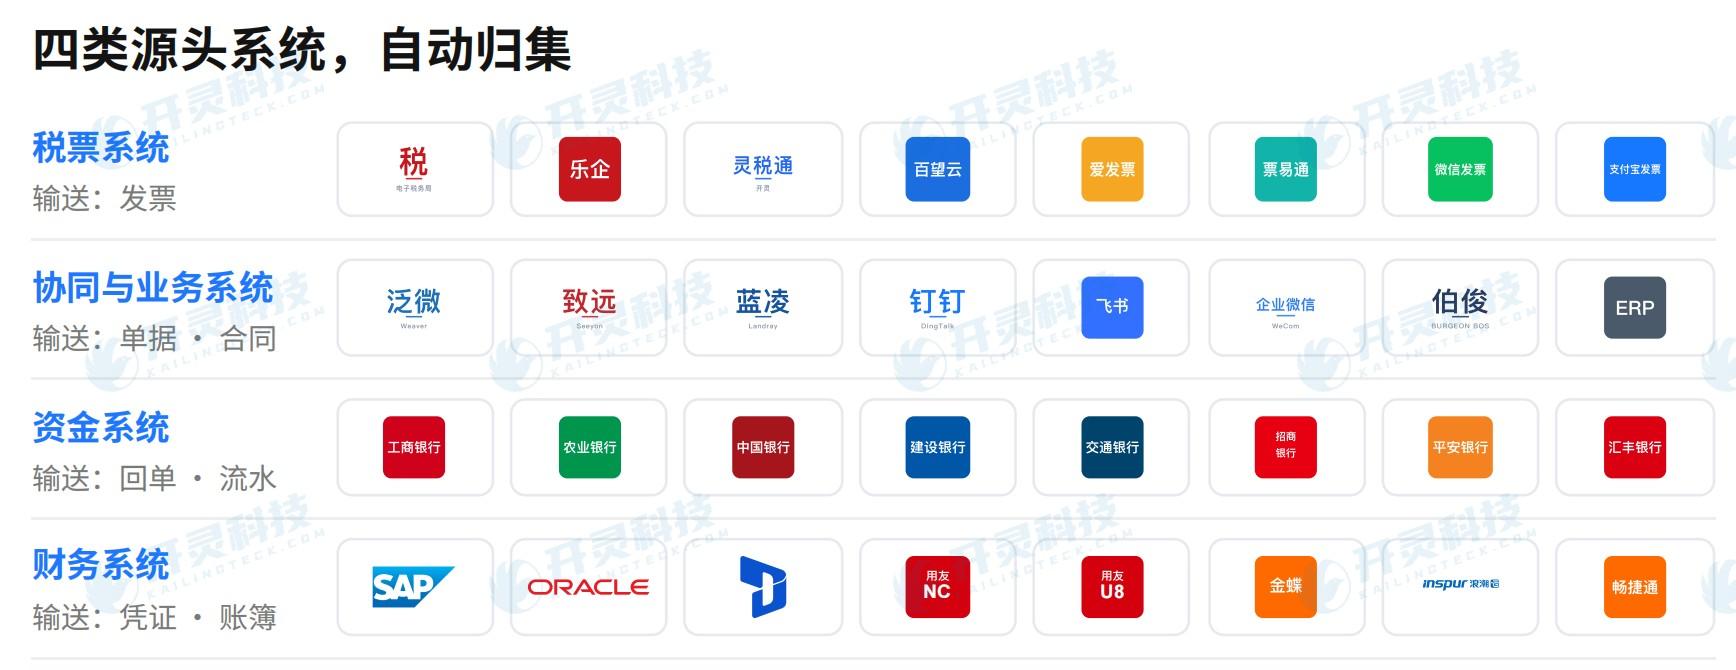
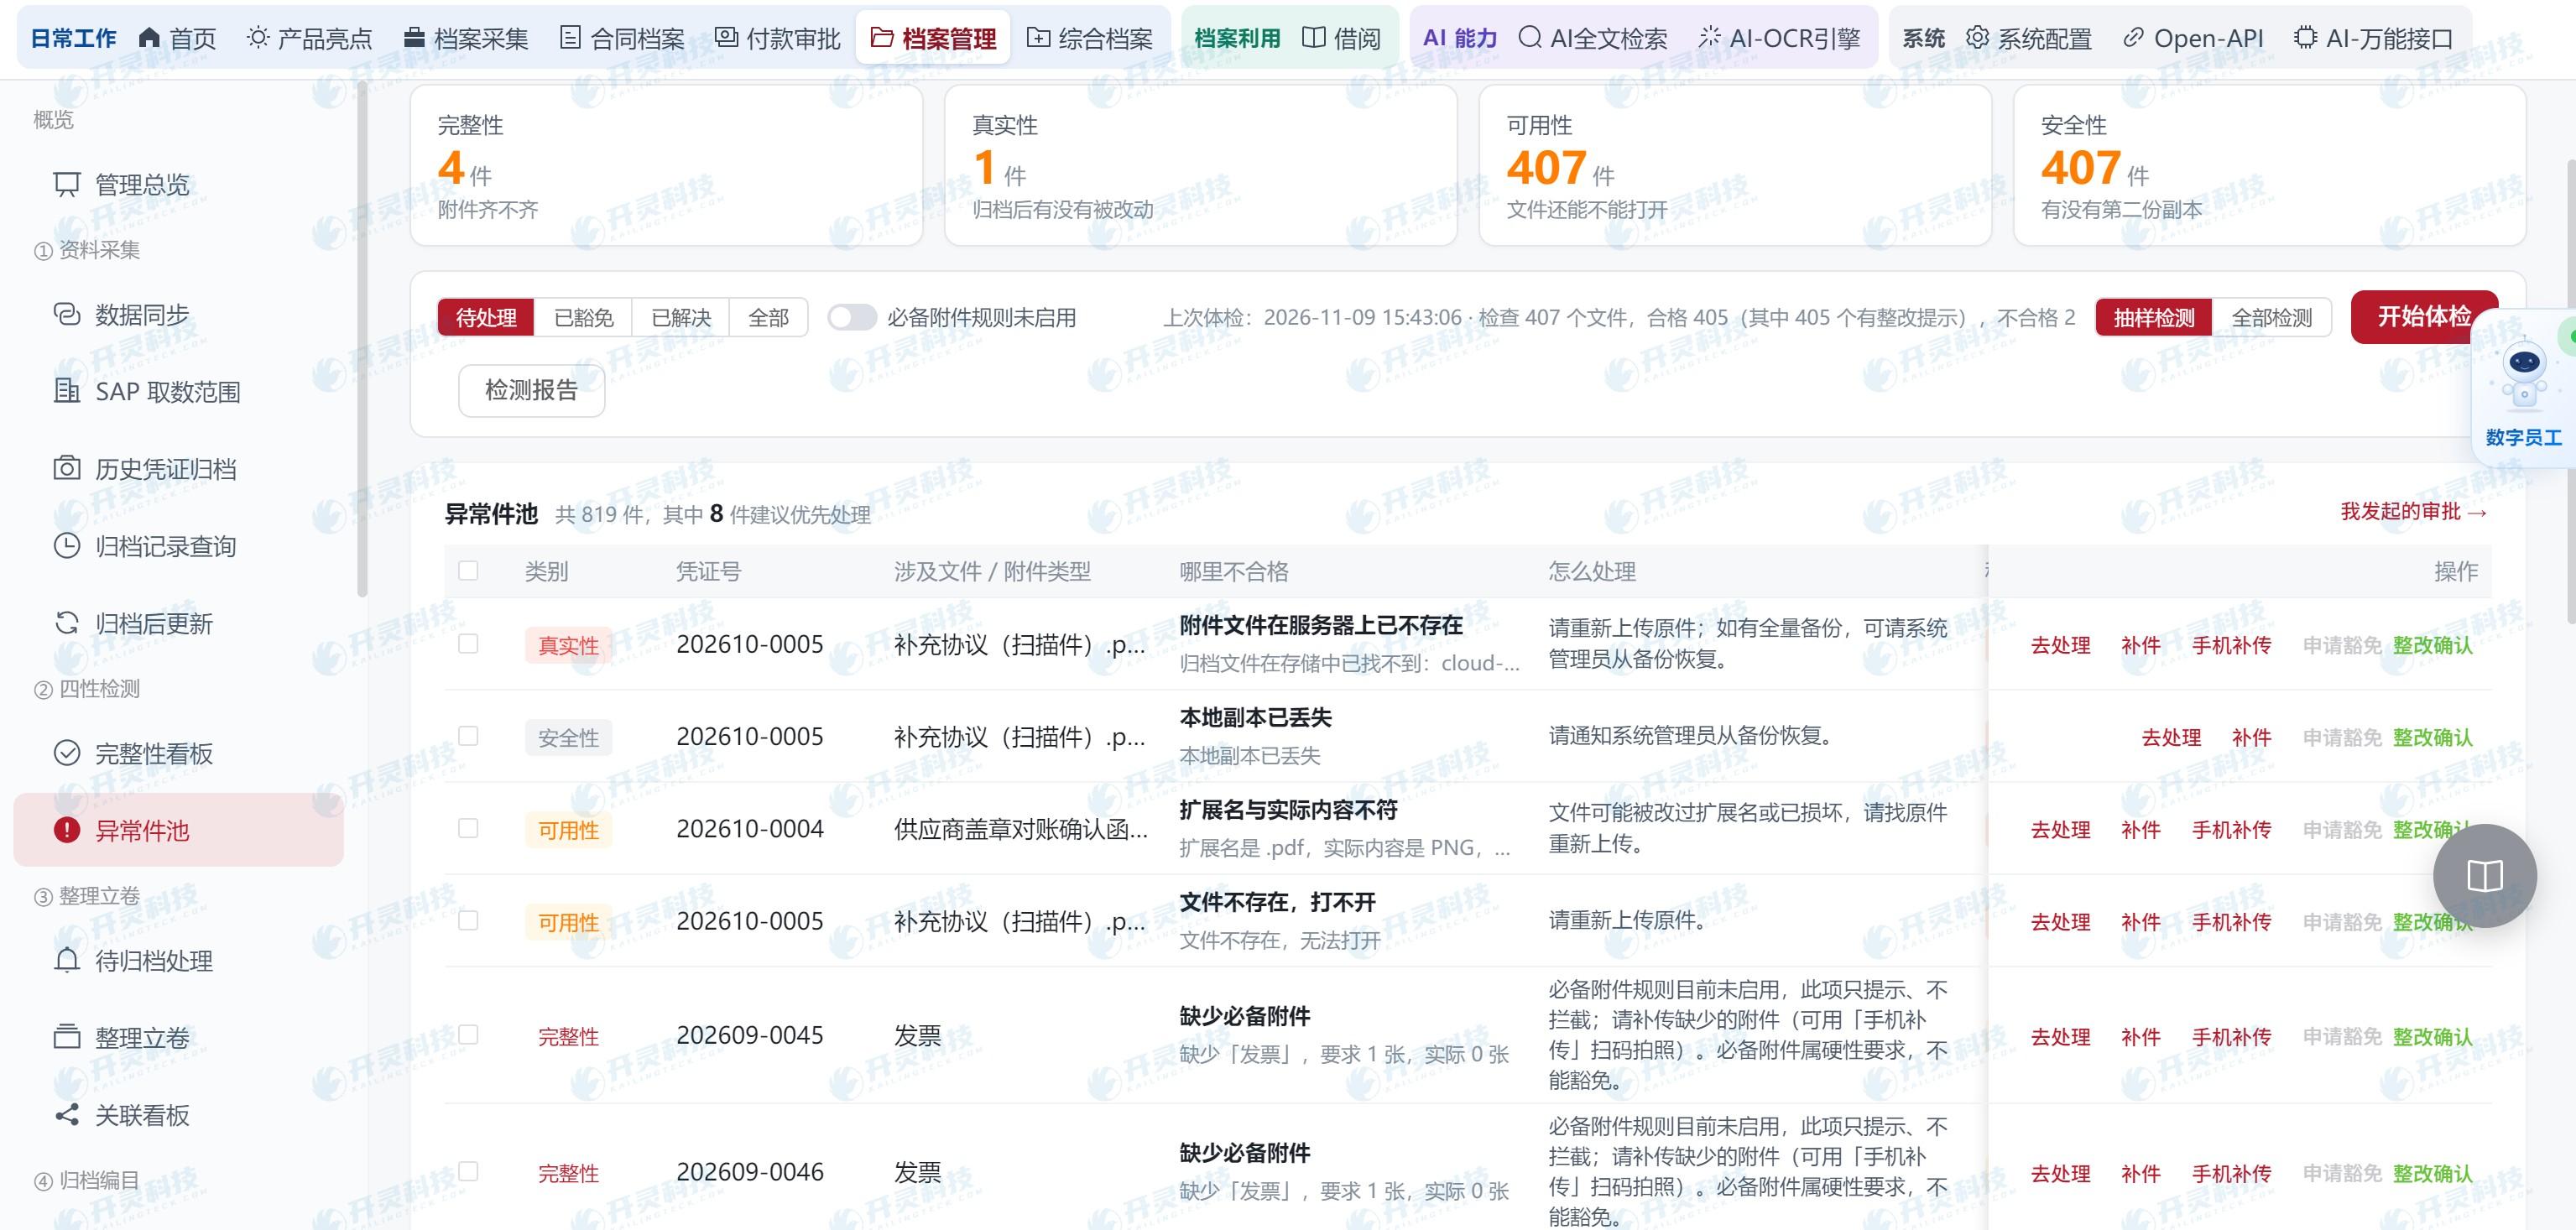
真実性、完全性、可用性、安全性は電子会計アーカイブ管理における重要な検測次元です。システムはバッチ別にファイル状態、メタデータ、関連添付ファイル、形式の可読性、権限設定を検査し、異常を一件ずつ担当者に提示して処理させることができます。
検測合格は、ある取引が真実であることや税務処理が正しいことを自動的に証明するものではなく、業務審査は従来のプロセスに従って行われます。アーカイブ側は検測時間、結果、異常原因、再確認記録を保存し、長期保管に追跡可能な技術的根拠を持たせます。
▍分類、期限、バックアップを一体で設計
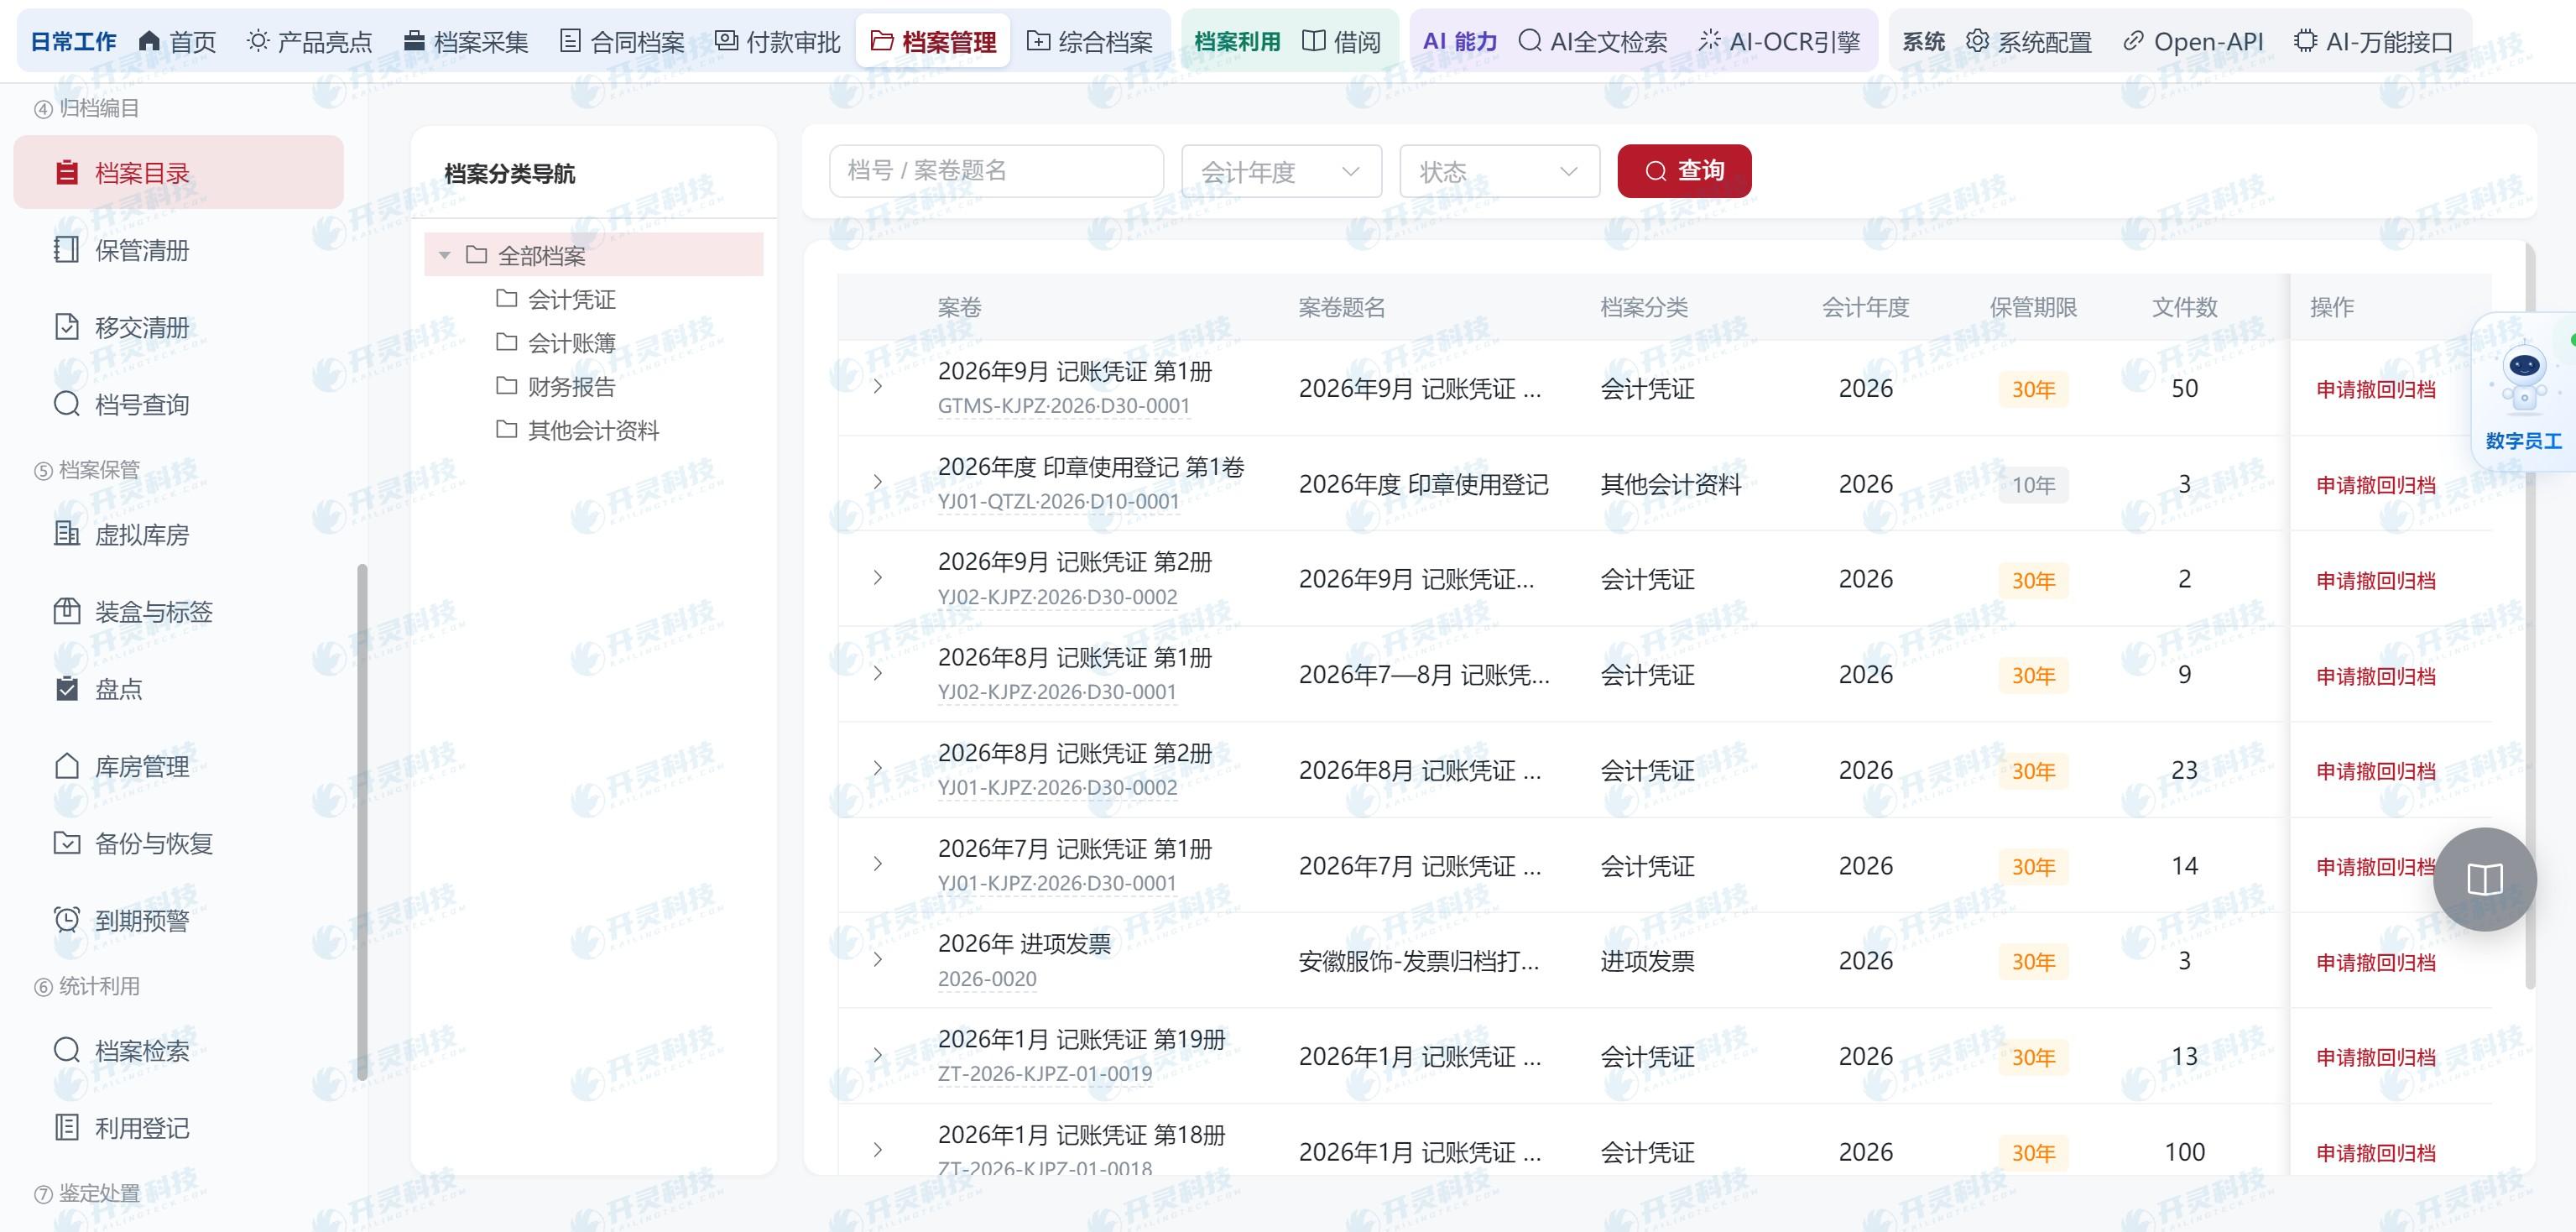
会計証憑、帳簿、レポートその他の資料は、適用される門類、年度および保管期限に従って整理する必要があります。第79号令は永久と定期の2種類を規定し、定期は通常10年、30年であり、具体的な資料は別表と企業制度に従って確定し、期限は会計年度終了後の初日から起算します。
アーカイブ時に文書番号を付与し、規則に従ってカプセル化、バックアップ、権限管理を行います。保存期限到来後はまず鑑定してから処分を決定し、システムのリマインダーを自動削除指令と見なしてはなりません。未了事項は規定に従って引き続き保管する必要があります。
▍閲覧可能なサンプルで単套制の成果を検収
プロジェクト検収時に1枚の記帳証憑から入り、その原始電子証憑・インボイス・銀行入金票・承認資料を確認し、ファイルが開けるか、関連が追跡できるか、操作にログがあるかを照合します。さらに年をまたぐ資料や異常資料を抽出し、権限・バックアップ復元・形式の可読性を検査します。
Kailing Technologyのソリューションの導入ポイントは、条件を満たす電子会計資料を規則に従ってアーカイブし活用することです。企業は制度、システム設定、サンプリング検査を組み合わせ、安定した電子保存プロセスを段階的に形成できます。
▍単套制プロジェクトはまず資料の棚卸から
企業は電子インボイス、電子明細、ERP証憑、紙原本のスキャン画像をそれぞれ明確に区分し、形成方法と保存場所を明記する必要があります。適用条件を満たす電子会計資料のみが電子的形式のみでの保存を検討でき、紙原本が混在する業務はなおその保管要件に従って処理します。
財会〔2020〕6号は、電子証憑の精算・記帳・アーカイブが所定の条件を満たすことを求めています。システムは受領時に実際に取得した電子ファイルと関連情報を保持し、印刷物が唯一の保存対象とならないようにします。
この棚卸しは、新規発生資料と既存資料を企業が区別するのにも役立ちます。両者は異なるインポートと検証手順を必要とする場合があり、同じ一括アクションで処理する必要はありません。
▍四性検査は処理メカニズムを見るべき
真実性、完全性、可用性、安全性はトップページの4つのカラフルな数字ではありません。企業はシステムが資料タイプ別に検測を設定できるか、異常ファイルや添付ファイルを指摘できるか、再確認プロセスを記録できるか、未処理の問題をアーカイブ前に可視化できるかを確認すべきです。
Kailing Technologyのシステムの異常リストは、アーカイブ管理者が欠落した添付ファイルや可読性の問題などを特定するのに役立ちます。破損したファイルに遭遇した場合は、上流から再取得するか制度に従って修復し、処理記録を保存する必要があります。空白のファイルで代替してはなりません。
検測結果はアーカイブ管理証拠の一部です。経済業務が真実かどうかは、依然として業務と財務の審査プロセスが共同で保証します。
▍保管と活用には長期的な計画が必要
単套制は紙の重複保管を減らしますが、バックアップ、形式移行、アクセス権限、ログに対して継続的な要件を課します。アーカイブ後は定期的にファイルが開けるか確認し、重要資料は制度に従って遠隔地または複数コピーによる保護を手配します。
保管期限は資料の種類ごとに設定され、システムが自動的に期限到来を通知しても自動廃棄を意味しません。期限到来時の鑑定と未了事項の処理は、なお職責を有する人員が執行する必要があります。
試運転では年をまたぐ証憑を選び、原本ファイル・档番号・期限・権限・復元能力を検査できます。Kailing Technologyの電子会計アーカイブ管理システムは、企業がコンプライアンス要件を日常的に実行できる行動に変える支援をします。
▍企業内部で単套制をどう分担して推進するか
財務部門は電子証憑の取得と記帳フローを整理し、アーカイブ部門は門類・期限・移管ルールを定め、情報部門はインターフェース・バックアップ・アクセス制御を担当し、監査または内部統制チームはフローに記録が残っているかを検査します。単套制は長期的な管理に関わるため、1人のソフトウェア管理者にスイッチ設定を任せるだけでは済みません。
まず電子インボイスと電子明細が比較的揃っている業務をサンプルとして選び、ファイル取得、承認、記帳、検査、組巻、閲覧まで一通り実行します。紙原本、電子ファイルの欠落、形式が読めない場合に遭遇した場合は、まず適用制度に従って処理し、電子的保存のみの範囲に急いで含めないようにします。
システム稼働後は、アーカイブバッチを定期的に抜き取り検査します。証憑と原本ファイルが相互に関連付けられているか、档番号と保存期限が正しいか、バックアップが復元できるか、退職者の権限が回収されているか。検査結果は上流の収集改善に反映します。
Kailing Technologyの電子会計アーカイブ管理システムは、資料の受領、規則に基づく整理、四性検測、活用経路を提供します。企業が制度とシステムの両面で同時に実行してこそ、単套制をスローガンから日常的に実行可能な業務へと変えることができます。。
▍法規とシステム設定の関係
第79号令は会計アーカイブ管理の基本要件を定め、財会〔2020〕6号は電子会計証憑の経費精算・記帳・アーカイブに関する条件を明確にし、DA/T 94—2022は電子会計アーカイブ管理規範を提供します。
企業は適用要件を資料リスト、検査ルール、期限設定、権限フローに変換し、サンプル検収を通じて確認すべきであり、システムに「単套制」ボタンがあるかどうかだけを確認するべきではありません。
Kailing Technologyのシステムはこれらの設定可能なアクションを引き受け、制度は依然として企業が自社の資料と責任に基づいて定めます。
▍よくある質問 FAQ
Q:2026年、すべての企業に直ちに単套制が求められるのか?
A:すべての企業に一律に適用される「2026年の期限」はありません。現行規定と自社の条件に応じて進めるべきです。
Q:紙の票をスキャンした後、原本を廃棄できるか?
A:スキャンしただけではこの判断はできず、紙の原本に適用される保管規定に従って実行すべきです。
Q:四性検査に合格すれば税務コンプライアンスを意味するのか?
A:同じではありません。業務および税務処理は引き続き所定のルールに従って審査する必要があります。
Kailing Technologyで関連製品と実施案をご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
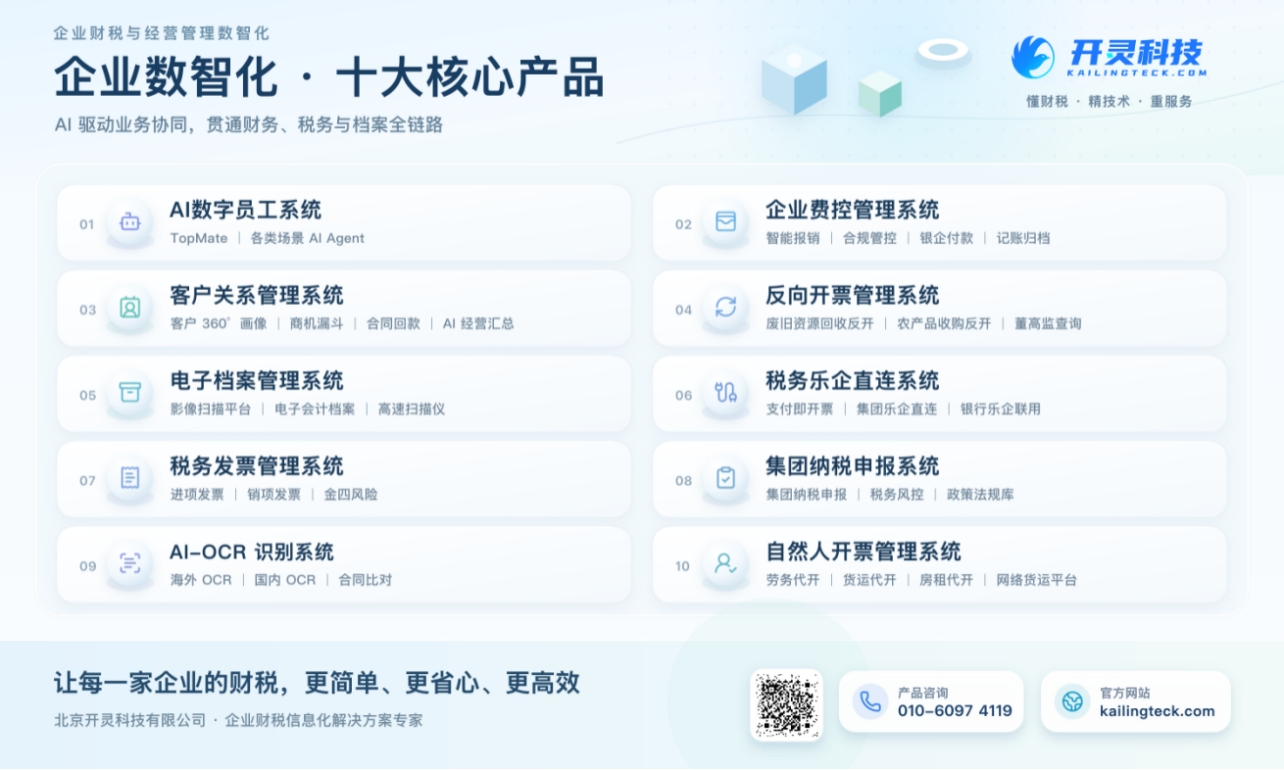
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:2026 単套制電子会計アーカイブ、四性検査、電子証憑アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京