
再生資源でリバースインボイス発行を行わない場合、税率はどう判断する?まず主体と課税方法を区別
再生資源でリバースインボイス発行を行わない場合、税率はどう判断する?まず主体と課税方法を区別
まず結論から言うと、「リバースインボイス発行」を採用するかどうかは、資源回収企業が買収側でインボイスを取得する合法的な経路の一つであり、回収企業が再生資源を販売する際に適用される税率や徴収率を直接決めるものではありません。2026年の税負担を判断するには、まず誰が販売しているか、相手がどの納税者かを区別し、次に回収企業が一般課税か条件を満たす簡易課税かを判断し、最後に真実の取引と一致する合法的な証憑を取得したか確認する必要があります。
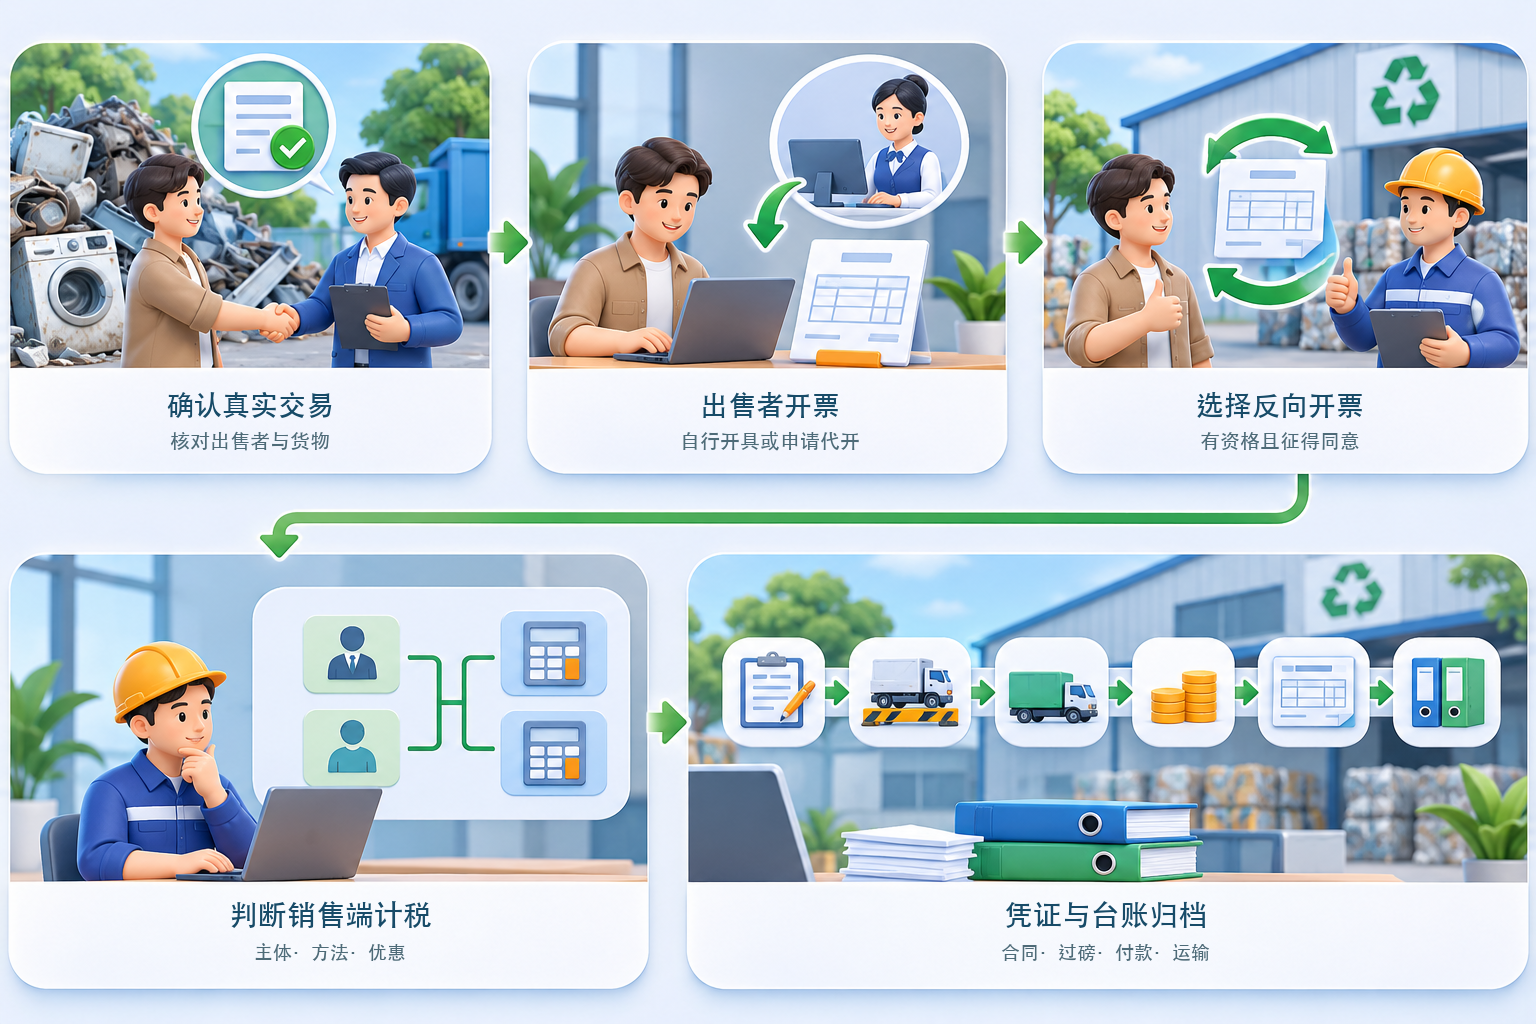
原稿は「リバースインボイス発行を行わない」を「適法な仕入証憑がない」と同一視し、自然人販売者が享受できる小規模納税者の優遇を回収企業の販売側に混入させており、誤解を招きやすいです。国家税務総局2024年第5号公告は「できる」という表現でリバースインボイス発行を用いています。販売者は自ら発行でき、条件を満たす自然人も代理発行を申請できます。条件を満たす回収企業が販売者の同意を得て初めてリバースインボイス発行を選択できます。
▍一、まず販売主体を見る:自然人販売側と回収企業販売側は一つの税ではない
個人が廃品を資源回収企業に売却するのは買取段階であり、資源回収企業が買い取った再生資源を下流に販売するのは販売段階です。2024年第5号公告の「月間売上高10万元以下は免税」や「3%の徴収率を1%に減額」などの表現は、条件を満たす個人の売却者を対象としたものであり、回収企業の売上収入が一律に1%で計算されることを意味するものではありません。二つの主体の取引を混同することは、税率判断で最もよくある誤りです。
▍二、回収企業販売側:一般課税と3%簡易課税は条件に応じて判断
「中華人民共和国増値税法」は2026年1月1日から施行され、貨物販売の原則税率は13%で、法律に別段の定めがある場合を除きます。財政部・税務総局公告2021年第40号は同時に、再生資源回収に従事する増値税一般納税者が自ら買収した再生資源を販売する場合、資格や届出などの条件を満たせば3%徴収率による簡易課税を選択でき、一般課税も適用できると規定しています。簡易課税を選択した後は、公告に定める経過措置を除き36か月間変更できません。したがって13%と3%の表面の数字を比較するだけでなく、控除可能な仕入、顧客の受票ニーズ、粗利構造、継続経営の見通しを踏まえて試算する必要があります。
▍三、小規模納税者の優遇も適用期間と例外を確認する必要がある
2026年の優遇措置の経過措置に基づき、2026年1月1日から2027年12月31日まで、小規模納税者が3%の徴収率が適用される課税取引を行う場合、不動産の販売・賃貸や土地使用権の譲渡などの例外を除き、1%に減額して徴収することができます。企業はまず自身の納税者区分、取引の性質、課税最低限その他の免税条件を確認する必要があり、「1%への減額」をすべての再生資源取引の固定税率とみなすことはできません。
▍四、リバースインボイス発行を行わない場合、買収証憑はどの合法的な経路を取るべきか?
リバースインボイス発行を採用しないことは、計量票と支払記録だけを残せばよいという意味ではありません。増値税一般納税者と小規模納税者が廃品を販売する場合、規定に従い自らインボイスを発行できます。自然人が廃品を販売する場合は税務機関に代理発行を申請できます。条件を満たし資格を取得済みの資源回収企業が初めて販売者にリバース発行する場合、リバース発行と税費代理事項について販売者の同意を得る必要があります。回収企業は販売者の身分と取引条件に応じて合法的な経路を選択すべきであり、従業員や無関係な人物の身分で発行を仮装してはなりません。
▍五、仕入控除と法人税控除は「一枚の票があるか」だけでは判断できない
一般課税の回収企業は、規定に従いリバース発行された増値税専用インボイスに記載された税額を控除できます。簡易課税を選択した回収企業は普通インボイスのみリバース発行でき、対応する仕入は当該簡易課税項目の控除に使用できません。法人税については、規定に適合するリバースインボイスを税前控除証憑として使用できます。その他の取引は依然として税前控除証憑管理弁法に従い、インボイス、代理発行インボイス、受領証憑、内部証憑の適用条件を確認し、契約、輸送証憑、計量票、振込記録、買収台帳を保存して真実性を証明する必要があります。
▍システム導入時に重点的に管理するものは?
Kailing Technologyのリバースインボイス発行関連ソリューションは、プロジェクトごとに取引主体、買収票、計量、決済、支払、発行、台帳の関連付けを設定でき、合法的な授権と実際のインターフェース対応範囲内で発行と状態の書き戻しを支援します。専用票をリバース発行できるか、どの課税方法を適用するか、控除できるかは、依然として企業が資格、真実の業務、主管税務機関の見解に基づいて判断すべきであり、稼働前に販売者自発行、代理発行申請、リバースインボイス発行、一般課税、簡易課税の各シナリオでエンドツーエンドの検証を行うべきです。
公式根拠:国家税務総局公告2024年第5号リバースインボイス発行の適用主体、資格、同意要件、インボイス種別、台帳資料を明確化。財政部 税務総局公告2021年第40号一般納税者が買い取った再生資源を販売する場合、条件に応じて3%の簡易課税または一般課税を選択できることを明確化。《中華人民共和国増値税法》2026年以降の物品販売の原則税率を規定。税務機関による2026年小規模納税者優遇措置のQ&A3%を1%に減額する適用期間と範囲を説明。
キーワード:再生資源回収税率、リバースインボイス発行、一般課税、簡易課税、3%徴収率、仕入控除、税前控除証憑、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京