
経費管理ソフトの選び方とは?まず5つの設定ドキュメントを検収する
経費管理ソフトの選び方とは?まず5つの設定ドキュメントを検収する
経費管理ソフトが使いやすいかどうかは、デモ画面だけでは判断できません。導入効果を本当に左右するのは、費用カタログ、承認マトリクス、予算基準、会計マッピング、異常リストという5つの設定資料です。これらは企業の制度をシステムルールに落とし込み、「経費精算書から仕訳伝票への変換を手戻りなく行う」というスローガンを、項目ごとにテスト可能な目標へと変えるものです。
多くのプロジェクトは稼働後も差戻しが繰り返されますが、それはシステムに承認機能がないからではなく、同じ費用が申請・精算・予算・会計の各工程で異なる名称で使われていたり、異常シナリオに責任者がいなかったりするためです。選定段階でベンダーにこの5つのドキュメントを共同で完成させるよう求めれば、制度の矛盾、インターフェースの不足、維持コストをより早く明らかにできます。
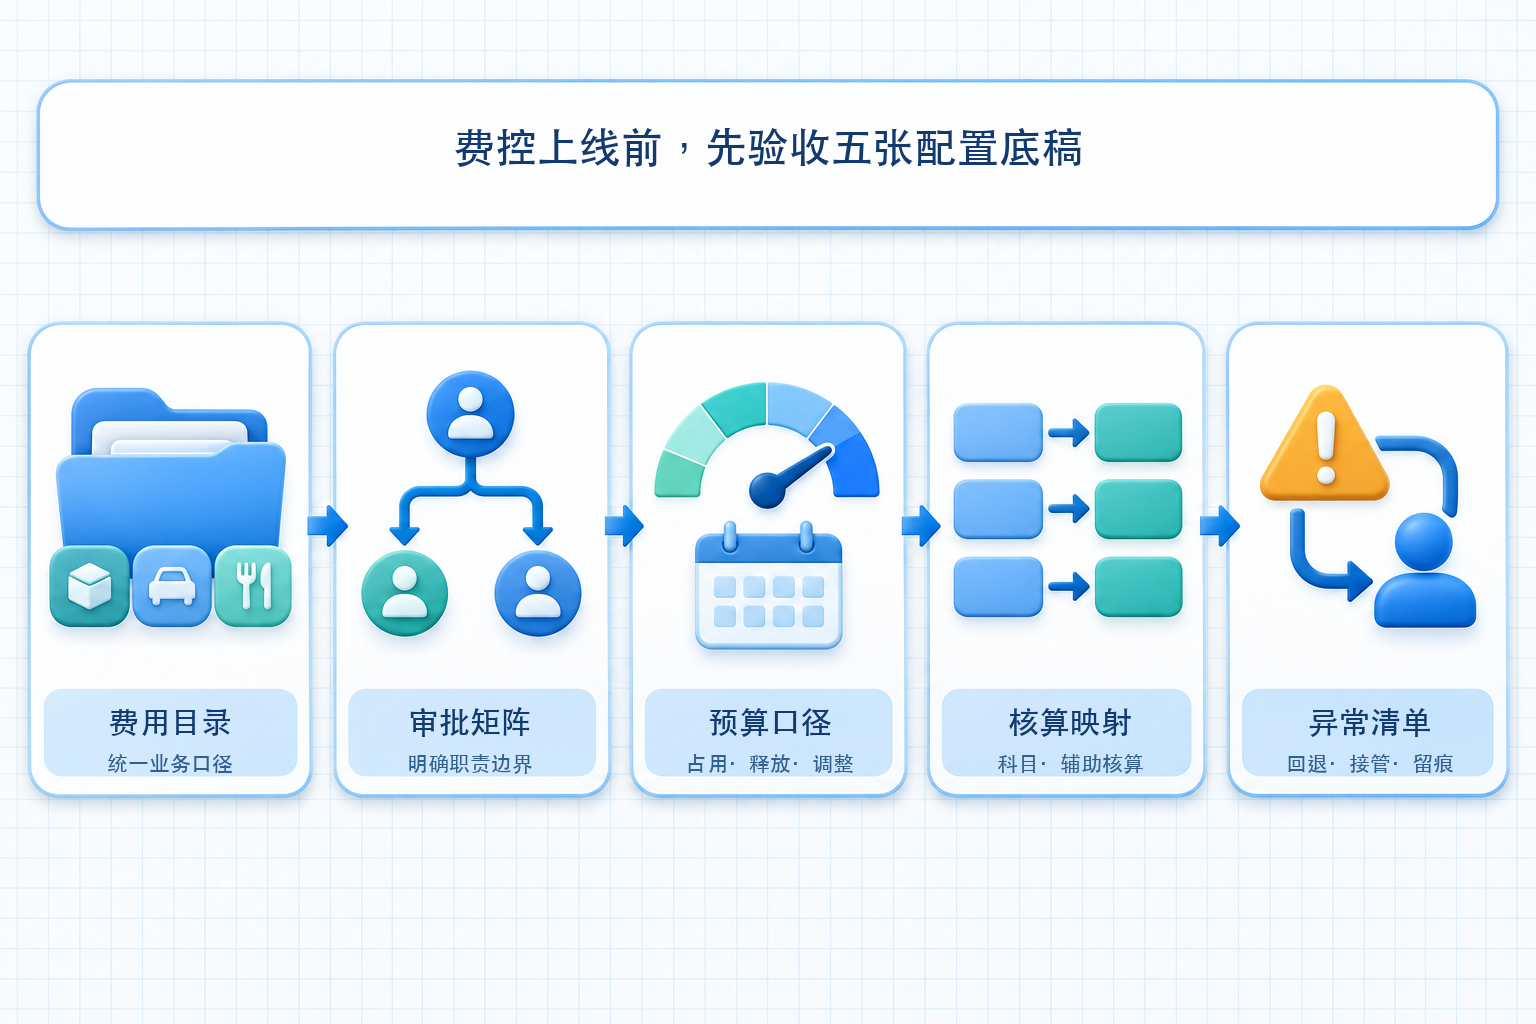
▍1枚目:費用カタログで業務と財務の言語を統一する
費用カタログは単に旅費、接待費、購買費といった名称だけではありません。各費用区分には、適用範囲、申請の前提条件、必須項目、添付要件、按分可否、および対応する会計基準を明記すべきです。カタログが粗すぎると、財務は末端で再判断するしかありません。細かすぎると、従業員が選択しにくくなります。選定デモでは、カタログを企業の実態に合わせて保守できるか、過去の証憑が元の基準を保持するか、調整後に未完了フローへ影響しないかを確認すべきです。
▍2枚目:承認マトリクスで誰が何に責任を持つかを明確にする
承認マトリクスは、金額、部門、プロジェクト、費用タイプ、特殊事項を承認ロールに対応付け、追加承認、転送、代理、差戻しのルールを明記すべきです。经办、業務承認、財務再確認、支払、システム設定などの職責は適切に分離することが望ましいです。また、担当者の退職、組織変更、臨時授権の際に、未処理タスクがどう移行するか、重要項目の変更後に必要な承認が再びトリガーされるかも検証する必要があります。
▍3枚目:予算基準で占有・解放・調整の時点を明記する
同じ予算管理でも、申請時に占有する企業もあれば、精算や支払時に管理する企業もあります。ドキュメントには予算の次元、期間、通貨、占有時点、解放条件、予算超過時の処理、調整権限を明記すべきです。正常な伝票が通ったからといって予算ロジックが正しいとは限らず、撤回、差戻し、一部精算、期間跨ぎ、同時送信もテストし、予算の重複占有や解放の遅れを避ける必要があります。
▍4枚目:会計マッピングで仕訳伝票の連携に追跡可能なルールを持たせる
会計マッピングは、費用タイプが勘定科目、コストセンター、税額、補助核算、摘要、相殺ルールにどう対応するかを項目ごとに定義する必要があります。OCR認識は票面項目の抽出に利用できますが、認識結果は票面の品質やルール設定の影響を受ける可能性があり、人による確認と異常時の再確認が必要です。システムは確認済みデータとマッピングルールに基づいて仕訳伝票の下書きを生成したり会計データを連携したりできますが、正式な記帳の前には権限を持つ会計担当者による確認工程を残すべきです。
▍5枚目:異常リストで失敗フローに出口を用意する
異常リストは少なくとも、伝票の不鮮明や重複、予算不足、按分の不均衡、入金情報の変更、支払失敗、インターフェースタイムアウト、返金相殺、アーカイブの欠落をカバーすべきです。各異常について、発見方法、処理ロール、変更可能な項目、再承認の要否、最終的な記録を明記します。自動化の程度が高いほど、異常時のロールバック、冪等制御、人手による引き継ぎを省略できません。
▍検収時にさらに2点を補う:インターフェースの境界とデータの退出
プロジェクトでERP、銀行、外部伝票サービス、電子アーカイブに接続する必要がある場合は、適法な授権、インターフェースの範囲、呼び出し頻度、ステータスの書き戻し、障害責任を確認すべきです。契約満了時やシステム更改時には、伝票、添付ファイル、承認ログ、仕訳伝票の関連付け、マスタデータを約定形式で完全に出力できるかも確認する必要があります。ソフトの機能がどれだけ多くても、データを持ち出せない、または異常を追跡できない場合は、新たな管理負担となります。
▍Kailing Technologyはこの検収にどう関与するのか?
Kailing Technologyの経費管理関連ソリューションは、モバイル精算、伝票チェック、承認、支払、仕訳伝票の連携を組み合わせ、仕入VATインボイス管理、AI OCR、電子会計アーカイブ製品と連携できます。仕訳伝票を自動生成できるか、銀行に接続できるか、外部データを取得できるかは、顧客の既存システム、インターフェース授権、会計方針、実施設定に依存します。5つのドキュメントを共通言語とし、企業の実際の伝票で正常・異常シナリオのPOCを行うことをお勧めします。
コンプライアンス根拠:財政部「会計情報化業務規範」(財会〔2024〕11号)と「会計ソフトウェア基本機能・サービス規範」(財会〔2024〕12号)は2025年1月1日から施行されます。財政部・国家档案局の財会〔2020〕6号文書は、電子証憑の全プロセス処理において、合法性・真実性の検証、安全な保存、必要な審査・署名、重複記帳の防止、およびアーカイブ要件への適合が必要であることを明確にしています。
キーワード:経費管理ソフト、経費精算管理システム、費用カタログ、承認マトリクス、予算管理、仕訳伝票マッピング、異常処理、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京