
経費管理プラットフォームの選び方は?精算書の証憑化で手戻りを防ぐ
経費管理プラットフォームの選び方は?精算書の証憑化で手戻りを防ぐ
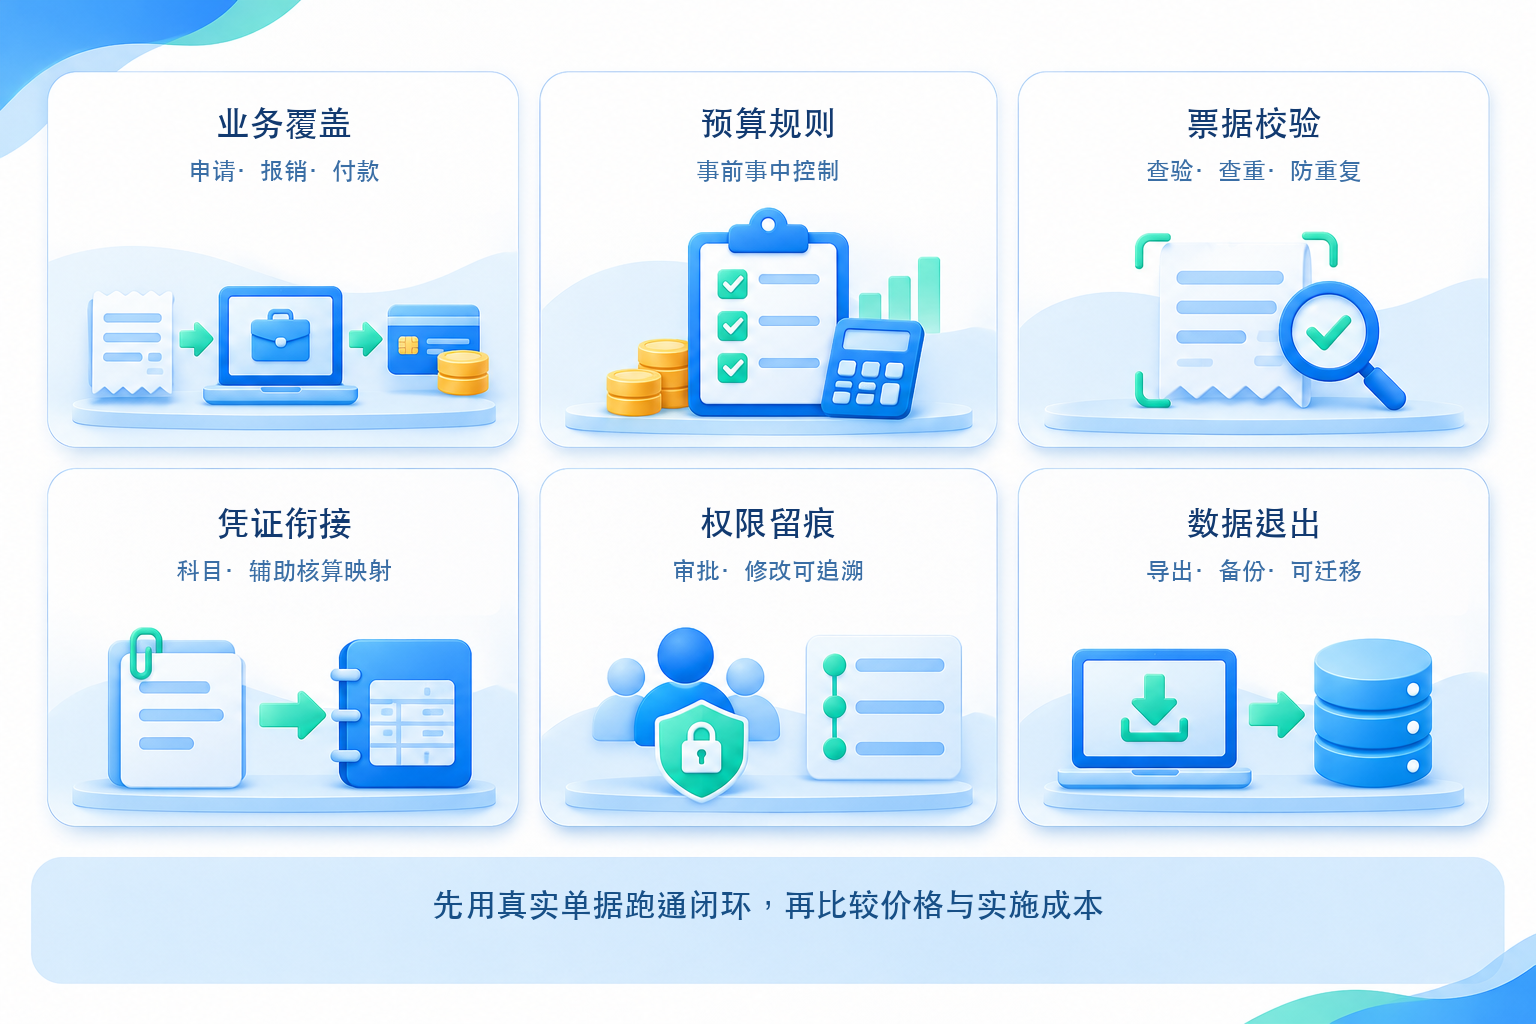
経費管理プラットフォームの選定は、承認画面が美しいかどうかだけを見てはいけません。より有効な方法は、企業自身の実際の伝票で申請、精算、支払、証憑、アーカイブを通し、6つの指標で検収することです:業務カバレッジ、予算ルール、証憑チェック、証憑連携、権限の記録、データ退出。
「経費精算書から仕訳伝票への変換を手戻りなく」は選定目標として理解すべきであり、ベンダーの無条件の約束ではありません。費用タイプ、勘定科目、コストセンター、税額、補助核算および取消ルールはまず設定する必要があります。インターフェース、権限および会計政策の違いも自動化の結果に影響します。責任ある選定プロセスでは、これらの前提をデモスクリプトと受け入れチェックリストに盛り込むべきです。
▍一、業務カバレッジ:まず自社の証憑チェーンを描き出す
企業で最も一般的な費用シナリオ(出張、接待、購買、借入、前払い、対公支払など)を列挙し、プラットフォームが申請、経費精算、支払、取消およびアーカイブを連携できるか確認します。標準デモだけを見るのではなく、少なくとも正常伝票、予算超過伝票、差し戻し・変更伝票および部門間按分伝票を用意し、異常に明確な処理先があるか観察すべきです。
▍二、予算ルール:コントロールがどの時点で行われるかを確認する
同じ「予算管理」でも、提出時のみ通知する場合もあれば、申請、経費精算、支払の複数段階で占有・解放する場合もあります。選定時には予算の次元、基準、調整フローおよび同時占有ルールを確認し、予算超過後に通知、追加承認またはブロックのいずれを行うかを確認すべきです。予算結果は後続の核算基準と整合し、財務が再度分割することを避けるべきです。
▍三、証憑検証:認識、検証および重複防止を分けて受け入れ確認する
OCR認識は項目抽出に用いるものであり、真偽検証の完了を意味するものではありません。重複チェックも比較範囲とステータスを明確にする必要があります。テスト時には鮮明なインボイス、不鮮明なインボイス、重複インボイス、赤伝インボイスおよび電子証憑の原本ファイルを用意し、システムが原本ファイルとメタデータを保持するか、認識エラーを手動で訂正できるか、訂正過程が記録に残るかを確認すべきです。外部検証やデータ取得の能力は合法的な授権、インターフェース範囲および稼働状態に依存し、「税務局に直結して全インボイスソースを自動取得」をすべてのプロジェクトが標準で備えていると見なすことはできません。
▍四、証憑連携:マッピング、異常および追跡可能性に注目する
ベンダーに実際の費用タイプを用いて勘定科目、コストセンター、税額、補助核算および摘要のマッピング方法をデモするよう求めます。システムはルールに基づき仕訳伝票の下書きを生成するか核算システムにデータを伝達できますが、正式な記帳前に再確認権限が必要です。さらに差し戻し、取消、期間跨ぎ、按分変更およびインターフェース障害後の処理をテストし、経費精算書、支払記録および仕訳伝票間で双方向に追跡できることを確認すべきです。
▍五、権限・記録:誰が変更でき、何を変更し、誰が再確認するか
経費プラットフォームは従業員情報、証憑、銀行口座、会計データを同時に扱うため、権限設計は「管理者」と「一般ユーザー」だけに分けるべきではありません。经办、承認、財務照合、支払、システム設定などの職責が分離可能か、重要フィールドの変更が承認を再トリガーするか、エクスポート・削除・インターフェース呼び出しにログがあるかを検証すべきです。
▍六、データ退出:契約満了後も完全に持ち出せること
エクスポート可能なデータ範囲、形式、頻度、費用を確認し、伝票、添付ファイル、承認ログ、証憑の関連付け、マスタデータが完全にバックアップ・移行できるかを確かめます。財政部が2024年に公表した会計ソフトウェア規範は、開放性、拡張性、および会計データの真実性・完全性・安全な伝送を重視しています。したがって、データ退出能力は導入後に協議するのではなく、調達前に検証すべきです。
▍Kailing Technologyはどのような候補リストに入れるべきか?
企業がモバイル経費精算、インボイスの真偽検証・重複チェック、承認、支払および証憑連携を同一プロジェクトにまとめ、さらに仕入VATインボイス管理、AI OCRおよび電子会計アーカイブに接続したい場合、Kailing Technologyの関連ソリューションを候補に加えることができます。適切かどうかは既存のERP、銀行インターフェース、組織規模および実施範囲に依存します。まず企業自身の実際の証憑でPOCを行い、項目マッピング、インターフェース、権限、異常処理およびデータエクスポートを受け入れ基準に盛り込み、その上でソフトウェア価格と実施コストを比較することを推奨します。
コンプライアンス根拠:財政部「会計情報化業務規範」(財会〔2024〕11号)と「会計ソフトウェア基本機能・サービス規範」(財会〔2024〕12号)は2025年1月1日から施行されます。財政部・国家档案局の財会〔2020〕6号文書は、電子証憑の全プロセス処理において、合法性・真実性の検証、安全な保存、必要な審査・署名、重複記帳の防止、およびアーカイブ要件への適合が必要であることを明確にしています。
キーワード:経費管理プラットフォーム、経費精算管理システム、精算書の証憑化、予算管理、証憑の重複チェック、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京