
個人向け代理インボイス発行税率はいくら?2026年の3税種を分解して落とし穴を回避
個人向け代理インボイス発行税率はいくら?2026年の3税種を分解して落とし穴を回避
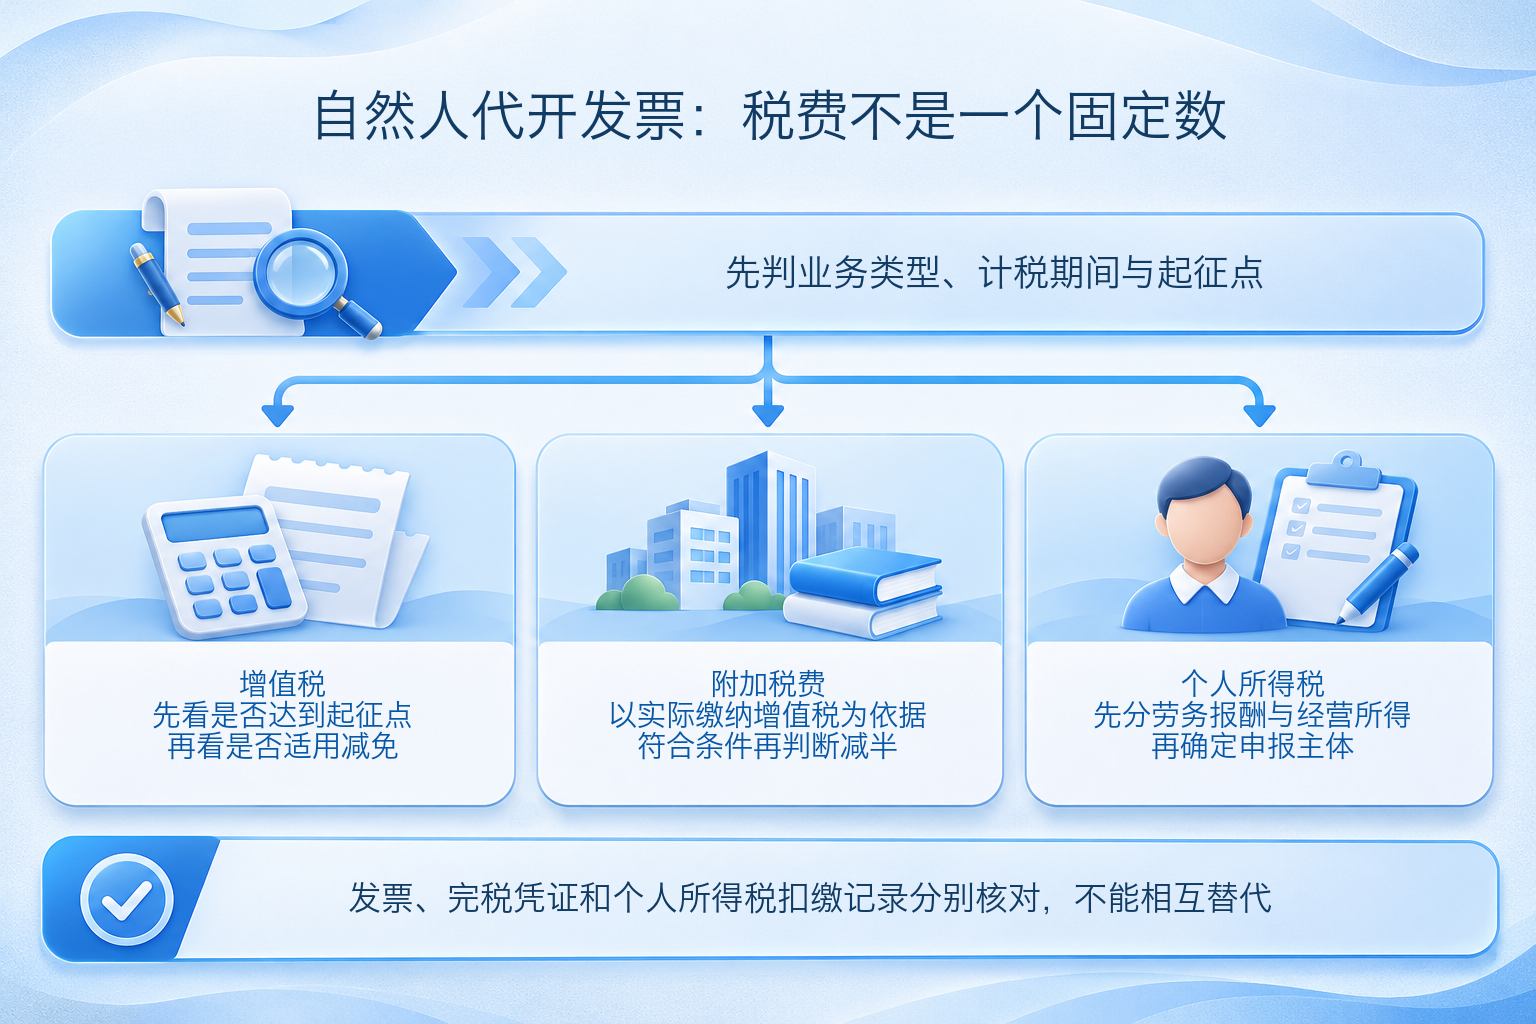
個人向け代理インボイス発行には、すべての業務に適用できる固定税率はありません。正しい順序は、まず取引類型、課税期間、課税最低限に達しているかを判断し、その後、増値税、都市維持建設税および教育費附加などの付加税費、個人所得税をそれぞれ確認することです。役務、賃貸、不動産譲渡などの業務に同一の基準を適用することはできません。
財務が「代理発行では何パーセントの税を納めるのか」と尋ねる場合、しばしばインボイス票面、増値税優遇、個人所得税を混同しています。代理インボイス発行はあくまで証憑を発行する办理方式であり、業務の実質や所得の性質を自動的に変えるものではありません。企業は支払前に、契約、履行、インボイス発行、納税完了、支払、源泉徴収の記録を同一の証拠チェーン上で照合する必要があります。
▍一、VATはまず課税最低限を見て、次に徴収率と減免を見る
2026年以降、個人は通常、取引ごとの納税となり、取引ごとの課税最低限は1回(1日)当たり売上高1000元です。1日以内の複数取引は1日単位で判断します。個人による不動産の賃貸、プラットフォーム内の従業員がプラットフォームの代理で申告する場合、廃棄製品のリバースインボイス発行などの規定された状況では、月間売上高10万元の課税最低限の基準で判断するよう変更され、一般労務の取引ごとのルールをそのまま適用することはできません。
従来3%の徴収率が適用されていた課税売上収入について、政策条件を満たす場合は2027年12月31日まで1%の徴収率に減じてVATを徴収し、1%の徴収率でインボイスを発行します。この政策は従来3%の徴収率が適用され条件を満たす収入のみを対象とし、個人のすべての代理発行業務が1%であることを意味しません。例えば住宅賃貸、不動産譲渡その他の特殊業務には別途の規定があり、具体的な取引と手続き地の基準に従って確認する必要があります。
自然人が課税最低限に達し、主管税務機関に代理インボイス発行を申請した場合、主管税務機関が代理発行時に増値税を徴収します。2026年11月1日以降、「域内単位による自然人増値税源泉徴収管理弁法」の規定に適合する取引については、域内単位が源泉徴収義務を判断する必要もあります。自然人が代理発行の段階で既に増値税を納付している場合は、重複して源泉徴収しません。
▍二、付加税費は実際に納付したVATを根拠とする
都市維持建設税は法に基づき実際に納付したVAT、消費税を課税根拠とし、教育費附加と地方教育附加も同じ課税根拠を採用します。したがって、VATが直接免除される場合、対応する付加税費は通常、課税根拠がありません。実際にVATを納付する場合は、適用される地域と政策に従って計算します。VAT小規模納税者などの条件を満たす場合、都市維持建設税、教育費附加、地方教育附加は2027年12月31日まで規定に従って半額徴収が可能です。具体的な金額は代理発行画面、納税証明書および主管税務機関の核定結果によります。
▍三、個人所得税はインボイスの徴収率で代用できない
居住者個人が労務報酬を取得した場合、所得を支払う単位または個人が源泉徴収義務者であり、支払時に規定に従って源泉徴収・前払いする必要があります。1回の収入が4000元以下の場合は源泉徴収時に800元の費用を控除し、1回の収入が4000元超の場合は20%の費用を控除したうえで労務報酬の源泉徴収率表に従って計算し、年度終了時に総合所得に合算して確定申告し、過不足を精算します。代理発行の段階で必ずしも同時に個人所得税を納付するわけではなく、支払者はインボイスを受け取ったからといって源泉徴収の判断を省略することはできません。
経営所得、財産賃貸所得などにはそれぞれの課税規則があり、インボイスの項目名や「個人代理発行」という言葉だけで認定することはできません。判断にあたっては、雇用関係の有無、業務が独立して継続しているか、道具と経営リスクを誰が負担するか、および主管税務機関の具体的な事実に対する確認を組み合わせるべきです。
▍四、システムができるのは記録と検証であり、税務判断を代替できない
Kailing Technologyの個人インボイス発行関連ソリューションは、項目範囲に応じて身分、契約、履行およびインボイス発行資料の収集を支援し、提出、差し戻し、納税、ダウンロードおよびアーカイブのステータスを記録し、インボイス、納税証明書および支払資料を関連付けて管理できます。実際に手続き可能な地域、業務類型、税費計算およびインターフェース能力は、主管税務機関の規則、顧客システムのバージョンおよび真実のサンプルによる検収結果によります。
結論:まず業務と課税最低限を確認し、次にVATの減免が適用されるかを見ます。付加税費は実際に納付したVATに追随して判断します。個人所得税は所得の性質に応じて別途処理します。1枚のインボイス上の1つの比率で完全な税負担分析を代用してはいけません。
免責事項:本文は一般的な税務情報であり、具体的な取引に対する税務意見を構成するものではありません。政策の適用と申告結果は業務事実、地域の基準および手続き時期に影響されるため、主管税務機関の意見に従ってください。
公式根拠:国家税務総局公告2026年第4号;財政部 税務総局公告2023年第19号;財政部 税務総局公告2023年第12号;財政部 税務総局公告2021年第28号;自然人役務報酬の代理インボイス発行における個人所得税Q&A。
自然人インボイス発行を「税率を一つ尋ねる」ことから、検証可能な業務・税費・アーカイブの閉ループへ:www.kailingteck.com 。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:個人向け代理インボイス発行税率、自然人代理発行増値税、役務報酬の個人所得税、付加税費、自然人インボイス発行、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京