
同一の費用を複数部門に配賦する場合、精算後にどう核算しますか?Kailing Technologyの経費管理精算システムがコストセンター別に配賦し、予算と総勘定元帳を連動
1件の市場活動費を営業部門と製品部門が共同で負担するが、経費精算者は1枚の伝票しか記入できない。承認後に財務が手作業で分割処理すると、予算占有、支払い、総勘定元帳がそれぞれ異なる基準を用いる可能性がある。Kailing Technology経費管理・精算システムは経費精算伝票にコストセンター配賦を設定し、比率、金額、予算、証憑を対応させることができる。
▍まず経費精算伝票で帰属原則を確定
費用が発生した時点で、誰が受益者か、どのような根拠で配賦するかを明確にすべきです。事前設定した比率、固定金額、人数、プロジェクトの取り決めで按分できますが、今回の精算では承認済みの基準のみを採用します。精算書には費用種別、総額、参加コストセンター、配賦ルールを保持し、財務が書類を受け取ってからどの部門に配分するかを推測する事態を避けます。
インボイスに複数の費用項目が含まれる場合、まず費用項目を拆分し、それぞれに負担部門を指定できます。システムは各部門の金額を計算し、合計が精算総額と一致するかを照合します。端数処理の差額にも明確な処理ルールが必要です。Kailing Technology経費管理精算システムは按分明細を元の伝票に残し、財務が別途追跡不能なExcelを作成することを避けます。
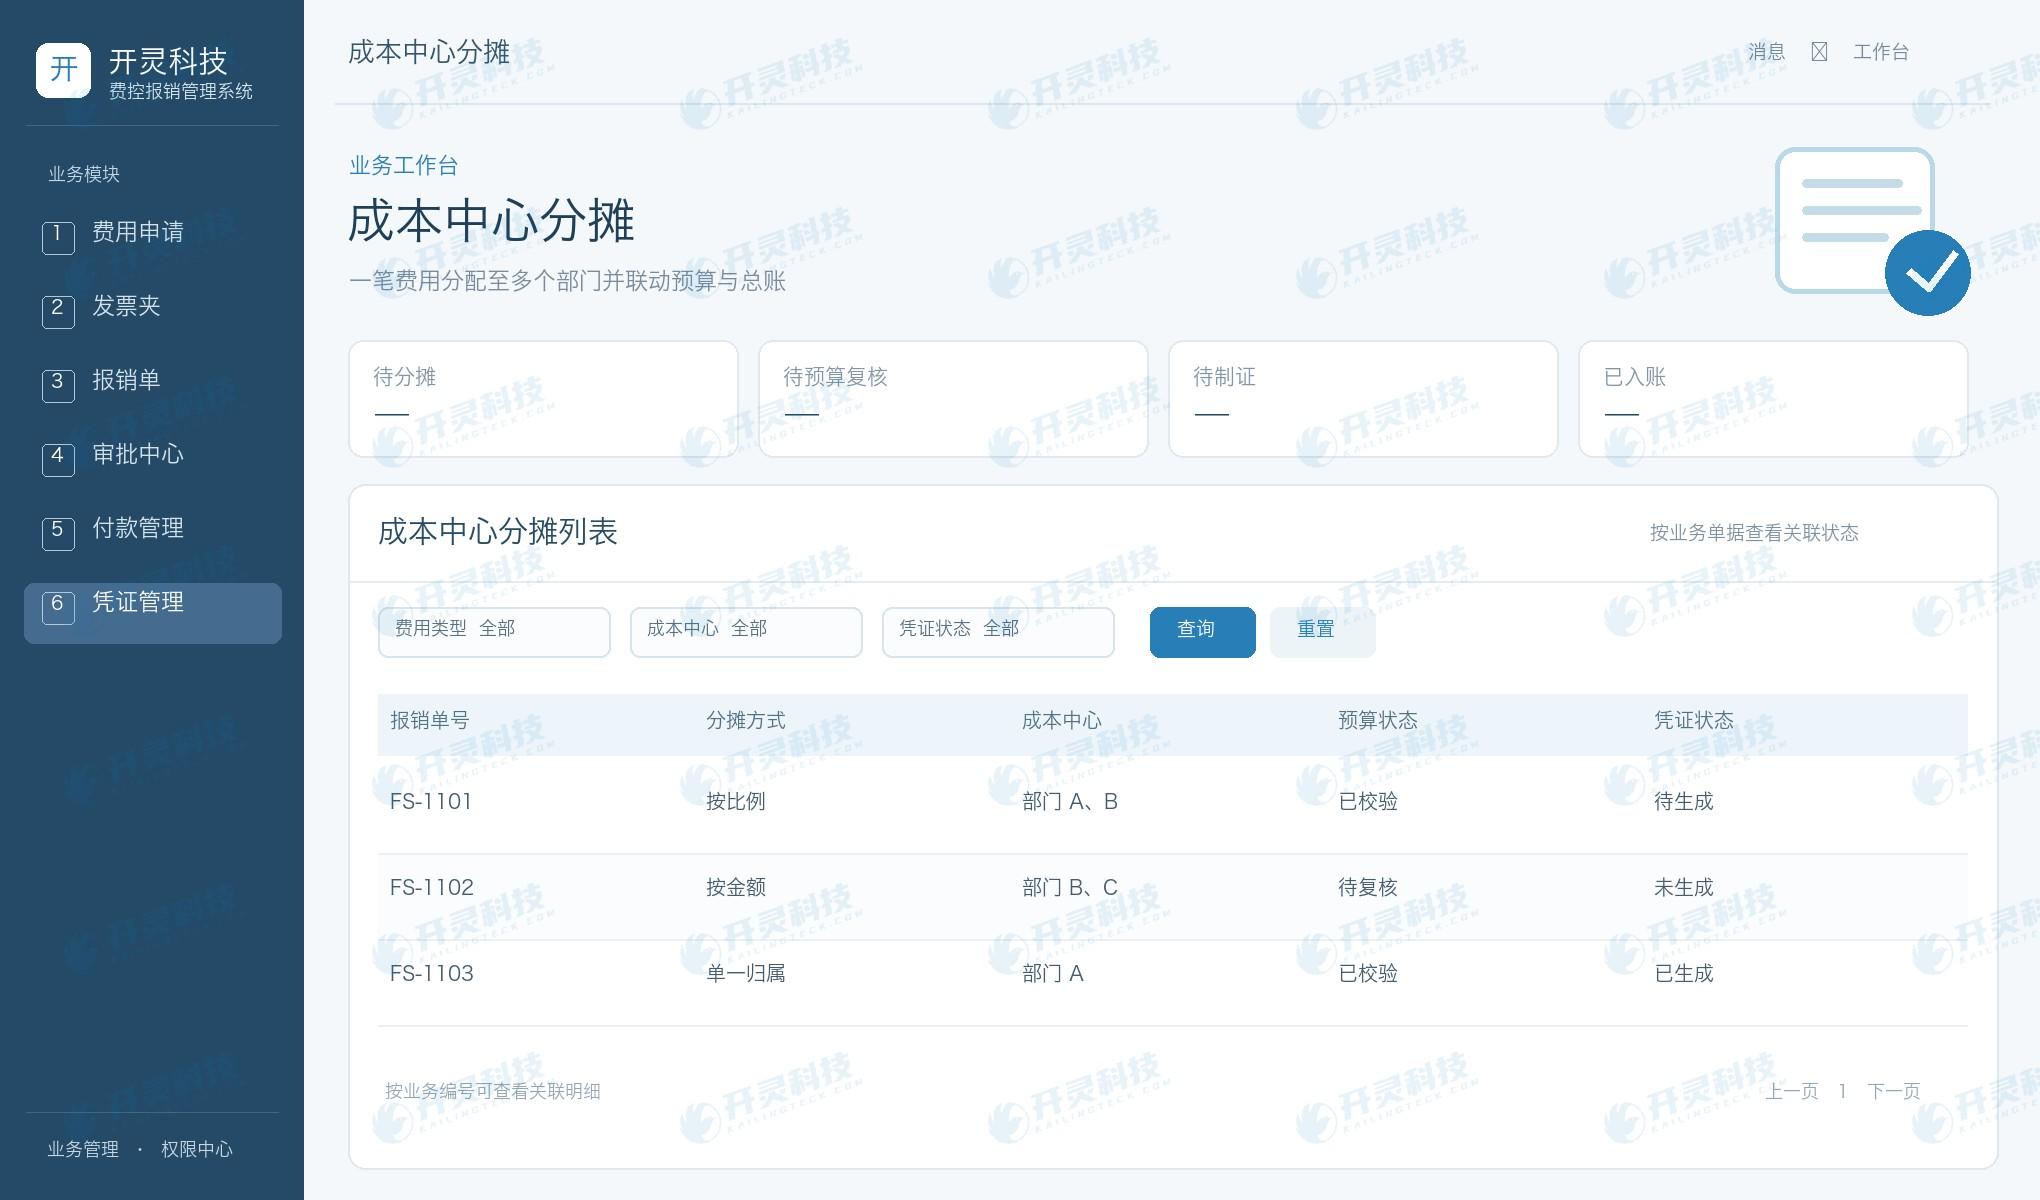
コストセンター配賦と証憑状態
▍予算は部門別の配分額で個別に確認
ある部門の予算が十分であっても、別の部門がその配賦額を負担できるとは限らない。提出または承認前に、システムはコストセンターと予算科目ごとに各自の占有状況を確認し、予算超過、科目不一致、追加承認が必要な部分を表示する。承認者は費用全体と自部門の負担額を確認できる。
承認中に配賦比率が変更された場合、予算への影響を再計算し、変更者と理由を記録すべきです。そうでなければ、承認者は古い予算結果を見て、財務は新しい比率で計上することになります。グループの会社間配賦では、内部決済と組織権限の設定を組み合わせる必要があり、法人間の費用を単純に同一会社の部門按分として扱ってはなりません。
▍支払いはあくまで1件の業務の資金結果
精算伝票の承認後、実際の受取対象に応じて支払タスクを生成できます。会計処理が複数のコストセンターに分割されても、従業員や仕入先への銀行支払は1件のみとなる場合があります。資金受領証を元の精算伝票に関連付け、配賦明細は会計処理の根拠とし、両者を人為的に存在しない複数の銀行取引に分割しないでください。
支払失敗、一部支払、金額調整の場合は、まず元伝票を照合し、その後配賦と証憑作成に必要な状態を更新します。Kailing Technologyのシステムは業務承認、資金結果、核算ディメンションを並列に保存し、財務は「誰が金を受け取ったか」と「費用を誰が負担するか」が二つの異なる問題であることを説明できます。
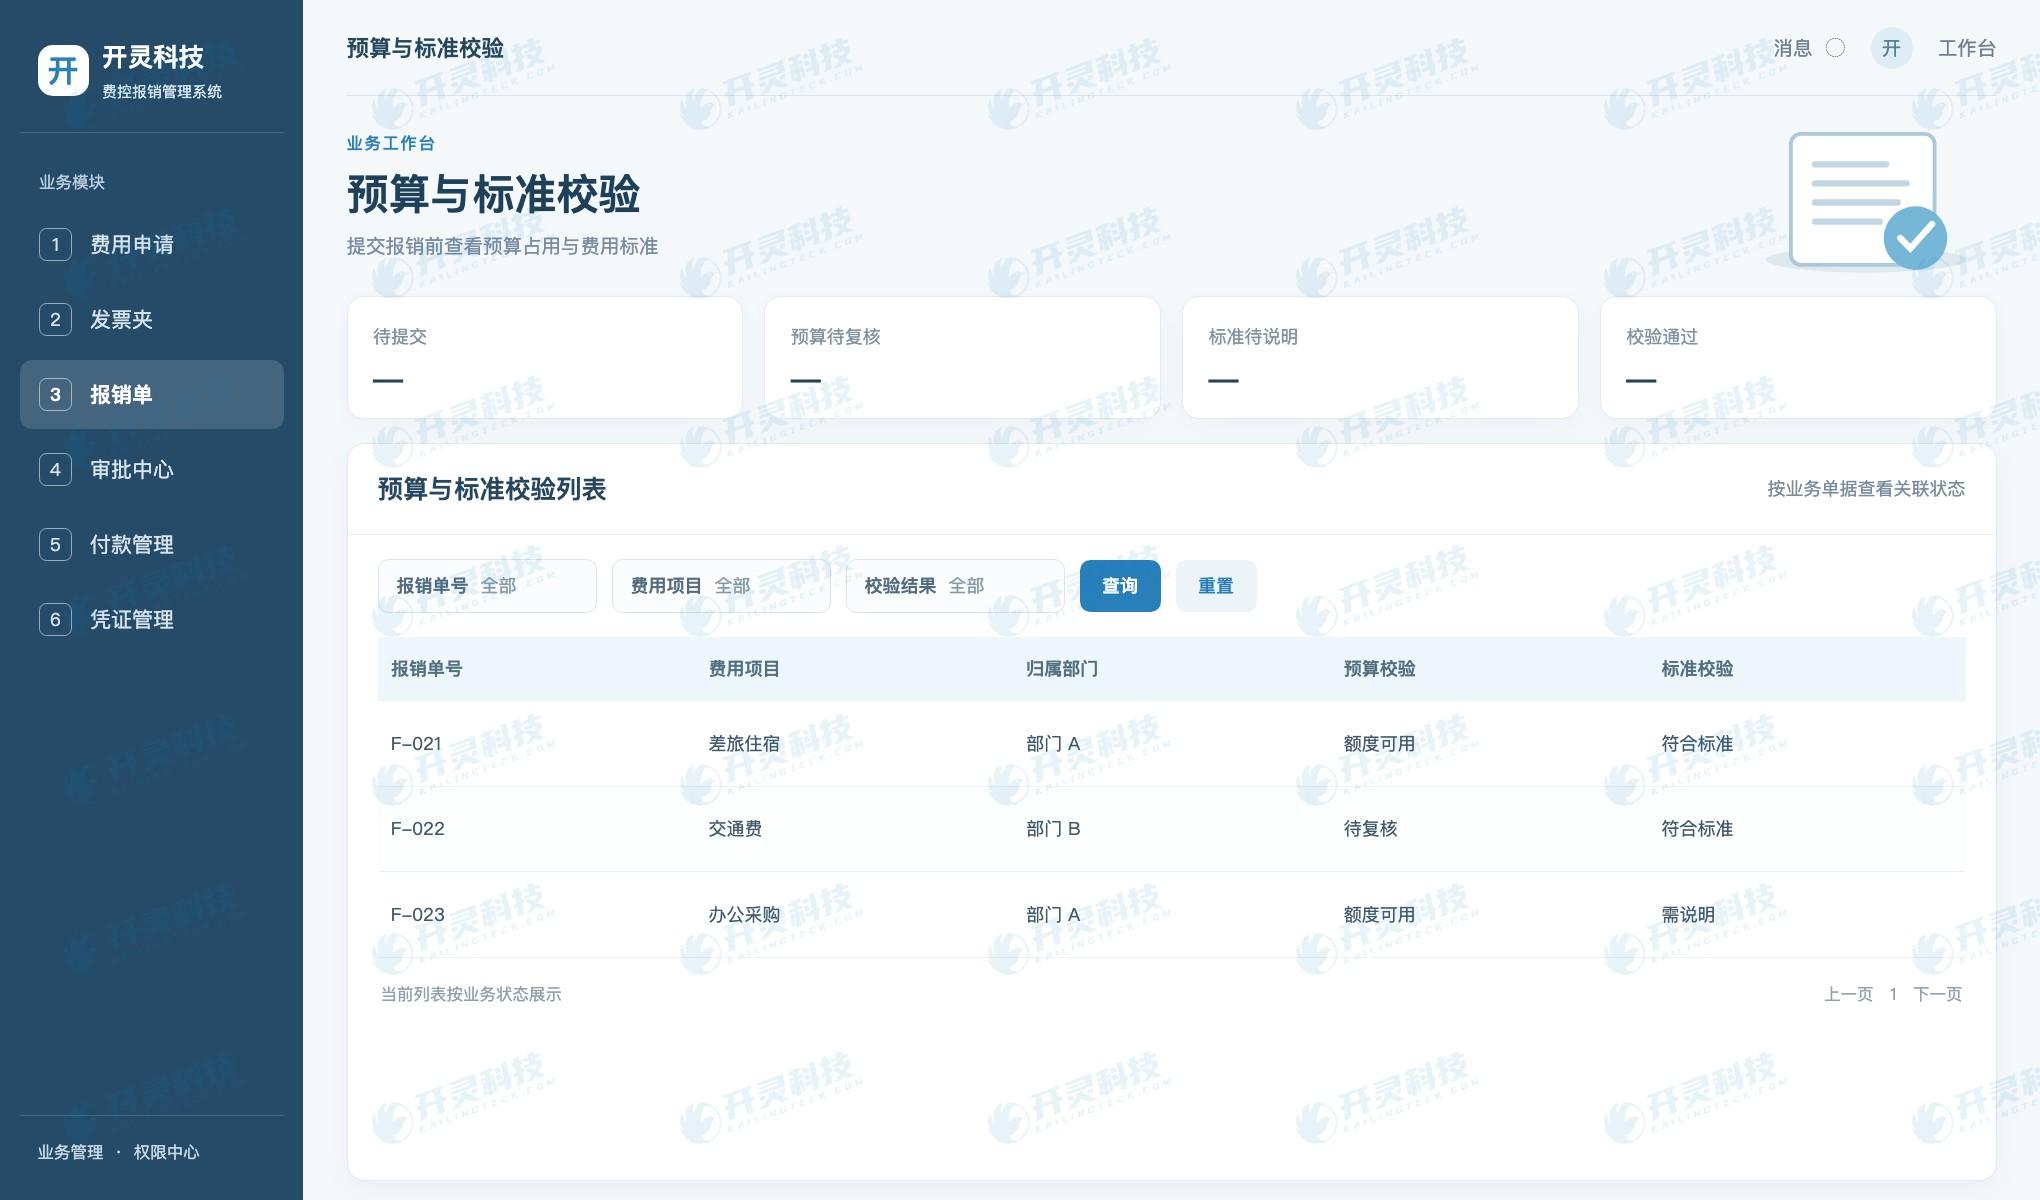
配賦後の予算検証
▍総勘定元帳の証憑に配賦結果を反映
財務の証憑作成時、費用科目、コストセンター、税額、買掛金または銀行科目は、確認済みの精算および按分情報から生成すべきです。システムはインターフェースルールに従って複数行の費用仕訳を総勘定元帳へ伝達し、同時に同一の精算書番号と証憑番号の関係を保持できます。財務が科目を調整する必要がある場合、調整と再確認を記録し、証憑と元の承認伝票が切り離されないようにします。
月末照合では、総勘定元帳証憑から精算書、インボイス、承認、支払、按分根拠を逆照合できます。また、あるコストセンターからも負担する費用を集計できます。これにより予算執行と実際の計上が同じ確認済み按分データを使用し、部門間の照合時の基準をめぐる争いを減らせます。
▍部門横断の活動費をサンプルとして受け入れ検証
比率按分、金額按分、予算不足、承認中の比率変更、会社間配賦の五種類のサンプルを用意できます。合計、予算占有、承認権限、支払と証憑の一致を確認します。特に四捨五入と税額配分に注目し、精算総額と証憑借方合計が一銭でも異なる状況が生じてはなりません。
Kailing Technology経費管理・精算システムは、配賦責任を業務伝票に前倒しするのに適しています。部門は自身が負担する額をより明確に把握でき、財務は手作業の按分が減り、経営層もコストセンターから実際の費用帰属を確認できます。
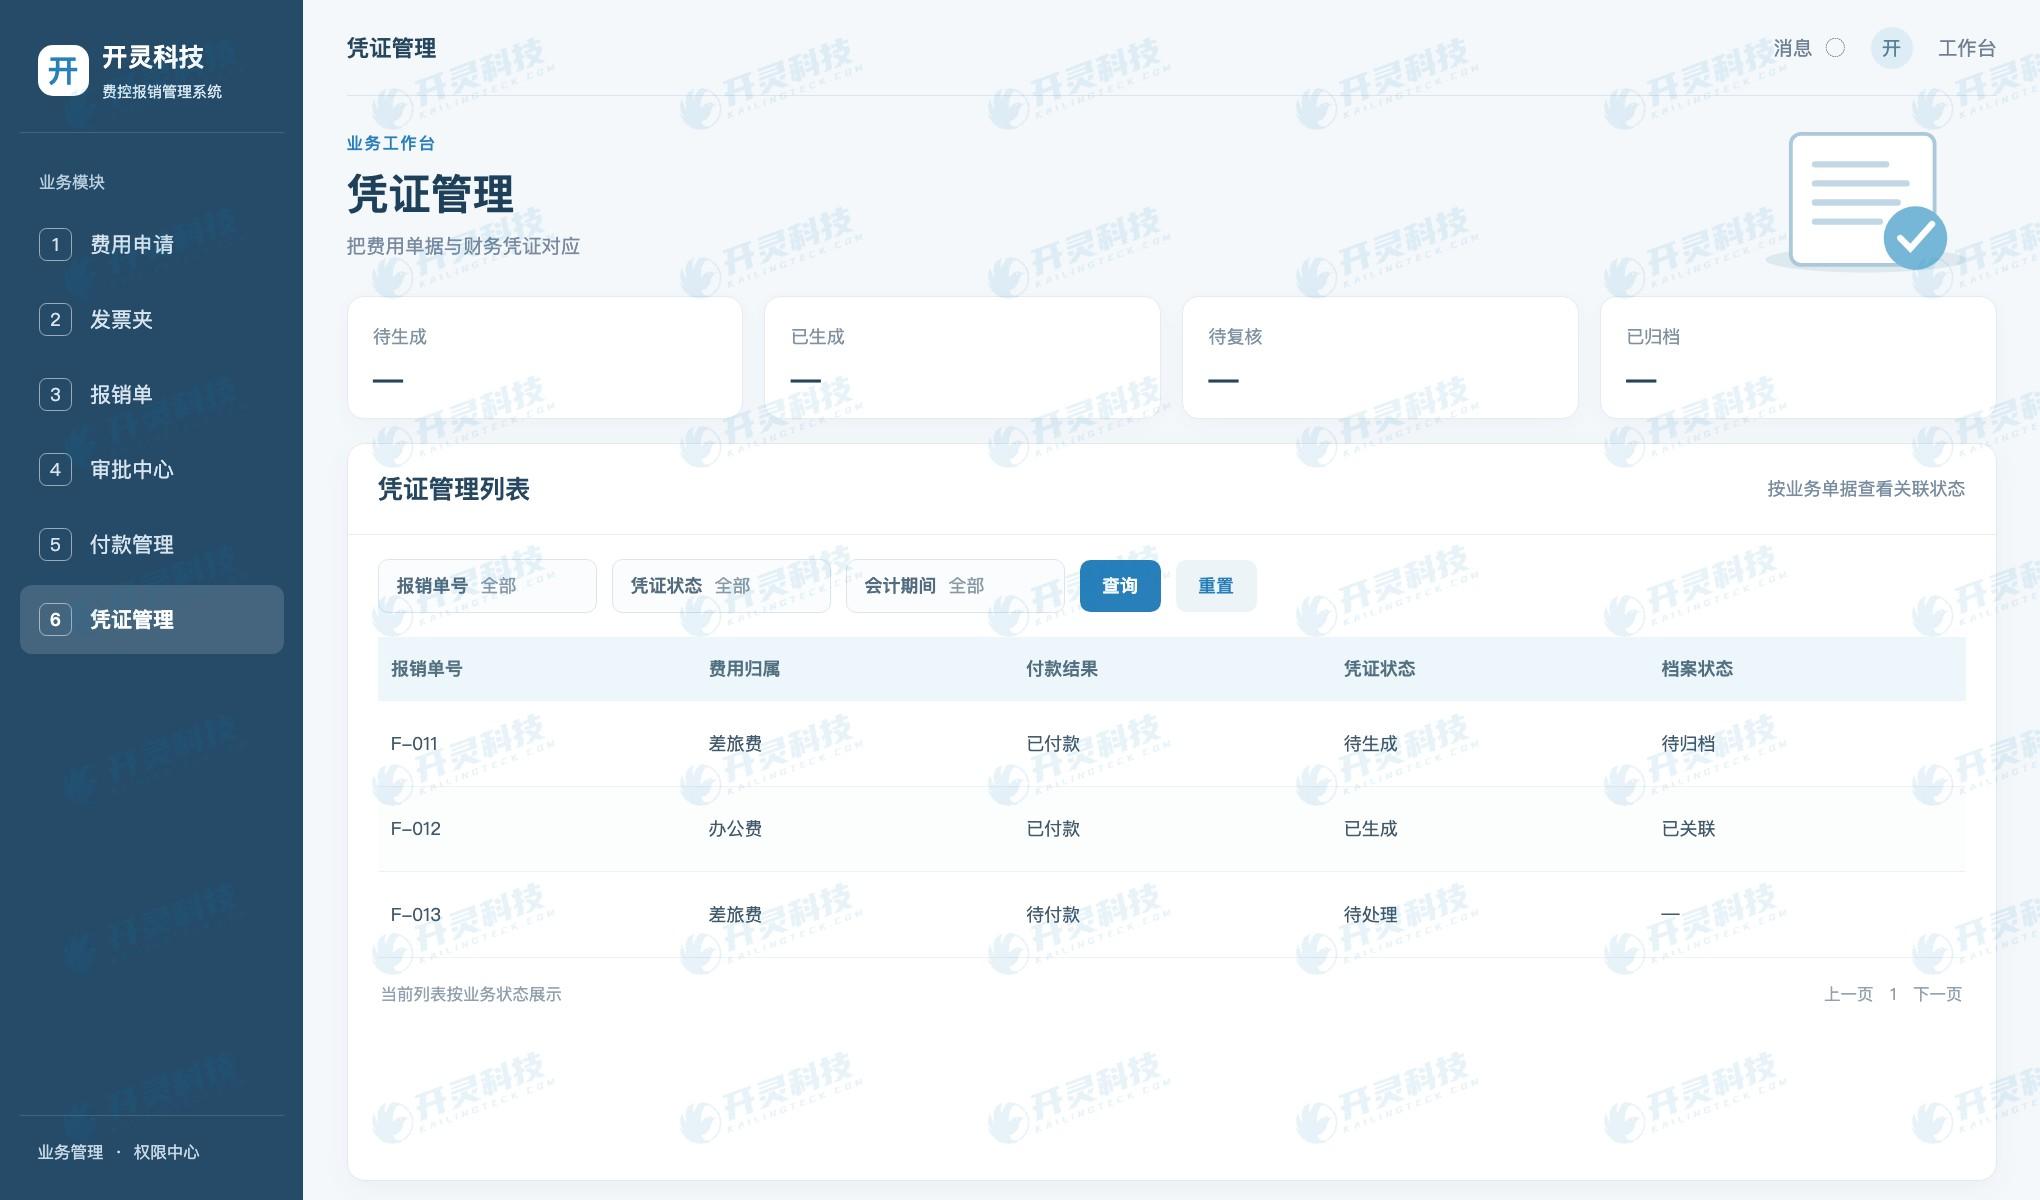
費用証憑と総勘定元帳の関連付け
▍複数部門配賦でよくある会計処理の境界
配賦前にコストセンターと部門名のマッピングを明確にする必要があります。組織変更後、旧部門のコストセンターはすでに無効になっている場合があります。精算発生日と計上日が変更をまたぐ場合は、財務制度に従って有効なディメンションを選択し、履歴マッピングを保持すべきです。システムは名称が同じという理由だけで、すでに廃止された核算単位に費用を計上してはなりません。
比率按分の場合、百分比の合計は100%でなければなりません。金額按分の場合、各行の金額合計は費用の按分可能総額と一致する必要があります。控除不可税額や異なる税率の項目を含む場合、費用と税額の拆分は会計・税務ルールに従って処理する必要があります。財務担当者は証憑作成前に計算明細を確認すべきであり、合計値だけを受け取るべきではありません。
予算管理では占有時点も考慮する必要があります。申請時に仮占有、精算時に実占有、または承認後にロックするなど、企業ごとにルールが異なります。複数部門に配賦する場合、各部門の予算変動は最終精算状態と一致すべきです。返戻または取消された伝票は、対応する占有を解放し、ある部門の予算が理由なく減少することを避けます。
1件の費用が会社間で按分される場合、内部取引、往来、税務処理に関わる可能性があり、単純に仕訳を異なる法人名義の費用に分割することはできません。Kailing Technologyシステムは組織とコストセンターのディメンションを保持でき、具体的な法人間核算は企業の財務方案に従って設定し、サンプル証憑で検収する必要があります。
承認者は自部門が実際に負担する金額を見て、費用全体の背景も閲覧できるべきです。各部門に金額の一部だけを見せると、インボイス総額と業務目的を見落としやすくなります。全員が完全な配賦を修正できると、責任が不明確になる恐れがあります。ロール権限と修正範囲は配賦プロセスとともに設計すべきです。
月末にはコストセンター費用レポートから1件の記録を抽出し、精算、インボイス、予算占有、支払領収書、総勘定元帳証憑を逆照合できます。さらに元の精算書から正方向にすべての負担部門を確認し、按分額の合計が一致することを確かめます。双方向の検証は、証憑生成の成功だけを見るよりもコスト帰属の誤りを発見しやすくなります。
▍配賦後も1枚の伝票の追跡可能性を保持
複数部門が共同で費用を負担する場合、精算伝票番号は予算、承認、支払、証憑を貫通すべきです。各部門は自分の費用レポートで配賦分を確認できますが、監査担当者は依然として費用全体と元のインボイスに戻れます。財務が各部門ごとに別の手作業証憑を作成し、共通の業務索引がない場合、後から同一の支払に対応することを説明するのは困難です。
配賦ルールは発効時間と承認記録を保存すべきです。固定比率の長期プロジェクトでは次回にルールを引用できますが、各業務で適用範囲を確認する必要があります。一時的な活動では、今回の実際の受益者に基づいて比率を確定すべきです。ルールの再利用は重複入力を減らすものであり、期限切れの組織構造を新しい伝票に自動的に持ち込むべきではありません。
財務は月末に総勘定元帳からサンプリングし、費用科目、コストセンター、税額、支払対象が精算承認結果に対応しているかを確認できます。差異を発見した場合、システムは業務按分の変更、予算調整、証憑作成時の人手修正のいずれかを説明でき、部門間の往復照合を減らせます。
▍よくある質問 FAQ
Q:1件の経費精算を2部門に配賦する場合、2回支払う必要がある?
A:必ずしもそうではない。支払いは実際の受取対象に従って実行し、コストセンター配賦は内部予算と会計処理に用いる。
Q:承認中に配賦比率を変更した場合はどうする?
A:各部門の配分額と予算への影響を再計算し、修正と承認の記録を保持する。
Q:総勘定元帳は各部門の負担額をどう把握する?
A:確認済みの配賦明細を証憑作成工程に引き渡し、元の経費精算番号を保持する。
Kailing Technologyにアクセスして関連製品と実施案をご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
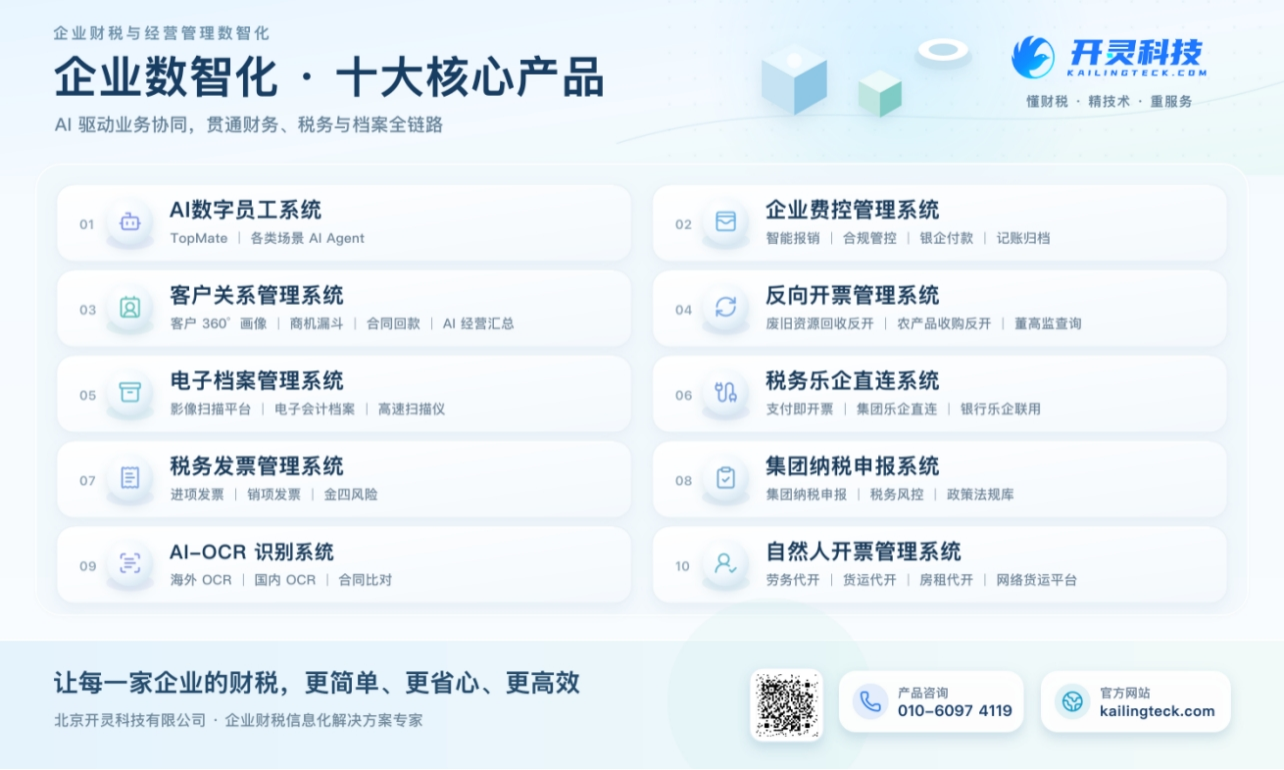
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:コストセンター配賦、経費管理・精算、予算連動、総勘定元帳証憑、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京