
電子会計アーカイブを長期保存したら開けなくなったらどうする?Kailing Technology電子会計アーカイブ管理システムが四性検測と異常処理で資料の可用性を検証
電子会計アーカイブを長年保存した後、最も恐ろしいのは監査が必要になった時に初めてファイル破損、形式が開けない、添付欠落に気づくことです。Kailing Technology電子会計アーカイブ管理システムは、受領・保管・利用の各段階で四性検測と異常処理を組み込み、「保存した」をさらに「後でも検証・利用できる」へと変えます。
▍四性検測は具体的に何を確認するか
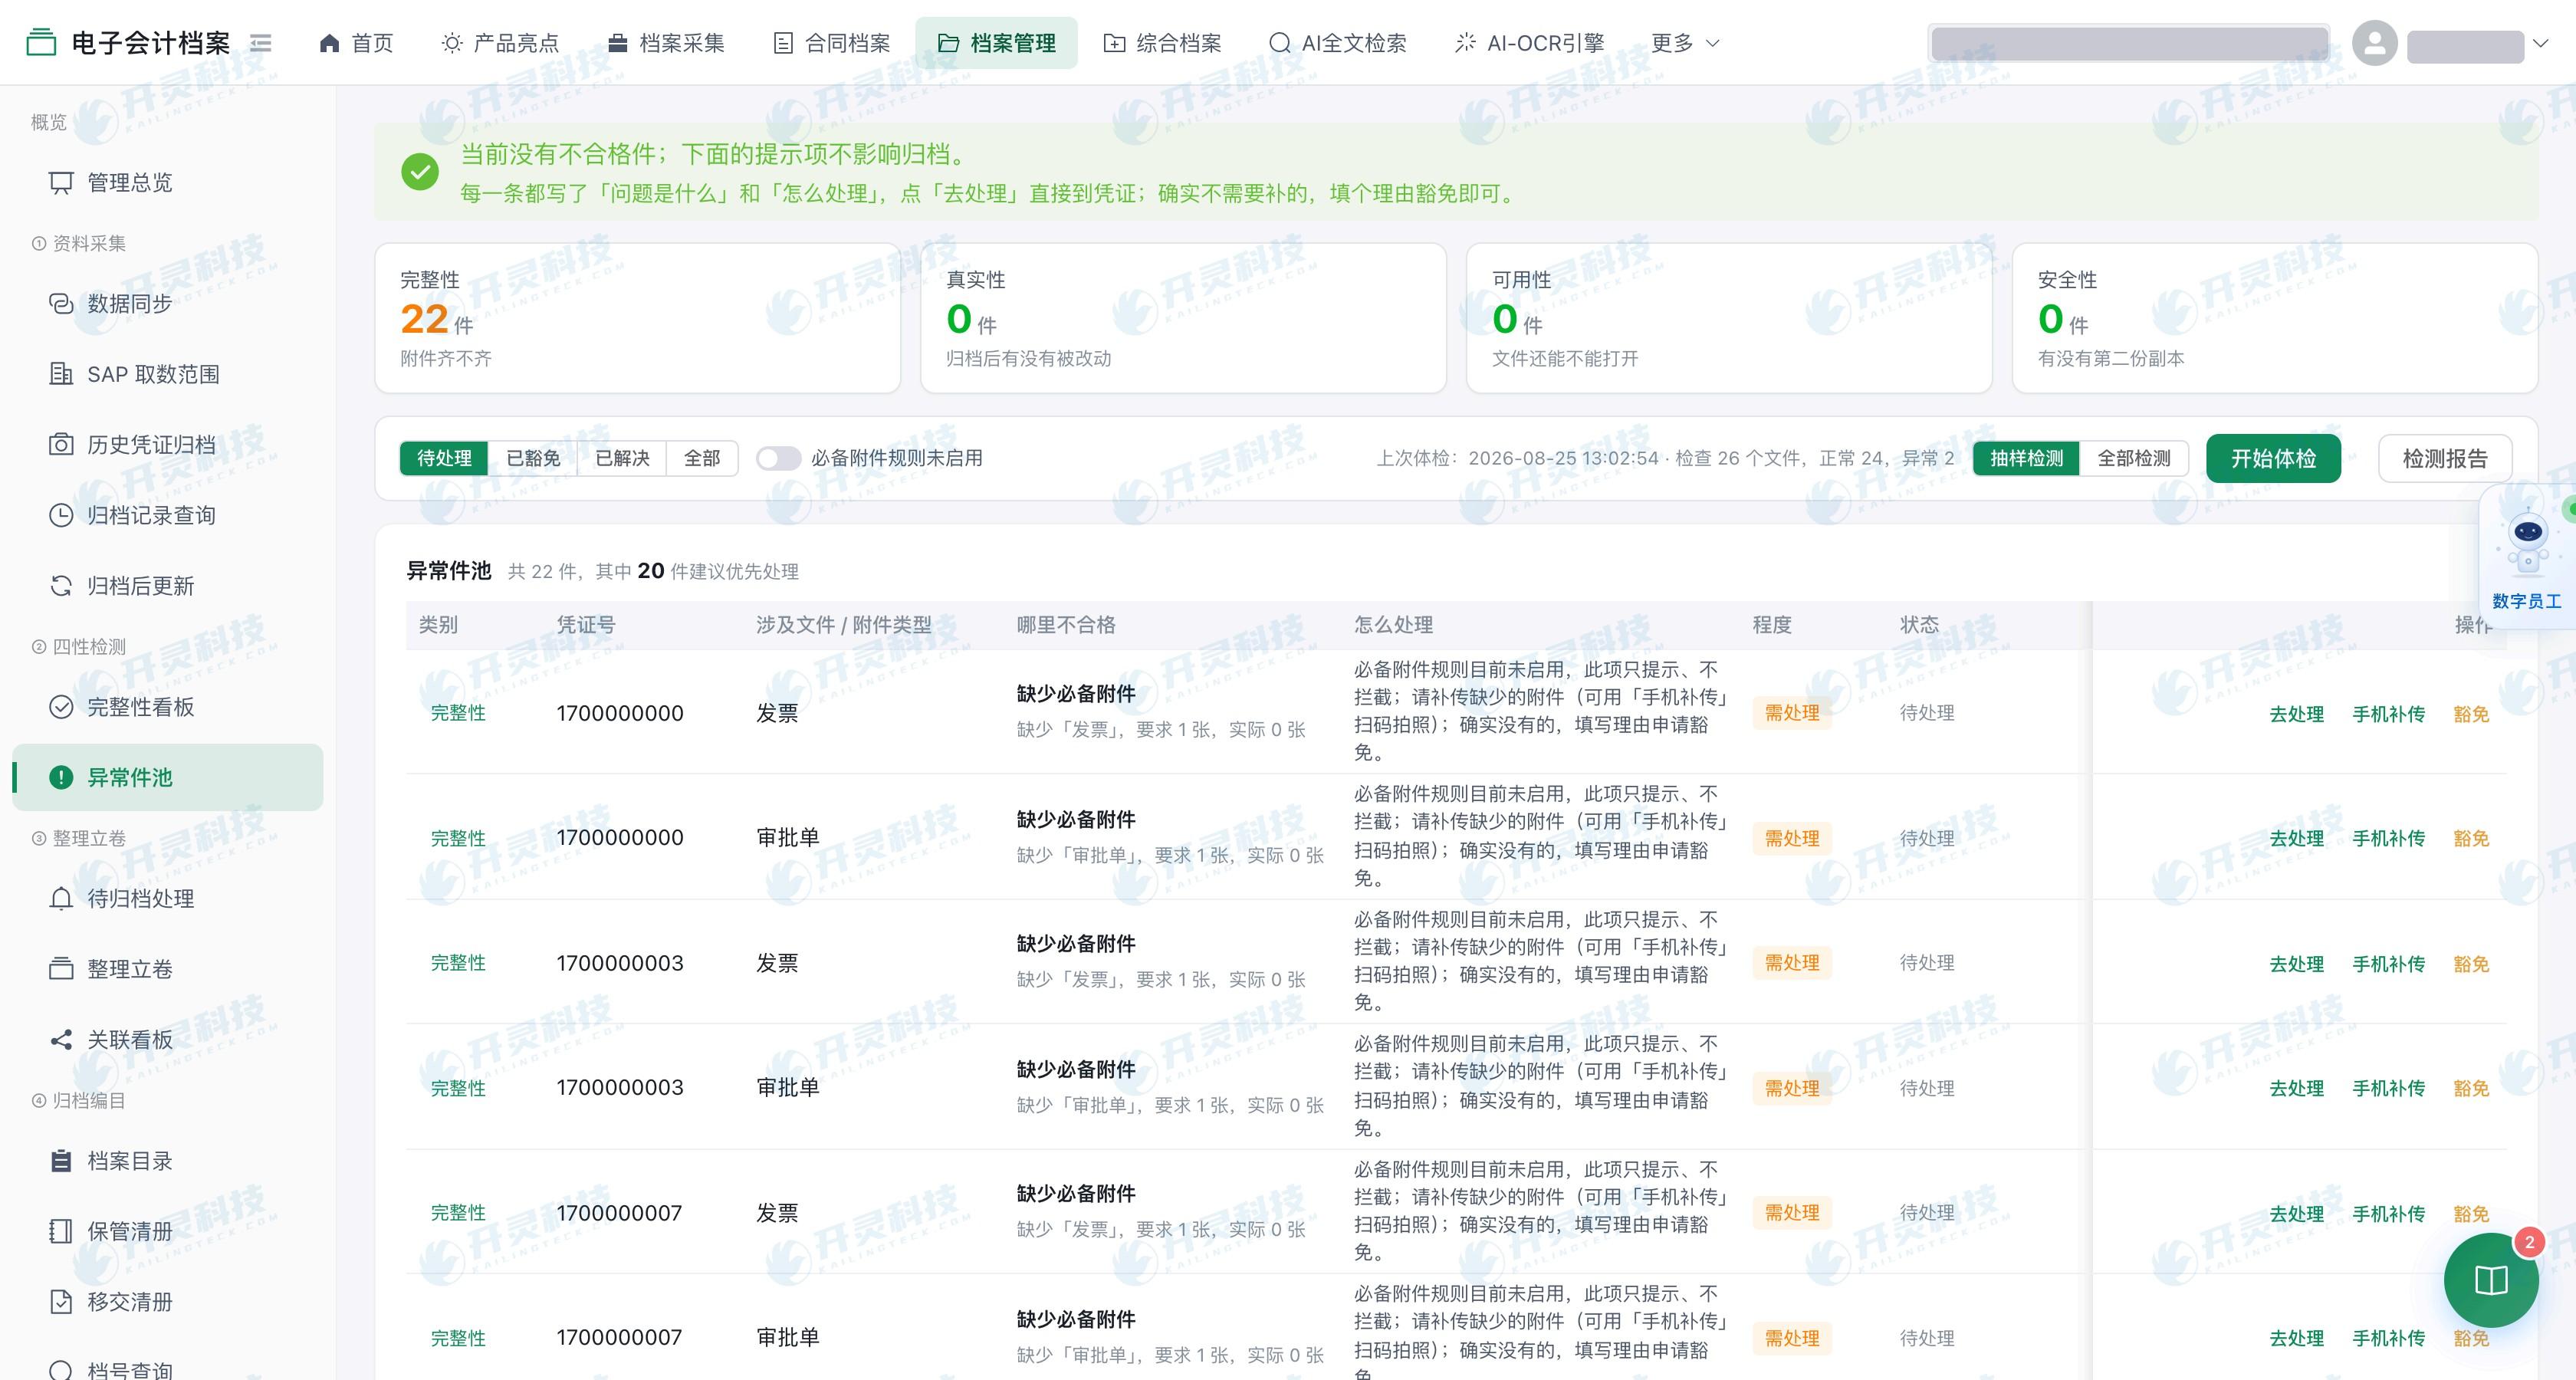
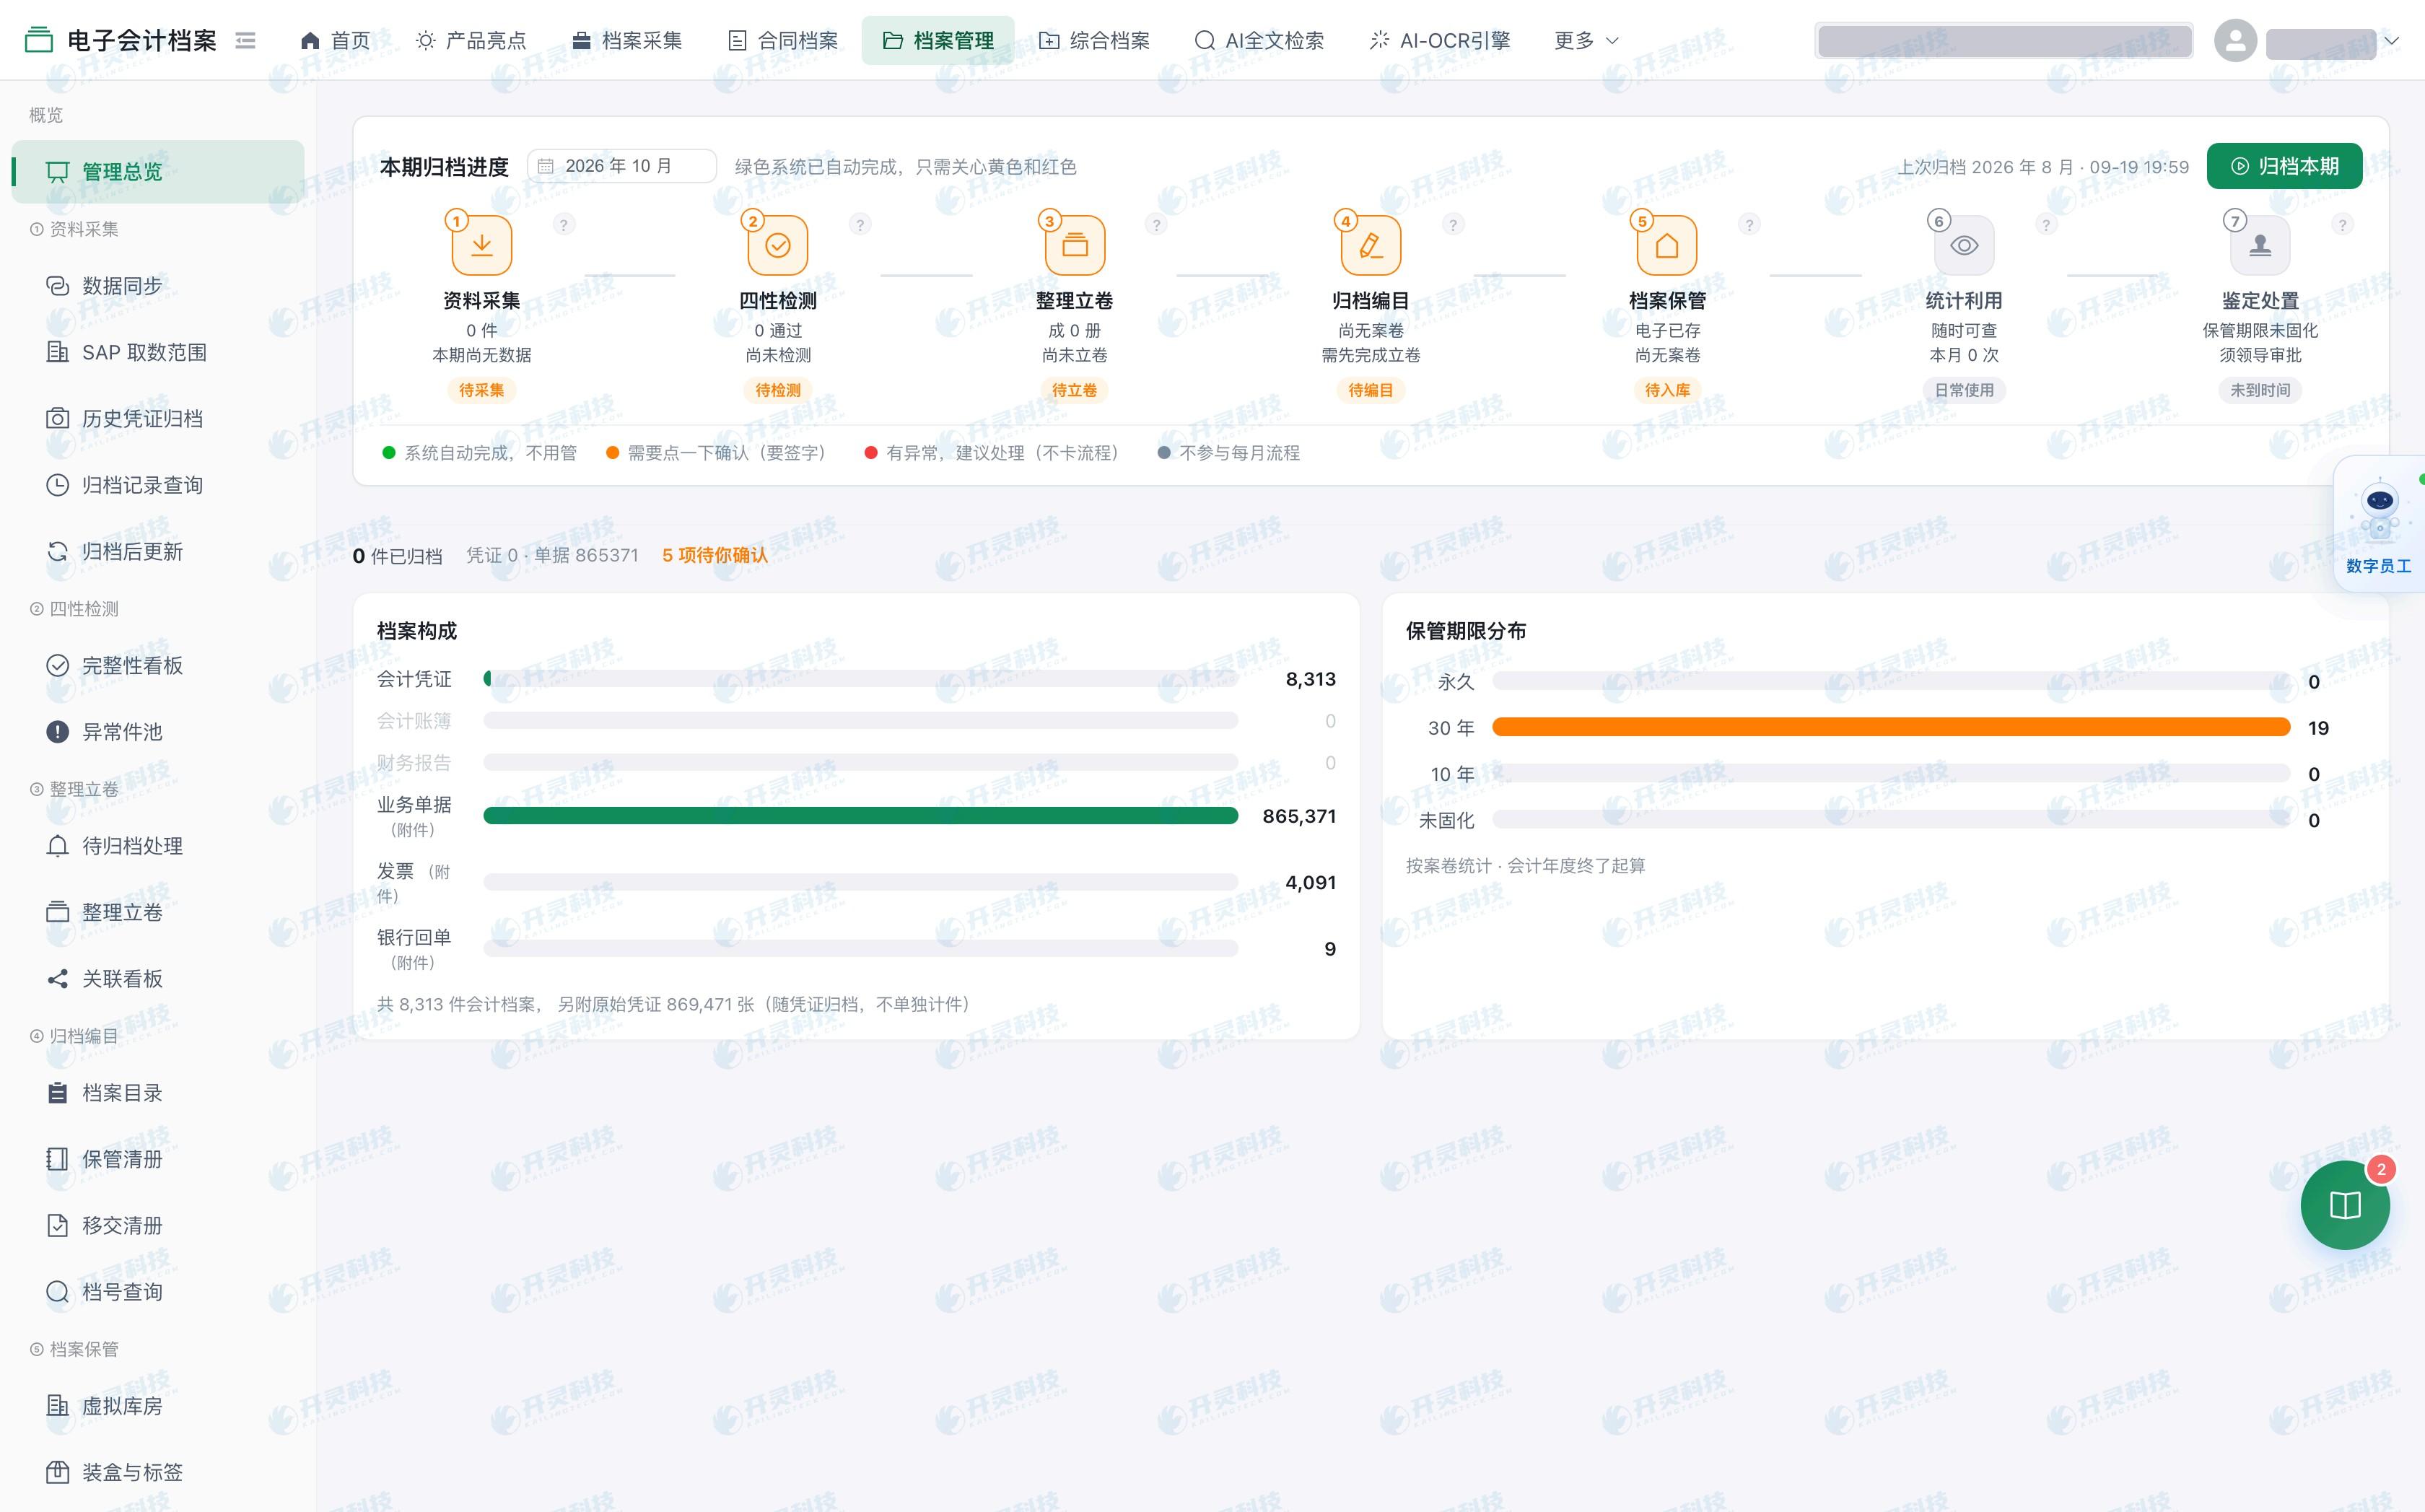
電子会計アーカイブの四性とは、真実性、完全性、可用性、安全性を指します。真実性はファイルと形成過程が対応するかに注目し、完全性はアーカイブすべきファイルとメタデータが揃っているかを検査し、可用性は形式、開封、読み取り能力に注目し、安全性は権限、保存、保護措置を検証します。
システムは証憑、インボイス、受領書および添付ファイルを受け取る際、アーカイブ区分に応じた検査を実行し、バッチ、ルール、結果、異常を記録します。資料の種類によって検査の重点は異なります。電子インボイスは原本と必要情報の照合、スキャン画像は鮮明度とページ数の確認、インターフェースで受信したデータは番号と項目の照合が必要です。Kailing Technologyのシステムは検査結果をアーカイブ形成チェーン上に残します。
▍長期的な可読性は保存期間中に再確認する
今日開けるファイルが、数年後も使えるとは限りません。ソフトウェアのバージョン、エンコード形式、記憶媒体、権限設定は変化し得ます。企業は定期的にファイルの開封・表示・検索を抜き取り検査し、技術移行前に元ファイルと変換記録を保持できます。形式変換が発生した場合は、変換前後の内容の一致と追跡可能性を検証すべきです。
可用性チェックには、関連メタデータから元の業務を検索できるかどうかも含まれます。インボイスファイルが開けても、証憑番号、業務伝票番号、会計期間が失われていれば、閲覧の価値は大きく低下します。Kailing Technologyの電子会計アーカイブ管理システムは、ファイルをアーカイブ目録や関連関係と一緒に管理し、孤立したファイルを減らします。
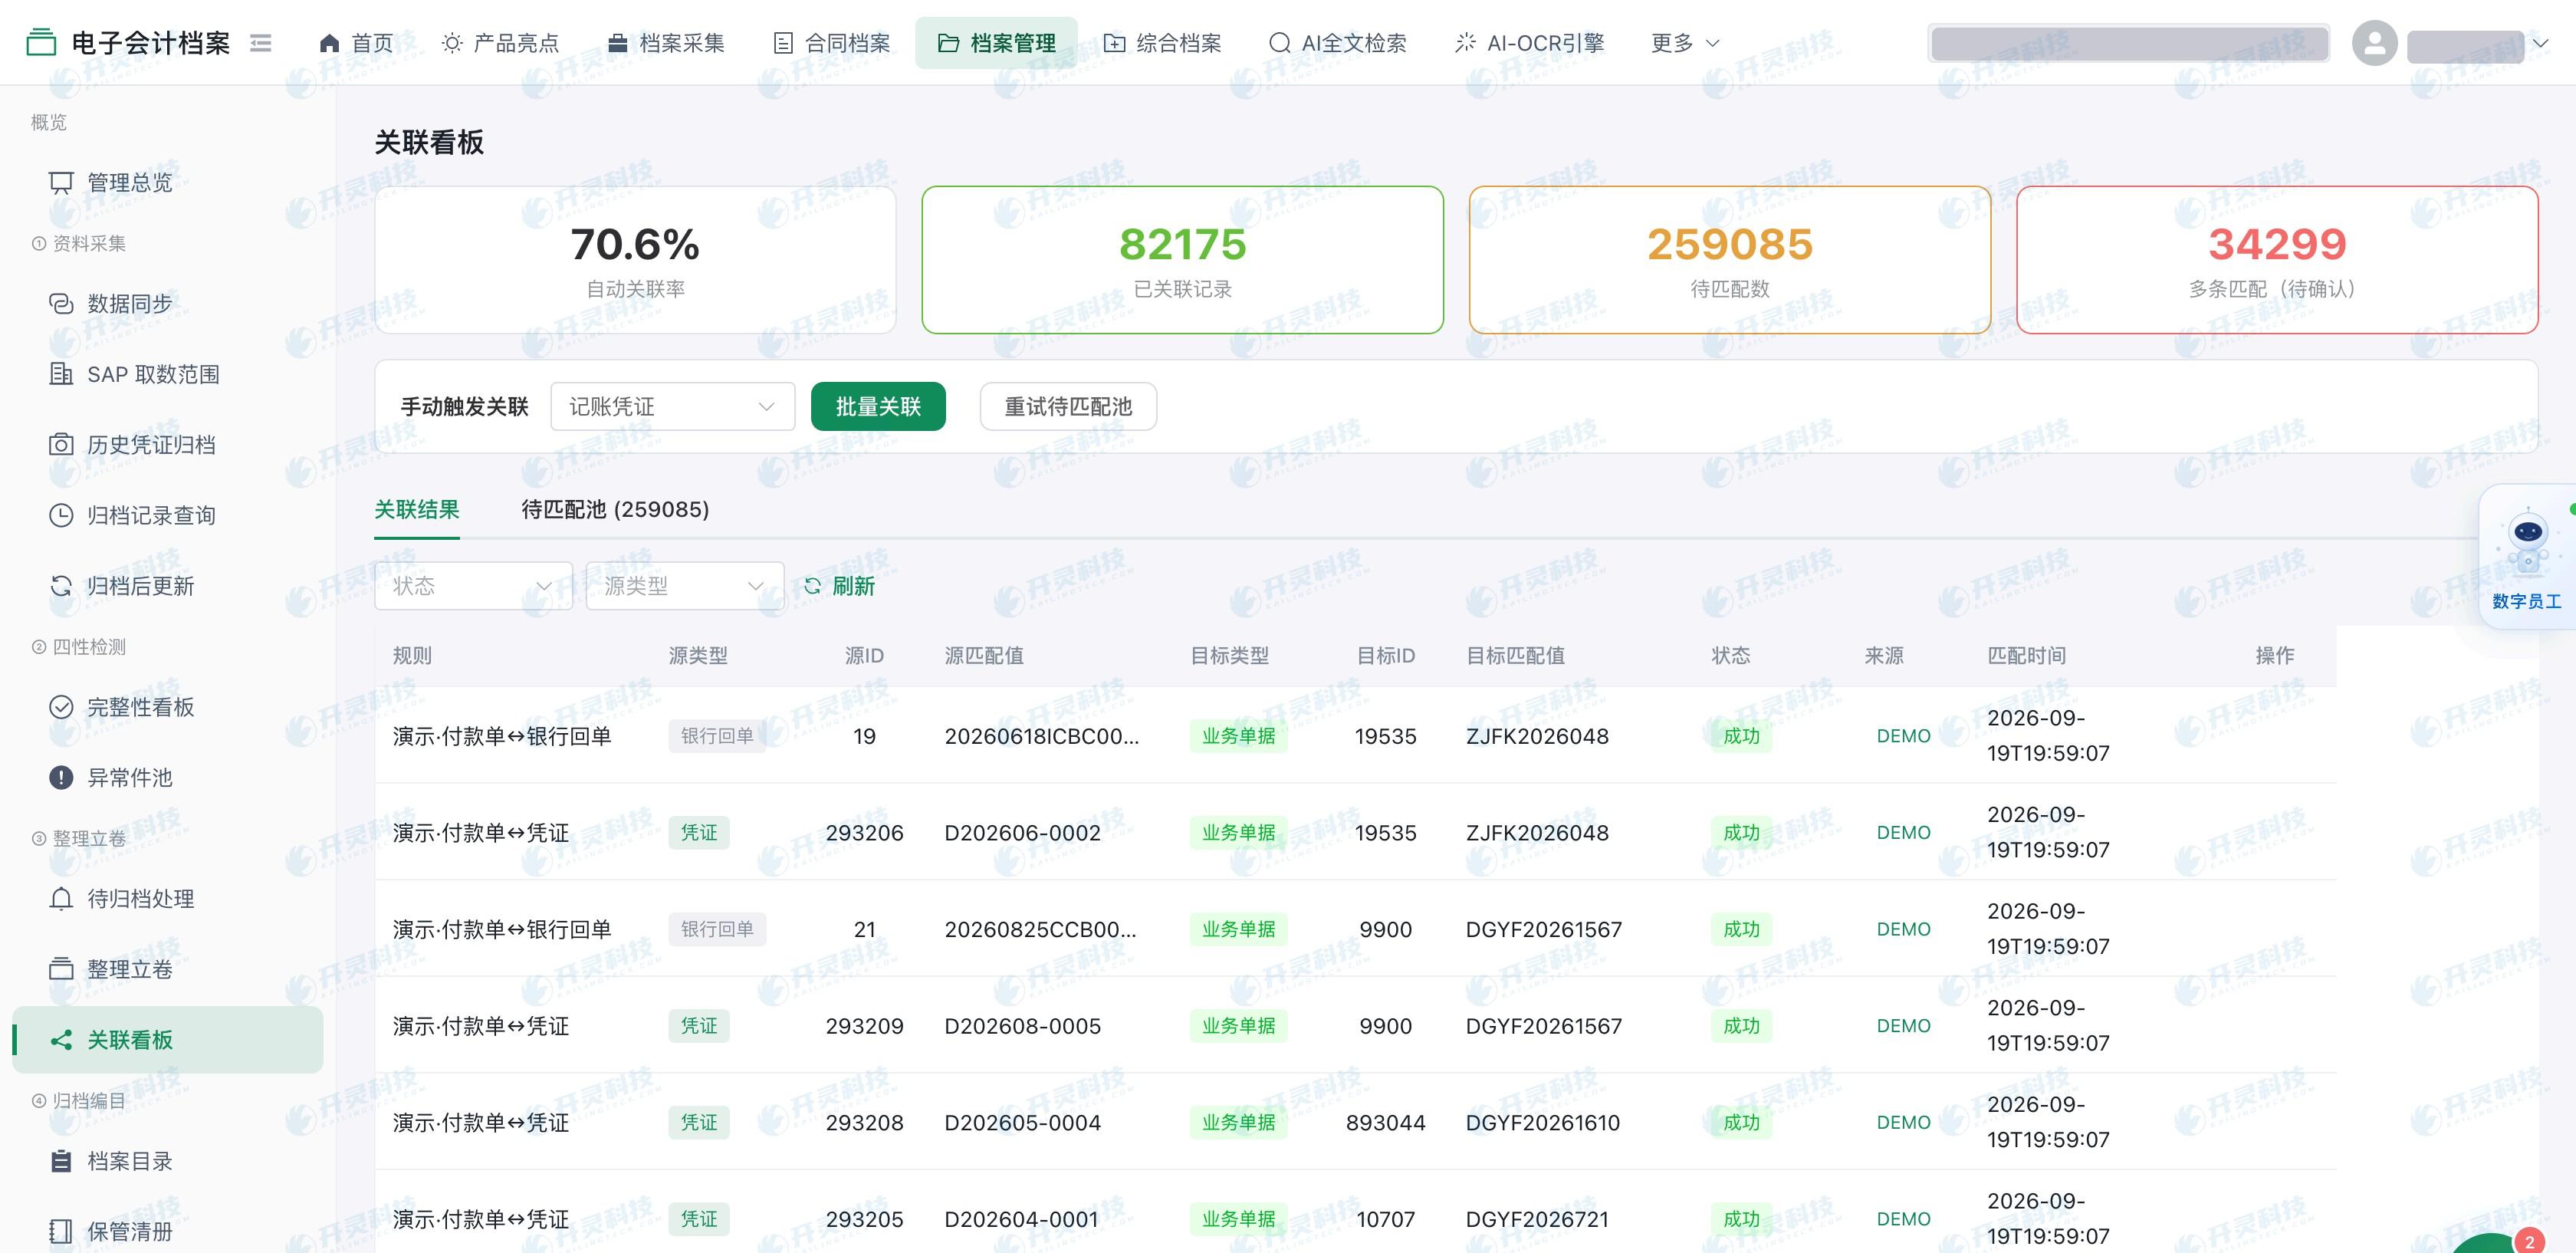
▍異常発見後の処理方法
検測でファイル破損、ページ数不足、署名検証異常、権限設定エラーが判明した場合は、種類別に未処理キューへ送り、該当アーカイブ、影響範囲、責任者、処理期限を明示します。上流システムから再取得できるファイルはフローに従って補収・照合し、直ちに修復できないものは異常説明と処置意見を保持します。
異常処理は、失敗レコードを直接削除してレポートを緑色にする方法で行ってはなりません。補件、再受領、形式移行、手動確認のいずれも前後のバージョンを残すべきです。これにより、監査で「ある年月のインボイスがなぜ差し替えられたのか」と問われた際に、システムがタイムラインを示せます。
▍セキュリティと閲覧権限を同時に管理する
長期保存はバックアップだけではありません。企業は誰がメタデータを追加、変更、プレビュー、ダウンロード、アーカイブを破棄できるかを明確にし、操作ログを記録する必要があります。重要ファイルには適切な検証、バックアップ、災害対策機構を採用し、誤削除や未承認の改ざんを防ぎます。Kailing Technologyのシステムはアーカイブ分類、保管期限、権限ルールを連動できます。
組織変更や異動の際には、権限も更新する必要があります。ある月の経費精算承認権限を持つ人が、自動的にすべての過去の会計アーカイブのダウンロード権限を持つべきではありません。権限審査と四性検測を組み合わせ、資料が利用可能な状態でも管理下に置かれることを保証します。
▍長期保管には継続的に維持する仕組みが必要
企業はアーカイブの形成年度とファイル形式に応じて抜き取り検査計画を設計できます。比較的新しい電子インボイス、過去のスキャン画像、旧システムからエクスポートした添付ではリスクが異なり、抜き取り比率と頻度は制度に応じて定められます。システムは各検測タスクと結果を保存し、同一形式や同一接続チャネルの問題を継続的に発見します。閲覧失敗後に個別に修復するのを待つのではありません。
可用性はファイルが開けるかどうかだけではありません。音声、画像、PDFが完全に表示されるか、ページ番号が揃っているか、文字化けがないか、文書番号で正しいファイルを検索できるかも、実際の閲覧に影響します。特定の形式が旧ソフトに依存していると判明した場合、ITとアーカイブ担当は移行または利用可能な読み取り環境の維持を評価できます。
真実性と完全性も補件によって変化します。上流システムが回単を補足アップロードする際、システムは業務番号、ファイル内容、受領時刻を照合し、ファイル名が同じだからといって旧ファイルを上書きしてはなりません。重複、ページ欠落、ファイル破損を発見した場合、異常記録と修復過程を共にアーカイブし、追跡可能な処理履歴を形成します。
安全性チェックは、権限変更、ダウンロード記録、バックアップ状態、異常アクセスをカバーできます。ある従業員が退職後も過去の証憑をダウンロードできるなら、権限ルールの修正が必要です。あるバッチのアーカイブにバックアップがない、または検証に失敗した場合は、まず保存リスクを処理すべきです。四性検査は異なる視点から異なる問題を発見するものであり、総合スコアだけを見てはいけません。
長期保存は保管期限と満期鑑定にも関わります。四性検測は保管期間中に資料が継続的に利用可能であることを確認するのに役立ち、満期処理はアーカイブ分類、法的要件、鑑定意見に基づいて行います。1つのファイルが開けないからといって直ちに削除したり、満期だからといって未完了の鑑定手続きを飛ばしたりしてはなりません。
Kailing Technologyの電子会計アーカイブ管理システムは、検査異常を責任キューに入れられます。財務、アーカイブ、ITがそれぞれ業務欠件、目録エラー、技術的可読性問題を処理し、共同で修復を検収します。これにより長期保存は「誰かがバックアップに責任を持つ」ことから、周期、結果、レビューのある管理アクションになります。
▍保存期間中に能動的な巡回点検を実施する
アーカイブ担当は年度、カテゴリ、ファイル形式別に定期巡回を計画でき、ITは可読性と保存異常を、財務は業務資料の欠落を担当します。巡回結果はシステムタスクに入り、独立したレポートとして保存されるだけではありません。あるバッチの履歴ファイルを形式移行する必要がある場合は、まず範囲、バックアップ、検証方法を定め、バッチごとに処理します。
模擬閲覧は、バックエンドの検測状態を見るだけよりも可用性を検証できます。数年前の証憑を1件抽出し、档号からインボイスと入金票を見つけ、実際にファイルを開いて内容、ページ番号、関連を確認します。検索に失敗した場合、ファイル自体の破損ではなくメタデータの欠落かもしれません。2種類の問題は異なる責任者に割り当てるべきです。
企業は異常クローズの再確認根拠も保存すべきです。ファイルを1つ再アップロードしただけでは問題が解決したとは言えず、元の業務と一致し、内容が完全で、継続的に読み取れることを確認する必要があります。Kailing Technologyのシステムは検測、処理、再確認を連続した記録とし、多年後に説明できないアーカイブの空白を減らします。
▍よくある質問 FAQ
Q:四性検測はアーカイブ時のみ1回行いますか?
A:受領時に検測し、長期保管期間中も管理制度に従って抜き取り検査と異常処理を行うべきです。
Q:ファイルが開ければアーカイブは利用可能と言えるか?
A:さらに内容の完全性、メタデータと業務関連の検索性を確認し、権限とセキュリティ要件を満たす必要があります。
Q:形式変換後に元ファイルを削除できるか?
A:アーカイブ制度に従って原本、変換記録、検証結果を保存すべきであり、新しい形式で開けるという理由だけで勝手に削除してはいけません。
Kailing Technologyで関連製品と実施案をご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
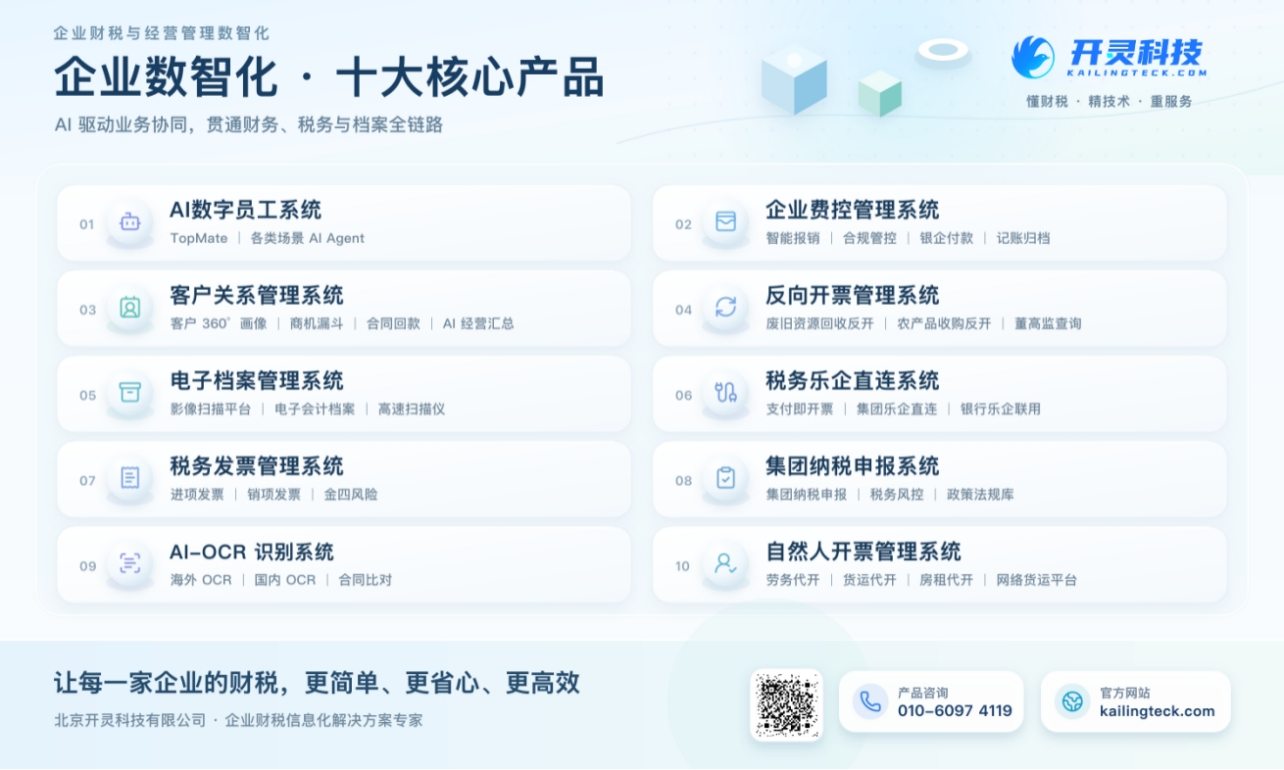
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子会計アーカイブ四性検測、長期可読性、アーカイブ異常処理、可用性検証、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京