
経費管理・精算ソフトのランキングはどう見る?2026年 選定の落とし穴回避ガイド
経費管理・精算ソフトのランキングはどう見る?2026年 選定の落とし穴回避ガイド
2026年11月時点で、公開されている監督・財政文書には、すべての企業に適用される経費管理・精算ソフトの統一的な公式ランキングは示されていません。企業はランキングを候補リストとして扱い、証憑の集約と検証、予算承認、支払と入金明細、証憑生成、電子アーカイブの5つの実フローで項目ごとに検収するのが適切です。
ランキングごとにサンプル、重み、商業的関係が異なり、大規模顧客や導入能力を重視するものもあれば、製品機能や価格を重視するものもあります。評価基準を見なければ、順位は企業規模、業界要件、既存システムの違いを覆い隠しがちです。「1位はどこか」より先に、「どの工程を連携させる必要があるか、どこに人手による再確認が必要か、どのインターフェースを別途導入するか」を問うべきです。
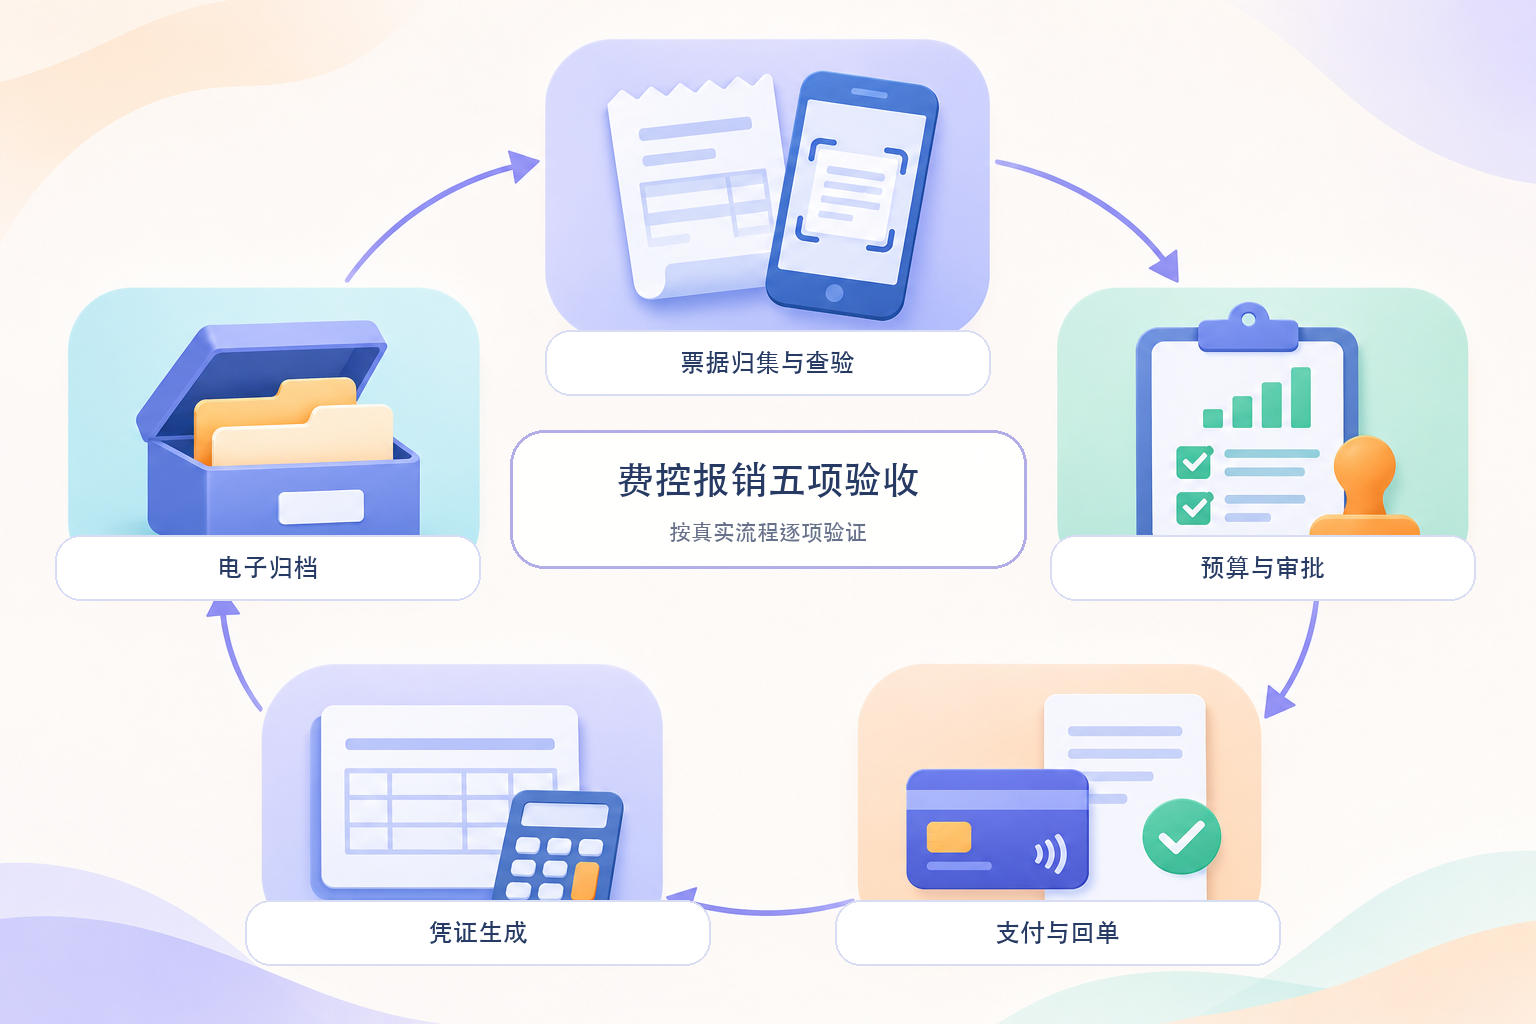
▍一、証憑の集約と検証:認識結果は必ず再確認できること
第一項は、従業員が全面デジタル化電子インボイス、電子客票、行程表、銀行入出金明細、紙票据のイメージをどのように提出するか、システムが電子原本と必要なメタデータを保存できるか、重複検出、宛名チェック、異常通知に対応するかをまずテストします。AI OCRは入力作業を減らせますが、認識結果はルールや担当者による再確認が必要であり、「認識完了」をそのまま会計記帳と同一視してはいけません。
国家税務総局公告2024年第11号は、全面デジタル化電子インボイスの情報は税務デジタルアカウントなどの方法で流通できると明記しています。企業は主体の権限、証憑種別、インターフェース条件を踏まえて取得方法を決め、失敗時の再試行、手動補完、監査記録を検証する必要があります。Kailing Technologyはプロジェクト単位でAI OCRとインボイス管理機能を提供できます。具体的な範囲は企業の資格、インターフェース、導入方案によります。
▍二、予算と承認:フロー図だけでなく超過前の制御を見る
テストでは出張基準、部門予算、プロジェクト予算、多段階承認を設定し、正常、基準超過、部門横断、追加資料の伝票をそれぞれ提出します。システムが提出前、承認中、支払前のどの時点で遮断するか、ルール変更が記録されるか、代理承認や差し戻し後の再提出で元の記録が変わるかを重点的に確認します。
財政部の企業内部統制配套指引は、企業が実情に合わせて資金支出、購買、販売などの段階の職責権限と承認手続きを明確にすることを求めています。したがって、経費管理システムは「承認を速くする」ことだけを追求せず、相容れない職務の分離、権限の境界、追跡可能な記録を支援する必要があります。
▍三、支払と入金明細:インターフェースの成功は資金管理の完了ではない
候補案に銀企接続が含まれる場合、対応銀行、支払口座、指図の再確認、証明書または権限管理、支払ステータスの返送、失敗時の取消、入出金明細の取得方法を確認すべきです。重要支払は企業の資金規程と銀行側のセキュリティ要件を引き続き遵守し、プロセス自動化を理由に必要な再確認を廃止してはいけません。
Kailing Technologyの経費管理・精算管理システムは、プロジェクト単位で承認結果を支払待ちデータに変換し、資金管理や銀行サービスと連携できます。直接支払を開始できるか、どの銀行や口座種別に対応するかは、実際のインターフェース、権限、結合テストの検収によります。
▍四、証憑生成:ルールが説明可能で、異常が追跡可能であること
自動仕訳生成では、費用種別、部門・プロジェクト、税額処理、取引先、勘定科目マッピングを検証すべきです。月をまたぐ経費精算、一部返金、借入金相殺、複数人按分、外貨伝票を用意し、生成結果が元の精算書、票据、承認記録まで追跡できるか確認します。マッチングできない伝票は、無言で記帳せず異常キューに入るべきです。
Kailing Technologyはプロジェクト単位で経費精算書から証憑へのデータマッピングを設定し、既存の会計システムと連携できます。マッピングルール、会計方針、最終証憑は企業の財務責任者が確認する必要があり、汎用テンプレートで企業の会計判断を代替することはできません。
▍五、電子アーカイブ:電子原本、メタデータ、審査・署名の連鎖を保存する
財会〔2020〕6号は、出所が合法かつ真実な電子会計証憑は紙証憑と同等の法的効力を持つと明確にしています。電子証憑のみで経費精算・記帳・アーカイブを行うには、システムが正確かつ完全に読み取れること、必要な審査・署名手続きを設けること、重複記帳を防止すること、アーカイブ管理要件を満たすことなどの条件が必要です。印刷物、スクリーンショット、スキャン画像の保存だけでは、当然に完全な電子アーカイブとはなりません。
財政部は2025年に電子証憑会計データ標準を普及させ、電子証憑の受領、経費精算、記帳、アーカイブの標準化をさらに推進しています。Kailing Technologyの電子会計アーカイブ管理システムは、プロジェクトごとに精算書、インボイス、承認記録、証憑、入出金明細を取り込み、関連付け、検索、権限の記録を構築できます。導入時には依然としてアーカイブ区分、電子原本の形式、保存期間、責任分担を確認する必要があります。
▍ランキングを署名可能な選定結果に変える方法
まずランキングや市場調査から少数の候補製品を選び、次に同一の匿名化伝票と同一の組織権限で5項目のテストを完了し、その後、合格・条件付き合格・不合格を記録し、導入、インターフェース、移行、運用、拡張のコストを見積もり、最後に重要機能を契約と検収チェックリストに明記します。こうして得られる順位は企業自身のシナリオ評価であり、漠然とした順位より意思決定に役立ちます。
よくある質問:機能は多いほど良いですか?
一概には言えません。中小企業は迅速な導入、明確なルール、運用コストを重視する傾向があり、グループ企業は複数組織、予算管理、インターフェース統制、監査をより重視する傾向があります。選択は現在の必須シナリオ、今後3年の拡張、導入リスクを総合して判断すべきです。
公式根拠:国家税務総局公告2024年第11号、企業内部統制の関連ガイドライン、財会〔2020〕6号、財会〔2025〕9号。
Kailing Technologyの経費管理・精算および電子アーカイブソリューション:www.kailingteck.com 。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:経費管理・精算ソフト ランキング、経費管理・精算管理システム、精算ソフト選定、予算承認、支払入出金明細、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京