
進銷存ソフトはどこが使いやすくて安い?2026年 選定の落とし穴回避ガイド
進銷存ソフトはどこが使いやすくて安い?2026年 選定の落とし穴回避ガイド
業務シナリオを離れた統一的な答えはありません。単一倉庫、少量商品、シンプルな業務の企業は導入しやすさと基本伝票の網羅性が重点です。複数倉庫、ロット・有効期限、シリアル番号、生産組立のシナリオでは在庫精度と異常業務を優先的に検証します。いわゆる「安さ」は初年度のサブスクリプション価格だけでなく、3年間の総保有コストで比較すべきです。
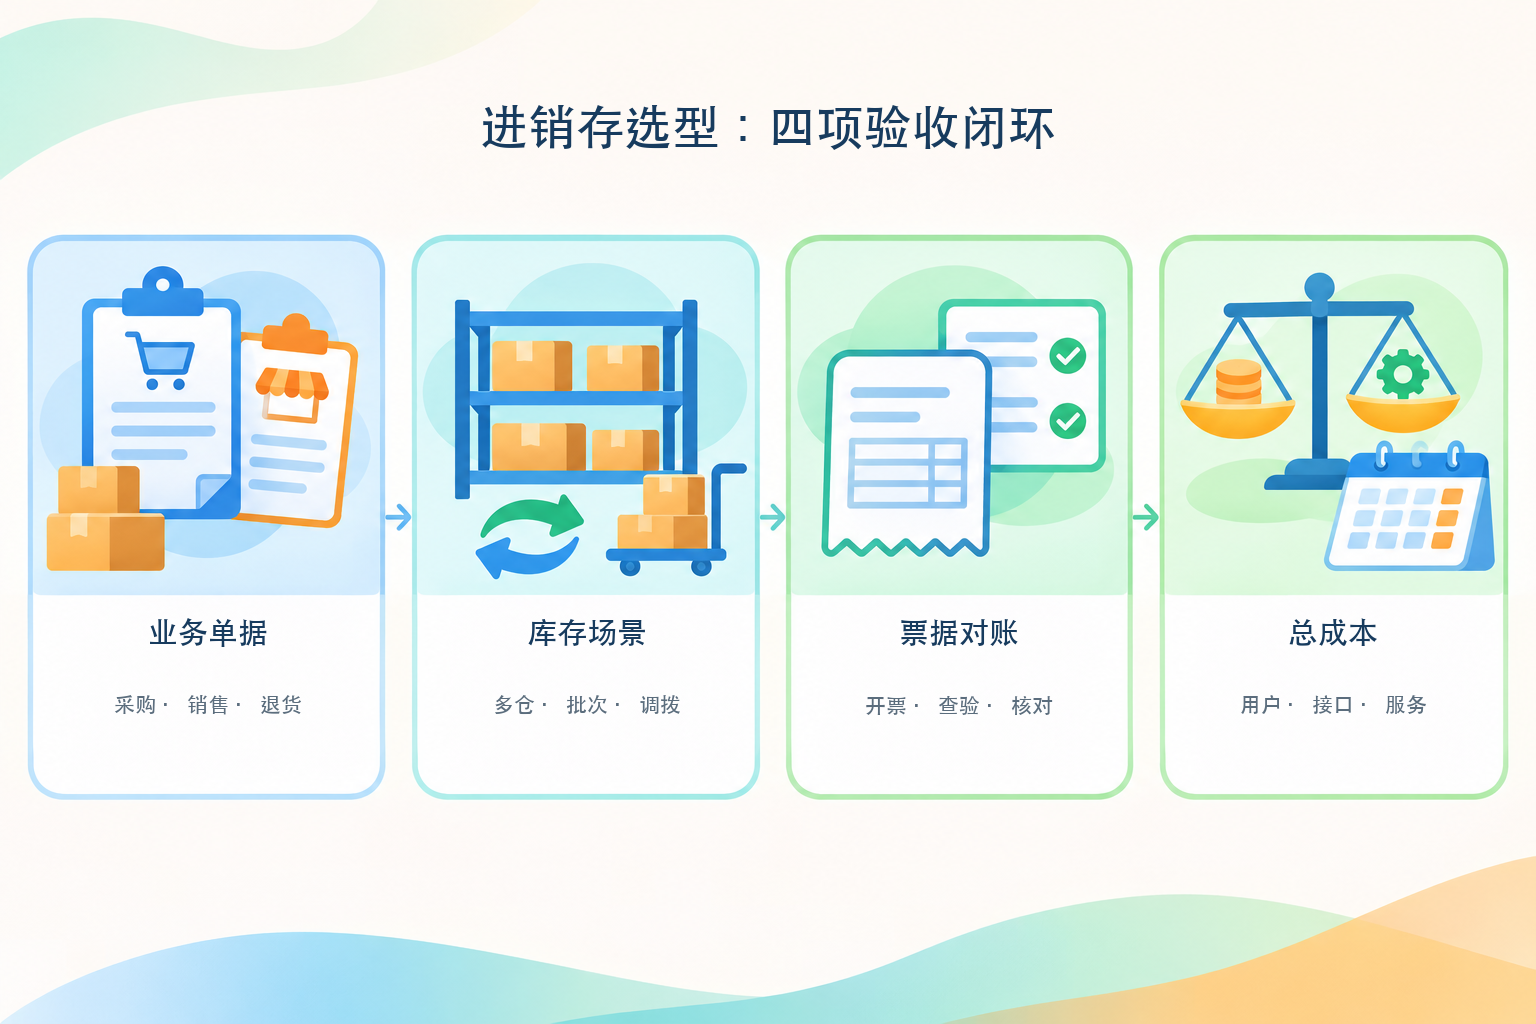
多くの企業は機能数と宣伝価格で絞り込み、契約後にマルチユーザー、インターフェース、データ移行、導入研修、拡張に別途費用がかかると気づきます。より確実な方法は、実際の仕入、販売、返品、移動の伝票一式を用意し、候補システムの試用または概念実証環境で全フローを実行させ、その差異を検収チェックリストと契約範囲に明記することです。
▍一、まず業務の複雑さで絞り込み、使わない機能には費用を払わない
第一類は単一倉庫の商社・小売で、通常はまず仕入入庫、販売出庫、返品・交換、棚卸、基本レポートを確認します。第二類は卸売・分销や複数倉庫経営で、倉庫間移動、ロット・有効期限、シリアル番号、価格体系、権限分離のテストを続ける必要があります。第三類は生産、グループ多組織、複数システム連携に関わり、BOM、組織間取引、連結基準、インターフェース管理も確認すべきです。分類はあくまで絞り込みの出発点であり、企業自身のプロセスと内部統制設計の代わりにはなりません。
財政部が公表した企業内部統制配套指引は、購買、販売、在庫、資金活動について企業の実情に合わせて職責、権限、手続きを明確にすることを強調しています。したがって、選定時には「このボタンがあるか」だけでなく、申請、承認、実行、記帳、再確認が職務ごとに分離され、追跡可能な記録が残るかを検証すべきです。
▍二、「使いやすさ」は異常伝票で検証し、標準デモだけを見ない
標準的な仕入・販売はほぼすべての製品がデモできますが、実際に差がつくのは異常シナリオです。少なくとも部分入荷、部分返品、期間をまたぐ返品、暫定計上、棚卸差異、マイナス在庫制限、ロット回収、赤伝インボイスの関連付けをテストすることをお勧めします。各シナリオで操作手順、手動補完が必要な項目、権限による遮断、最終レポートの変化を記録します。
テスト結果は業務、倉庫、財務の三者で共同確認すべきです。業務は受注対応、倉庫は現物と帳簿の一致、財務は照合根拠と期末繰越を重視します。一つの部門が簡単と感じても、チェーン全体が使いやすいとは限りません。異常伝票をオフラインの表で補記しなければならない場合、後続コストは過小評価されがちです。
▍三、証憑と照合の能力はインターフェース条件で検収する
国家税務総局公告2024年第11号は、全面デジタル化電子インボイスは税務デジタルアカウントなどの方法で流通できると明記しています。販売・在庫管理とインボイス発行、受領、財務システムを連携させる場合は、主体の資格、既存システム、インターフェース方式、データ項目、失敗時の再試行、人手による再確認の仕組みを確認する必要があり、「連携対応」を全顧客がすぐに使える状態と解釈してはいけません。
Kailing Technologyはプロジェクト単位でAI OCR認識、仕入VATインボイス管理、売上VATインボイス発行、システム連携機能を提供し、業務伝票と証憑情報を関連付けられます。実際に利用できる範囲は証憑種別、権限、インターフェース、導入方案によります。認識結果は検証が必要であり、インボイス発行、計上、申告も相互に連携しつつ責任が異なる工程です。
▍四、「安い」は3年間の総保有コストで見るべき
総コストは少なくとも6項目に分解すべきです。サブスクリプションまたはライセンス、ユーザーと組織の拡張、インターフェースおよび第三者サービス、導入とデータ移行、研修・運用、今後のアップグレードです。さらにデータのエクスポート形式、履歴データの保存、サービス対応の範囲、退出時の移行措置も明記すべきです。価格が低くても手作業への依存度が高い、または後続のインターフェース費用が不透明な場合は、実際のコストが高くなる可能性があります。
候補方案を同じ表にまとめ、3年間の基準で統一して算出し、「業務通過率、在庫精度、証憑照合、権限の記録、導入リスク」をそれぞれ評価することをお勧めします。見積はそのうちの一列にすぎず、単独で結果を決めることはできません。
▍五、電子証憑とアーカイブはスクリーンショットの保存だけでは不十分
財会〔2020〕6号は、電子会計証憑を経費精算・記帳・アーカイブに用いる場合、出所が合法かつ真実であること、システムが電子証憑とそのメタデータを正確かつ完全に読み取れること、必要な審査・署名手続きを設けること、重複記帳を防止することを確保すべきとしています。印刷物やスクリーンショットの保存だけでは、当然にコンプライアントな電子アーカイブとはなりません。財政部が2025年に電子証憑会計データ標準を普及させることは、電子証憑の全プロセス標準化処理をさらに強調しています。
Kailing Technologyの電子会計アーカイブ管理システムは、プロジェクト単位でインボイス、証憑、入金明細、業務伝票を取り込み、収集、関連付け、検索、権限の記録に対応します。稼働前にアーカイブの分類、電子原本の形式、保管期限、責任者、データ移行範囲を定め、業務とアーカイブの検収を経る必要があります。
▍実行可能な選定チェックリスト
まず高頻度の10シナリオと異常の5シナリオを列挙し、次に同一の実データを匿名化した伝票で候補システムをテストし、その後3年間の総コスト、インターフェースの境界、納品責任を確認し、最後にデモの結論を定量化可能な検収条項に変換します。この4ステップにより、企業が得るのは漠然とした「ランキング」ではなく、自社の業務に適した根拠です。
公式根拠:企業内部統制の関連ガイドライン、国家税務総局公告2024年第11号、財会〔2020〕6号、財会〔2025〕9号。
Kailing Technologyの業務・財務・税務および経営管理のデジタル化ソリューション:www.kailingteck.com 。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:進銷存ソフト、進銷存選定、3年間総所有コスト、票据照合、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京