
個人事業主のインボイス発行限度額の見方?4つの基準で個別に判断
個人事業主のインボイス発行限度額の見方?4つの基準で個別に判断
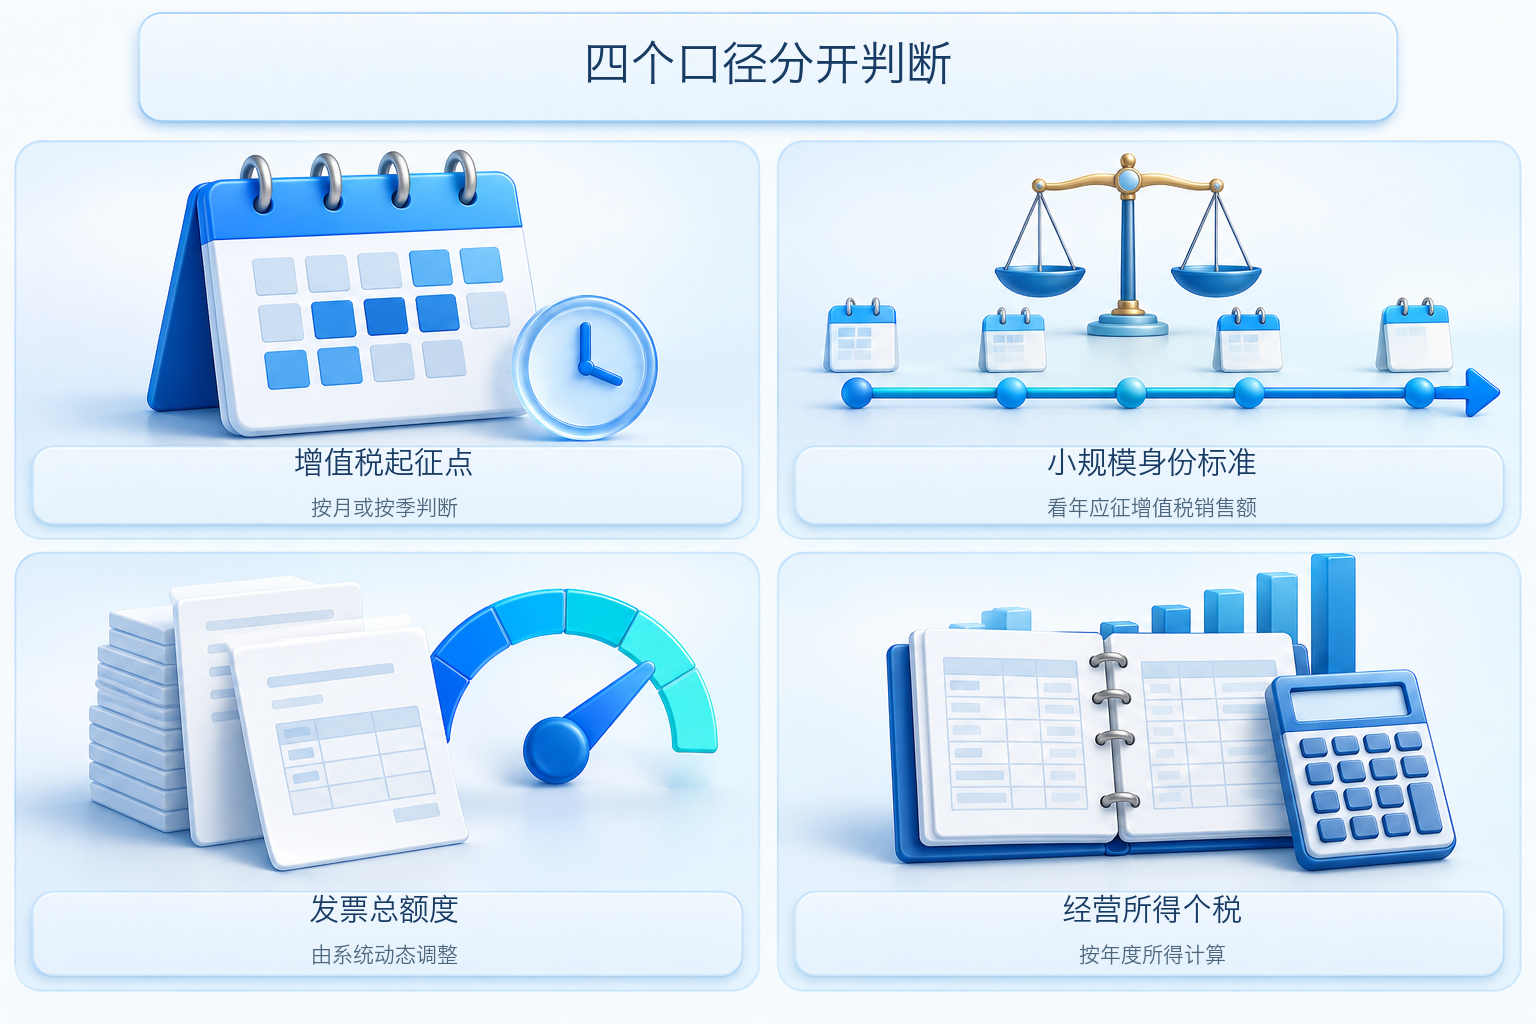
「個人事業主は年間いくらまでインボイスを発行できるか」には、すべての事業者に当てはまる固定の答えはありません。実務では、インボイス総限度額、増値税課税最低限、小規模納税者の身分基準、事業所得の個人所得税を一つの数字に混同しがちです。この四者はそれぞれ「システムが発行を許可する金額」「当期に増値税の課税最低限に達したか」「どの種類の増値税納税者管理に該当するか」「年間事業所得をどう課税計算するか」を解決するものであり、判断周期も法的結果も異なります。
まず基準を確認し、次に納税期、売上高、票種を照合してください。インボイス発行額をそのまま納税額と同一視しないでください。 |
▍一、インボイス総限度額:当期に発行可能な金額を決めるシステム限度額
全面デジタル化電子インボイスは「付与額制」を採用しています。国家税務総局の公開説明によると、インボイスの総額度は納税者の経営状況やリスク状況を踏まえて動的に決定され、調整方法には月初付与、臨時調整、定期調整、手動調整があります。これは全国統一の個人事業主の上限でも免税基準でもありません。額度が不足する場合は、まず電子税務局で残額度とシステムの案内を確認してください。実際の経営に変化があり、自動調整でもなお不足する場合は、主管税務機関の要求に従って手動調整を申請し、経営の裏付け資料を提出できます。
税務総局によるインボイス総額度に関する説明はさらに、一定の使用比率に達しリスクスキャンを完了した後に臨時に増額される場合があることも示しています。これから見ると、ネット上で流布する「個人事業主はある固定金額までしか発行できない」という説は通常、納税者、月、主管税務機関などの必要条件を欠いており、これに基づいて取引を手配したり収入を分割したりすることはできません。
▍二、増値税課税最低限:月次・四半期・都度で判断
2026年1月1日より、「中華人民共和国増値税法」および関連公告が施行されます。財政部、税務総局公告2026年第10号を明確にし、2026年から2027年まで、1か月を一課税期間とする小規模納税者の起徴点は月間売上高10万元、1四半期を一課税期間とする場合は四半期売上高30万元、回数課税の場合は1回(日)あたり売上高1000元です。
ここで旧稿の「10万元以下(本数を含む)」という表現を特に訂正する必要があります。増値税法第23条、売上高未達起徴点に達しない場合は増値税が免除され、起徴点に達した場合は規定に従って全売上高に対して計算・納付すべきであり、超過部分のみを課税するのではありません。事業者は登記された納税期限と税抜売上高で判断すべきであり、月次または四半期の基準を任意に選ぶことはできません。
▍三、小規模納税者の身分:年間増値税課税売上高で判断
増値税法は、年間増値税課税売上高が500万元を超えない納税者を小規模納税者と規定しています。会計核算が健全で正確な税務資料を提供できる場合は、自ら一般納税者登記を申請することもできます。年間増値税課税売上高が500万元を超える場合は、登記不要の法定事由を除き、一般納税者登記を行う必要があります。
2026年の登記ルールは発効時点も変更しました。税務総局公告2026年第2号の解説を説明し、規定の基準を超えた後、一般納税者は通常、基準を超えた当期の1日から発効し、翌月の申告納税期限内に登記を办理すべきです。したがって、暦年度の終了を待って一律に判断することはできず、発行済みのインボイスだけを見ることもできません。未発行収入、追徴または更正に関わる課税売上高も身分に影響する可能性があります。
▍四、専用インボイスと免税:取引ごとに優遇の放棄を選択できる
「専用インボイスを発行したら、当期の全収入が免税にならない」もよくある誤解です。国家税務総局公告2026年第4号を明確にし、売上高が起徴点に達しない小規模納税者は、全部または一部の課税取引について免税を放棄し、増値税専用インボイスを発行できます。1%減額徴収政策を適用する場合も、全部または一部の取引について減税を放棄できます。実際の申告では、優遇を放棄した取引とその他の取引を分別して照合する必要があり、具体的な票種、徴収率、申告欄は電子税務局および主管税務機関の基準に従います。
▍五、事業所得の個人所得税:インボイス発行額に直接一定比率を当てはめるものではない
個人事業主の事業所得の個人所得税は年間所得で計算され、増値税インボイス総限度額、課税最低限、一般納税者登記とは異なる制度です。インボイス発行記録は事業収入の重要な証拠ですが、課税所得額は収入認識、原価費用、損失、控除可能項目にも関わります。事業者は契約、注文、入出金記録、インボイス、費用証憑を保存し、入金済みで未認識の収入、インボイスと帳簿期間の不一致、証憑不足などの問題を避けてください。
帳簿検査徴収を採用するか、具体的な申告方法および地方附加事項は、主管税務機関の認定および電子税務局の表示を基準とすべきです。プラットフォームの案内、ネット上の計算ツール、マーケティング資料は正式な申告基準の代わりにはなりません。
▍六、システム連携が必要な場合
発行量が少なく業務が簡単な事業者は、通常、電子税務局を直接使用してインボイス発行と申告を完了できます。多店舗、複数プラットフォーム、または注文、承認、インボイス発行結果、財務システムを連携する必要がある企業は、評価できますKailing Technologyの売上インボイス発行管理プラットフォームの一括発行、交付、ステータス返送、額度監視機能。システムは企業が確認した業務データ、税率ルール、認可チャネルに基づいてのみ実行でき、納税者に代わって取引性質を判断することはできず、「発行すれば自動的に計上・申告が完了する」ことを約束することもできません。
稼働前には、通常注文、割引、返品、期間跨ぎ、限度額不足などのサンプルで検収し、フィールドマッピング、承認権限、失敗キュー、赤字フロー、ログ記録を確認する必要があります。同時に電子アーカイブを構築する場合は、検証可能な原本電子ファイルを保存し、インボイスと契約・注文・証憑の検索関係を確立してください。
▍七、個人事業主のセルフチェックリスト
| 検査対象 | 判断周期 | 照合作業 |
| インボイス総限度額 | 当月およびシステム動態 | 残額度、調整記録、申請資料を確認 |
| 増値税課税最低限 | 月、四半期または回 | 当期の全課税取引の税抜売上高を集計 |
| 小規模身分 | 継続経営期間 | 年間の増値税課税売上高および発効時点を監視 |
| 事業所得の個人所得税 | 年度 | 収入、原価費用、証憑保存を照合 |
2026年10月31日時点では、判断順序は次のとおりです。まずインボイス総限度額が真実の業務を満たせるか確認し、次に納税期限に従って増値税課税最低限を判断し、同時に小規模納税者の身分を継続的に監視し、最後に事業所得の個人所得税核算を個別に完了します。境界取引や登記変更に遭遇した場合は、主管税務機関、12366、または電子税務局を通じて確認してください。
キーワード:個人事業主インボイス発行限度額、増値税課税最低限、小規模納税者基準、インボイス総限度額、一般納税者登記、事業所得個人所得税
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京