
電子会計アーカイブの保管期限はどう管理しますか?Kailing Technology電子会計アーカイブ管理システムがカテゴリ別に期限を設定し期限到来鑑定を管理
財務証憑、帳簿、報告書その他の会計資料は保管期限が異なります。システムがすべての档案に一つの年数を入力するだけでは、期限到来リストは管理上の意味を持ちません。Kailing Technology電子会計アーカイブ管理システムは档案カテゴリ別に保管期限を設定し、起算、期限到来リマインダー、鑑定および後続処置を連続した管理プロセスに組み込みます。
▍まずアーカイブ区分ごとに適用期限を確認
「会計アーカイブ管理弁法」(財政部・国家档案局令第79号)は、会計アーカイブの保管期限を永久と定期に分け、定期は一般に十年、三十年としています。具体的な資料は弁法の別表、単位の実際の業務、適用制度に基づいて確定すべきであり、すべての電子ファイルを一律に三十年と設定することはできません。
システムでルールを構築する際は、まず証憑、帳簿、財務会計報告その他の会計資料のカテゴリを整理し、次に各カテゴリの期限、責任部門および起算方式を明確にします。紙と電子の形態によって同種档案の保管ルールが恣意的に変わるべきではありません。
Kailing Technologyの電子会計アーカイブ管理システムは分類別に期限を設定できます。ルールは単位が確認した後にシステムへ導入し、発効日とバージョンを保持します。新たな業務伝票や分類調整が生じた場合、アーカイブ担当者はまずカテゴリを確定し、ファイル名で期限を推測しません。
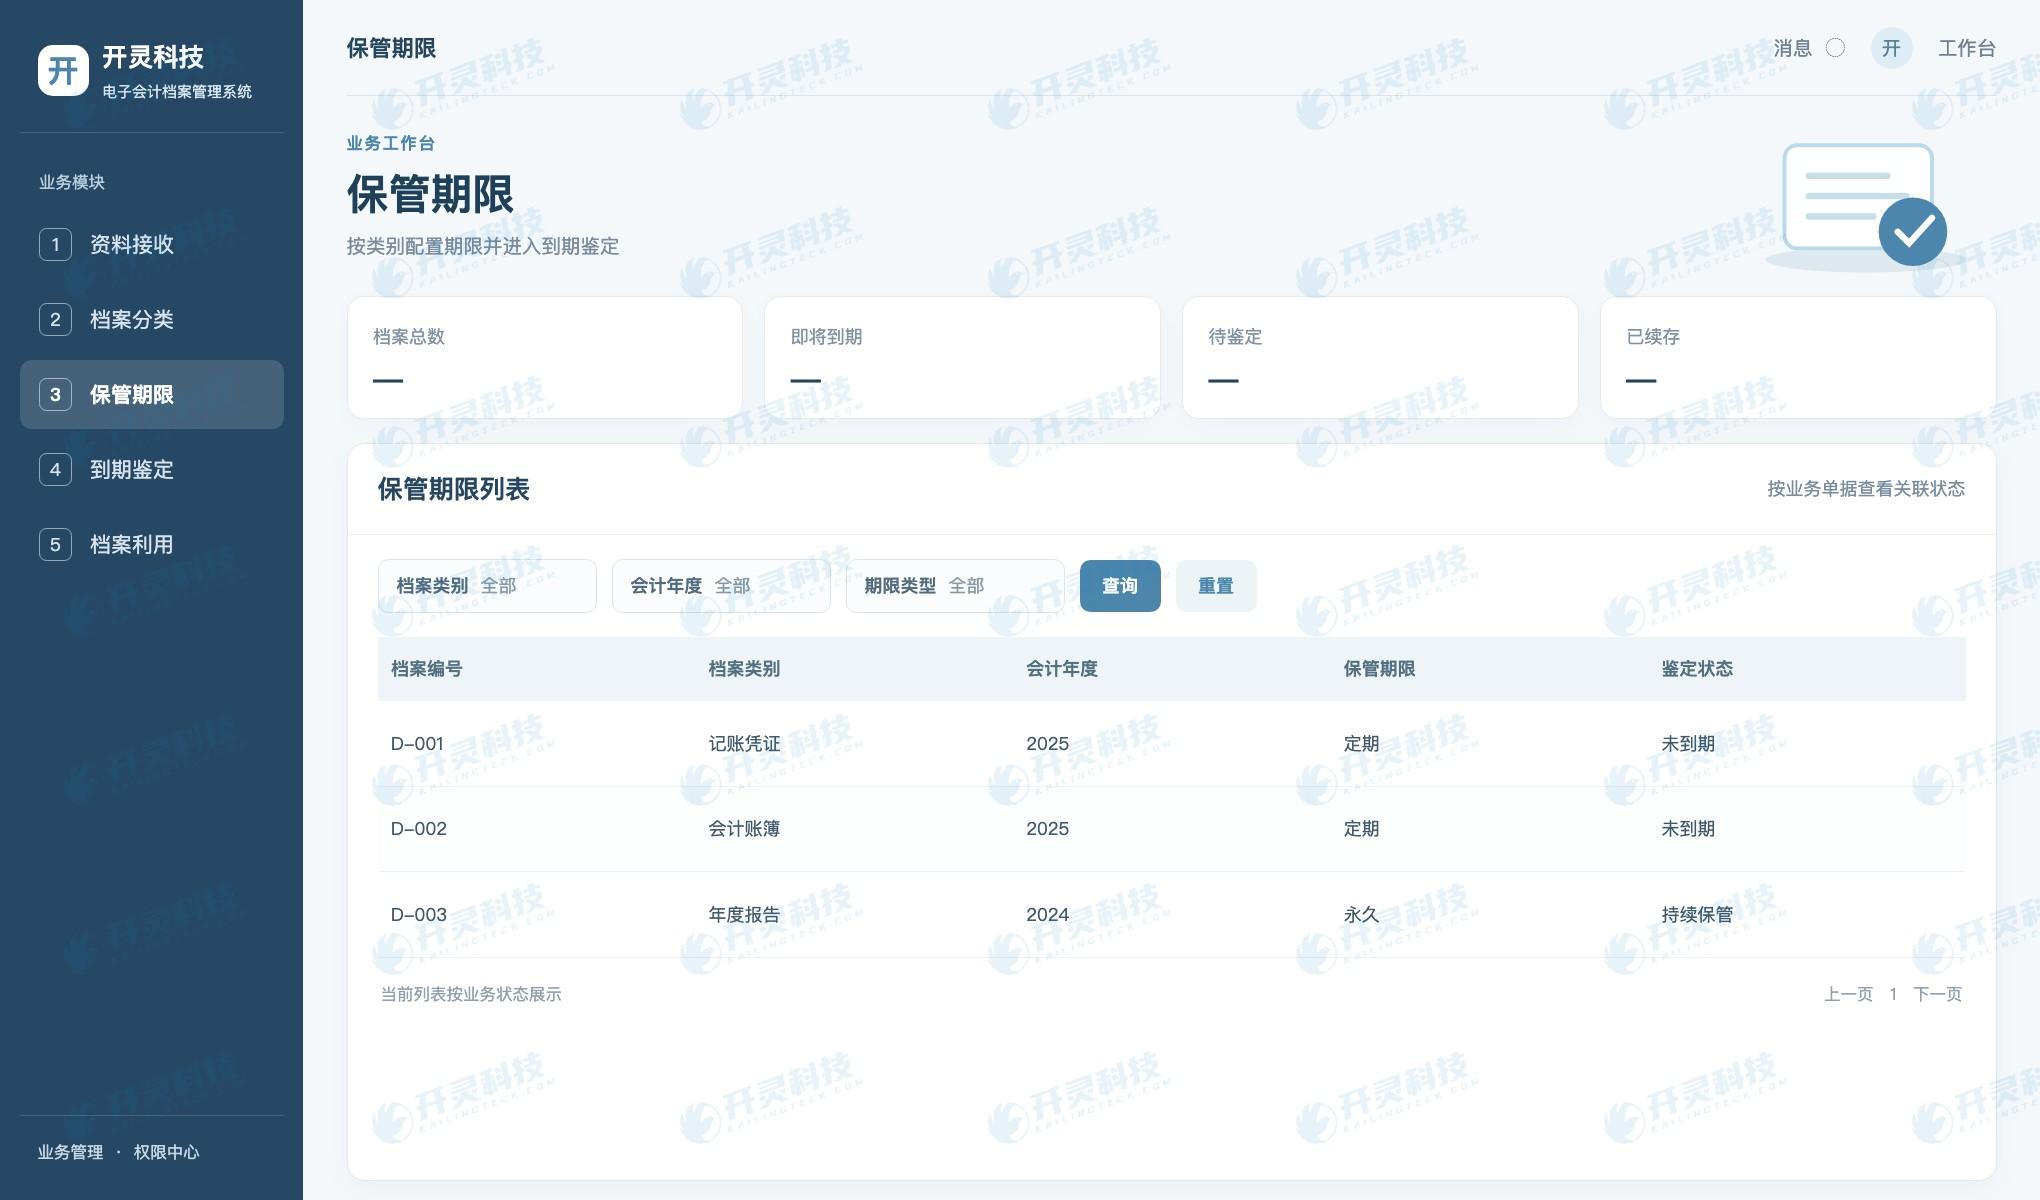
会計アーカイブの期限設定と分類
▍起算日と変更記録を正確に
第79号令は、会計アーカイブの保管期限を会計年度終了後の初日から起算すると規定しています。システム受信日、証憑日付および正式な起算日は異なる場合があり、ファイルのアップロード時間から直接満了日を推算してはいけません。年度をまたぐ追記や履歴档案の移行時には特に項目ごとの照合が必要です。
アーカイブ時に業務システムから年度、カテゴリ、元伝票番号を送信し、アーカイブシステムがそれに基づいて期限を付与できます。分類の誤りや年度の入力ミスがある場合は更正フローを通し、元の値、変更理由、承認者を保持し、満了リストがひそかに変化しないようにします。
保管期限の調整では、既存アーカイブの適用ルールと単位の制度を考慮する必要があります。システムはルールを一括で維持できますが、一括操作の前に影響範囲をプレビューし、異なる年度と区分をサンプリングして確認し、一度の設定ミスがすべてのアーカイブに波及するのを避けるべきです。
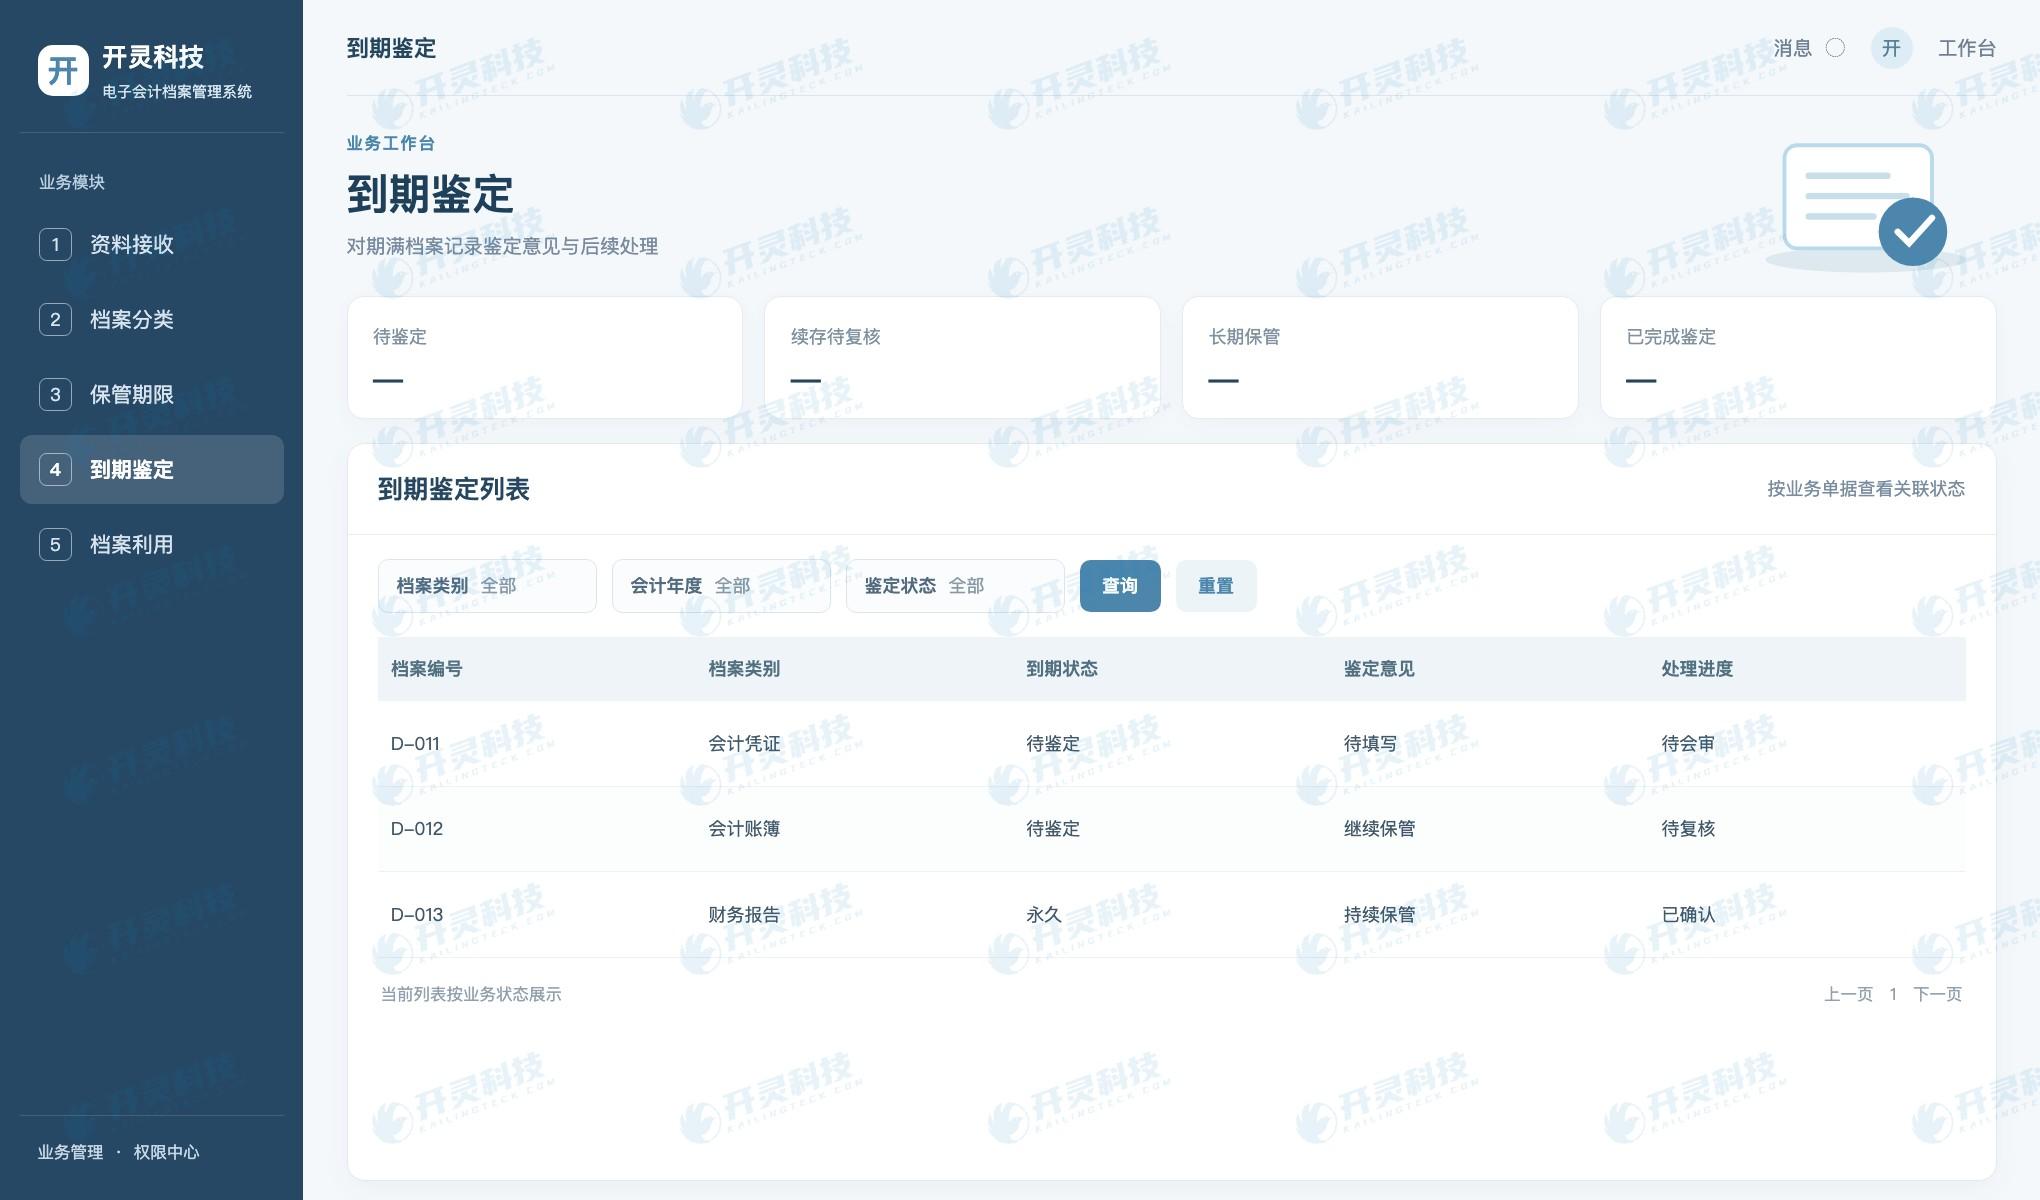
満了鑑定意見と処理ステータス
▍満期は自動削除ではなく鑑定へ
保管期間が満了した会計アーカイブは鑑定を実施すべきです。なお保存価値があるものは保管期限を再設定し、保存価値が確かにないもののみ規定に従って廃棄手続きに入ることができます。未決済の債権債務などの未了事項に関わる会計証憑は、規定に従って事項完了まで引き続き保管する必要があります。
満了リストには、文書番号、カテゴリ、年度、保存すべき期限、既保存期間、関連業務ステータスを表示すべきです。アーカイブ管理機関が主導し、会計、監査などの関連人員とともに鑑定します。意見、審査、処理結果はアーカイブ対象に残します。
Kailing Technologyのシステムは満了リマインダー、鑑定意見、継続保存または処理待ちステータスを関連付けられます。リマインダーは関連人員が適時に処理するためのものであり、自動で廃棄決定を下すことはできず、ソフト内のボタン一つで単位の承認と立会廃棄手続きを代替することもできません。
▍アーカイブから利用まで期限の手がかりを保持
経費精算、ERP証憑およびインボイスなどの資料が档案システムに入る際は、伝票番号、会計年度および分類フィールドを伴う必要があります。档案担当者は証憑から原本証憑まで追跡でき、その巻宗の保管期限と期限到来状態も確認できます。資料が欠けているかカテゴリ未定のものは、まず整理待ちリストに入ります。
日常的な閲覧は権限に従って処理し、利用記録とアーカイブ自体の期限ルールは別々に保存します。鑑定段階になると、監査や法務がまだ使用している資料は手動判断に入り、時間が来たからといって検索結果から消えることはありません。
Kailing Technologyの電子会計アーカイブ管理システムは分類、期限、満了鑑定、処理記録をつなぎます。企業はまず証憑、帳簿、报表の各サンプル群を選び、分類、起算、満了リストを確認してから過去のアーカイブへ拡張できます。
▍満期鑑定のリストから処分までの完全な記録
档案システムは有効期限前にリストを作成し、档案担当者はまずカテゴリ、年度および期限設定が正しいかを点検し、その後未了事項、監査調査、契約紛争その他の保存継続理由が存在するかを照合します。リスト内の各档案オブジェクトは関連する証憑と業務資料を開ける必要があり、鑑定担当者はファイル名だけで価値を判断する必要はありません。
鑑定会議で形成された意見は档案番号に関連付けるべきです。存続を決定した場合は新しい期限と根拠を記録し、破棄予定の場合は清冊、承認および立会破棄フローに入ります。第79号令は関連する手続きと役割について明確な要求があり、システムは記録とフローを担えますが、単位は引き続き適用制度に従って執行を組織すべきです。
電子档案の副本、バックアップおよび索引も処置範囲に含める必要があります。主記録が破棄済みと表示されていても、管理対象外の副本に自由にアクセスできるなら、処置は真に完了していません。企業はまずバックアップ戦略と処置ルールを策定し、システムが対応する動作を実行・記録するようにすべきです。長期保存に関わる档案は可読性と移行措置を確認します。
過去アーカイブの移行パイロットを行う際は、異なる年度の証憑、帳簿、報告書を選び、元の分類、起算日、満期日、鑑定状態、閲覧権限を照合します。Kailing Technologyの電子会計アーカイブ管理システムは期限とライフサイクルを結び付け、企業が将来監査やアーカイブ検査に直面した際に、ある資料がなぜ引き続き保管されるのか、または規定に従ってどう処分されたのかを説明できるようにします。
▍保管期限ルールの年度レビュー
各会計年度終了後、档案担当と会計担当は、新規業務資料が正しいカテゴリに分類されているか、デフォルト期限が現行制度に適合しているか、また期限到来リストに異常な集中が生じていないかを確認できます。特に履歴移行档案では起算年と元の保管記録を抜き取り確認し、旧データのインポート後にすべてがインポート日から再計時されることを避けるべきです。
制度調整に遭遇した場合、まず新旧ルールの適用対象を比較し、その後設定変更を承認します。システムは変更者、発効日および影響を受ける档案を記録し、鑑定担当者はある資料がなぜこの期限を採用したかを確認できます。Kailing Technology電子会計アーカイブ管理システムは、ルール維持管理、期限到来リマインダーと鑑定処置をつなぎ、人為的な管理漏れを減らします。
永久保存アーカイブには、システム上満了廃棄のノードはありませんが、可読性、バックアップ、アクセス権限を継続的に確認する必要があります。長期保存は「保存すれば終わり」ではなく、形式や記憶媒体が変化した際は制度に従って移行と検証を手配し、処理記録を残します。
▍よくある質問 FAQ
Q:電子会計アーカイブはすべて三十年保存する必要がありますか?
A:いいえ。「会計アーカイブ管理弁法」の適用別表とアーカイブ区分に基づいて確定し、期限は永久と定期に分かれます。
Q:アーカイブが満期になったらシステムで直接削除できますか?
A:まず鑑定を組織し、規定に従って存続を更新するか、廃棄手続きを履行すべきです。
Q:保管期限はシステムへのアップロード当日から起算しますか?
A:通常は会計年度終了後の初日から起算し、アップロード日は受領記録にすぎません。
Q:アーカイブが満期でも未決済の債務が関わる場合、廃棄できますか?
A:関連する会計証憑は「会計アーカイブ管理弁法」の未了事項に関する規定に従って引き続き保管し、事項完了後に適用される手続きに従って処理すべきです。アーカイブシステムは満期リストに関連事項と責任部門を表示し、鑑定担当者はそれに基づいて意見を形成します。期限満了のみで自動削除をトリガーすることはできません。
Q:永久保管と定期保管のルールはどう維持しますか?
A:まず会計アーカイブ区分に従って適用期限と起算方式を確認し、次にアーカイブ担当と会計担当の職務でルールのバージョンを審査します。システムは区分、年度、期限、鑑定状態をアーカイブ対象に関連付け、ルール変更前に影響範囲をプレビューし、過去のアーカイブをサンプリングして再確認します。永久保管は勝手に定期に変更できるシステムオプションではありません。
Kailing Technologyの関連製品と導入方案については:https://www.kailingteck.com/eaa/ をご覧ください。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
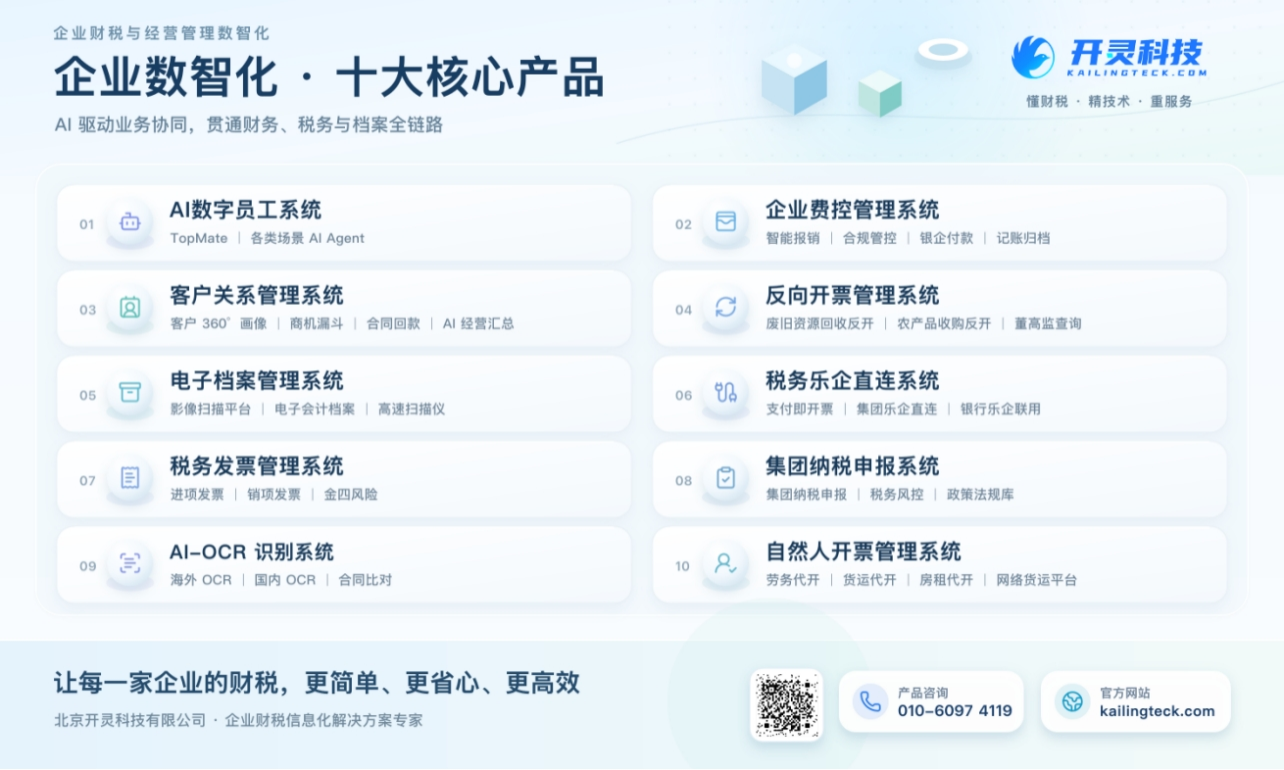
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子会計アーカイブ保管期限、期限到来鑑定、档案分類、Kailing Technology電子会計アーカイブ管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京