
個人事業主の四半期売上高が30万元を超えた場合の納税方法とは?項目別計算
個人事業主の四半期売上高が30万元を超えた場合の納税方法とは?項目別計算
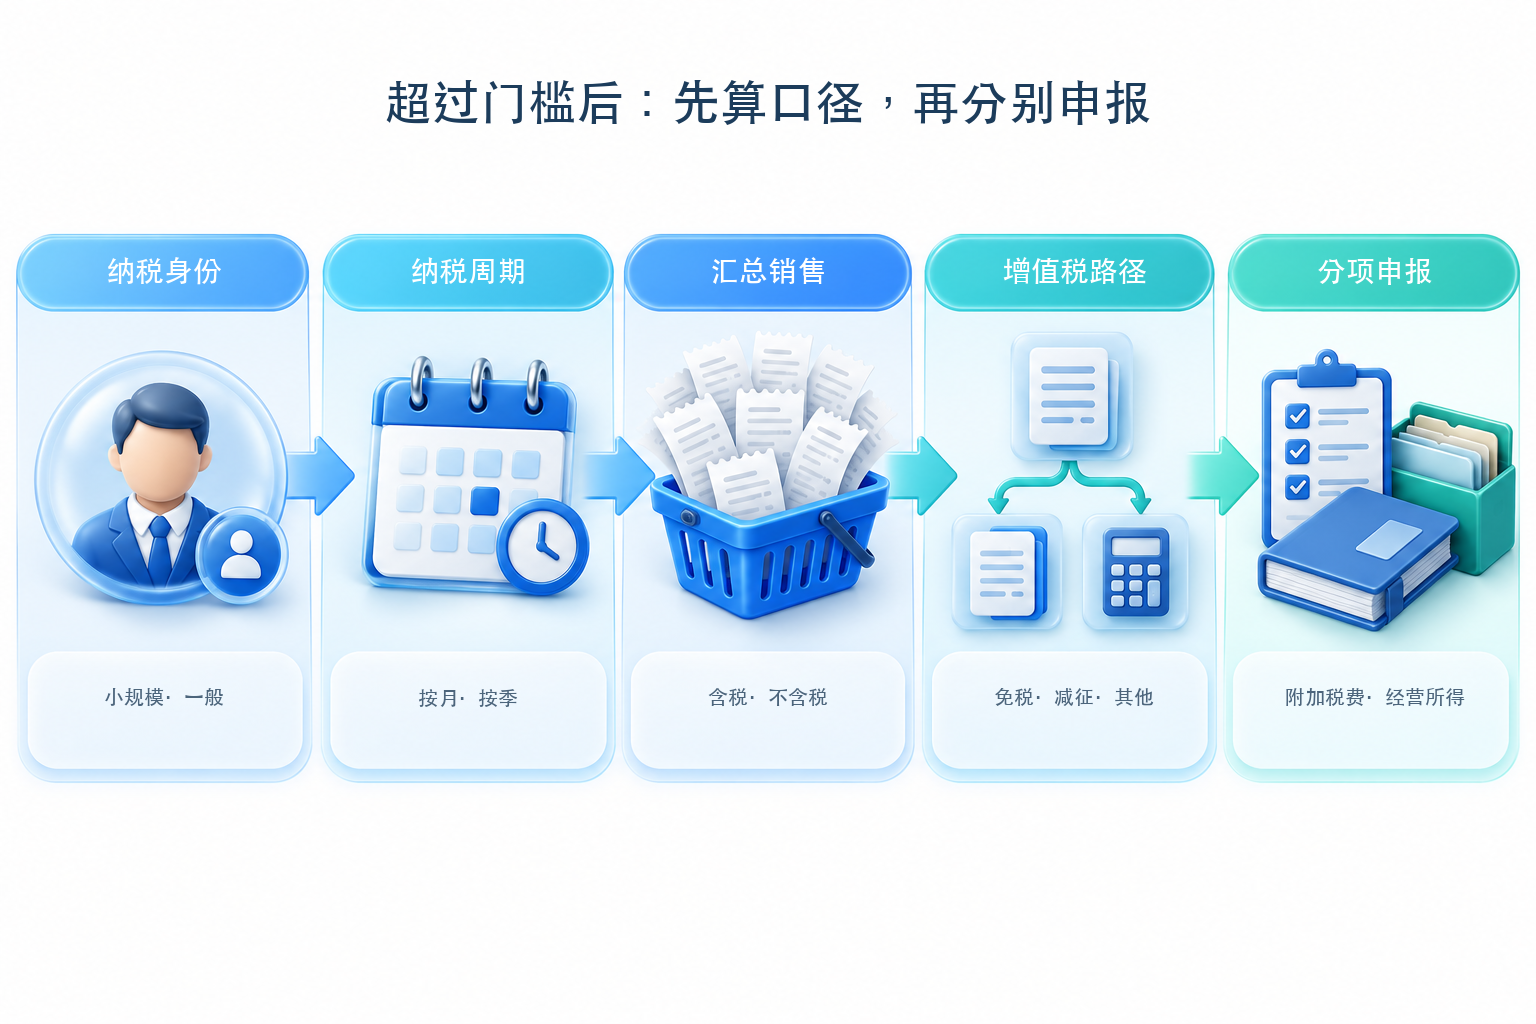
四半期納税の小規模個人事業主は、四半期売上高が30万元を超えた後、「超過したわずかな部分」だけに税率を掛けることも、増値税の結果をそのまま事業所得の個人所得税に当てはめることもできません。正しい順序は、納税者身份と納税期限を確認し、同一納税期の全売上高を集計し、免税・減徴・その他項目を区分したうえで、増値税、付加税費、事業所得をそれぞれ申告することです。
基準を超えると、その期はこの小規模売上高免税の判断を適用できなくなります。具体的な税額は依然として業務類型、適用徴収率、減徴政策、インボイス種別、その他の優遇措置によって決まります。 |
▍一、まず「30万元超」が正しい基準で判断されているか確認する
30万元は四半期納税の小規模納税者の売上高免税判定基準であり、1枚のインボイスの上限でもなく、一般納税者にも適用されません。納税期限が月次の場合は月次基準で判断します。当期に未発行収入、赤伝インボイス、差額課税、不動産販売などがある場合は、対応する規則に従って売上高を調整する必要があります。インボイスシステム上のインボイス総額枠はあくまでインボイス管理の指標であり、免税の結論として直接用いることはできません。
財政部、税務総局2023年第19号公告の規定により、小規模納税者は月間売上高10万元以下で増値税が免除され、政策は2027年12月31日まで実施されます。3%の徴収率を適用する課税売上収入は、引き続き1%減額で徴収されます。国家税務総局2026年公開Q&Aこれらの政策が依然として現在の小規模・零細企業の主な優遇措置であることを確認する。
▍二、基準超過後は超過部分だけに課税するのではない
当期の売上高が売上高免税基準を超えた場合、その期はこの「売上高が基準未満の免税」を適用できません。課税対象の売上収入は、業務類型と適用政策に基づいて計算すべきであり、30万元を超えた部分だけを課税標準とするのではありません。例えば3%の徴収率を適用し減徴政策に該当する課税売上収入は、現行の減徴基準で処理できます。業務に別途法定免税、簡易課税または特殊ルールがある場合は、それぞれ確認する必要があります。
したがって、元の草稿の「30万超は30万で全額納税することと同じではない」は、読者に超過部分だけに課税されると誤解させる恐れがあるため、「当期は基準未満の免税が適用されなくなるが、異なる販売はそれぞれの政策に従って項目別に計算する」に改めました。税込金額はまず適用徴収率で換算する必要があり、インボイスの価税合計をそのまま税抜売上高として扱うことはできません。
▍三、専用インボイスは基準超過の唯一の要因ではない
売上高が基準を超えるかどうかは、納税期内に規定に従って算入すべき全売上高を集計して判断する必要があり、普通インボイスや専用インボイスだけを見ることはできません。インボイス種別が影響するのは、対応する売上収入について免税または減税を放棄するかどうか、および下流の控除や発行税率などの処理です。
国家税務総局2025年公開回答の説明により、売上高が免税基準を超えない場合、小規模納税者は一部の売上収入についてのみ免税を放棄して専用インボイスを発行でき、残りの条件を満たす売上収入は引き続き免税となります。当期の売上高自体がすでに基準を超えている場合は、まず基準超過後のルールで計算し、その後異なる項目とインボイス種別をそれぞれ処理する必要があり、「普通インボイスを発行した」ことを免税継続の根拠とすることはできません。
▍四、附加税は実際の税額に連動させ、優遇を確認する
都市維持建設税、教育費附加、地方教育附加などは、通常、実際に納付する増値税などの税額に関係します。まず増値税の項目別計算を完了し、その後、納税地、課税標準、地方の執行規則に従って附加税を判断します。四半期売上高が30万元を超えたというだけで統一的な附加税額を直接示すことはできません。
財政部、税務総局2023年第12号公告の規定により、2023年から2027年まで、増値税小規模納税者、小型薄利企業、個人事業主に対して「六税両費」を半減して徴収します。納税者は、具体的な税費が実際に発生するか、適用主体に該当するか、他の優遇措置を重ねられるかを確認する必要があります。
▍五、事業所得の個人所得税は年間基準で別途計算する
四半期売上高が30万元を超えても、事業所得の個人所得税も30万元を課税基礎とするわけではありません。《中華人民共和国個人所得税法》の規定により、事業所得には超過累進税率が適用されます。査帳徴収の場合、通常は年間収入総額から原価、費用、損失を差し引いた残額を課税所得額とします。核定徴収の場合は主管税務機関が定める方式で処理します。
2023年第12号公告では、個人事業主の年間課税所得が200万元以下の部分について、2023年から2027年まで個人所得税を半減徴収できるとも規定されています。この優遇は年間課税所得を見るものであり、四半期のインボイス発行額ではありません。実際に税額が発生するかどうかは、年間の帳簿、徴収方式、既に予納した税額、有効な証憑を踏まえて判断する必要があります。
▍六、計算を5つの検証可能なステップに分解する
| ステップ | 処理アクション | 重要な証拠 |
| 身份確認 | 小規模または一般、個人事業主の登録状況 | 登録情報、税目認定 |
| 確認サイクル | 月次または四半期、所属期が正しいか | 申告期限、過去の申告記録 |
| 売上集計 | 発行済み、未発行、赤伝処理および特殊業務 | 注文、契約、入金、収入台帳 |
| 増値税項目別 | 免税、減徴、その他項目及びインボイス種別 | 政策根拠、インボイス、計算根拠資料 |
| 別々に申告 | 付加税費、事業所得、資料アーカイブ | 申告書、受領書、納税済みおよび帳簿証憑 |
▍七、よくある4つの誤解を避ける
第一に「インボイス発行限度額」を「免税売上高」とみなさないこと。第二に基準超過を超過部分のみへの課税と解釈しないこと。第三に普通インボイスを基準超過後も免税を継続する理由としないこと。第四に四半期のインボイス発行額で年間事業所得の個人所得税を直接計算しないこと。複数の事業所、プラットフォーム収入、房屋賃貸、地域をまたぐ経営その他の特殊業務に関わる場合は、対応する政策をさらに確認する必要があります。
▍八、システムは証拠の保存を支援すべきで、判断の代替にはならない
Kailing Technology 財務税務クラウドインボイス、入出金明細、証憑、申告作業紙、受領証の管理候補として利用可能。Kailing 仕入インボイス受領管理プラットフォームとKailing電子会計アーカイブシステム収集、検証、アーカイブ、検索などの機能方向を公開しています。具体的にカバーするインボイス種別、税種、地域、チャネル、インターフェース、認可方式は対象バージョンとプロジェクト方案に基づくものとし、正常サンプルと異常サンプルで検収する必要があります。ソフトウェアは漏れを減らし計算根拠を保存できますが、業務の真実性と最終的な納税責任の判断の代替にはなりません。
(本文は2026年10月28日時点の国家税務総局の公開政策に基づいて整理したもので、一般的な情報提供のみを目的とし、税務、会計または法律上の意見を構成するものではありません。具体的な業務、徴収方式、地域の執行は異なる場合があります。申告前に最新の政策を確認し、必要に応じて主管税務機関または専門家にご相談ください。)
キーワード:個人事業主のインボイス発行額が30万超の場合の納税方法、四半期売上高30万超、小規模納税者の増値税、事業所得の個人所得税、六税両費、税務申告、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京