
個人事業主はインボイス発行額がいくらまでなら納税不要?まず5層の基準で区分
個人事業主はインボイス発行額がいくらまでなら納税不要?まず5層の基準で区分
個人事業主には、すべての税種、すべてのインボイス種別、すべての経営方式に適用される「インボイス免税額」は存在しません。日常的に言われる月次または四半期の基準は、主に増値税の小規模納税者の売上高優遇に対応します。事業所得の個人所得税は年間課税所得を見て、附加税は実際に納付する増値税と地方の執行に応じて判断します。インボイス枠、売上高、課税所得、申告義務は分けて判断する必要があります。
インボイス発行限度額はインボイス管理の概念であり、増値税の基準は納税期の売上高、事業所得は年間収入から原価費用を差し引いた残額で判断します。三者は互いに代替できません。 |
▍一、まず身分と納税期限を確認する
財政部、税務総局2023年第19号公告の規定により、月間売上高10万元以下(本数を含む)の増値税小規模納税者は増値税を免除され、政策は2027年12月31日まで実施されます。3%の徴収率を適用する課税売上収入は、引き続き1%減額で徴収されます。四半期納税の小規模納税者は、対応する四半期売上高が30万元以下の免税基準となります。国家税務総局が2026年に発表した小規模・零細企業の税務優遇Q&Aこれらの現行政策も改めて明記しています。
判断前に2つの事実を確認する必要があります。1つは現在が小規模納税者か一般納税者か、もう1つは主管税務機関が定める納税期限が月次か四半期かです。一般納税者は小規模納税者の基準を直接適用できません。月次申告でも3か月分のインボイスを単純に合算して四半期基準を適用することはできません。
▍二、インボイス発行額だけでなく全売上高を集計する
増値税優遇の判断には納税期の売上高を用い、インボイスシステムに表示される発行可能枠と同一ではなく、既に発行した普通インボイスのみとも異なります。発行済み収入、未発行収入、及び合算判断が必要なその他の課税売上はすべて適用基準で集計する必要があります。税込価格の換算、差額課税、不動産販売などの特殊業務は具体的な規則に基づいて処理する必要があります。
したがって、「インボイスを発行しなければ売上高は発生しない」「収入を次の四半期に分割すれば免税になる」はいずれも誤った理解です。税務総局の2026年公開Q&Aでは、合理的な商業目的を欠く人為的な収入分割は税務機関により調整される可能性があると明確に示されています。納税者は真実の取引、納税義務発生時期、有効な証憑に従って収入を確認する必要があります。
▍三、普通インボイスと専用インボイスは免税放棄の有無で判断する
小規模納税者は売上高の基準を満たす場合、一部または全部の売上収入について免税を放棄し、増値税専用インボイスを発行することができます。国家税務総局2025年公開回答例示:納税者は専用インボイスの発行が必要な売上収入部分のみ免税を放棄して納税でき、残りの条件を満たす売上収入は依然として免税を享受できます。
これは「専用インボイスを1枚発行した」ことを全期の全売上が免税を失うと記載することも、専用インボイス金額を普通インボイスの免税限度額を圧迫したと解釈することもできないことを意味します。実際の発行時には、売上項目、適用政策、免税放棄の範囲、税額処理をそれぞれ記録し、顧客ニーズと業務資料を保存する必要があります。
▍四、事業所得の個人所得税には「インボイス免税額」はない
《中華人民共和国個人所得税法》事業所得を個人所得税の課税所得として計上します。査定徴収の個人事業主の場合、事業所得は通常、年間収入総額から原価、費用、損失を差し引いた残額で課税所得を計算します。核定徴収は主管税務機関が定める方式で処理します。インボイス発行額は収入側の資料の1つにすぎず、直接税率を掛けて税額を算出することはできません。
財政部、税務総局2023年第12号公告の規定により、2023年から2027年まで、個人事業主の年間課税所得額が200万元以下の部分は個人所得税を半減して徴収できます。実際に税額が発生するかは、年間収入、原価費用、徴収方式、適用可能な優遇措置を踏まえて判断する必要があり、増値税免税は事業所得の個人所得税が当然にゼロであることを意味しません。
▍五、免税、ゼロ申告、申告不要は同じではない
増値税免税の条件を満たす場合でも、通常は登録情報、納税期限、申告書の要件に従って免税申告または資料保存を行う必要があります。事業所得も徴収管理方式に従って予納、確定申告または核定申告を行う必要があります。ゼロ申告、免税申告、申告義務なしは異なる状態であり、当期のインボイス金額だけで自己判断することはできません。
付加税費、印紙税、不動産税、都市土地使用税などが発生するかは、具体的な取引、資産、実際に納付する税額によっても決まります。2023年第12号公告は、条件を満たす小規模納税者、小型薄利企業、個人事業主に対して「六税両費」の半減政策を定めていますが、この優遇措置をすべての税目に対する一律免除に拡大することはできません。
▍六、5層のチェックリストで申告証拠を保存する
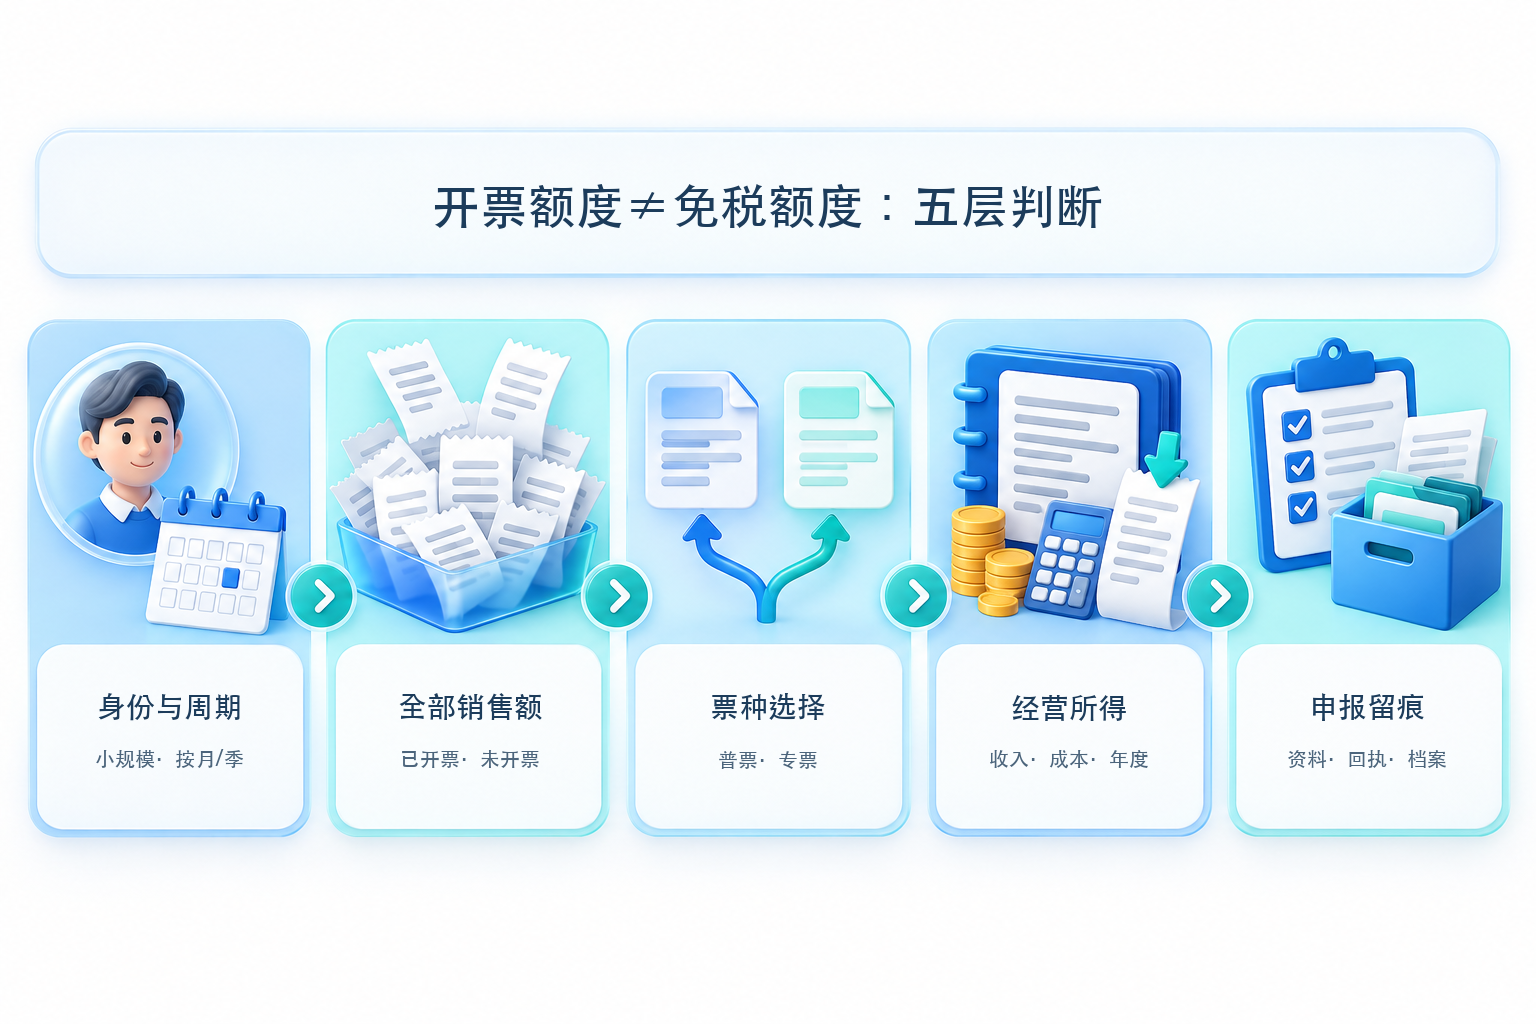
| 判断層 | 確認が必要 | 保存資料 |
| 身份と周期 | 小規模または一般、月次または四半期 | 登録情報、税目認定、申告期限 |
| 全売上高 | 発行済み、未発行、特殊業務 | 契約、注文、入金、収入台帳 |
| 証票種別の選択 | 普通インボイス、専用インボイス、免税放棄の範囲 | インボイス発行記録、顧客ニーズ、政策根拠 |
| 事業所得 | 年間収入、原価費用、徴収方式 | 帳簿、証憑、費用、資産資料 |
| 申告の記録 | 申告書、税額、受領書、更正 | 申告記録、受領書、納税済みまたは免税資料 |
▍七、ソフトウェアは集計を支援できるが、税務判断の代替にはならない
開霊財税雲公式ページインボイス、入出金明細、証憑、帳簿、申告作業紙、受領証のアーカイブなどの機能方向を公開しています。Kailing AI OCR票拠の構造化入力候補として利用可能。実際の税種、地域、チャネル、認可、規則バージョン、人的確認ポイントは対象環境で検証する必要があります。システムは集計と記録を支援できますが、納税者身分、業務の真実性、特殊取引、最終的な納税責任の判断の代替にはなりません。
(本文は2026年10月28日時点の国家税務総局の公開政策に基づいて整理したもので、一般的な情報提供のみを目的とし、税務、会計または法律上の意見を構成するものではありません。個人経営の状況、徴収方式、地域の執行は異なる場合があります。申告前に最新の政策を確認し、必要に応じて主管税務機関または専門家にご相談ください。)
キーワード:個人事業主のインボイス発行枠、個人事業主の免税枠、小規模納税者の増値税免除、事業所得の個人所得税、増値税専用インボイス、税務申告、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京