
廃銅回収で誤った相手へのインボイス発行をどう防ぐ?Kailing Technologyの資源回収リバースインボイス発行システムが売却者本人確認と受取口座を照合
廃銅は価格が高いため、現場での代理搬入や口座の臨時変更には特に慎重さが必要です。運送人を誤って売却者とみなしたり、甲にインボイスを発行して乙に支払ったりすると、後から資料が揃っても主体関係を説明できません。Kailing Technologyの資源回収リバースインボイス発行システムは、本人確認と受取口座の照合を同一の貨物伝票内で行い、取引相手を先に確認してから決済とインボイス発行を進めます。
▍「誰が届けたか」と「誰が売却したか」を分ける
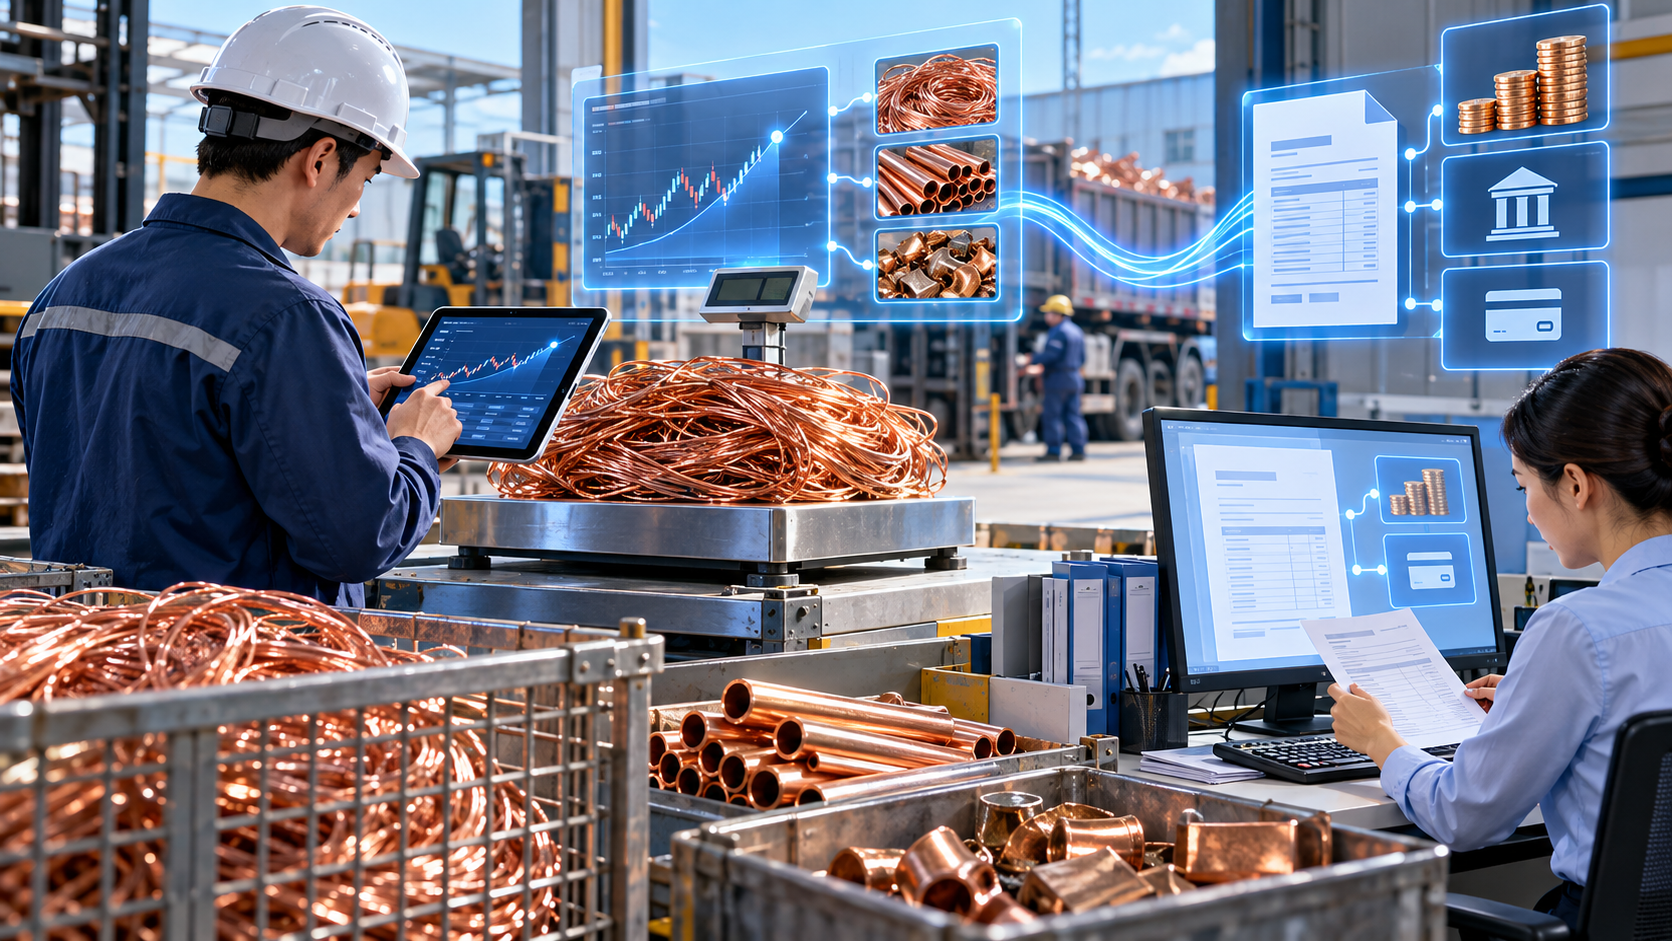
廃銅は個人が車で持ち込む場合もあれば、家族、運転手、拠点が代理で搬入する場合もあります。門番が登記する入場者は現場の連絡担当者にすぎず、自動的に売却者の身分を取得するわけではありません。受付担当者は実際の売却者、納品者、車両、連絡先、および授权または説明資料を記録し、二つの役割に明確な関係を持たせる必要があります。
自然人ファイルを登録する際、氏名、証明書情報、取引確認資料は一致している必要があります。初回のリバースインボイス発行で売却者の同意を取得しても、後続取引では身元が変化していないかを照合すべきです。顧客が「以前もこうやって発行していた」と主張しても、貨物権と受取関係を説明できない場合、業務担当者はインボイス発行を停止して再審査に回すべきであり、旧ファイルを流用してはなりません。
資源回収リバースインボイス発行制度は、条件を満たす企業が自然人である廃棄製品売却者から廃棄製品を購入する場合に適用される。企業資格、売却者身分、累計取引状況の確認は事前作業である。システムは検証結果と時刻を档案に記録し、財務がインボイス発行時に担当者が何を確認し、どの事項が未確認かを把握できるようにする。
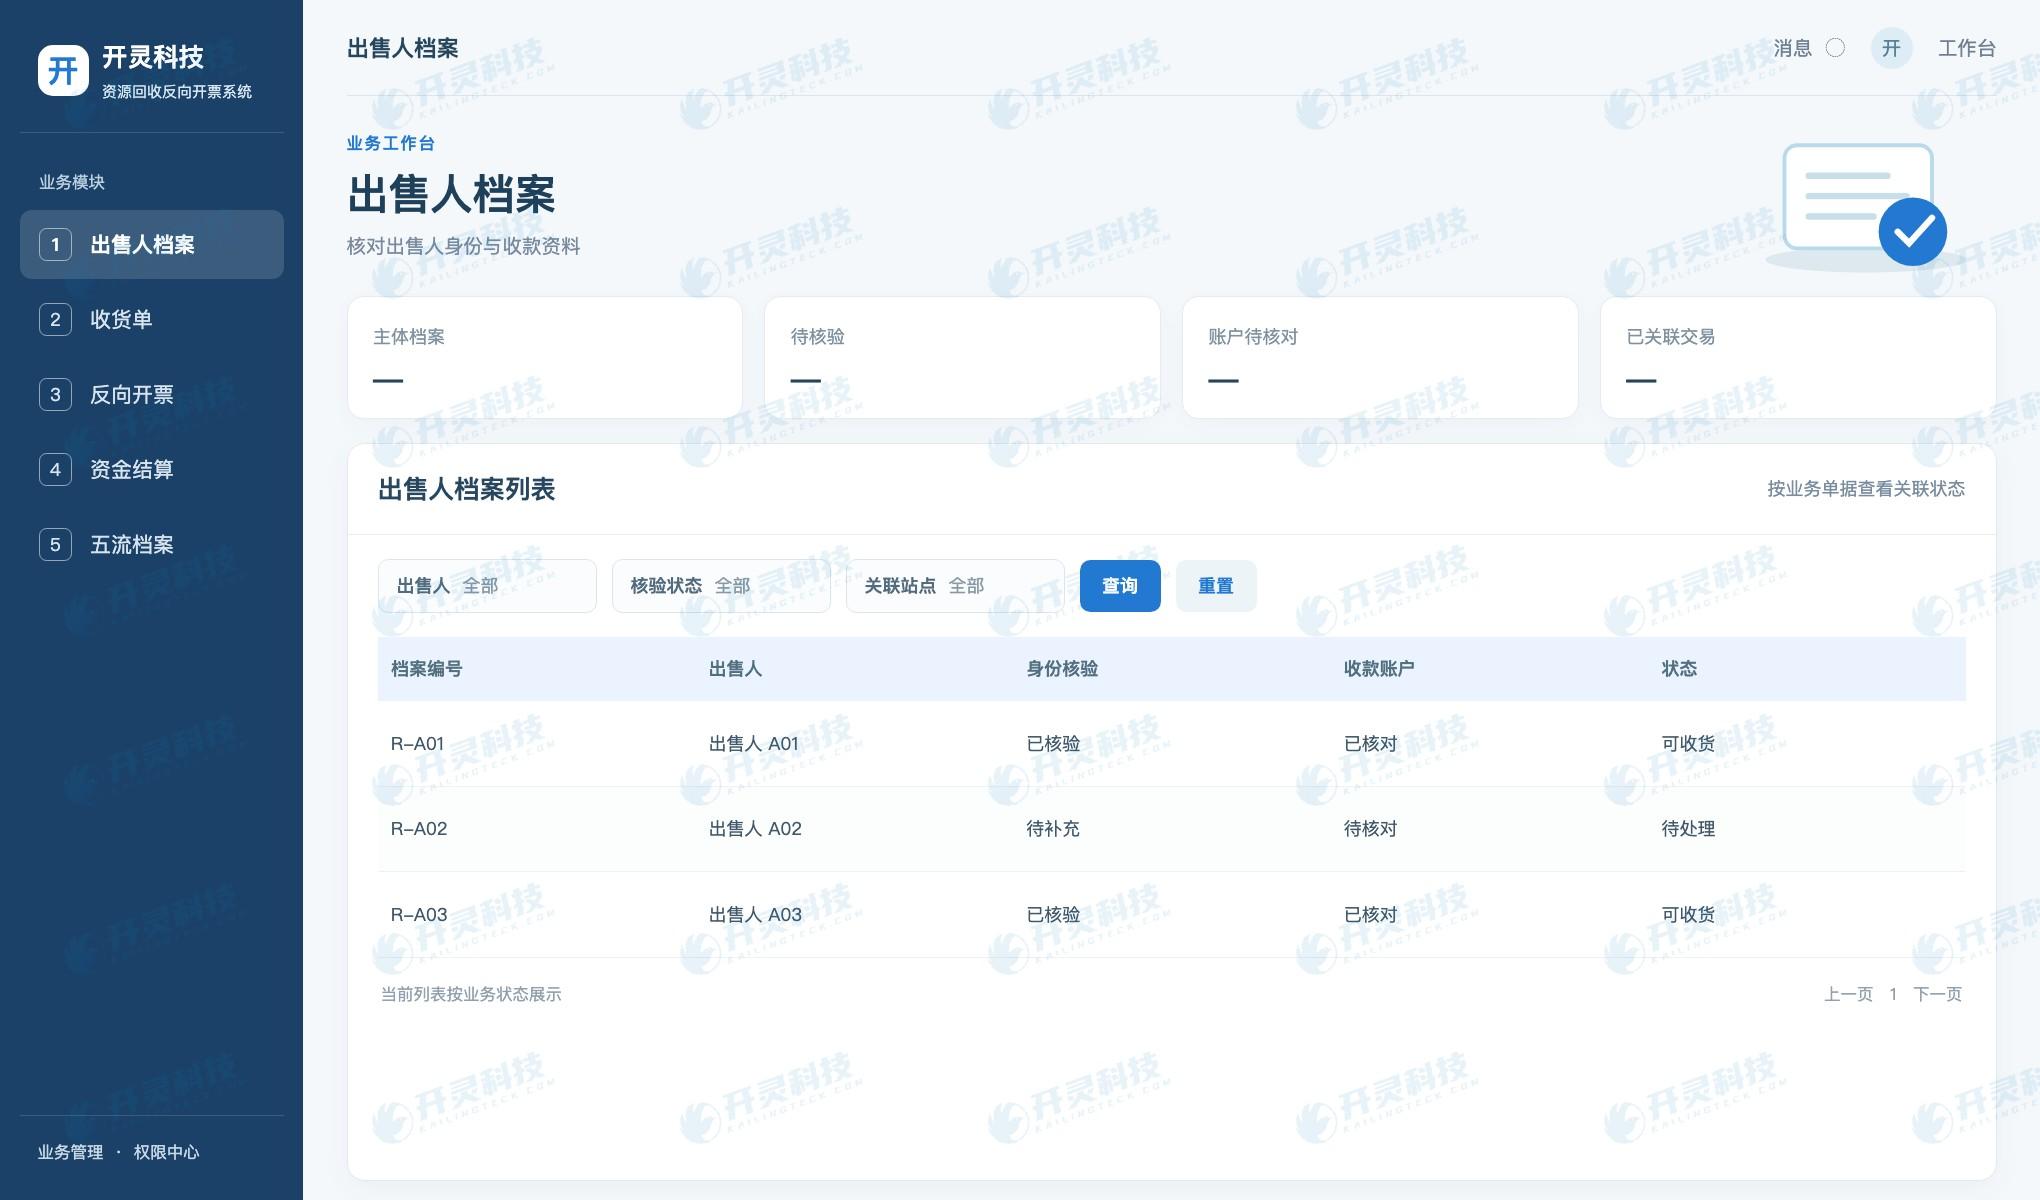
売却者の身元と口座資料
▍入金口座を精算前に確認すべき理由
廃銅の受入と決済の間には、等級検査、再計量、価格確認が挟まることがあります。この間に口座が変更された場合、財務はチャットの一言だけで受け入れてはなりません。売却者が取り決められたチャネルで新口座を確認し、変更日時、再確認者、適用範囲を保持し、未払いの貨物伝票を再照合する必要があります。
支払指図は確認済みの決済書を引用し、受取人名と売却者档案の照合結果を表示すべきである。口座名義が異なる場合は、代理受領の理由と根拠を先に明確にしてから支払可否を決定する。システムは「銀行振込が可能」を「取引主体が正しい」と見なしてはならない。支払失敗や返金時は、元の指図、失敗理由、再支払結果を同一業務の下に残す必要がある。
複数車両の廃銅をまとめて支払う場合、各車両の按分金額を保持し、受領票が合計額のみにならないようにすべきである。逆に、一車両を分割払いする場合も、各支払がどの部分の買掛金をカバーするか説明できる必要がある。Kailing Technologyのシステムは口座照合と支払状態を貨物票に書き戻し、発行人に明確な資金照合を提供する。
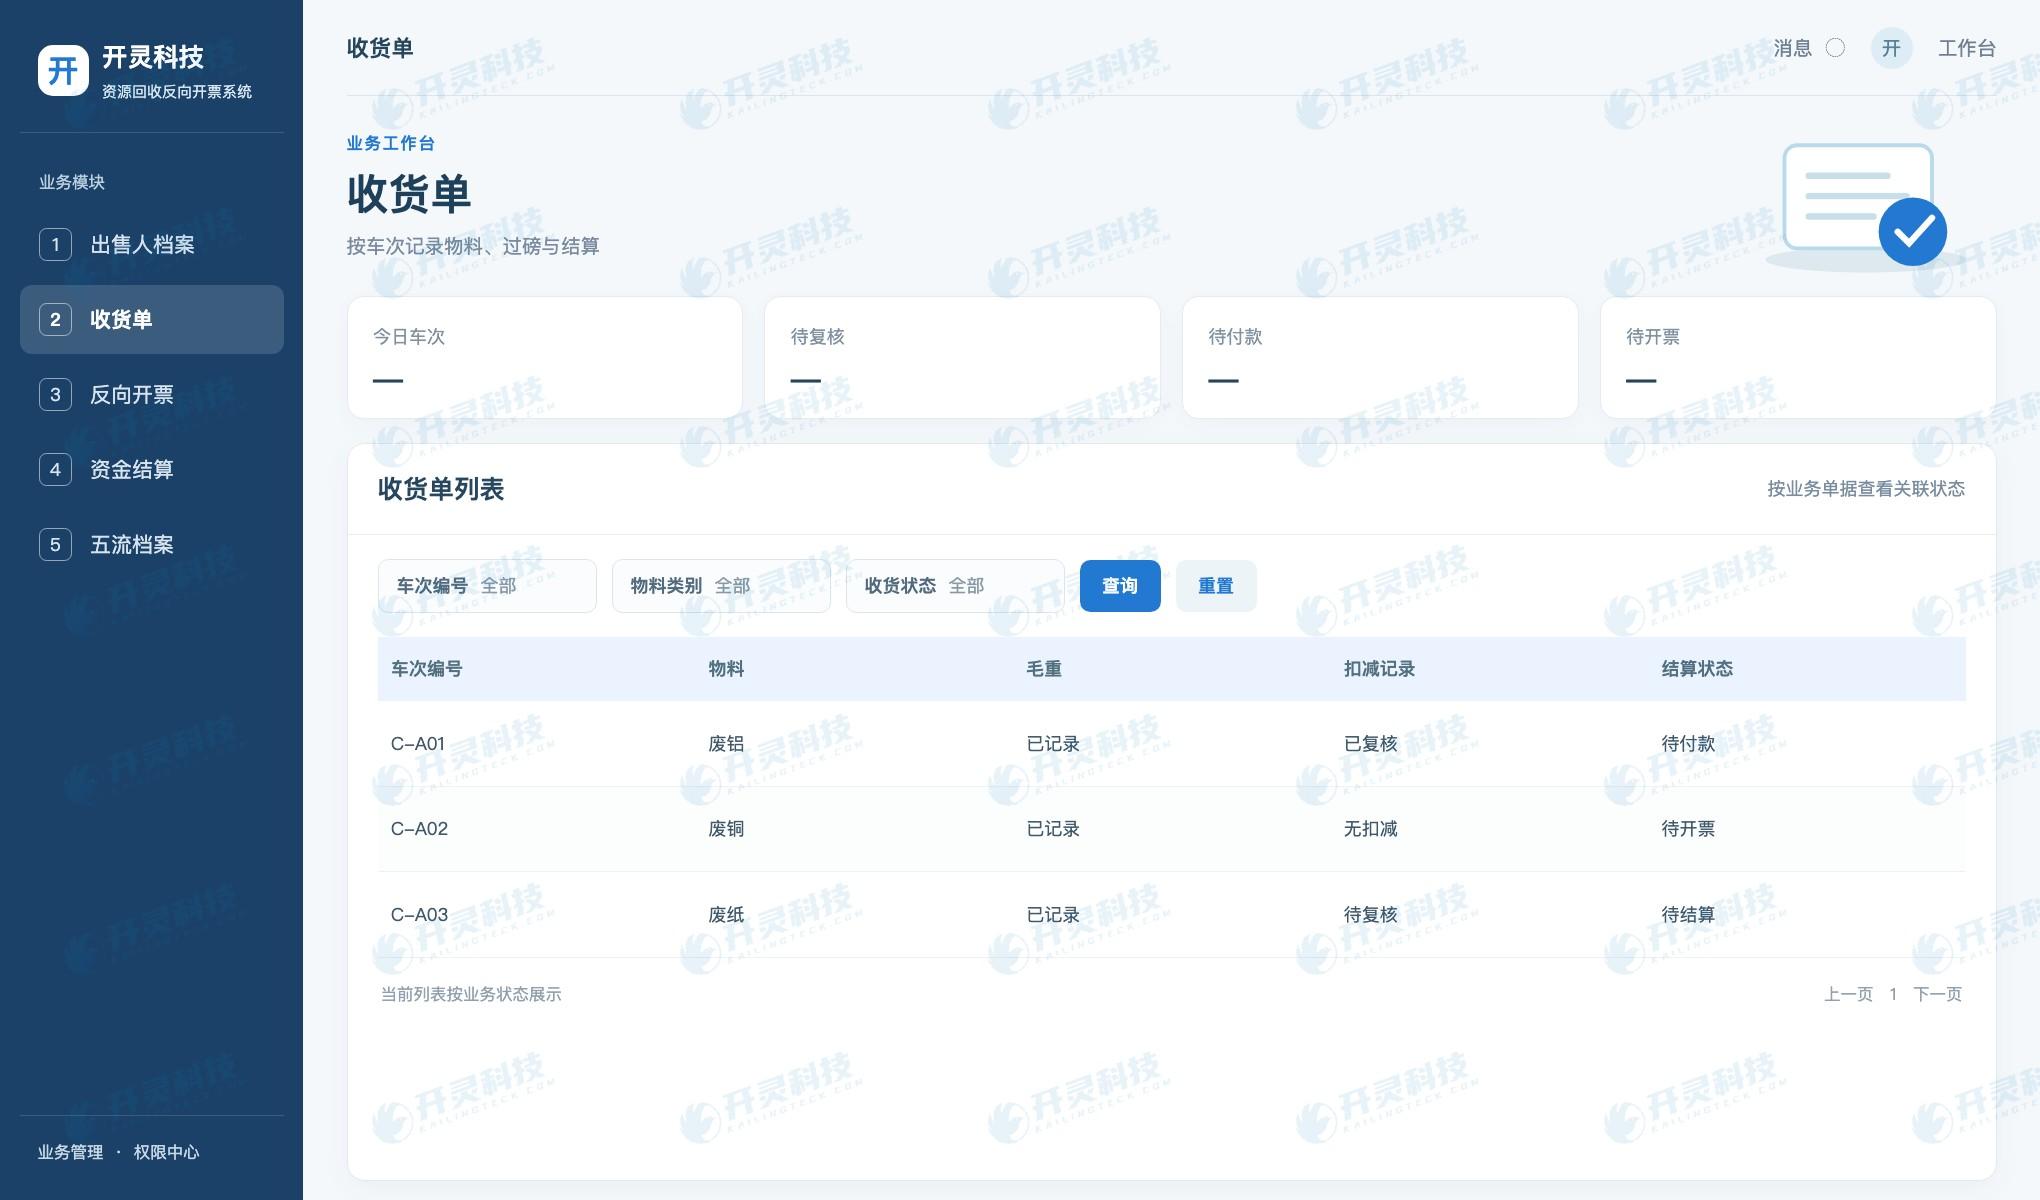
廃銅の受入・決済記録
▍等級別価格と票面金額は同一基準にする
廃銅は品位別に価格設定され、不純物、含水率、選別の差異が決済可能量を変える可能性があります。現場では計量伝票と検収記録を基礎とし、実際の等級、正味重量、単価、および控除理由を記録します。売却価格が高い場合、手作業で修正された単価一つで大きな差額が生じ得るため、承認と双方の確認を必ず残す必要があります。
インボイスは確認後の取引に基づき、票面の売却者と金額を決済結果と一致させる。元の貨物票を発行後に価格変更した場合、まず票券と支払状態を照合してから適用される訂正または赤伝処理を行う。旧貨物票を削除して「正しい」新票を補うと、事後の追跡経路が断たれる。
インボイス発行ワークベンチは提出前に主体、貨物伝票、決済、受取口座の状態を同時に表示できます。照合待ち、口座変更未確認、決済に争いのある業務は処理待ちキューに入れるべきです。こうして形成される検証順序は、事後にインボイス番号から人を探して説明するより確実です。
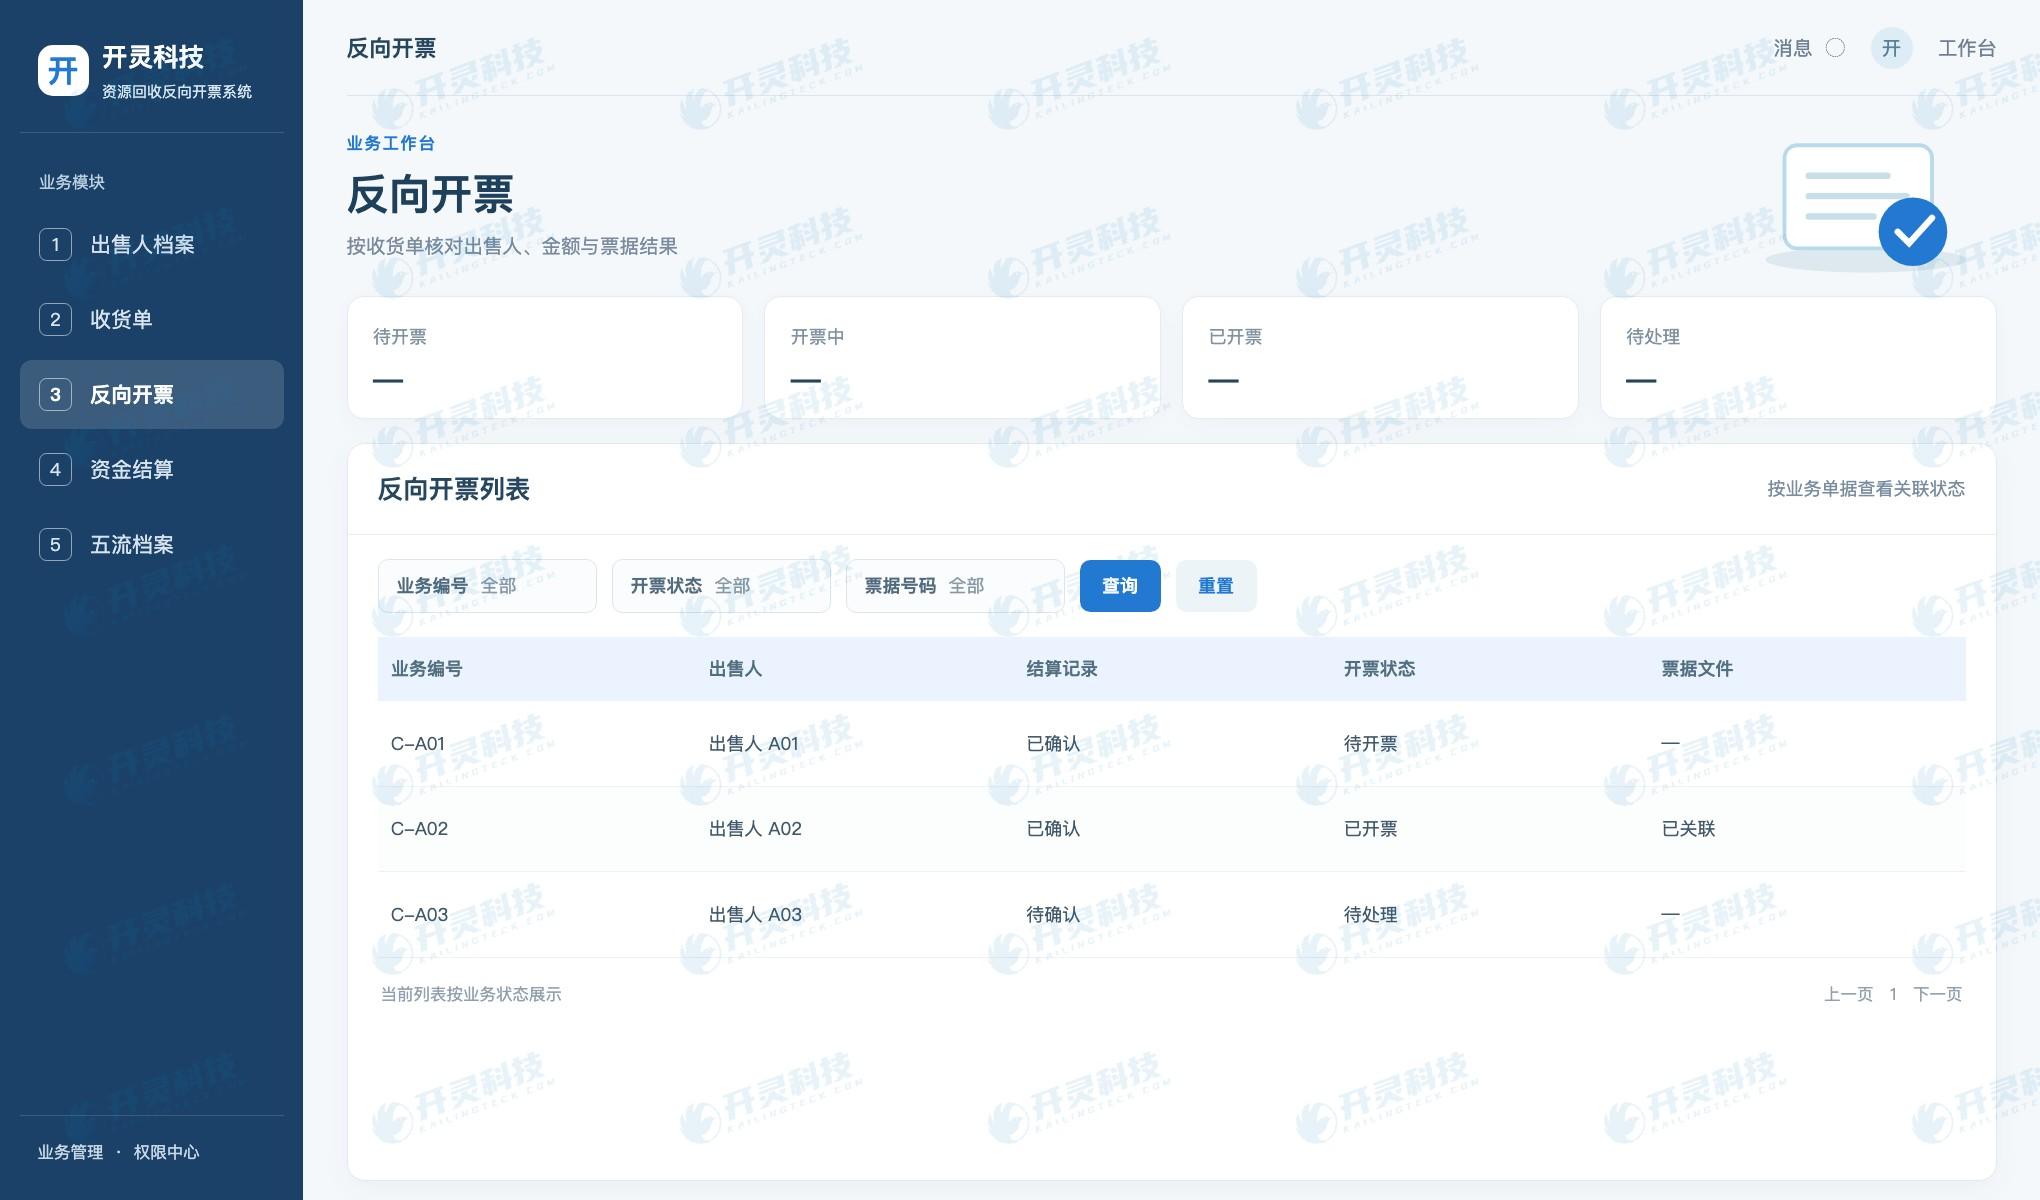
売却者および票券状態の照合
▍異常サンプルで照合の有効性を検証
導入時には三種類のテストを実施できる。ドライバーが代理配送するが売却者が別にいるケース、売却者が支払前に口座変更を申請するケース、一人の自然人が短期間に複数回銅を売るケース。それぞれシステムが役割の差異を通知できるか、口座変更記録を保持できるか、取引状況を集約できるかを観察する。テストの重点は、インターフェースが一律に緑の合格を表示することではなく、異常を人が引き継ぐことにある。
財務の再確認は、銀行明細から受取人、決済書、廃銅検収、売却者確認を逆にたどることができる。また自然人档案から正方向に全車次と証憑を洗い出すこともできる。どちらの経路でも照合でき、主体、貨物、代金、証憑に明確な関連が生まれる。
Kailing Technologyの資源回収リバースインボイス発行システムは、「誰に発行し、誰に支払うか」を相互照合する二つの問題として設定するのに適しています。企業は誰が現地検収を担当し、誰が本人確認を行い、誰が特殊な支払を承認するかを定め、異常キューを定期的に再確認する必要があります。
▍主体異常の処理を職務分掌に明記
第一の異常は、納品者と売却者が異なることである。受付担当者は両名の役割と連絡先を登録し、業務責任者は貨物所有権の説明を確認する。財務は主体関係が確認された後にのみ、その貨物伝票をインボイス発行対象に含める。第二の異常は、売却者が家族やその他の口座への支払いを求めることである。出納担当者は検証済みの確認資料と承認を取得すべきであり、元の档案にある銀行カードを直接変更して旧口座の痕跡を上書きしてはならない。
第三の異常は、自然人档案が頻繁な納品を示し、かつある経営主体と関連があることである。システムの警告は自動的な違法判定ではない。コンプライアンス担当者は実際の貨物来源、取引方式、適用政策に基づいて再確認すべきである。再確認後、経営主体が自行発行する経路に変更する場合、元の貨物伝票に処理結果を残し、現場担当者が旧身分のまま受領を続けないようにすべきである。
廃銅の場合、価格が高いと主体誤りの影響も拡大する。一車両の貨物が二人の実際の売却者に分かれる部分は、それぞれ検収と価格算定の根拠を残すべきである。支払とインボイスを二人で分割する場合、財務は一つの車両入口から二人の売却者の金額を見られるべきであり、一人に統合する場合はシステムが説明を要求し、合計金額の一致のみを合格条件にしてはならない。
業務マネージャーは毎週、口座変更、委託納品、ブロックされたインボイス申請を抜き取り検査できる。検査では最終的に発行されたかどうかだけでなく、誰が疑義を提起したか、どの資料が補足されたか、誰が処理継続を承認したかも確認する。これにより同様の状況に対して、拠点は同一のルールで対応でき、担当者ごとに生じる票・代金主体の差異を減らせる。
▍よくある質問 FAQ
Q:廃銅をドライバーが配送する場合、インボイスは必ずドライバー宛てか?
A:必ずしもそうではない。実際の売却者を確認すべきで、ドライバーが単に代送する場合は役割と受渡関係も保持する必要がある。
Q:個人が急に銀行カードを変更した場合、そのまま支払えるか?
A:まず売却者が変更を確認し、口座名義と未払貨物伝票を再確認し、発効時間を記録する。
Q:票と銀行入金明細の氏名が一致していれば十分か?
A:売却者の身分、貨物受入、精算資料も照合すべきで、主体が一致しても業務事実が対応できないことを避ける。
Q:売却者と銀行口座名義が一致しない場合、先にインボイスを発行して後で資料を補完できるか?
A:主体の相違をインボイス発行後に残すべきではない。まず入力ミス、委託代収、実際の売却者認定の誤りを区別し、対応する確認と承認を取得し、貨物伝票上の受渡人と売却者を確認する。最終的に売却者を調整する場合、精算書、支払指図、インボイス発行申請をすべて正しい主体で再照合し、インボイスの宛名だけを修正してはならない。
Q:個人が過去に廃銅を売却済みなら、以後毎車確認不要か?
A:旧アーカイブは再利用できるが、新規取引では貨物、入金口座、現在の適用条件を再確認する必要がある。特に口座変更、委託納品、頻繁な取引、身分情報の変更時は再検証し結果を記録する。企業は政策要件に従い連続期間の累計売上高にも注意し、過去に一度成功したことを以後ずっと適用できる根拠にしてはならない。
Kailing Technologyにアクセスして関連製品と実施案をご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
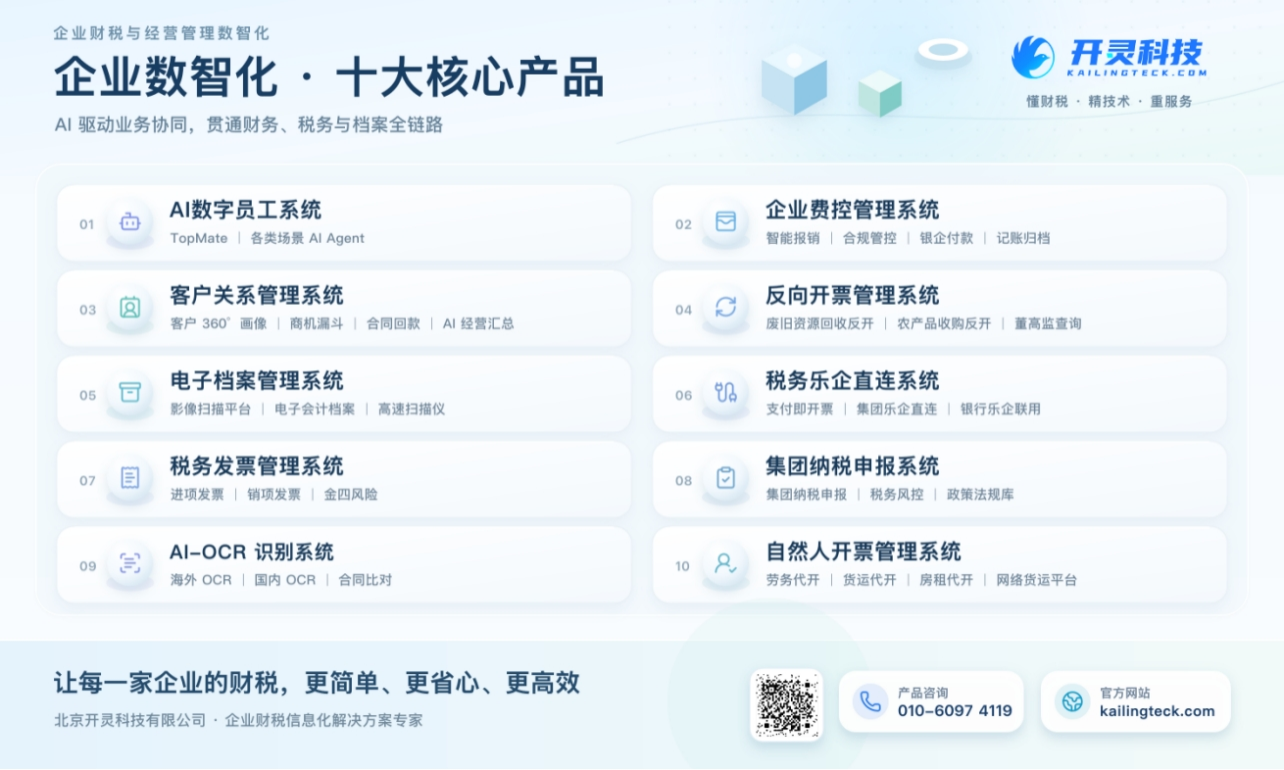
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃銅リバースインボイス発行、売却者本人確認、受取口座照合、Kailing Technologyリバースインボイス発行
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京