
個人事業主が14万元のインボイスを発行した場合、いくら税金を払う?まず周期・票種・コストを確認
個人事業主が14万元のインボイスを発行した場合、いくら税金を払う?まず周期・票種・コストを確認
「個人事業主が14万元のインボイスを発行」だけでは確定した税額は導き出せない。まず、これが同一納税期間内の全売上高かどうか、月次申告か四半期申告か、金額が税込か税抜か、普通インボイスか専用インボイスか、どの課税取引に該当するか、小規模納税者に該当するか、さらに年間収入・原価費用・徴収方式を確認する必要がある。条件が異なれば、増値税は免税となる場合もあれば、適用ルールに基づき計算が必要な場合もある。事業所得の個人所得税は、なおさらインボイス発行額だけで直接計算することはできない。
インボイス発行金額はあくまで入力の一つであり、納税周期、税込基準、納税者区分、インボイス種別、適用項目、年間コストが相まって結果が決まる。 |
▍一、まず「14万元」が何を指すのかを確認する
少なくともまず6つの問いに答える必要がある。それは1枚のインボイスか同一納税期の全売上高か。納税者は月次か四半期申告か。金額は税込か税抜か。発行するのは普通インボイスか増値税専用インボイスか。業務はどの課税項目と徴収率に適用されるか。個人事業主は小規模納税者か一般納税者か。いずれかが不明であれば、唯一の税額を示すべきではない。
2026年1月1日から施行される《中華人民共和国増値税法》の規定により、小規模納税者が課税取引を行い、売上高が課税最低限に達しない場合は増値税を免除し、課税最低限に達した場合は規定に従い全額を計算して納付する。具体的な優遇政策と徴管基準は現行公告に照らして判断する必要がある。
▍二、増値税:月次と四半期で判断が異なる場合がある
財政部、税務総局2023年第19号公告の規定により、月間売上高10万元以下の増値税小規模納税者は増値税を免除し、3%徴収率が適用される課税売上収入は1%に減額して徴収し、政策は2027年12月31日まで実施する。税務総局2026年中小企業優遇政策Q&A引き続きこれらの政策を列挙する。
税務総局最新政策Q&A明確に、月次納税の小規模納税者は、月間売上高が10万元を超えた当月は当該免税を享受できない。四半期納税の場合は、ある月に10万元を超えても四半期売上高が30万元を超えなければ、規定に従い免税を享受できる。したがって、同じ「インボイス発行14万元」であっても、それが月次納税者の当月全売上高である場合と、四半期納税者の四半期累計売上高が基準を超えていない場合とでは、判断がまったく異なることがある。
インボイス種別も実際の処理に影響する。小規模納税者の専用インボイス発行に関する税務総局の公式事例の説明により、納税者は一部の課税売上収入について免税を放棄し専用インボイスを発行して納税でき、残りの条件を満たす売上高は引き続き免税を享受できる。元の草稿はインボイス種別を区別せず、14万元すべてを同一の計算式に当てはめていたため、削除した。
▍三、税込と税抜を混用してはならない
元の草稿はある箇所で「14万元は税抜」と書き、別の箇所では14万元を税込価格として換算しており、税額の基準が矛盾していた。正しい方法は、まず契約・価格・インボイス上の金額基準を確認し、実際の適用項目とルールに基づき換算することである。本稿では条件が不完全な状態で例示税額を提示せず、試算を申告結果と誤認することを避ける。
また、すべての業務が当然に同一の徴収率や減税政策に適用されるわけではないことに注意が必要である。不動産取引、特殊項目、一般納税者の業務、免税放棄などの状況では異なる場合がある。業務の事実と主管税務機関の基準に基づいて確認すべきである。
▍四、附加税費:実際に納付した関連税額と地域に基づく
都市維持建設税、教育費附加、地方教育附加などはインボイス発行額だけから直接導き出すことはできない。発生するかどうか、課税標準、地方の適用取扱いは、実際に納付した増値税・所在地・現行政策に基づき判断すべきである。財政部・税務総局2023年第12号公告の規定により、増値税小規模納税者、小型薄利企業、個人事業主に対して「六税両費」を半減徴収し、2027年12月31日まで実施する。元の草稿にあった固定附加税費の例示は地域とすべての条件を説明していないため、削除した。
▍五、事業所得の個人所得税:年間課税所得額で判断し、インボイス発行額だけでは判断しない
《中華人民共和国個人所得税法》の規定により、事業所得は各納税年度の収入総額から原価、費用、損失を控除した残額を課税所得とする。個人事業主は税金、その他の支出、認められる過年度欠損金などの項目も関与する場合があり、査定徴収と核定徴収では計算基礎も異なる。
前述の第12号公告はさらに、2023年から2027年まで、個人事業主の年間課税所得額が200万元以下の部分について個人所得税を半減徴収すると規定している。優遇は「年間課税所得額」を対象とし、単一のインボイスや某月のインボイス発行額ではない。元の草稿は核定課税所得率を仮定して個人所得税額を提示していたが、納税者の実際の核定情報がないため削除した。
▍六、企業システムが整理を支援できること
開霊財税雲公式ページ財務核算、進銷存、代理記帳申告などの製品ラインを列挙している。グループ税務申告の公式ページマルチソースデータ取得、検証、申告、記録保持などの方向性を公開している。企業はシステムでインボイス・票券・帳簿・申告資料を集約し、重複入力を削減し、レビューの連鎖を保持できる。
ただし、システムは業務事実と政策条件が不完全な状態で信頼できる唯一の税額を自動的に提示することはできず、納税者の真実性責任や専門的判断を代替することもできない。導入時には現行バージョン、対応地域、税種、票種、本人認証、人的レビューポイント、異常処理、申告受領証を確認すべきであり、公式サイトの機能方向をすべてのシナリオにデフォルトで適用されると理解してはならない。
▍七、「14万元」を入手したらこのチェックリストで照合する
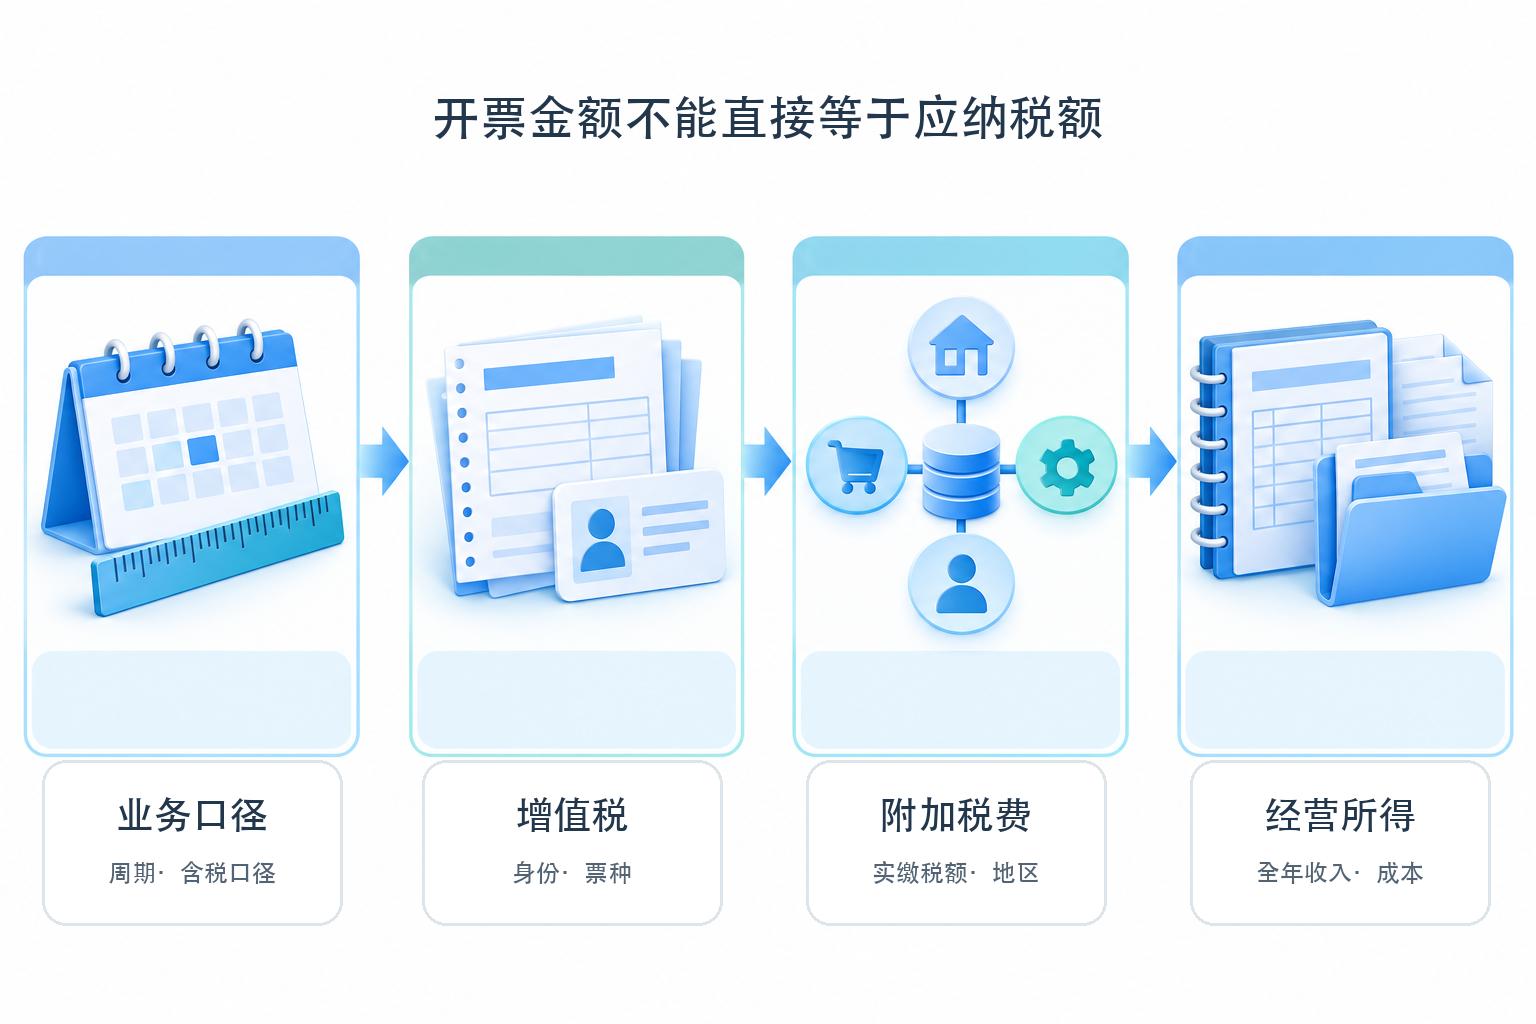
| 階層 | まず確認する | さらに判断する |
| 業務上の定義 | 納税期の全売上高、税込か否か、取引類型 | 課税最低限に達しているか、どの項目が適用されるか |
| 増値税 | 小規模または一般納税者、月次または四半期、普通インボイスまたは専用インボイス | 免税、免税放棄、または適用徴収率 |
| 付加税費 | 実際に納付した増値税、所在地、優遇資格 | 課税標準、適用比率、減免 |
| 事業所得 | 年間収入、原価費用、損失、徴収方式 | 年間課税所得額、税率、優遇 |
▍八、条件付きの結論
四半期申告の小規模納税者で、14万元が当該四半期の全売上高であり他の条件を満たす場合、小規模納税者の増値税免税政策が適用される可能性がある。月次納税者の当月全売上高である場合、または専用インボイスを発行し相応の免税を放棄した場合は、適用ルールに基づき別途判断する必要がある。事業所得の個人所得税は年間収入・原価費用・徴収方式の中で計算しなければならず、14万元のインボイス発行額だけで確定することはできない。
(本文は2026年10月25日の全国人民代表大会、財政部、国家税務総局の公式公開資料に基づいて整理したものであり、税務または会計上の意見を構成するものではない。実際の税費は業務類型、地域、納税者区分、インボイス種別、納税期限、徴収方式、今後の政策に影響されるため、主管税務機関および専門家による実際の資料に基づく判断を基準とすること。)
キーワード:個人事業主の14万元インボイス発行でいくら税金を払うか、個人事業主の税費、小規模納税者の免税、増値税、事業所得の個人所得税、六税両費、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京