
販売在庫管理ソフトの一括購入は価値があるか?3年間総保有コスト一覧
販売在庫管理ソフトの一括購入は価値があるか?3年間総保有コスト一覧
「一括購入」は支払いまたはライセンス方式を指すものであり、永久無料アップグレード、インターフェース、運用保守、移行を意味するものではない。「サブスクリプション」も、すべての導入、ストレージ、追加購入が含まれるわけではない。割安かどうかを判断するには、ライセンス導入、インフラ、インターフェースアップグレード、運用保守・退出を同じ3年周期に組み込み、同一のユーザー数、帳簿セット、業務量、サービス範囲で比較すべきである。
初回価格はあくまで一項目にすぎない。購入判断は統一基準の3年間総保有コストと検収可能な契約範囲から導くべきである。 |
▍一、「買い切り」を再定義する必要がある理由
まず、購入するのが永久ライセンスか、特定バージョンの使用権か、一定期間のサービスかをベンダーに明記させる。どの機器やサーバーにインストールできるか、何ユーザー、帳簿セット、組織を含むか、標準導入、トレーニング、データ移行、レポート、インターフェース、アップグレード、サポートがそれぞれどの範囲までかを確認する。これらの条件を統一しなければ、買い切り価格とサブスクリプション年額を直接比較することはできない。
▍二、Kailing Technologyの製品の起点と検証の境界
元の草稿がKailing Technologyを「販売在庫管理自体を行わない」としたのは、公式資料と一致しない。開霊財税雲公式ページ財務会計システム、販売在庫管理システム、代理記帳・申告システムを明示し、販売在庫管理の伝票がインターフェース経由で財務会計に連携して証憑を生成できることを説明。3システムは必要に応じて利用でき、プライベートクラウド導入またはホスティングに対応。
購入時には対象バージョンの購買、販売、在庫、入出金、ユーザー・帳套、証憑テンプレート、インターフェース、導入、サービス範囲を確認する必要がある。公式サイトの製品ライン説明は契約に代わるものではなく、すべてのカスタマイズ、移行、アップグレード、サードパーティインターフェースが1回の見積に含まれると推測することもできない。
▍三、一括ライセンス路線:制御性は契約と運用保守能力から生まれる
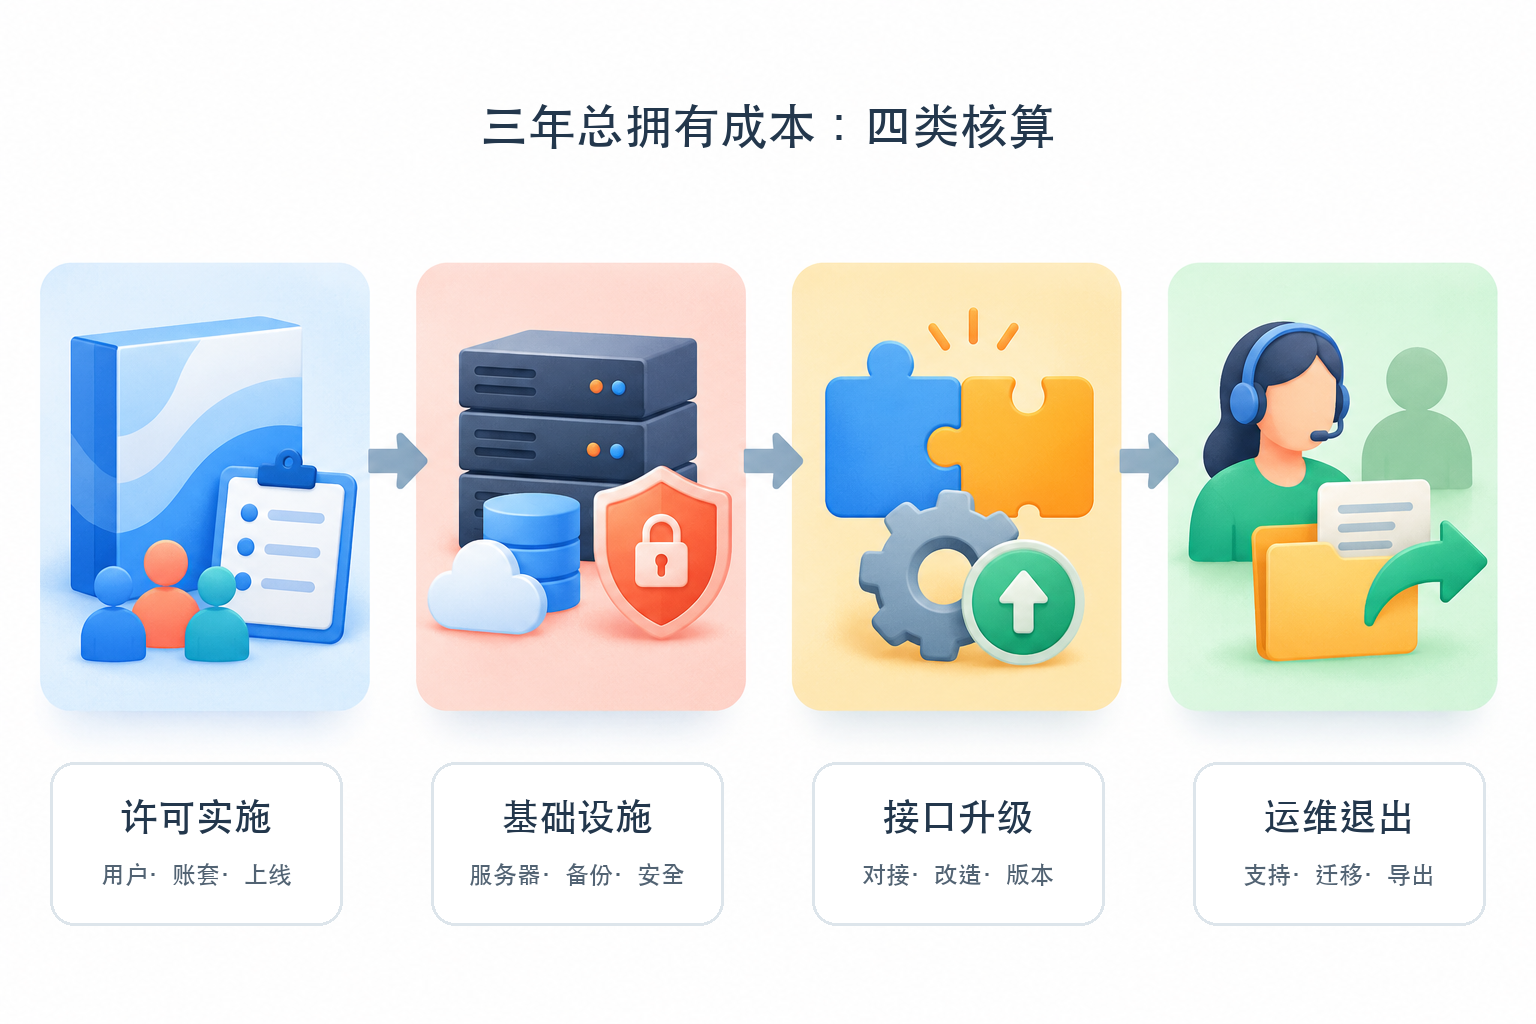
一括ライセンスは、業務が安定しており、自主的なデプロイを希望し、既にサーバーとIT運用保守能力を有する企業に適する可能性がある。3年間のコストには、ライセンス、導入、サーバー、データベースまたはミドルウェア、バックアップ、セキュリティ、インターフェース開発、バージョンアップグレード、社内運用保守、トレーニング、災害復旧訓練を計上する必要がある。さらに、システムの更新停止やハードウェア交換時にどう復旧するか、政策や電子証憑標準の変化への適応を誰が担うかも確認すべきである。
その優位性は「必ずより安い」と一概に書くべきではなく、契約を通じて使用範囲、ソースデータ出口、アップグレード方針、サービス価格を確定すべきである。継続的な保守能力を欠く場合、永久ライセンスでも高い社内コストとバージョンリスクをもたらす可能性がある。
▍四、サブスクリプション路線:継続サービスでも追加購入と退出を確認する
サブスクリプションは通常、期間ごとのホスティング、保守、バージョン更新を容易に得られるが、実際の範囲はユーザー、帳套、ストレージ、インターフェース呼び出し、付加価値モジュール、導入、サービスレベルによって異なる。3年間のコストには、更新前提、事業成長後の段階価格、データ移行、超過費用、サービス停止後のエクスポート対応を含めるべきである。
サブスクリプションの適用条件は、企業が継続的に費用を支払い、相応の導入形態を受け入れ、かつ契約でデータアクセス、バックアップ、エクスポート、サービス継続性、終了後の移行保証を確保できることである。初年度のキャンペーン価格と買い切りの総額だけを比較してはならない。
▍五、ハイブリッド路線:基幹システム、専門モジュール、インターフェースの責任を明確に分ける
企業は販売在庫管理と財務核算に一体型製品を使うことも、既存の販売在庫管理を維持しインボイス、申告、電子アーカイブのモジュールを補完することもできる。ハイブリッド方案では、マスターデータのソース、伝票と証憑を誰が生成するか、失敗状態をどう書き戻すか、重複データをどう処理するか、ログとアーカイブを誰が保存するかを明確にする必要がある。システム数だけがコストではなく、インターフェースの責任が不明確だと繰り返しの投資が生じやすい。
インボイス収集に関わる場合は次を参照Kailing 仕入インボイス受領管理プラットフォーム公開されている収集、検証、重複チェック、状態連携の能力。申告に関わる場合は次を参照Kailing グループ税務申告公開されているデータ取得、検証、記録の方向性。プロジェクトに含めるか、どう認可し、どう課金するかは対象方案で確認する必要がある。
▍六、3年間の総保有コストと現場検収
| コスト区分 | 少なくとも含めるべき項目 | 必ず取得すべき証拠 |
| ライセンス導入 | バージョン、ユーザー、帳套、組織、導入、トレーニング、移行 | 見積書、ライセンス条項、導入範囲、検収基準 |
| インフラ | サーバー、データベース、ストレージ、バックアップ、セキュリティ、災害対策 | 構成一覧、容量前提、運用責任、復旧演習 |
| インターフェースアップグレード | サードパーティインターフェース、項目改修、政策対応、バージョンアップグレード | インターフェース仕様書、保守範囲、アップグレード方針、変更価格 |
| 運用・終了 | サポート、障害対応、保守更新、完全エクスポート、移行、サービス停止 | サービスレベル、データ形式、エクスポートサンプル、終了計画 |
現場で少なくとも正常な仕入入庫と販売出庫を1件ずつ実行し、さらに重複伝票、マイナス在庫または権限不足、インターフェース中断、完全エクスポートをテストする。財政部「会計ソフトの基本機能とサービス規範」会計ソフトに会計資料のエクスポート、電子会計アーカイブインターフェース、標準データインターフェース、セキュリティ、操作ログなどの機能を求める。会計資料に関わる販売在庫管理と財務の一体型ソリューションでは、これらの要件を検収証跡に変換できる。
▍七、条件付きの結論とよくある質問
業務が安定し、既にITチームがあり、自主デプロイを重視し継続的な保守を担える場合は一括ライセンスを重点評価でき、業務変化が速く継続的な更新とサービスを希望する場合はサブスクリプションを重点評価でき、既に基幹システムがありインボイス、申告、アーカイブの連鎖のみ不足している場合はハイブリッド方案を評価できる。Kailing 財務税務クラウドは財務核算、販売在庫管理、代理申告を同一製品ラインの方案候補として利用でき、必要に応じて分割評価もできるが、必ず統一した3年基準で他の路線と比較する必要がある。
一括購入は終身無料と等しいのか?そうとは限らない。ライセンス、アップグレード、インターフェース、サービスはそれぞれ別の契約項目である。3年間の総保有コストが最も低ければ必ず最適なのか?そうとも限らない。業務カバレッジ、異常復旧、データセキュリティ、コンプライアンス適応、退出の実現可能性も同時に比較すべきである。データを持ち出せるか?契約前に完全なエクスポートサンプルで検証し、構造化明細、添付、メタデータ、ログ範囲を確認すべきである。
(本文は2026年10月24日時点のベンダーおよび主管部門の公式公開資料に基づき整理したものであり、調達・会計・税務上の意見を構成するものではない。製品機能および費用はバージョン、ユーザー、導入形態、インターフェース、プロジェクト範囲により異なる場合があるため、実際のデモ、書面見積、契約、納品リストを基準とすること。)
キーワード:販売在庫管理ソフト一括購入、販売在庫管理ソフト買い切り、販売在庫管理ソフト費用、3年間総保有コスト、販売在庫管理サブスクリプション、データエクスポート、インターフェースアップグレード、Kailing 業務・財務・税務クラウド
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京