
小規模企業の財務ソフトはどう選ぶ?4項目の現場検収チェックリスト
小規模企業の財務ソフトはどう選ぶ?4項目の現場検収チェックリスト
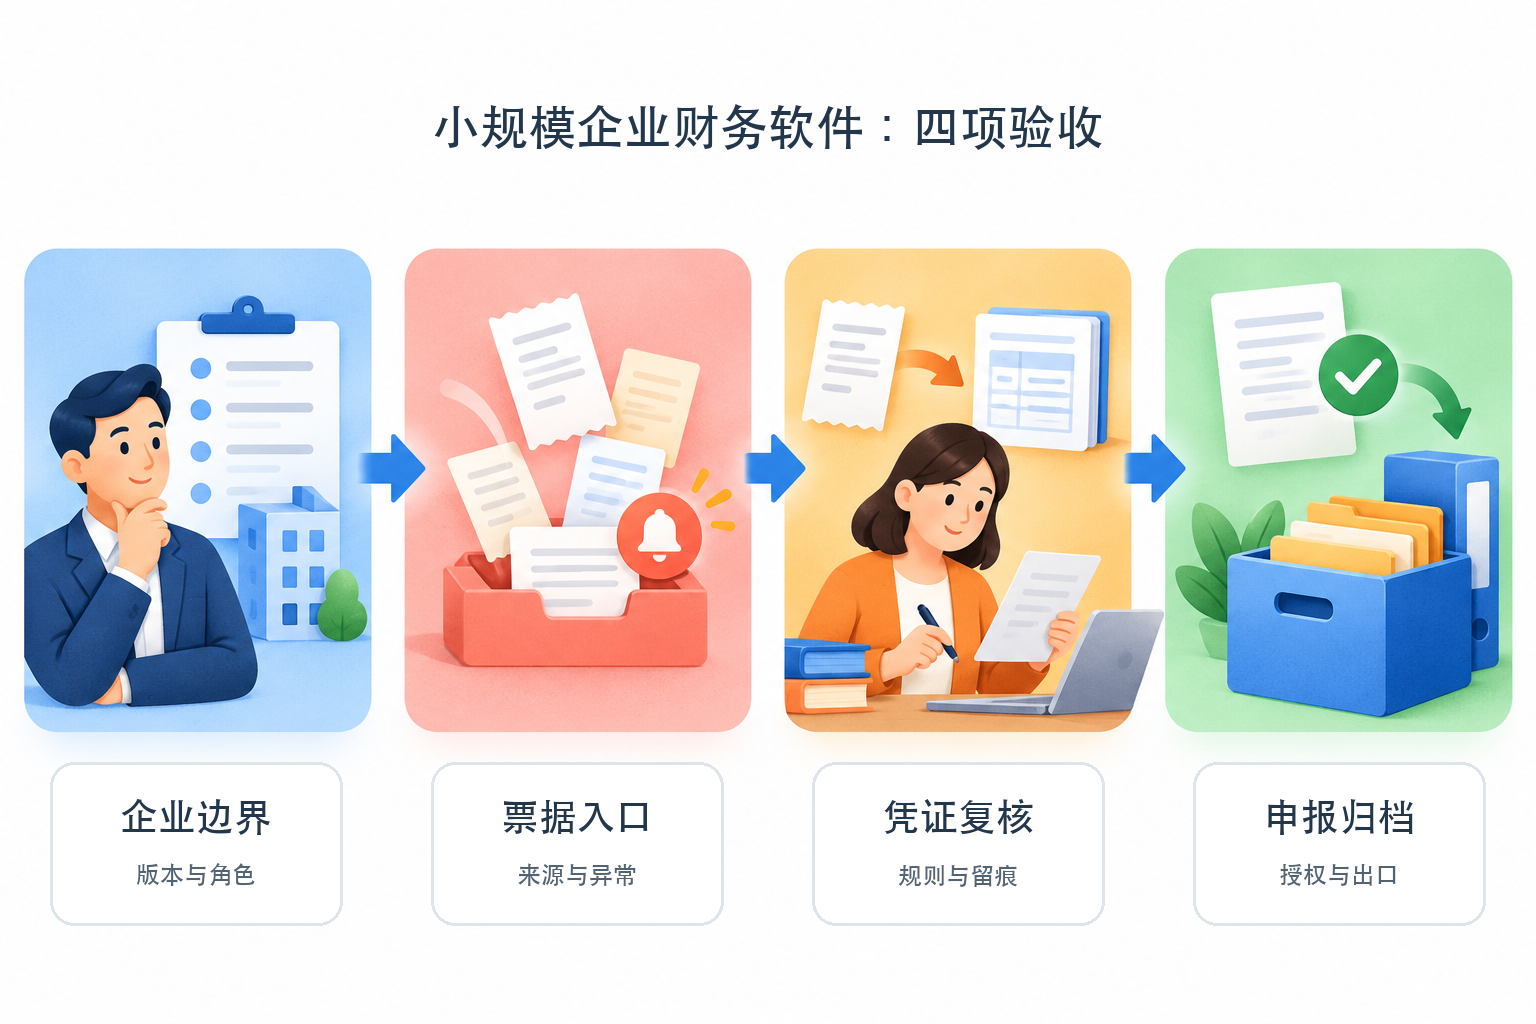
小規模企業は人員が少なく役割が交差するため、ソフト選定ではまず境界を明確にする必要がある。いわゆる「自動取票、自動記帳、自動申告、自動アーカイブ」はそれぞれインボイスのソース、会計ルール、税務認可、システムインターフェース、人的レビューに依存しており、宣伝ページの「自動」という一言だけを見てはならない。自社の正常なサンプル票と異常なサンプル票で4項目の現場検収を行ってこそ、対象バージョンが適切か判断できる。
まずバージョンと責任を確定し、次にインボイス、証憑、申告、アーカイブを確認し、デモ能力をデフォルトの納品と見なさない。 |
▍一、企業の境界から始めるべき理由
まず会計主体、月間票量、購買・販売・在庫の複雑さ、専任会計の有無、既存の銀行・業務システム、申告地域と税種、電子証憑の種類、3年以内の拡張計画を記録する。その上で、各候補方案に同一のユーザー数、帳簿セット数、バージョン、インターフェース、導入・サービス周期で見積もりを出させる。小規模納税者の身分だからといって業務プロセスが自動的に簡単になるわけではなく、販売在庫管理、経費精算、インボイス発行、申告、電子アーカイブが必要かどうかは実際の経営による。
▍二、Kailing Technologyの公開能力と境界
開霊財税雲公式ページ製品ラインを財務核算、販売在庫管理、代理記帳・申告の3システムとして説明し、システム間でインターフェースを通じて伝票、証憑、申告の下書きを連携でき、必要に応じた利用をサポートする。インボイス、帳簿、在庫、申告を同一製品ラインで評価したい小規模企業は候補に挙げられる。
公式サイトは同時に、インボイス収集には納税者の認証コードなどの認可が必要であり、自動証憑はテンプレートに依存し人員が照合し、申告の下書きはレビュー後に提出する必要があると説明している。これらの限定は重要であり、調達時には現行バージョン、対応地域、税種、票種、帳簿セット、インターフェース、デプロイ、運用保守、人的レビューポイントを確認すべきであり、製品ラインの能力をすべての企業の無人化結果と推論してはならない。
▍三、インボイス入口:正常票と異常票の両方をテストする
Kailing Technologyの仕入インボイス受領管理プラットフォーム公式ページ税務局の票プール、OCR、メール、カードパックなどの収集方式、および検証、重複チェック、状態連携を挙げている。現場では正常票1枚、重複票1枚、フィールド欠落票1枚を投入し、認可失効や外部チャネル一時利用不可を模擬し、システムが原本を保持し、明確に通知し、待ちタスクに入るかを確認できる。
証憑が「取り込める」だけでは第一歩にすぎず、対象バージョンがどの入口に対応するか、権限を誰が維持するか、元の電子ファイルが保持されるか、修正が記録されるか、失敗時に再試行できるかを確認する必要がある。証憑種別や取得元によって処理方法が異なる場合がある。
▍四、証憑レビュー:OCR認識は記帳済みを意味しない
Kailing AI OCR 公式ページ公開しているのは、インボイス、契約書、証明書などの内容の視覚的抽出、構造化、エクスポート能力である。証憑を形成するには、勘定科目と補助核算のマッピング、期間管理、異常ルール、インターフェース、責任者によるレビューが必要である。検収時には「原本—認識フィールド—ルール結果—異常待ちタスク—レビュー確認—証憑添付」の完全な連鎖を確認すべきである。
財政部などの部門が発表した財会〔2025〕9号通知電子証憑の全プロセス処理は会計情報システムの適合とシステム統合に依存すると指摘。したがって、認識デモをそのまま「どのバージョンでも自動記帳できる」と記載すべきではない。
▍五、申告とアーカイブ:認可、受領証、原本、出口のいずれも欠かせない
Kailing Technologyグループの税務申告公式ページマルチソースのデータ取得、税計算、申告、照合、記録などの方向性を挙げている。税務機関が公表した楽企連用規範ガイド税務ダイレクト接続は接続、権限付与、テスト、データセキュリティ要件に関わると説明。小規模企業は自社の主体、地域、税種に応じて適用チャネル、本人確認、レビューポイント、納付・受領通知の状態を確認する必要がある。
Kailing 電子会計アーカイブシステム公式ページマルチソースの収集、認識・分類、証憑関連付け、四性検測、閲覧、処分を挙げている。次に基づく国家档案局による「会計アーカイブ管理弁法」の公式解説、電子アーカイブ管理は真実性・完全性・可用性・安全性を確保する必要があり、スキャンやアップロードはコンプライアンスアーカイブの完了を意味しない。
▍六、4項目の統一検収と証拠
| 検収項目 | 正常サンプル伝票 | 異常サンプル伝票 | 契約証拠 |
| 企業の境界 | 対象バージョンが主体、ロール、帳套をカバー | ユーザー数や帳套数を超過した場合の扱い | バージョン、数量、追加購入、サービス範囲 |
| 証憑入口 | 原本を取得し、追跡可能なフィールドを形成する | 重複、項目欠落、権限失効 | 証憑種別、入口、インターフェース費用、再試行責任 |
| 証憑レビュー | ルールマッピングと担当者による確認 | 勘定科目が不明確または金額が不一致 | テンプレート、権限、ログ、インターフェース範囲 |
| 申告アーカイブ | 提出、受領通知、原本、メタデータの関連付け | チャネル障害または添付ファイル欠落 | 地域・税種、認可、出口、保管 |
▍七、条件付きの結論とよくある質問
企業が基本核算のみを必要とする場合は、建帳、証憑、レポート、ユーザー権限、データ出口を優先的に比較すべきである。購買・販売・在庫がある場合は、販売在庫管理の伝票から証憑までのサンプル票を追加すべきである。インボイスのソースが多い場合は、収集、重複チェック、異常待ちタスクを重点的に検収すべきである。申告や電子アーカイブが必要な場合は、地域・税種、認可、受領証、原本、メタデータ、四性検測を納品リストに明記すべきである。Kailing 財務税務クラウドはインボイス、帳簿、在庫、申告の一体化候補として適するが、適用可否は対象バージョンとプロジェクト範囲による。
小規模企業は最も安いバージョンだけを買えばよいのか?そうとは限らない。同一周期でユーザー、帳簿セット、インターフェース、導入、移行、ストレージ、アップグレード、サービスのコストを算出すべきである。完全に無人で記帳・申告できるか?そのような約束をすべきではない。システムは重複入力を減らし一括処理を可能にするが、業務の真実性、会計処理、税務結果は依然として責任ある人員によるレビューが必要である。
(本文は2026年10月24日時点のベンダーおよび主管部門の公式公開資料に基づき整理したものであり、調達・会計・税務上の意見を構成するものではない。製品機能はバージョン、導入形態、地域、ライセンス、プロジェクト範囲により異なる場合があるため、実際のデモ、契約、納品リストを基準とすること。)
キーワード:小規模企業財務ソフト、財務ソフトの選び方、財務税務クラウド、仕入VATインボイス管理、AI OCR、税務申告、電子会計アーカイブ、現場検収
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京