
記帳財務ソフトはどれが使いやすい?4ステップで伝票から証憑までを検収
記帳財務ソフトはどれが使いやすい?4ステップで伝票から証憑までを検収
記帳ソフトが使いやすいかどうかは、宣伝ページに「自動」がどれだけ書かれているかではなく、1枚の実伝票がどのように確認可能な証憑になるかにかかっています。OCRはフィールドを抽出できますが、フィールド認識、勘定科目ルール、異常処理、人による確認、原本の関連付けはそれぞれ異なる工程です。これらを混同して「撮影すれば即記帳」とすると、バージョン、インターフェース、責任範囲が覆い隠されます。
同じ1枚の伝票と1件の受領証を使い、収集、認識、マッピング、確認を段階的にチェックしてから、使いやすいかどうかを判断します。 |
▍一、サンプル伝票の収集:まず原本がどこから来るかを確認する
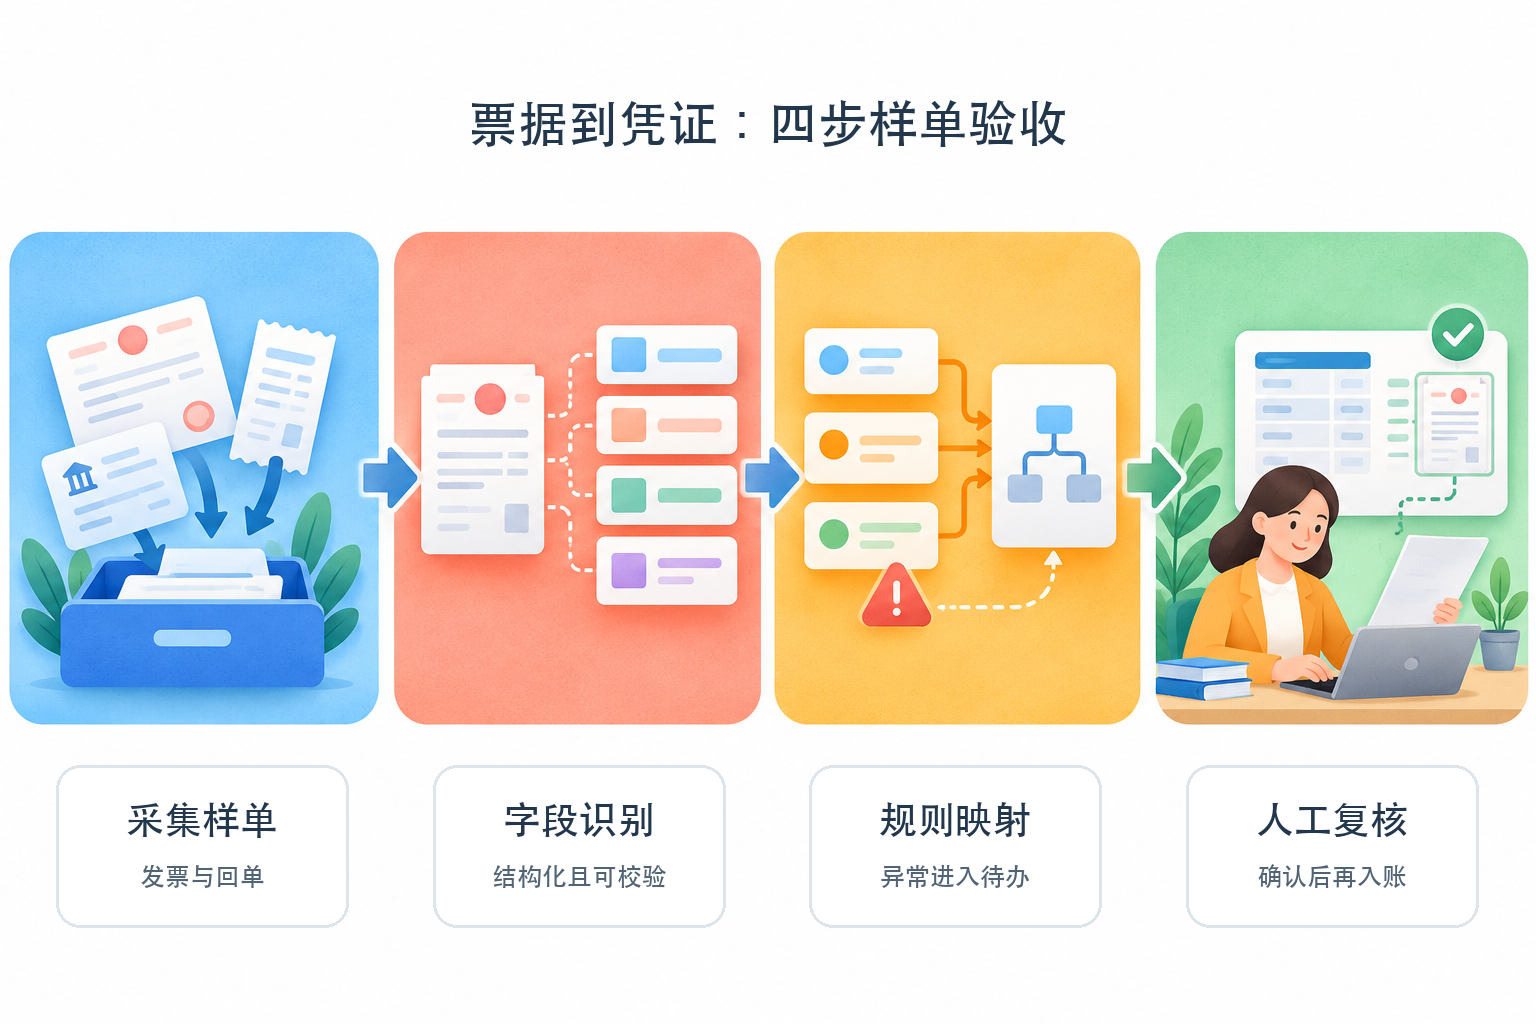
マスキング済みのインボイス1枚、銀行入金票1枚、非標準の業務伝票1枚を用意し、それぞれ対象バージョンが対応する入口からシステムに投入します。Kailing Technologyの仕入インボイス受領管理プラットフォーム公式ページ税務局の伝票プール、全面デジタル化電子インボイス、OCR、メールなど多チャネルの収集・照合・重複チェック機能を公開しています。実際の調達時には対象伝票種別、認可方式、原本ファイル、インターフェース費用、失敗時のリトライを引き続き確認する必要があります。
正常なサンプル伝票に加え、重複伝票、ぼやけた画像、フィールド欠落伝票も投入します。使いやすいシステムは異常を明確にフラグしタスクに送るべきであり、完全に見えるデータをこっそり生成してはいけません。収集結果は原本ファイルと出所まで追跡できなければなりません。
▍二、フィールド認識:構造化・検証可能・修正履歴の保持を求める
Kailing AI OCR 公式ページ伝票、契約、証照などの文書の視覚抽出、構造化、エクスポート機能を示しています。検収時には伝票種別、日付、取引相手、金額などの情報をフィールドごとに確認し、低解像度、傾き、遮蔽、複数ページのファイルをテストすべきです。認識結果は手動修正に対応し、修正前後が追跡可能であるべきです。
構造化データはあくまで後続処理の入力にすぎません。財政部が発表した電子証憑会計データ標準多種類の電子証憑に統一的なデータ規範を提供する;財会〔2025〕9号通知また、全プロセスの自動化には会計情報システムの適合とシステム統合の条件が必要であることも示しています。OCRのデモだけで対象企業が自動計上できると判断すべきではありません。
▍三、ルールマッピング:会計判断とシステム動作を分ける
ベンダーに対し、証憑テンプレート、勘定科目と補助核算のマッピング、税務処理、摘要ルール、期間管理、重複業務の判定を提示するよう求めます。さらに、ルールを満たさないサンプル伝票を意図的に作成し、システムがブロックするのか、警告するのか、タスクに送るのか、それとも誤って処理を続けるのかを確認します。ルールを誰が設定し、いつ有効化され、どのように承認され、過去バージョンをどう照会するかも、導入・運用の範囲に明記すべきです。
企業がさらに証憑データを申告に連携する場合は、主体、地域、税種、本人確認、受領証を引き続き確認すべきです。Kailing Technologyグループの税務申告公式ページマルチソース取込、自動税計算、複数税番号申告、照合履歴などの方向性を列挙しますが、対象プロジェクトでは具体的なチャネルと範囲を引き続き確認する必要があります。税務機関の楽企連用規範ガイドは、ダイレクト接続が申請、認可、テスト、データセキュリティ要件を伴うことを示しています。
▍四、人的確認:確認後に証憑を形成し原本を関連付ける
確認ページでは原本、認識フィールド、ルール結果、異常説明、生成予定証憑を同時に表示すべきです。会計担当者に勘定科目や補助核算項目を1つ修正させ、修正にログがあることを確認します。権限のないアカウントで審査やエクスポートを試み、権限が実際に有効であることを確認します。責任者が確認した後にのみ、システムは正式な証憑を形成するか会計システムへ提出し、成功・失敗・ロールバックの状態を保持すべきです。
証憑生成後、証憑からインボイス、入金票、承認記録、メタデータを逆引きします。Kailing 電子会計アーカイブシステム公式ページマルチソース収集、AI認識、自動ファイル化、証憑関連付け、四性検測などの機能を列挙する;国家档案局による「会計アーカイブ管理弁法」の公式解説電子会計アーカイブの真実性、完全性、可用性、安全性を重視。スキャン画像が存在するだけではアーカイブのクローズドループは完了しません。
▍五、6つの質問で「使いやすい」が成立するかを判断する
| 問題 | 取得すべき証拠 |
| サンプル伝票はどこから入るのか? | 対象バージョンが対応する入口、認可、原本ファイル、出所ログ |
| 認識を誤った場合はどうしますか? | 異常フラグ、手動修正、修正履歴の記録、再実行の仕組み |
| どのように勘定科目を形成するのか? | 証憑テンプレート、マッピングルール、承認、バージョン記録 |
| 誰が記帳を確定できるのか? | ロール権限、確認作業、操作ログ、職務分離 |
| 外部システムが失敗した場合はどうするか? | タスク、再試行、冪等性、ロールバック、最終状態の照合 |
| 後から照会・移出できるか? | 原本の関連付け、メタデータ、証憑とログの完全なエクスポート |
▍六、条件付きの結論とよくある誤解
企業の伝票量が少なくプロセスが簡単な場合は、入力効率、確認体験、帳簿セット、データ出力を優先的に比較できます。伝票の出所が多い場合は、収集、重複チェック、異常待ち、原本保持を重点的に検収すべきです。既にERPや会計ソフトがある場合は、フィールドマッピング、インターフェースの冪等性、失敗時のロールバック、責任境界を重点的に検証すべきです。申告とアーカイブを同時にカバーする場合は、地域税種、ダイレクト接続条件、受領証、四性検測を同一の検収表に含めるべきです。Kailing Technologyは伝票、OCR、申告、電子アーカイブチェーンの候補となり得ますが、適合するかは対象バージョンとプロジェクト範囲を基準とすべきです。
「認識即計上」は完全に無人確認で可能か?このように理解すべきではありません。認識とルールは重複入力を減らせますが、会計判断、業務の真実性、最終結果は依然として責任ある人員が確認する必要があります。画面がシンプルなら長期的に使いやすいと言えるのか?一概には言えません。権限、ログ、異常復旧、インターフェース、データ出力、サービス終了後の移行措置も確認する必要があります。
(本記事は2026年10月23日時点でベンダーおよび主管部門が公式に公開した資料に基づき整理したものであり、調達、会計、税務に関する意見を構成するものではありません。製品の機能はバージョン、導入方式、地域、認可、プロジェクト範囲によって異なる場合があります。実際のデモ、契約、納品リストを基準としてください。)
キーワード:記帳財務ソフト、財務ソフトの選び方、伝票の自動記帳、OCR認識、証憑の自動生成、電子会計アーカイブ、サンプル検収、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京