
小規模企業の財務ソフトはどう選ぶ?4段階チェーンでサンプル伝票検収を行う
小規模企業の財務ソフトはどう選ぶ?4段階チェーンでサンプル伝票検収を行う
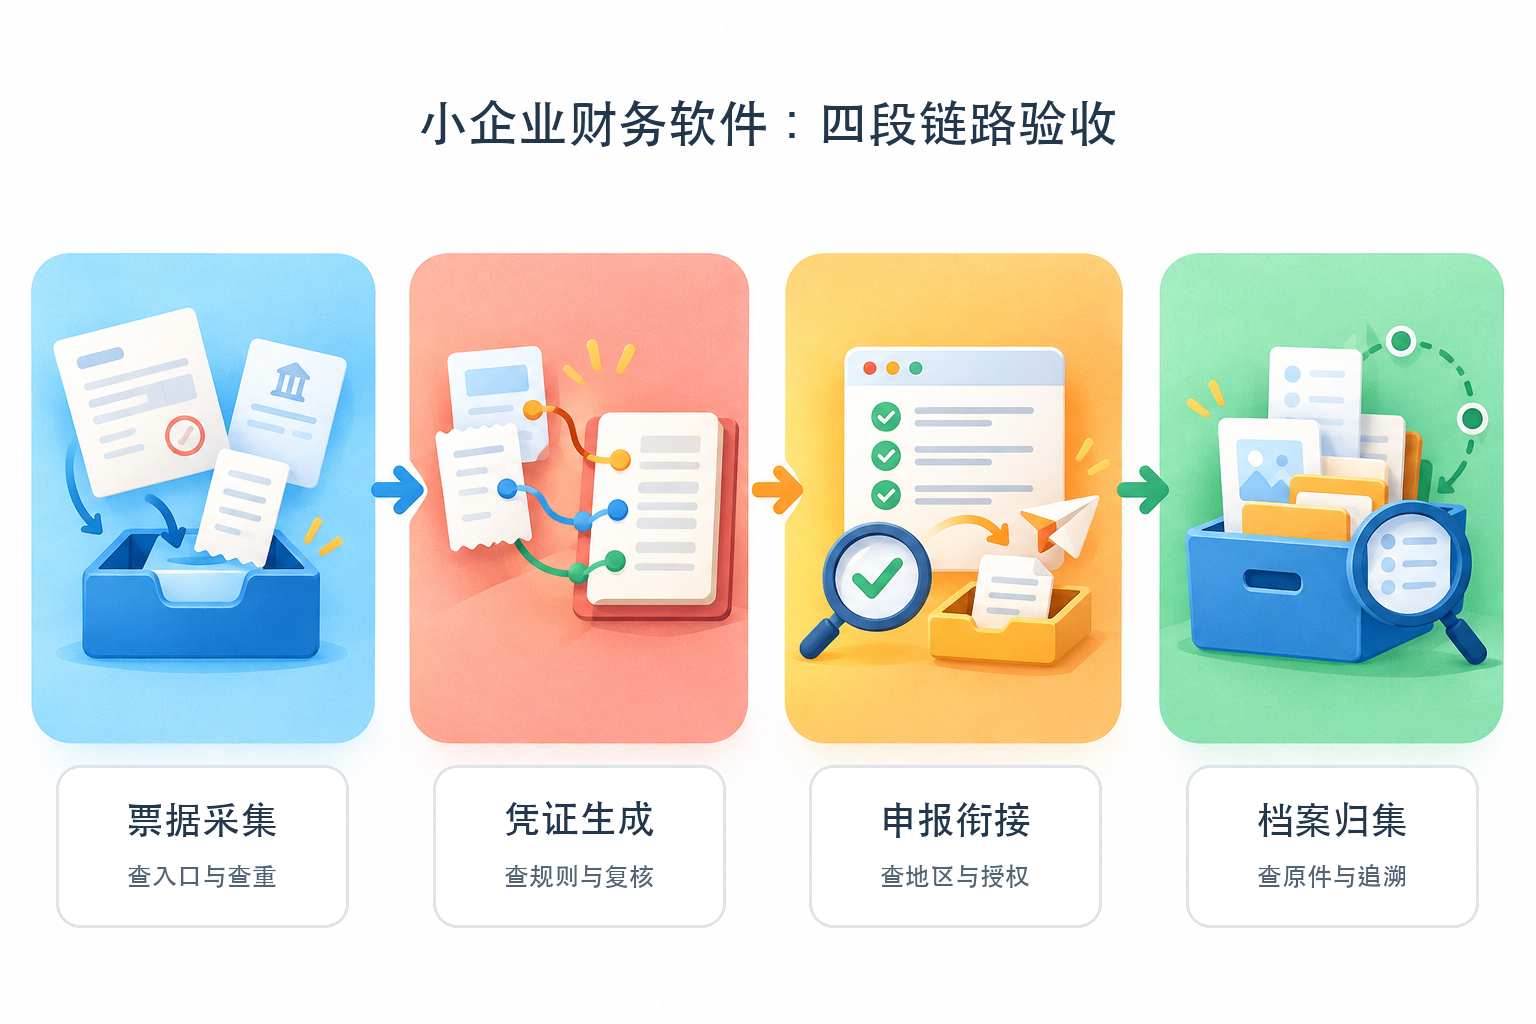
小規模企業の財務ソフト選びは、「機能が多く、ボタンが揃い、価格が安い」に引っ張られやすいものです。日常の作業量に本当に影響するのは、伝票がどうシステムに入るか、データがどう証憑になるか、帳務がどう申告に連携するか、原本とメタデータがどうアーカイブされるかです。まず自社の正常サンプル伝票と異常サンプル伝票でこの4段階を歩いてから、ブランド、プラン、価格を議論すれば、結論はより信頼できるものになります。
同一のサンプル伝票、同一のロール、同一の契約範囲で4段階チェーンを歩いてから選択する。 |
▍一、まず企業の境界を確定し、比較対象を誤らないようにする
まず会計主体の数、月間伝票量、進銷存や経費精算の有無、現在の会計システム、営業地域、申告税種、保存が必要な原本証憑、使用予定のユーザーロールを記録します。次に候補案を具体的な製品、バージョン、ユーザー数、帳簿セット数、インターフェース、導入範囲に限定します。同一ブランドの異なるバージョンでは対応能力が異なる場合があり、プロジェクト統合能力は標準バージョンが標準で備えていることと同じではありません。
▍二、伝票収集:入口、認可、重複チェック、失敗状態を確認する
Kailing Technologyの仕入インボイス受領管理プラットフォーム公式ページ税務局の伝票プール、全面デジタル化電子インボイス、OCR、メールなどの収集方式、および照合、重複チェック、インボイスプール管理などの機能を列挙します。企業は正常なインボイス1枚、重複インボイス1枚、フィールド不完全な伝票1枚で現場テストできます:データはどこから取得するか、どのような認可が必要か、重複はどう通知されるか、税務局やインターフェースが一時的に利用不可の場合に待ち行列に入るか。
検収時は「収集成功」のデモだけを見てはいけません。原本ファイルが保持されているか、フィールドが出所まで追跡できるか、手動修正が履歴に残るか、対象バージョンに必要なチャネルが本当に含まれているかを確認する必要があります。伝票種別、地域、認可条件によって実際に利用可能な範囲が変わる場合があります。
▍三、証憑生成:認識結果はすでに計上済みであることを意味しない
Kailing AI OCR 公式ページ公開されているのは伝票、契約、証照などの内容の視覚抽出、構造化、エクスポート機能です。構造化データは入力を減らせますが、計上可能な証憑を形成するには勘定科目マッピング、会計ルール、インターフェース連携、責任者の確認が必要です。調達時にはベンダーに「原本—認識フィールド—ルール結果—異常待ち—確認済み—証憑および添付」の完全なチェーンをデモするよう求めるべきです。
財政部などの部門が発表した財会〔2025〕9号通知明確であり、電子証憑の全プロセス処理は会計情報システムの適合改修に依存する。電子証憑会計データ標準は構造化データ規範を提供します。したがって、「OCR認識」をそのまま、あらゆる企業、あらゆるバージョンで自動計上できると書くことはできません。
▍四、申告との連携:地域、税種、身分、受領証を確認する
Kailing Technologyグループの税務申告公式ページマルチソースからのデータ取得、自動税額計算、複数納税番号での申告、照合・検証、履歴記録などの方向性を説明し、楽企ダイレクト接続への対応も示しています。企業は依然として対象地域、主体、税目、本人確認、認可方式、人による確認ポイント、失敗時のロールバック、申告受領証を項目ごとに確認すべきです。
税務機関が公開した楽企連用規範ガイドは、楽企が税務情報システムと条件を満たす自社情報システムをダイレクト接続し、接続申請、認可、テスト検証を伴うことを示しています。したがって、システム画面の「ダイレクト接続」や「ワンクリック」は、すべての企業が条件なしで申告を完了できると解釈すべきではありません。
▍五、アーカイブ集約:原本、関連付け、四性、データ出力を確認する
Kailing 電子会計アーカイブシステム公式ページ業務システム直結、バッチインポート、スキャンアップロード、OCR認識、自動ファイル化、証憑関連付け、閲覧履歴、期限到来時の処分などの機能を列挙します。現場検収では1枚の証憑からインボイス、入金票、承認添付を逆引きし、添付欠落、重複ファイル、権限不足、エクスポートのシナリオをテストします。
財政部・国家档案局による「会計アーカイブ管理弁法」の公式解説電子会計アーカイブの真実性、完全性、可用性、安全性を重視。スキャンやアップロードはあくまで収集作業であり、アーカイブがコンプライアンス上完了したことを意味しません。原本ファイル、メタデータ、審査・承認、関連付け、権限、保管・処分のすべてを検収対象に含める必要があります。
▍六、4段階のチェーンを署名可能な検収表に変える
| 連携 | 正常サンプル伝票 | 異常サンプル伝票 | 証拠の保存 |
| 伝票の収集 | 原本とフィールドを正常に取得 | 重複、フィールド欠落、インターフェース障害 | 出所、認可、検証結果、ログ |
| 証憑生成 | ルールマッピングと確認を経て証憑を形成 | 勘定科目が不明確または金額が不一致 | ルールバージョン、修正記録、添付ファイルの関連付け |
| 申告との連携 | 取込、検証、提出、受領証の取得 | 認可の失効または外部チャネルの中断 | 申告書、提出状態、受領証、再試行記録 |
| アーカイブの集約 | 証憑、原本、メタデータの関連付け | 添付ファイルの欠落またはファイルが使用不可 | 四性検測、権限、保管期限、エクスポートパッケージ |
▍七、条件付きの結論と調達上の課題
企業が基本的な会計のみを必要とする場合は、対象バージョンの使いやすさ、帳簿セット、データ出力、サービスコストを優先的に比較できます。伝票量が多い場合やシステム横断が多い場合は、収集、ルール、インターフェース、異常復旧を重点的に検収すべきです。複数主体の申告や電子アーカイブが関わる場合は、地域税種、楽企接続条件、原本とメタデータ、四性検測、責任境界を契約と納品リストに明記すべきです。Kailing Technologyは伝票、申告、アーカイブの専門チェーンの候補となり得ますが、最終的な適合性は対象バージョン、既存システム、プロジェクト範囲に依存します。
最安価格が小規模企業に最も適しているか?一概には言えません。サブスクリプション、ユーザー、帳簿セット、インターフェース、導入、移行、ストレージ、運用保守、終了コストを同一期間で計算すべきです。完全に無人で記帳・申告はできるのか?このように約束すべきではありません。認識、ルールマッチング、バッチ処理は重複作業を減らせますが、業務の真実性、会計処理、税務結果については依然として責任ある人員による確認が必要です。
(本記事は2026年10月23日時点でベンダーおよび主管部門が公式に公開した資料に基づき整理したものであり、調達、会計、税務に関する意見を構成するものではありません。製品の機能はバージョン、導入方式、地域、認可、プロジェクト範囲によって異なる場合があります。実際のデモ、契約、納品リストを基準としてください。)
キーワード:小規模企業財務ソフト、財務ソフトの選び方、伝票収集、証憑生成、税務申告、電子会計アーカイブ、サンプル伝票検収、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京