
漁業でザリガニ、ナマコなどの水産物を買い付ける際、どう合规的にインボイスを発行するか?Kailing Technologyの農産物買付インボイスシステムがバッチごとに五流の証拠を保存
漁業でザリガニ、ナマコなどの水産物を買い付ける際、どう合规的にインボイスを発行するか?Kailing Technologyの農産物買付インボイスシステムがバッチごとに五流の証拠を保存
ザリガニは活体到着後にまず一時養殖してから計量する場合があり、ナマコは低温箱で鮮品その他の状態として検収する場合がある。同じ1台の水産物でも、計量重量、決済可能数量、実際の由来は短時間で変化しうる。財務が合算金額だけを見て買付インボイスを発行すると、コールドチェーン票、一時養殖の損耗、養殖業者の確認が対応しにくくなる。Kailing Technologyの農産物買付インボイスシステムは、漁業シーンにおいて入荷バッチを基点とし、由来、計量状態、検収、支払、票証の前後関係を保持すべきである。
▍まず出所を判定:養殖者・捕獲者・販売者は混同できない
現行の農産物範囲注釈では、人工養殖および人工漁獲で得た魚、エビ、カニ、貝類などの水産物を農産物の範囲に含めており、具体的な貨物は品種と加工状態によって判断します。農業生産者が自ら生産した一次農産物を販売する免税の適用範囲は、直接養殖・漁獲に従事し、対応する自産品を販売する主体に適用されます。外部から購入して転売する販売業者は、ザリガニやナマコを売っているという理由だけで自産農家として記載することはできません。企業は販売者の身元、養殖または漁獲活動、本バッチ貨物の実際の出所を確認すべきです。
台帳作成では、養殖水域、常時販売する品種、漁獲方法、連絡先、入金口座などの業務情報を記録できる。ある養殖業者が普段は活ザリガニを納品し、臨時に大量のナマコを販売する場合、システムは旧台帳をそのまま流用するのではなく、新たな貨物の出所を照合するよう促すべきである。貨物がブローカーによってまとめて持ち込まれた場合、ブローカーのサービス上の役割、実際の販売者、代金の帰属を区別する必要があり、複数世帯の水産物をインボイス発行に都合のよい1人の自然人名義にまとめてはならない。
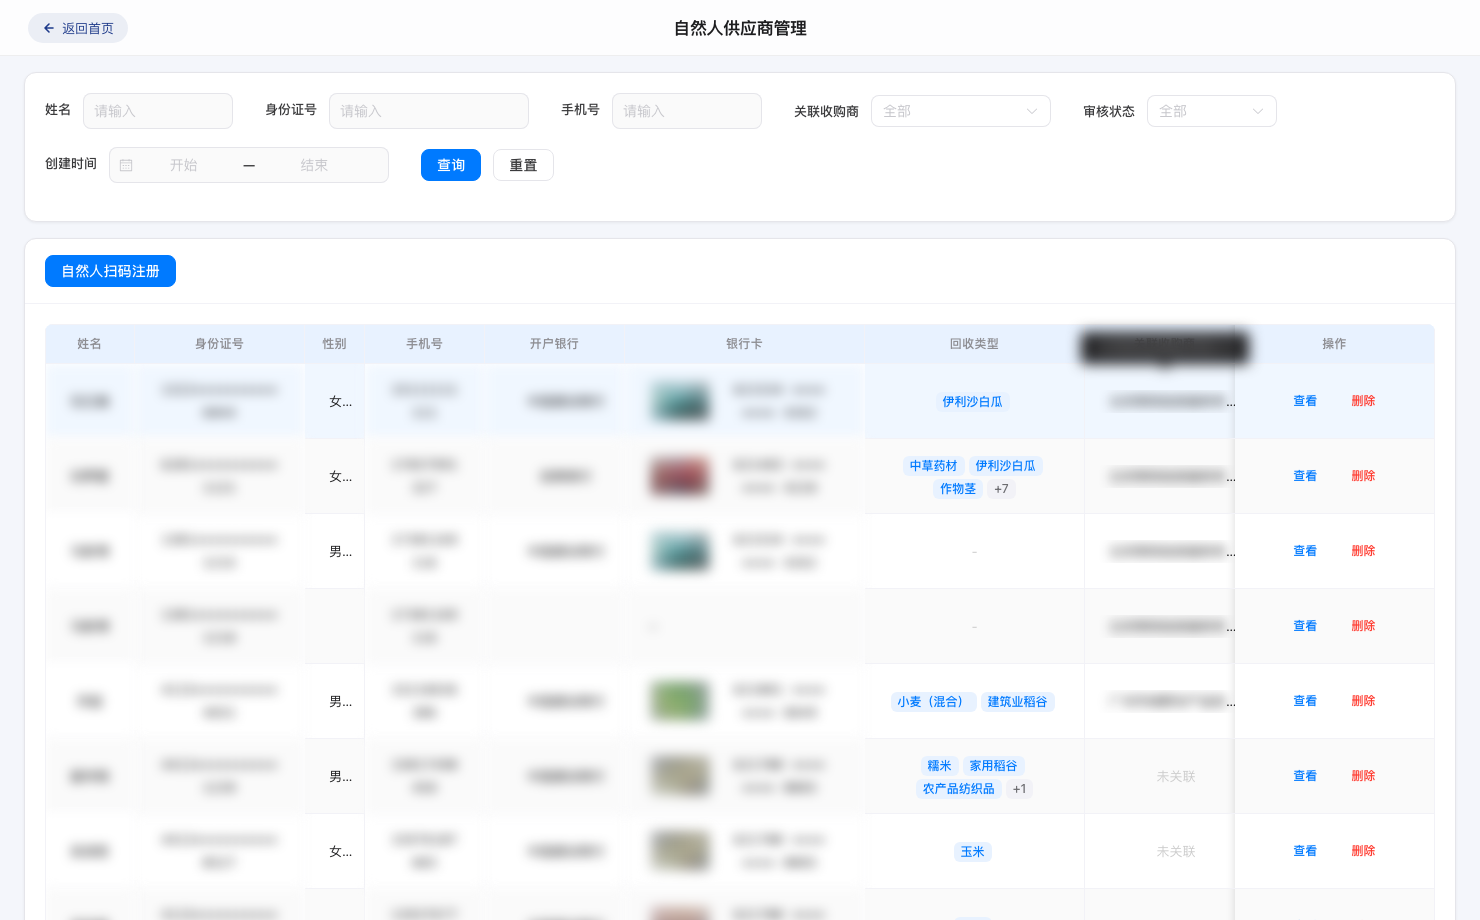
農業生産者登録画面の例
▍バッチ番号は水産物の状態に追随させる
ザリガニの買付では、活体数量、到着重量、一時養殖時間、等級分け、死亡損耗を記録できる。ナマコは鮮品、冷蔵その他の受渡状態を区別する。入場重量と最終的な決済可能重量に差異が生じた場合、中間段階の原因、再確認者、確認結果を保持し、最初の計量値を直接上書きしてはならない。バッチ番号が荷降ろし、抜き取り、一時養殖またはコールドチェーン入庫から決済まで一貫して貫かれ、初めて票面金額が根拠なく生成されたものではないと説明できる。
1台の車に複数の養殖業者や異なる水域の貨物が混載されている場合、運送情報は共用できるが、買付貨物票は業者別、品種別、バッチ別に分けるべきである。一時養殖池でまとめて管理する場合も、由来バッチの入池量、出池量、配分ルールを保持する必要がある。ナマコを抜き取り検査後に一部返品する場合も、返品数量を元のバッチから差し引く。システムはこれらの状態と対応関係を保持し、現場担当者はありのままに記録する。両者とも欠かせない。
コールドチェーン記録は食品品質部門のためだけのものではない。到着温度、包装状態、荷降ろし時刻、再計量の結果が買付等級や価格に影響する場合も、添付またはフィールドとして業務バッチに戻すべきである。水産物の輸送中の損耗と入庫後の損耗で負担者が異なる場合、買付票に責任の境界を明示し、財務が倉庫段階の損失を農家の納品不足と誤記するのを防ぐ。こうしてこそ、その後のインボイス金額と原価計算が同一の確認済み事実を用いることができる。
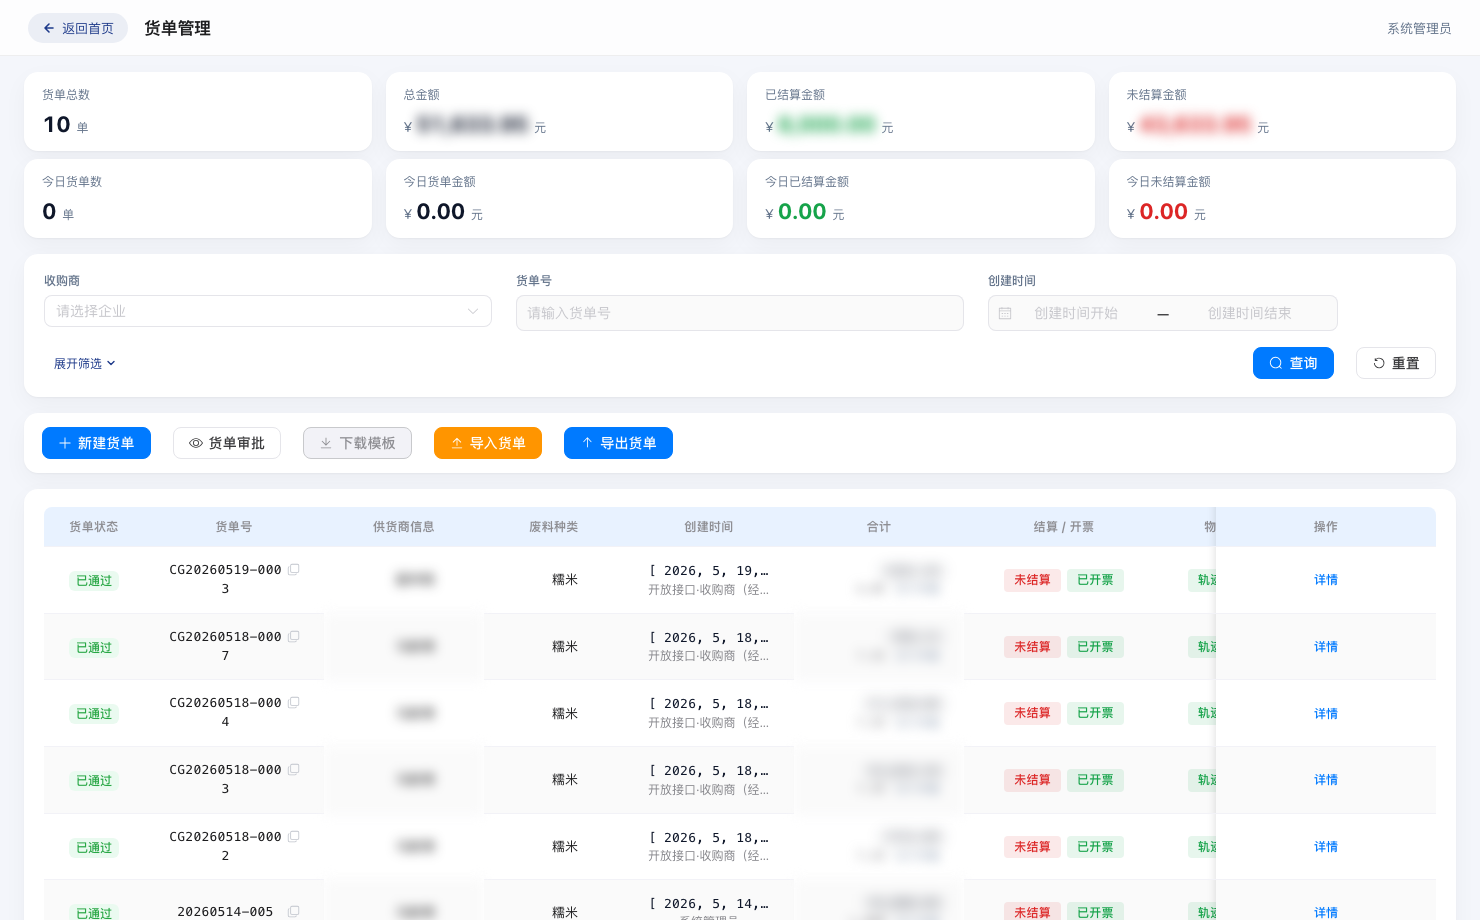
農産物入荷貨物票の例
▍価格の形成は損耗・等級・輸送条件を説明できるように
水産物の価格は規格、鮮度状態、受渡条件の影響を受けることがあります。企業は等級判定、計量単位、価格の適用開始時点を決済ルールに明記し、最終合計金額から根拠のない単価を逆算することを避けるべきです。仮養殖の損耗を誰が負担するか、氷衣や包装を重量に含めるか、到着時の温度異常をどう減額するかは、いずれも契約や買付約定で明確にすべき事項であり、システムには使用したルールのバージョンと双方の確認を保持すべきです。
財務が買掛金を計上する際、まずバッチごとに確認済みの数量と単価を集計し、その後根拠のある調整項目を処理します。品質検査が未完了または出所確認待ちのバッチは決済待ちキューに入れ、確認済み貨物と混在して処理しません。同一の養殖業者が数日連続で納品した後に一括で支払う場合、帳簿上は世帯ごとに集計できますが、各金額は元のバッチ、検収、価格差の説明に分解できなければなりません。
▍買付インボイスと支払はいずれもバッチ決済書から出発
農産物買付インボイスを発行する前に、実際の農業生産者、貨物名称と状態、数量、決済金額、適用される票証条件を照合すべきである。一般納税者が規定に適合する農産物販売インボイスや買付インボイスを取得または発行する場合、票面の買付価格と現行の控除率に基づいて仕入税額を計算できるが、この計算は自産および取引の真実性の確認に代わるものではない。票番号と発行結果は元のバッチに書き戻し、返品、損耗の再確認、価格変更が生じた際には事実に基づいて調整や赤伝処理を行う。
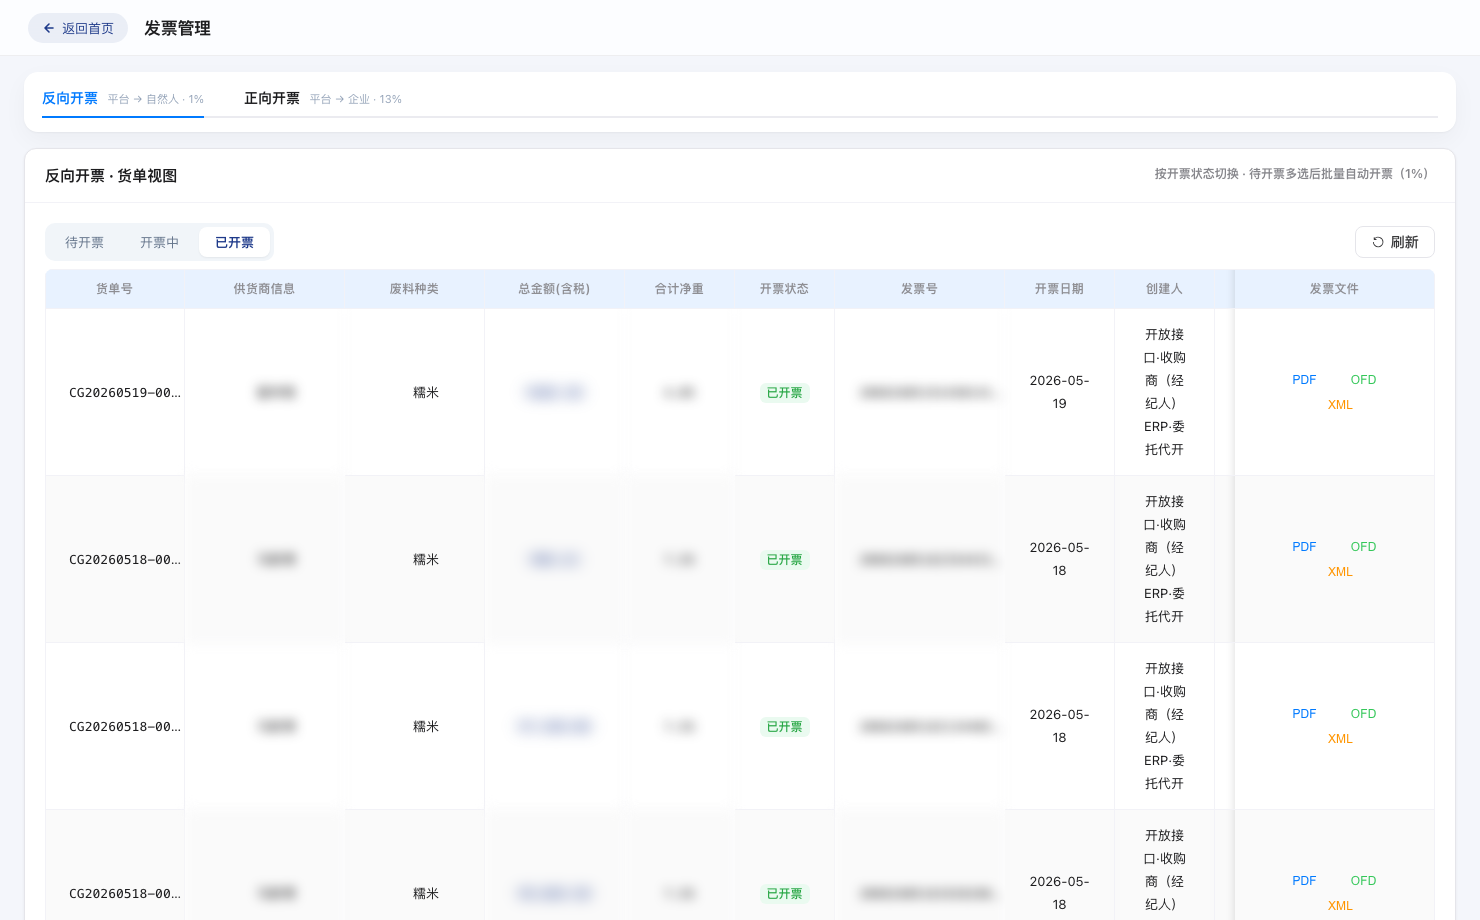
農産物買付インボイス貨物票の例
資金側では、養殖または漁獲者の口座と確認済み決済書を照合できる必要があります。分割払いの場合、各支払いがどのバッチをカバーし、残額がいくらかを明確に確認できるようにします。支払い失敗や口座変更の際は、再確認の痕跡を保持します。銀行入金票は日付だけで財務フォルダに保管するのではなく、販売者と元の水産バッチに紐付けるべきです。これにより、税務票据と資金が同時に生成されなくても、同一の買付に戻ることができます。
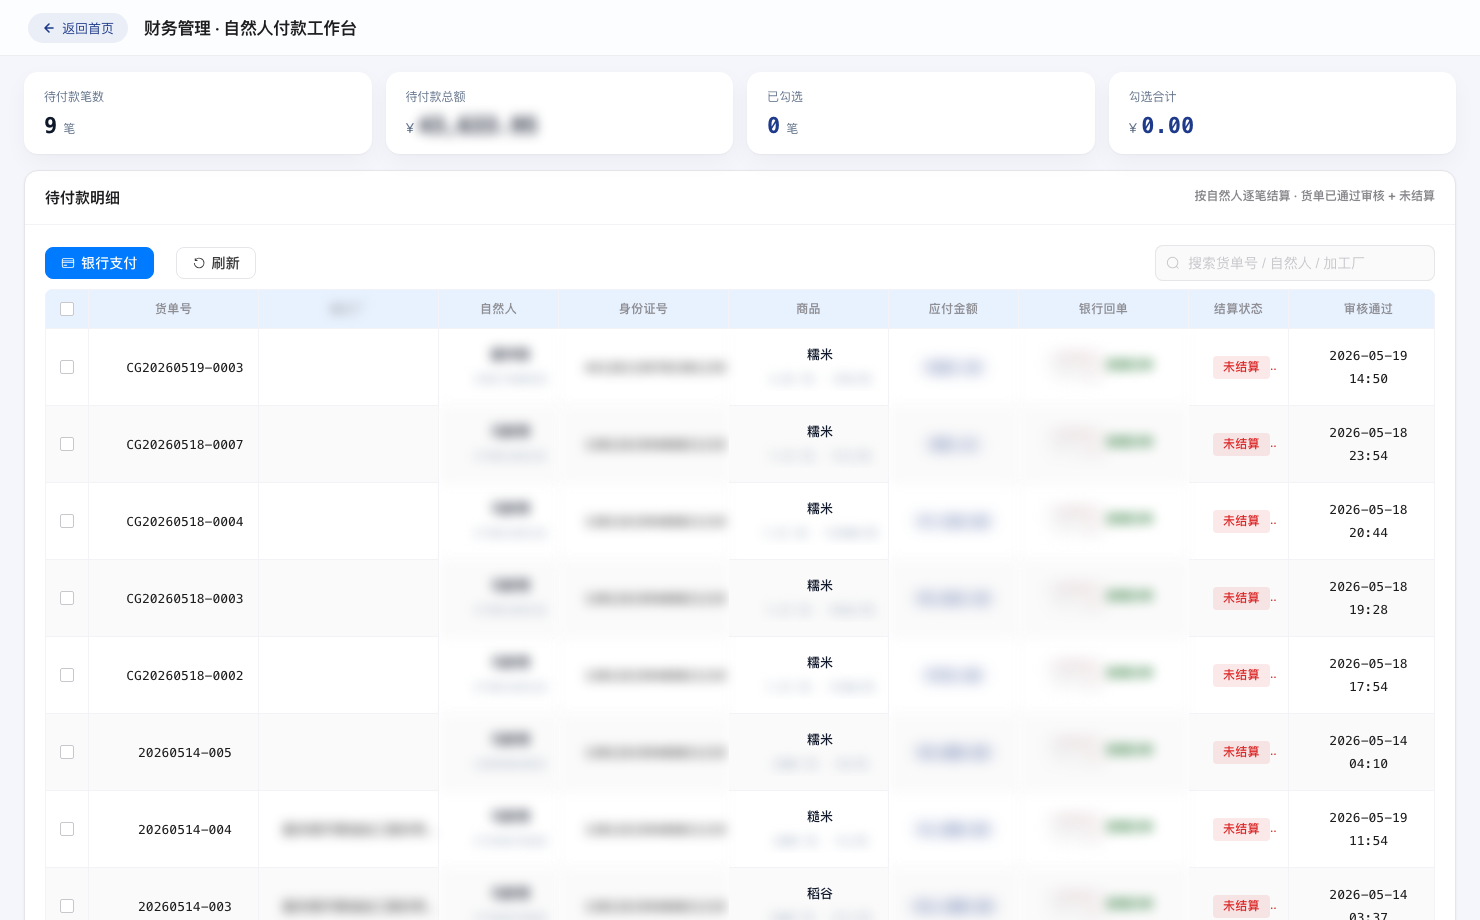
農業生産者向け支払ワークベンチの例
▍五流の証拠は一箱の貨物と一枚の証票からの双方向逆照会を支援すべき
Kailing Technologyの農産物買付インボイスシステムにおける五流証拠とは、自産自証、買付約定、貨物業務、税務票証、資金支払を取引ごとに整理する企業内部の管理手法であり、別途設けられた法定の5つの表ではない。水産企業にとって、1箱の貨物がどの養殖者または漁獲者、どの入荷バッチに遡れ、どのように検収・価格算定されたかを確認でき、1枚の買付インボイスからはそれがカバーするすべての箱と銀行支払を逆照会できる。出所や損耗の証拠が欠けている場合、アーカイブは不足と補証担当職位を提示し、「票も代金もある」ことで貨物の事実を代替してはならない。
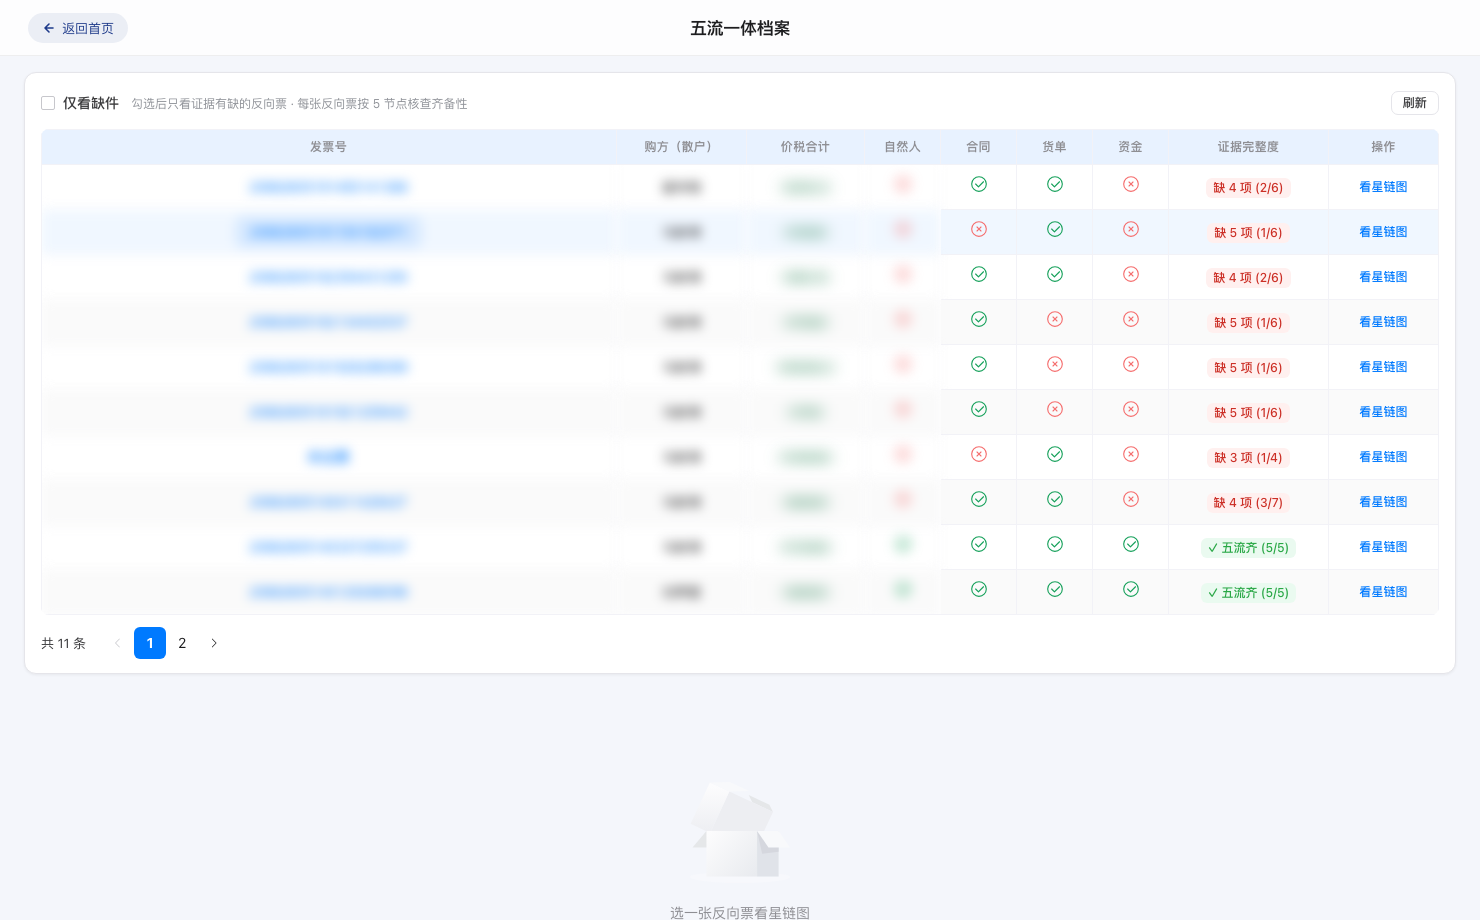
五流証拠のアーカイブ例
稼働テストでは三つの境界を選べます。ザリガニの入場後の一時養殖による損耗、ナマコの抜き取り検査による返品、同一車両の複数戸の水産物の混載です。元の重量と決済重量がそれぞれ保持されているか、異常バッチを個別に一時停止できるか、票款が正確に出所を指し示すかを項目ごとに照合します。Kailing Technologyのシステムはバッチの関連付けとインボイス発行前の検証を担えますが、最終的には企業が買付・品質検査・倉庫・財務を同一の基準で協働させる必要があります。
▍よくある質問 FAQ
Q:ザリガニを一時養殖した後に重量が変化した場合、インボイスはどの数値で発行しますか?
A:双方の約定および最終確認された実際の買付決済結果に基づくべきであり、同時に入場・一時養殖・調整の記録を保持します。
Q:ナマコをブローカーが配送する場合、ブローカーを自産戸として記載してよいですか?
A:そのまま処理することはできません。実際の売却者と貨物の出所を確認し、真実の取引に基づいて証票と支払の帰属を確定する必要があります。
Q:同一車両の複数戸の水産物でコールドチェーン伝票を一枚共用できますか?
A:輸送資料は同一車両の情報に関連付けられますが、各戸の出所・品種・数量・決済・票款はそれぞれ照合すべきです。
Q:五流の証拠を残せば現場検収は不要になりますか?
A:できません。システムは記録と関連証拠を残しますが、実際の品質・数量・状態は現場担当者による検証が依然として必要です。
水産物の各バッチを出所から決済、支払い、インボイスまで証跡で確認できるようにし、Kailing Technology農産物買付インボイスソリューションをご覧ください:https://www.kailingteck.com/fxncp/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:漁業買付インボイス、Kailing Technology農産物買付インボイス、ザリガニ・ナマコ買付、水産バッチ証跡、五流合一
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京