
電子会計アーカイブシステムはERP、経費管理、税務プラットフォームとどう連携するか?Kailing Technologyの電子会計アーカイブ管理システムがアーカイブの流れを統合
電子会計アーカイブシステムはERP、経費管理、税務プラットフォームとどう連携するか?Kailing Technologyの電子会計アーカイブ管理システムがアーカイブの流れを統合
ERPには証憑があり、経費管理には経費精算書があり、税務プラットフォームには電子インボイスがあり、銀行は入金票を保存しています。資料が分散している場合、アーカイブ担当者が最も答えにくいのは、一つの証憑に対応する原本証憑・承認・支払根拠が揃っているかという点です。Kailing Technologyの電子会計アーカイブ管理システムをERP・経費管理・税務関連プラットフォームと連携する際は、まず各種資料の形成システム・接続方式・アーカイブ責任を確定し、その後で四性検測・文書番号・保存期間・検索の関連付けを処理します。
▍連携前に受領すべき資料と主システムを明確化
「会計アーカイブ管理弁法」(財政部・国家档案局令第79号)は、会計証憑・帳簿・財務会計報告および保存価値を有するその他の会計資料をアーカイブ範囲に含めています。企業にとって、ERPは通常、記帳証憑・帳簿・報告書を提供し、経費管理システムは経費精算書・承認・添付資料を提供し、税務デジタルアカウントやインボイス発行プラットフォームは電子証票と税務関連結果を提供する可能性があり、銀行は入金票を提供します。連携時には資料が既存システムのどこにあり、どのようなアクセス権限があるかを項目ごとに照合し、ERP・経費管理・証票・銀行入金票それぞれの接続範囲を明確にします。
資料の種類ごとに主キー、会計主体、会計期間、形式、取得頻度、追加アップロードの責任を明記することを推奨する。例えば、経費精算書と記帳伝票にはマッピングが必要であり、インボイス番号とソースファイルの保存場所は一致し、銀行明細は支払票と伝票に関連付けられる必要がある。1つの伝票に複数の票が対応する場合、1つの支払が複数の経費精算書をカバーする場合も、データモデルで表現し、業務主キーによって正確な関連を確立する。
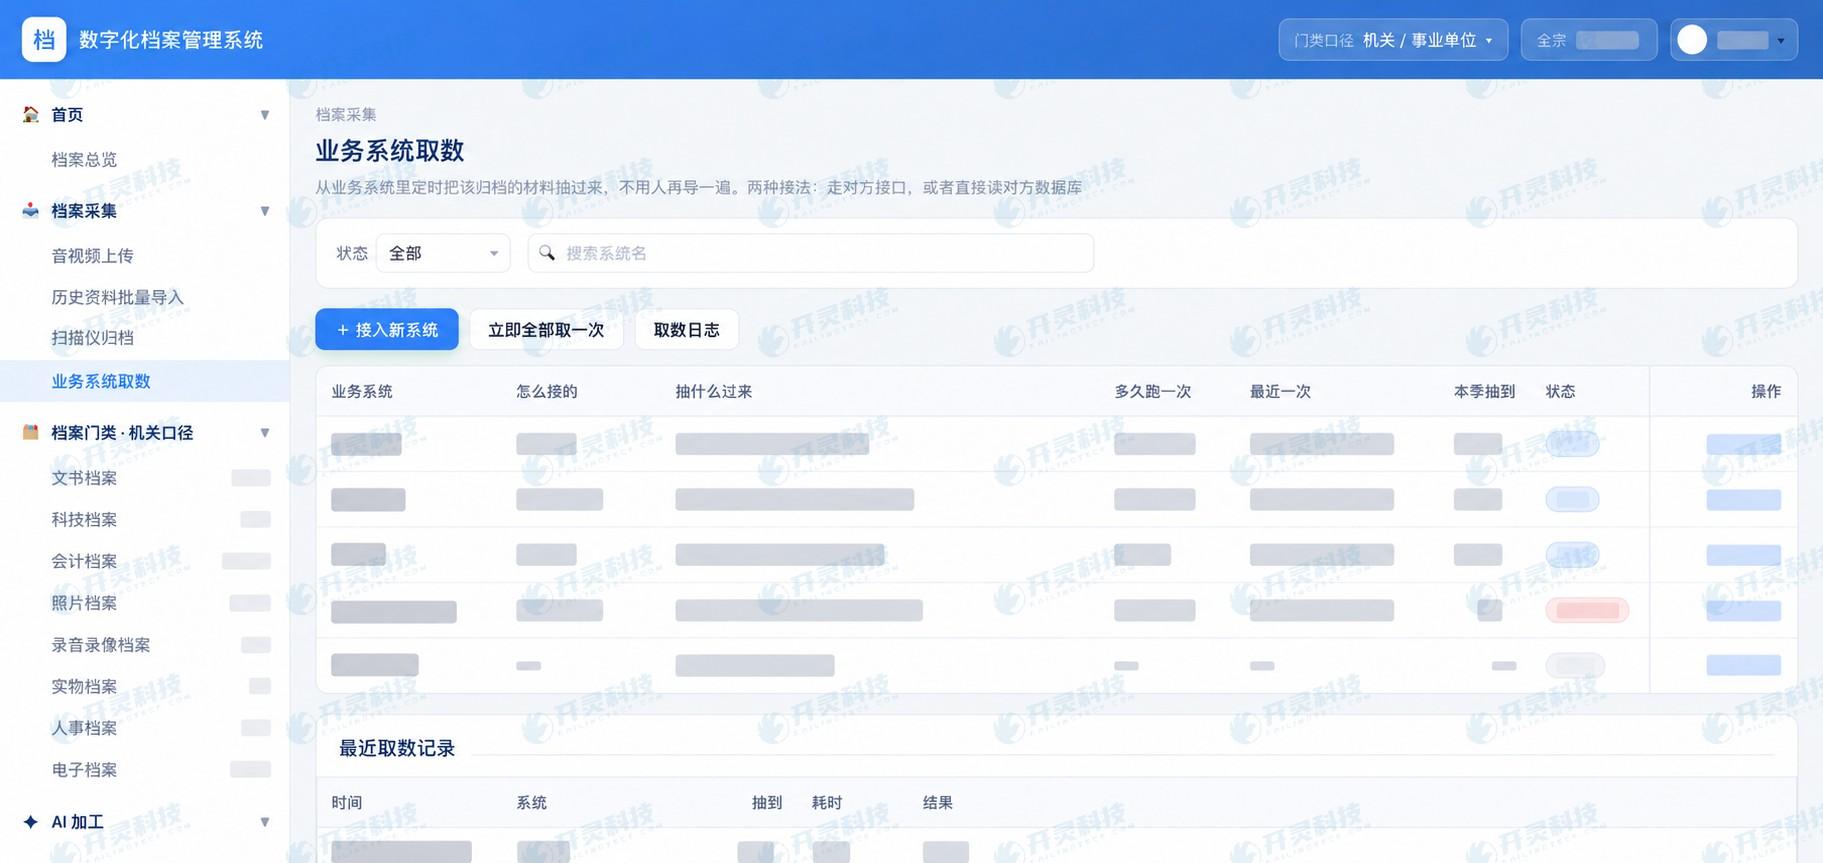
アーカイブシステムは資料を受け取る際、上流システム、元の番号、受信日時、バージョン、検証結果を記録します。企業はインターフェース条件に応じて自動または定時受信を設定でき、インターフェース失敗時は再送待ちキューに入ります。手動再送では元の伝票番号と担当者を保持します。資料の受信、異常時の再送、その後のアーカイブは同一バッチの関係を保ち、財務担当者とアーカイブ担当者が照合しやすくします。
▍原本ファイル・業務関係・四性検測をまとめてアーカイブ工程へ
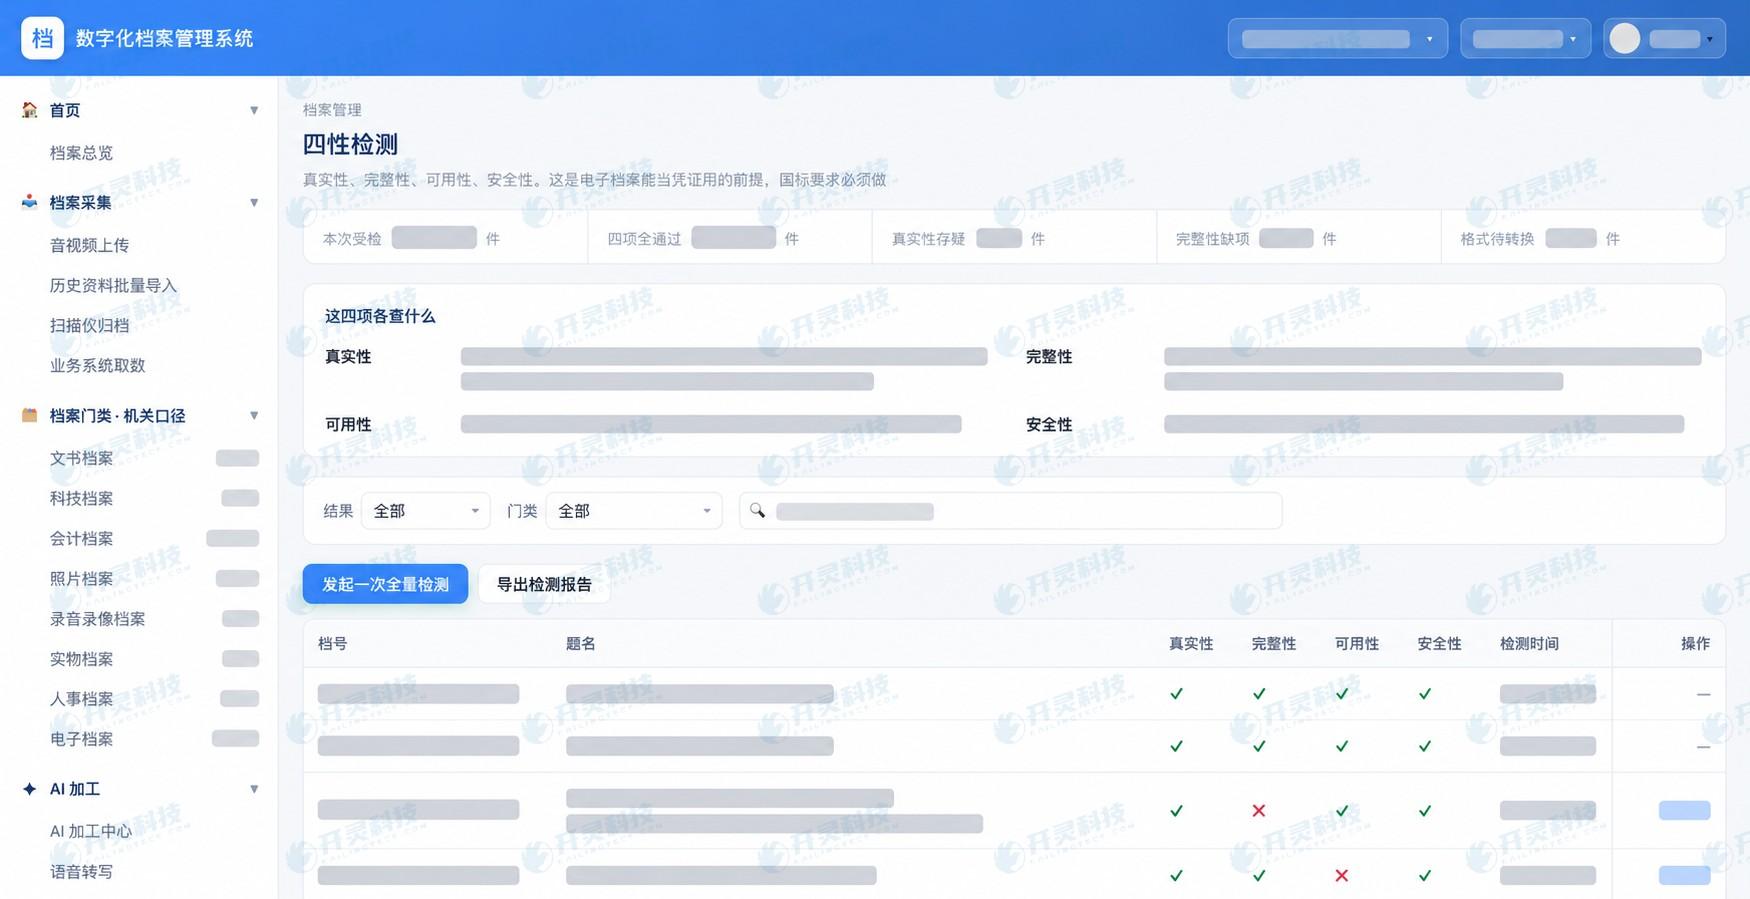
電子会計証憑のアーカイブでは、元の形式のファイルと必要なメタデータを保存すべきです。財政部の財会〔2020〕6号は、電子証憑の経費精算・記帳・アーカイブの適用条件を明確にしており、印刷物で処理する場合も対応する電子証憑を保存する必要があります。PDF、OFDなどの形式は可視化コンテンツを、XMLは構造化データを保持できます。具体的な保存の組み合わせは実際に取得した証憑の種類に基づいて決定し、署名、検証、権限措置を組み合わせてアーカイブの完全性を維持します。
Kailingのアーカイブソリューションは、受領、整理、アーカイブ化、保管、利用を中心に検証を構成できる。第79号令は電子会計アーカイブの真実性、完全性、可用性、安全性を求め、移管時にはメタデータも併せて相応の検査を行う必要がある。システムの四性検測記録は検査項目、結果、失敗原因を記録する。業務の真実性と税務処理は引き続き対応する業務審査、財務再確認の段階で担保する。これにより技術検査と業務審査がそれぞれ責任を負い、アーカイブ資料の追跡も容易になる。
業務関係はアーカイブ前に確認します。経費精算書・インボイス・支払入金票・記帳証憑がそれぞれ存在しても相互に開けなければ、監査時に依然として人手で資料を突き合わせる必要があります。インターフェースは元伝票番号・証憑番号・インボイス識別子・支払バッチに基づいて関連付けを構築でき、欠落した添付は補完待ちとし、重複ファイルは関連番号と処理結果を保持して再確認を容易にします。
▍ERP・経費管理・税務プラットフォームは業務職責に応じて連携
ERP側では証憑の形成・審査・記帳完了の状態を確定し、未記帳の下書きを誤って正式証憑としてアーカイブしないようにする必要があります。経費管理側では経費精算書・承認チェーン・インボイス・支払結果を返送し、取消・追加発行・赤伝が発生した場合はアーカイブシステムへ変更関係を伝達します。税務関連プラットフォーム側では電子証票やインボイス発行結果の取得方法・データ取得の授権・インターフェース頻度を確認します。プロジェクト実施時には実際の証票サンプルで受信・関連付け・再送を検証します。
クロスプラットフォーム連携では、番号の不一致や形式のアップグレードにも対応する必要があります。インボイスは経費管理では内部ID、税務側では番号と全面デジタル化電子インボイス識別子、ERPでは摘要のみが残る場合があります。データマッピングはすべての関連キーを保持すべきです。インターフェースが増分同期を採用する場合、漏れ、重複、再送に対して冪等処理を備えなければなりません。システムアップグレード後も、元ファイルと履歴の読み取り能力を保持し、多年後にアーカイブが無効なリンクだけにならないようにします。
Kailing Technologyの電子会計アーカイブ管理システムは、業務システムからのデータ取得、資料整理、四性検測、アーカイブ利用を中心に業務を構成する。導入時には、ERP、経費管理、税務関連プラットフォームのフィールドマッピング、受領頻度、異常時の追加アップロード、権限ルールを連携リストに盛り込み、伝票、票証、明細の関連サンプルで検収する。
▍アーカイブ完了後も権限に応じた検索・移管・保存が可能であること
資料受信後、システムは会計主体、年度、アーカイブ区分、確認済みのルールに従って文書番号を付与し、保存期間を設定するとともに、利用記録とアクセス権限を保持します。第79号令は保存期間に永久と定期の2種類があると定めており、定期は一般的に10年と30年で、具体的にはアーカイブの種類に応じて判断します。満期時には鑑定が必要で、未了事項に関わる証憑は引き続き保存します。インターフェース設計は、多年後でも原本と関連メタデータを読み取れることを保証すべきです。
受け入れ時には、1枚の記帳証憑から経費精算書、電子インボイス、銀行入金票を逆照合し、インボイスから対応する証憑も逆照合します。さらに元ファイルの欠落、インターフェース切断、赤伝、年越し再送を模擬し、四性検測、再送、バージョン、ログを確認します。Kailing Technology電子会計アーカイブ管理システムがアーカイブの連携経路を統合し、資料を漏れなく受け取り、関係を明確に説明でき、異常を再送でき、照会で見つけられるようにすべきです。受け入れ時にはインターフェース状態と各業務資料の実際の関連結果を同時に照合します。
▍インターフェースガバナンスは権限・バックアップ・長期的な可読性を網羅
会計アーカイブは複数のシステムにまたがる高価値な資料を扱う。データ取得アカウントは最小必要の原則に基づいて設定し、上流システムには相応の読み取り・書き戻し権限を付与し、アーカイブシステムは法人・職位・用途ごとに検索・ダウンロード・閲覧を制御する。インターフェースキー、伝送および保存方式は企業のセキュリティ制度に組み込み、実施計画において資料の伝送経路、保存場所、アクセス権限を明確にする。
長期保存には、業務システムから独立したバックアップと可読性の確保も必要です。ERPのアップグレード、税務インターフェースの変更、ベンダー変更後も、アーカイブは元ファイル、メタデータ、検証記録、必要な形式説明を保持すべきです。プロジェクト受け入れでは、上流システムが一時的に利用できない状況を模擬し、アーカイブ側が権限に従ってアーカイブ済み資料を見つけられるか、受信日時、業務システム、バッチ記録を照合できるかを確認できます。
▍よくある質問 FAQ
Q:ERPに接続した後、経費管理と証票は別途接続が必要ですか?
A:ERPに完全な承認・原本証憑・入金票が保存されていない場合は、経費管理・証票・銀行関連システムから補完し関連付ける必要があります。
Q:PDF・OFD・XMLは三種類とも保存する必要がありますか?
A:実際に取得した電子証憑の種類に応じて原本形式のファイルとメタデータを保存すればよく、証憑ごとに三種類の形式を揃える必要はありません。
Q:四性検測に合格すれば電子版のみ保存できますか?
A:第79号令が定める電子資料の条件と単位管理の要件を満たした後、規定に従い電子的形式のみで保存できます。四性検測はその一環です。
Q:資料のアーカイブに失敗した場合はどうしますか?
A:システムは失敗理由と再送待ちの状態を保持し、上流システムまたは責任者が修正した後に再検証します。
証憑、票据、承認、入金票を追跡可能なアーカイブにし、Kailing Technology電子会計アーカイブ管理システムをご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
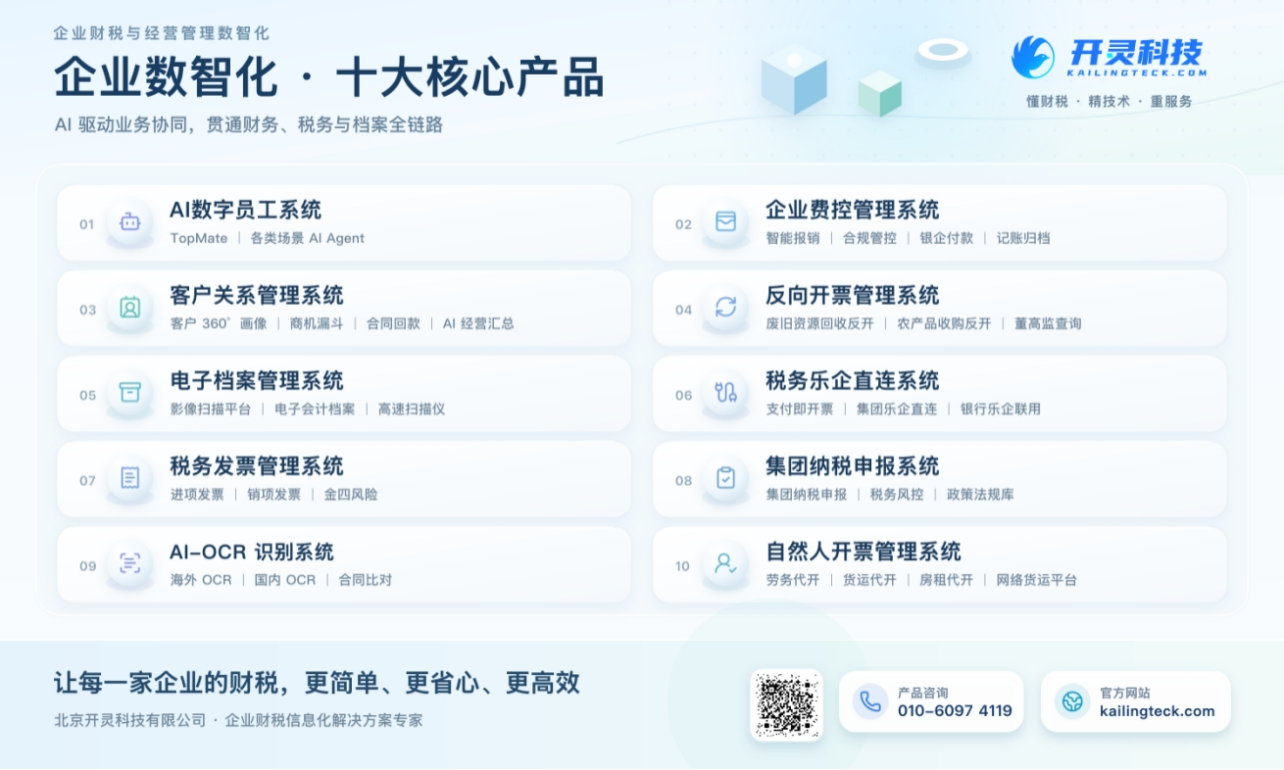
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:Kailing Technology電子会計アーカイブ管理システム、ERPアーカイブ連携、経費管理アーカイブ化、電子証憑ソースファイル、四性検測
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京