
廃アルミ回収は等級が多く価格設定が複雑な場合、どう適法にリバースインボイスを発行するか?Kailing Technologyの資源回収リバースインボイスシステムがロットごとに五流を照合します
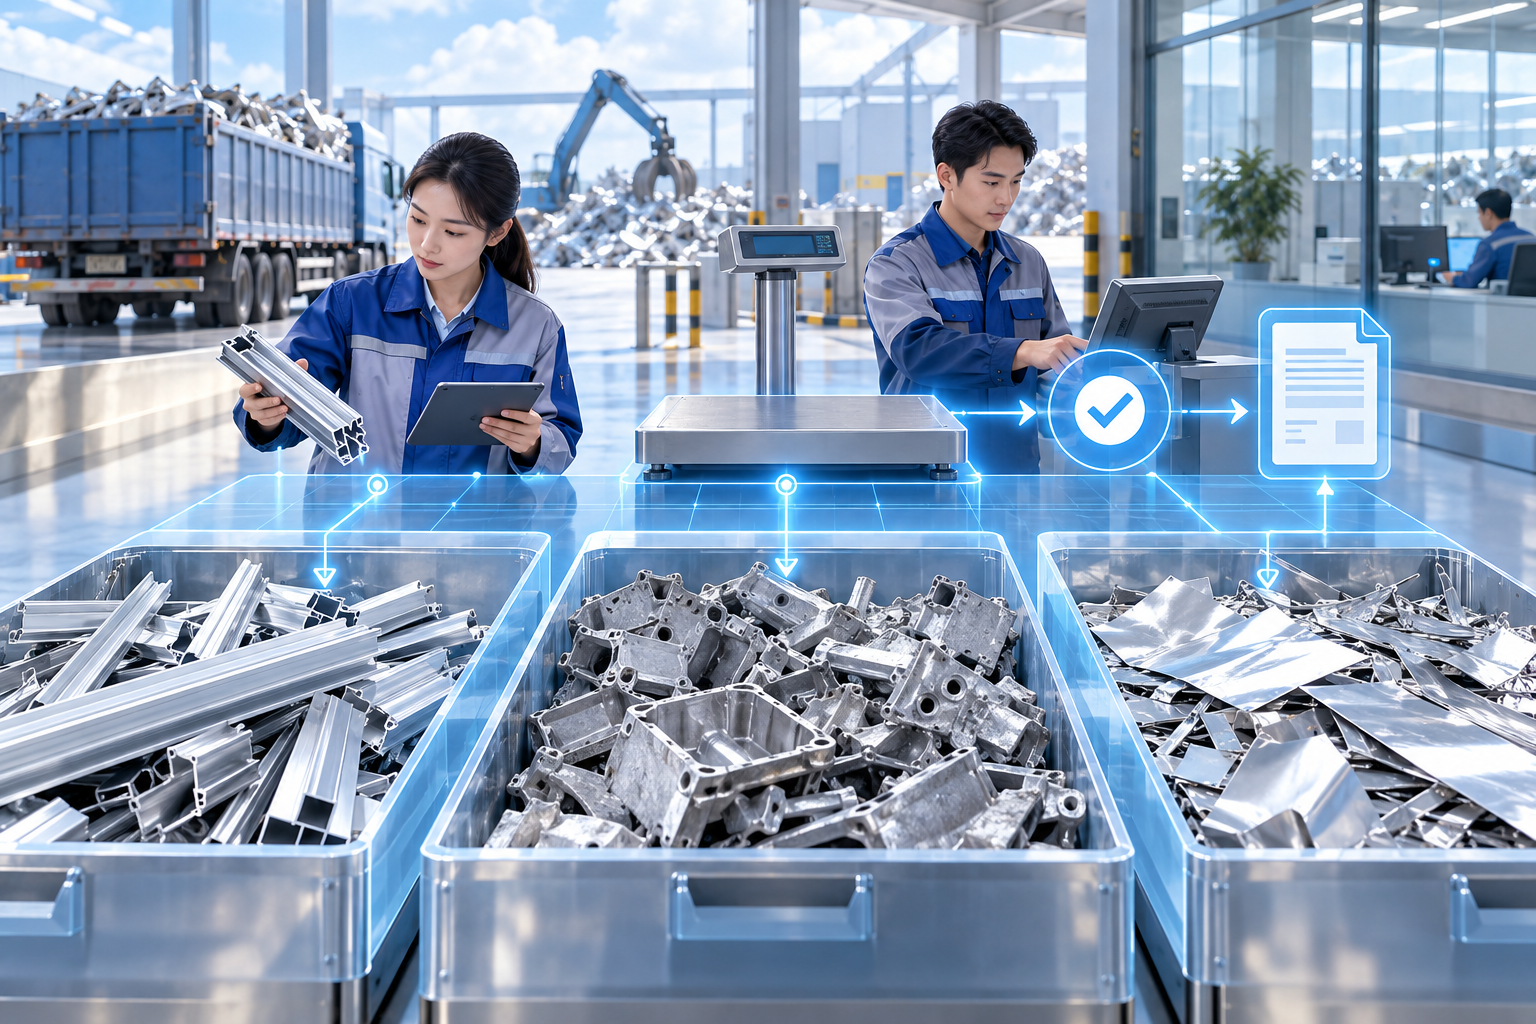
同じ車の廃アルミが搬入されると、形材・鋳物・薄片が混在する可能性があります。計量後に総重量と総価格だけを残すと、選別担当者は現場を説明できても、財務は各等級がどのように決済金額を形成したかを説明するのが難しくなります。支払とリバースインボイス発行の段階になると、差異が集中的に露呈します。Kailing Technologyの資源回収リバースインボイスシステムが解決すべき重点は、各受領ロットに明確な等級・計量・価格設定・審査根拠を保持させ、票と資金記録を同じ取引に戻すことです。
▍まずリバースインボイス発行が可能かを区別し、その後廃アルミの等級設定を議論する
国家税務総局公告2024年第5号では、公告が要求する資質を備えた資源回収企業が自然人からその販売する廃棄製品を購入する場合、規定に従い買付側がインボイスを発行できると定めています。廃アルミは日常的に見られる回収物料ですが、「回収したのが廃アルミ」であることが自動的に「この取引はリバースインボイス発行可能」を意味するわけではありません。企業資質、実際の経営業務、売却者の身分、連続12か月を超えない累計売上額を、まず公告に従って確認する必要があります。一般の再生資源回収企業については、経営主体の登記と商務部門の届出も確認する必要があります。取引対象が本来自行でインボイスを発行すべき経営主体である場合、自然人ルートを汎用的な代替として扱うことはできません。
廃アルミ業務の複雑さは、同じ売却者の複数回納品、同一車両の混載、現場担当者と実際の売却者の不一致によくあります。登録時には売却者、決済受取人、納品記録を対応付け、身分の不一致を発見したらまず業務担当者が説明し、その後に後続の受領・インボイス発行動作を決定します。Kailing Technologyのリバースインボイス主体確認能力はフロントエンドに置けます。誤った対象はインボイス発行キューに入らず、後でどれほど精細な等級計算をしても主体の問題を覆い隠すことはありません。
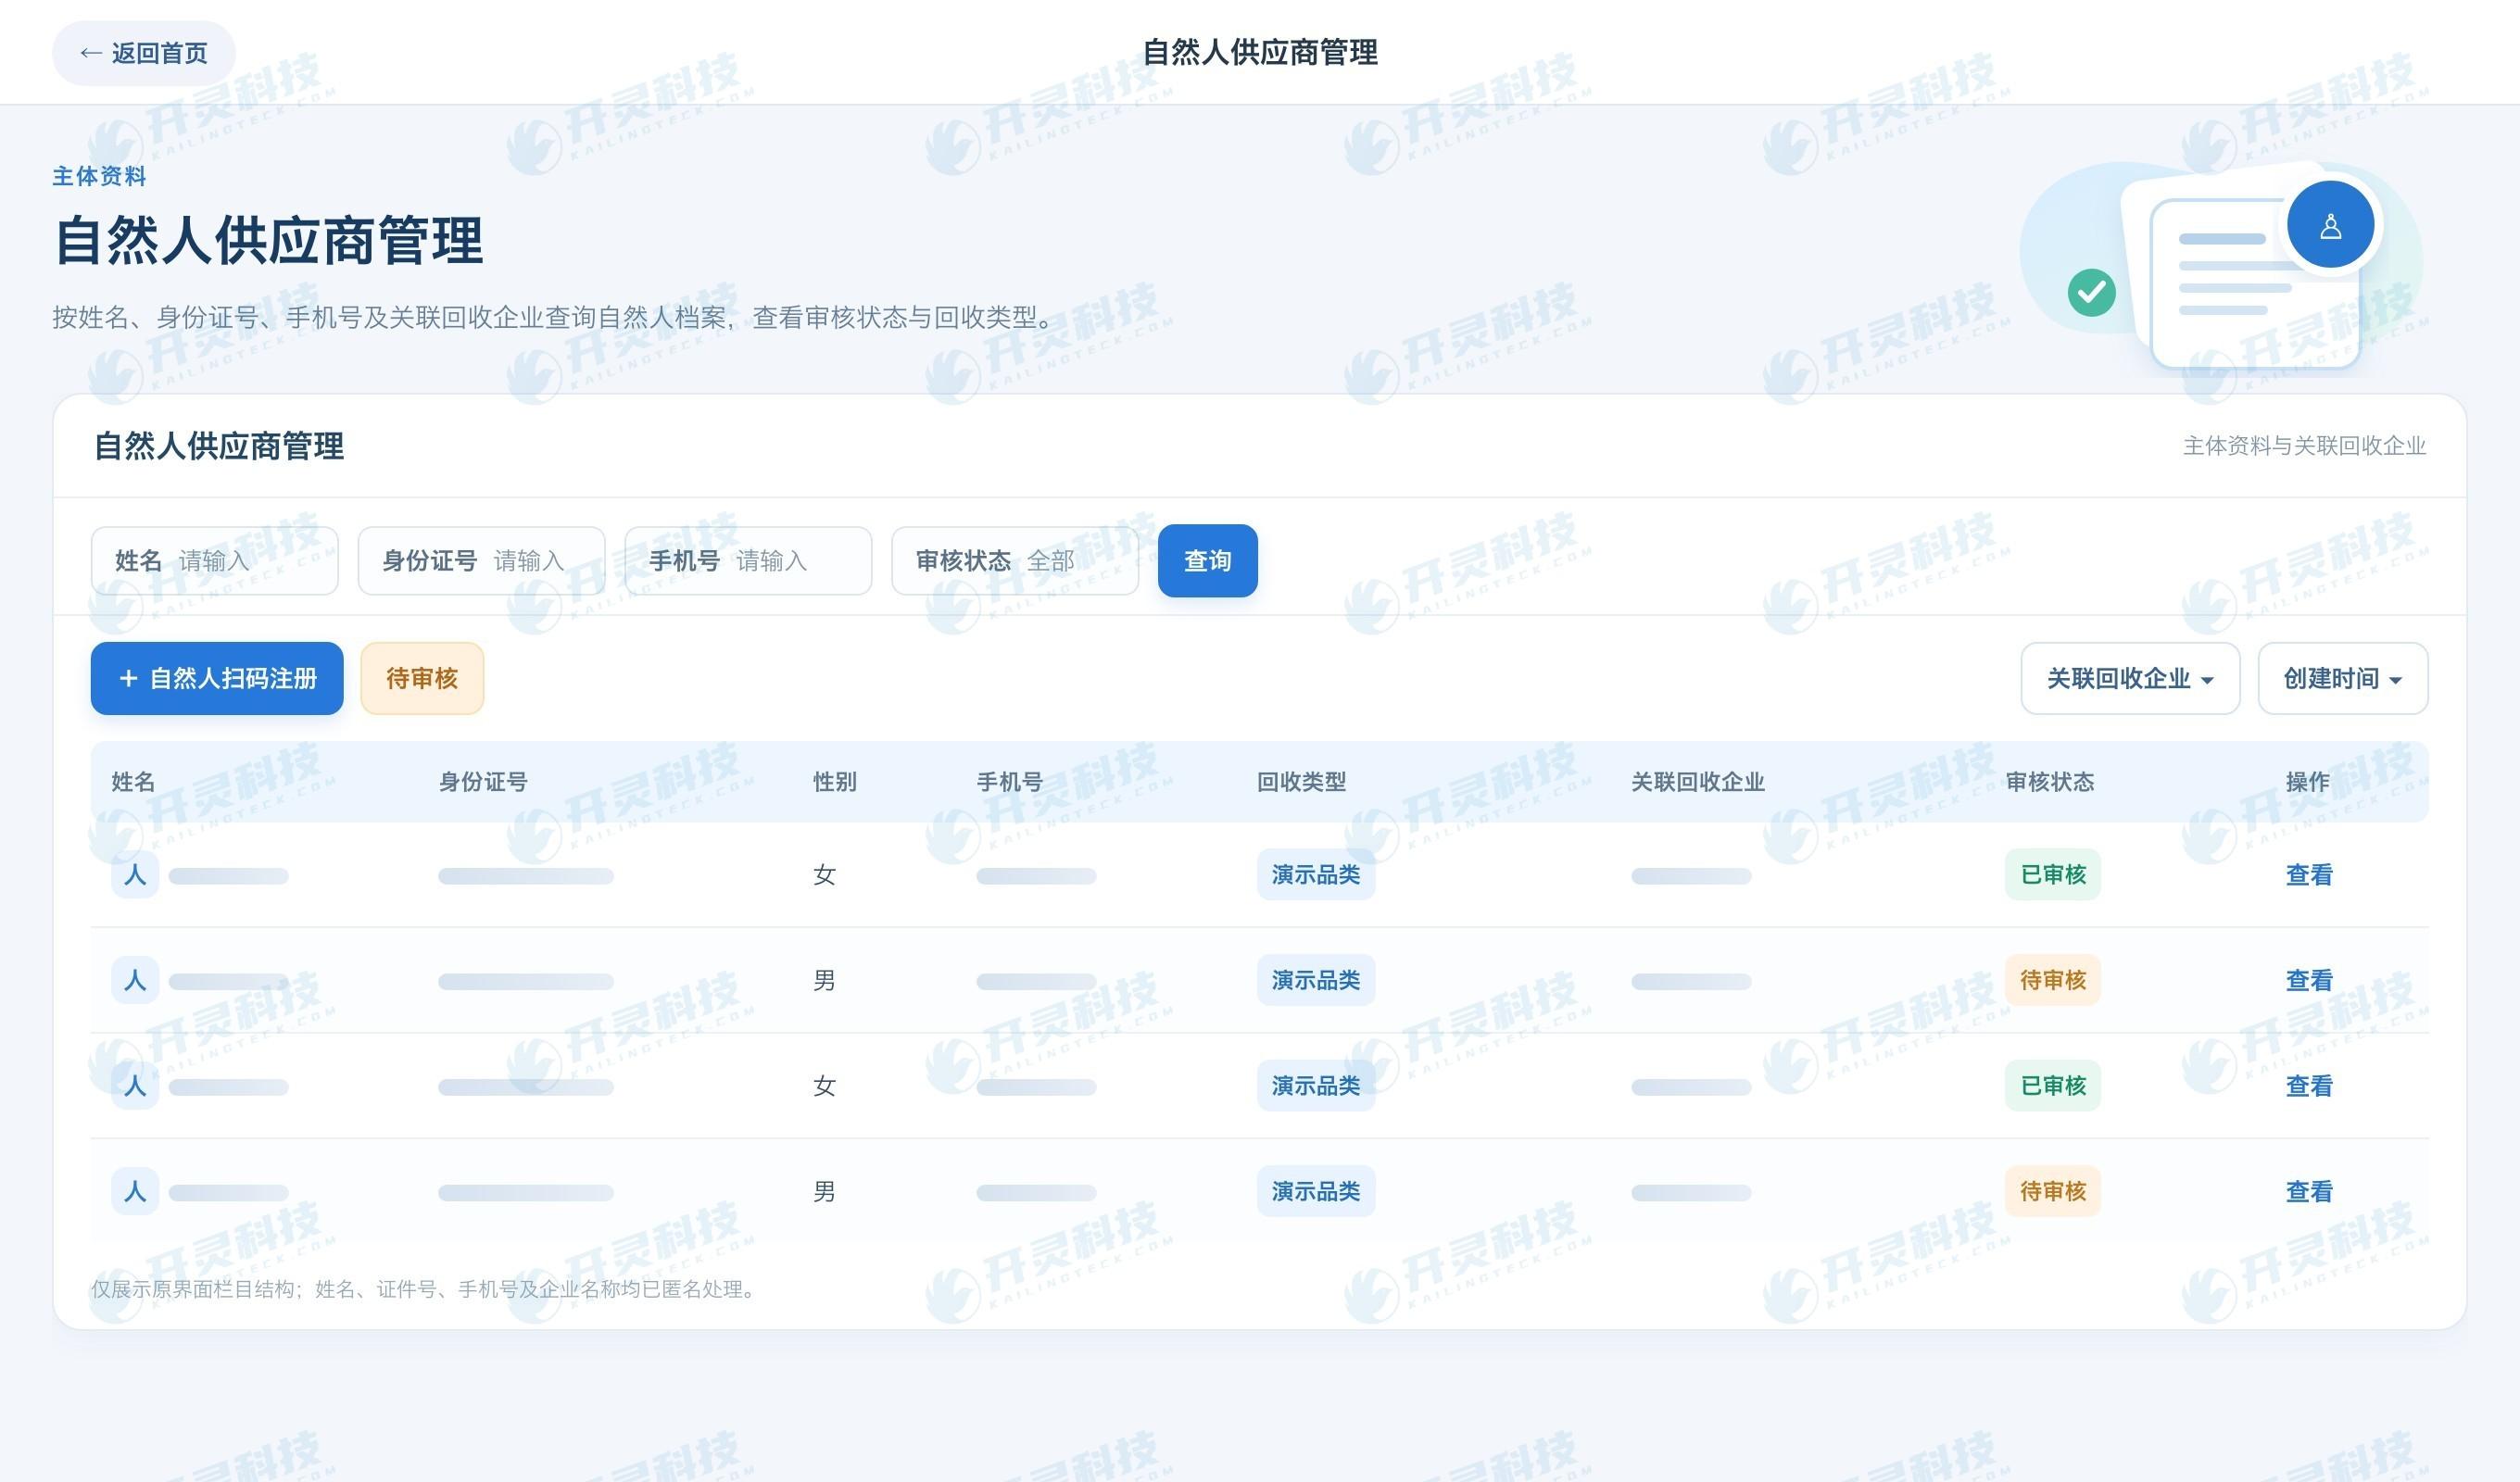
自然人サプライヤー登録画面示意
▍1台に複数品級がある場合、まず重量を具体的なロットに戻す
現場ではまず3つの問いに答えるべきです。この荷物は誰が持ち込み、搬入時にどのような状態で、選別後に各品級が実際にどれだけ受け取られたか。車両、搬入時刻、計量証憑、受領書が1回の受渡の入口を構成します。形材、鋳物、薄片などは説明のための品目例にすぎず、最終名称は企業の物料分類、実際の検収、インボイス発行コードに従うべきです。混載貨物は1枚の総貨物伝票を保持しつつ、品級明細と対応重量を記録でき、選別後の数量を最初の計量数に直接書き換えるべきではありません。
正味重量と決済重量も分ける必要があります。計量は計測の基礎を提供し、選別・夾雑物の控除・含水や異物の争議によって決済可能数量が変わる可能性があります。企業が控除ルールを採用する場合、採用したルールのバージョン、確認者、現場証拠を保持すべきです。双方が等級に異議がある場合は、まず当該明細を凍結し、再確認が完了してから決済に進みます。これは余分な表を増やすためではなく、「なぜこのロットがこの重量・この等級で計価されたのか」を事後に答えられるようにするためです。
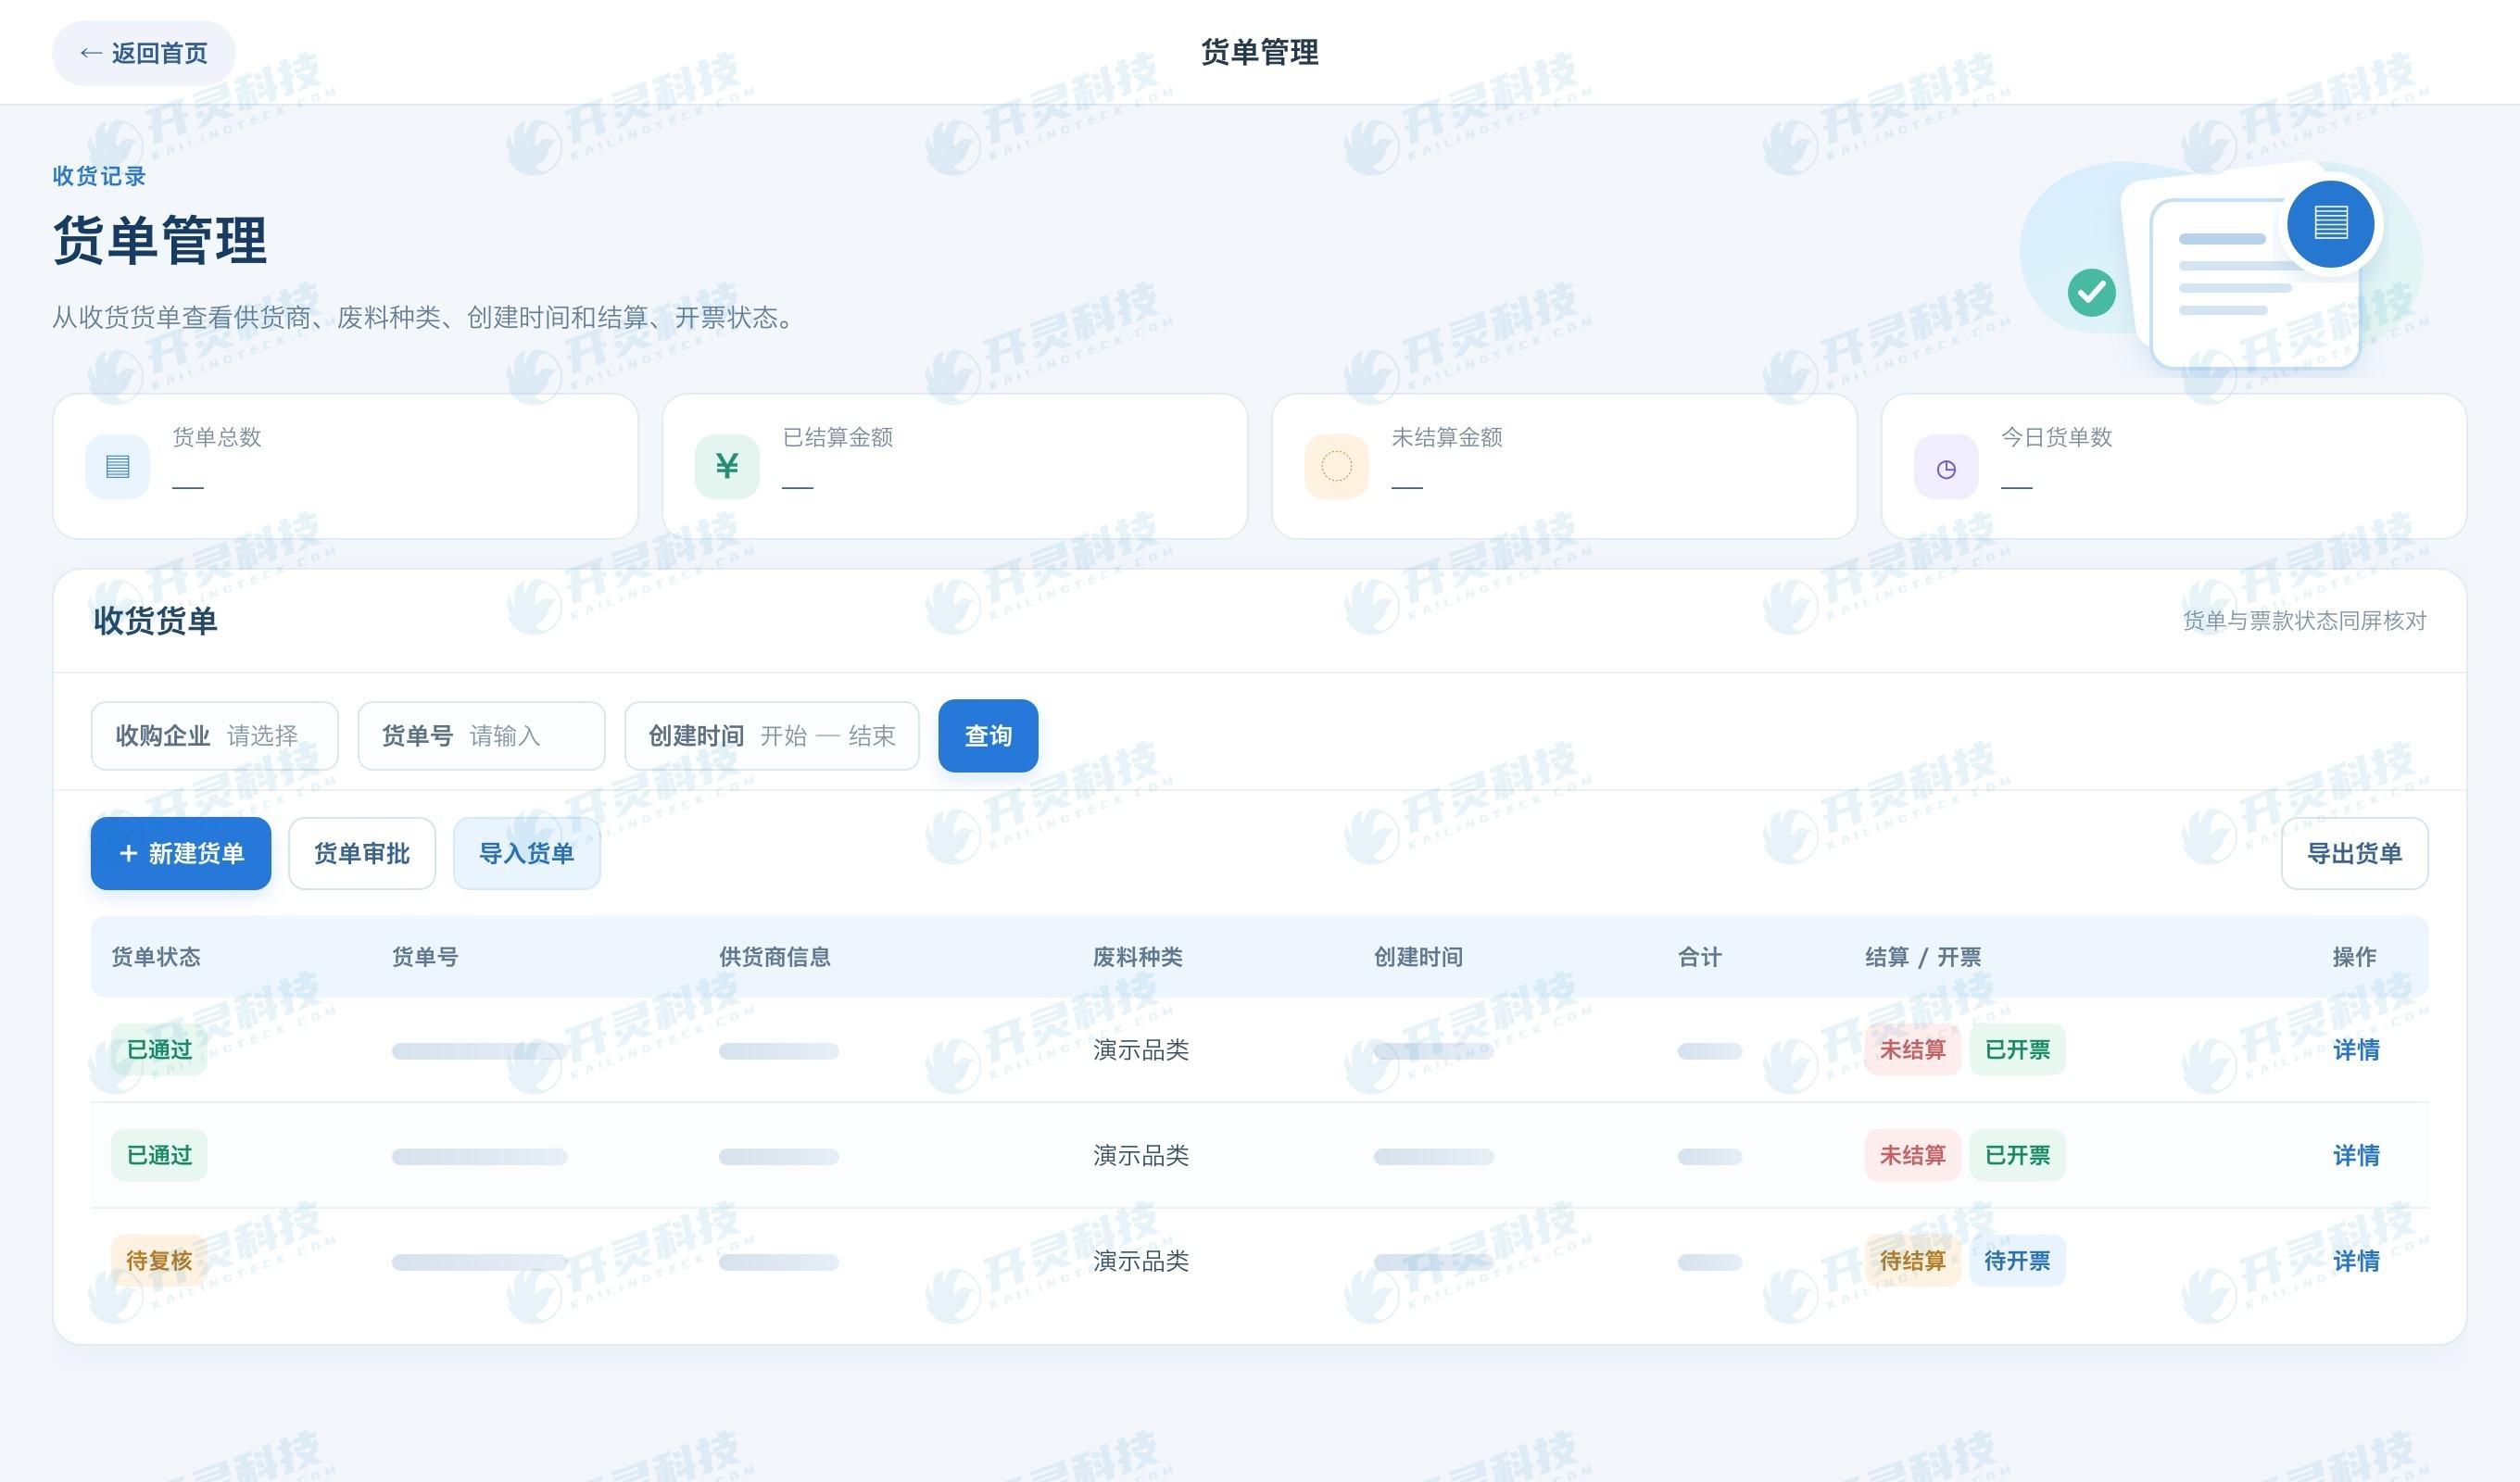
貨物伝票管理画面示意
▍価格変動があっても当時の等級検査と価格計算根拠を消してはならない
廃アルミ価格はすべての等級に当てはめられる固定数ではありません。同じ日に受領しても、等級、不純物比率、納品条件、双方の約定が異なれば、決済単価も異なる可能性があります。企業は価格表の発効時期、適用等級、承認権限を明確にし、各受領明細がその時点で有効な価格基準を参照するようにすべきです。現場で価格交渉する場合は、提案理由、確認者、確認時間を記録する必要があります。財務は月末に総価格を見てから「適切に見える」単価を逆算してはいけません。
決済時は「明細重量と対応単価で金額を形成し、その後根拠のある調整項目を処理する」という順序で再確認できます。調整項目は総額に差額を書くだけでなく、どのロット、どの品級を指すべきです。後日再計量、返品、再格付けが発生した場合は、元の記録と新結果の関係を保持し、必要に応じて決済を再確認し、既に生成された証憑を処理します。システムの価値は取引状態と変更理由を保存することにあり、企業に代わって廃アルミニウムの等級を決めたり、特定価格を強制的に保証したりすることではありません。
▍インボイス金額は受領決済書から項目ごとに説明できる必要がある
リバースインボイス発行の段階では、売却者、廃棄製品の区分、決済金額、出所伝票を照合する必要があります。税務公告では、規定に従い「廃棄製品」類の商品・サービス税収分類コードを使用し、電子インボイスサービスプラットフォームまたは増値税インボイス管理システムを通じて「廃棄製品買付」の字样を付したインボイスをオンラインで発行することが求められています。企業内部では実際の業務に応じて審査ノードを設定し、主体・受領明細・決済金額・適用票種が一致した場合にのみ発行を提出できます。インボイス番号と発行結果はその後元の業務に書き戻され、財務が1枚の票を持ちながらどの選別・計量に対応するか分からない事態を避けます。
複数ロットをまとめて処理する場合、票から各出所明細を逆照会できる必要があります。ある明細がまだ争議中の場合、確認済み金額に混ぜるべきではありません。返品・価格変更・赤票発行が発生した場合、元票・新票・元決済書の対応関係を保持し、古い記録を削除して「一度も発生していない」ように見せることはしません。ここでの核心はワンクリック操作の追求ではなく、税務結果と確認済み取引を同じ基準に保つことです。
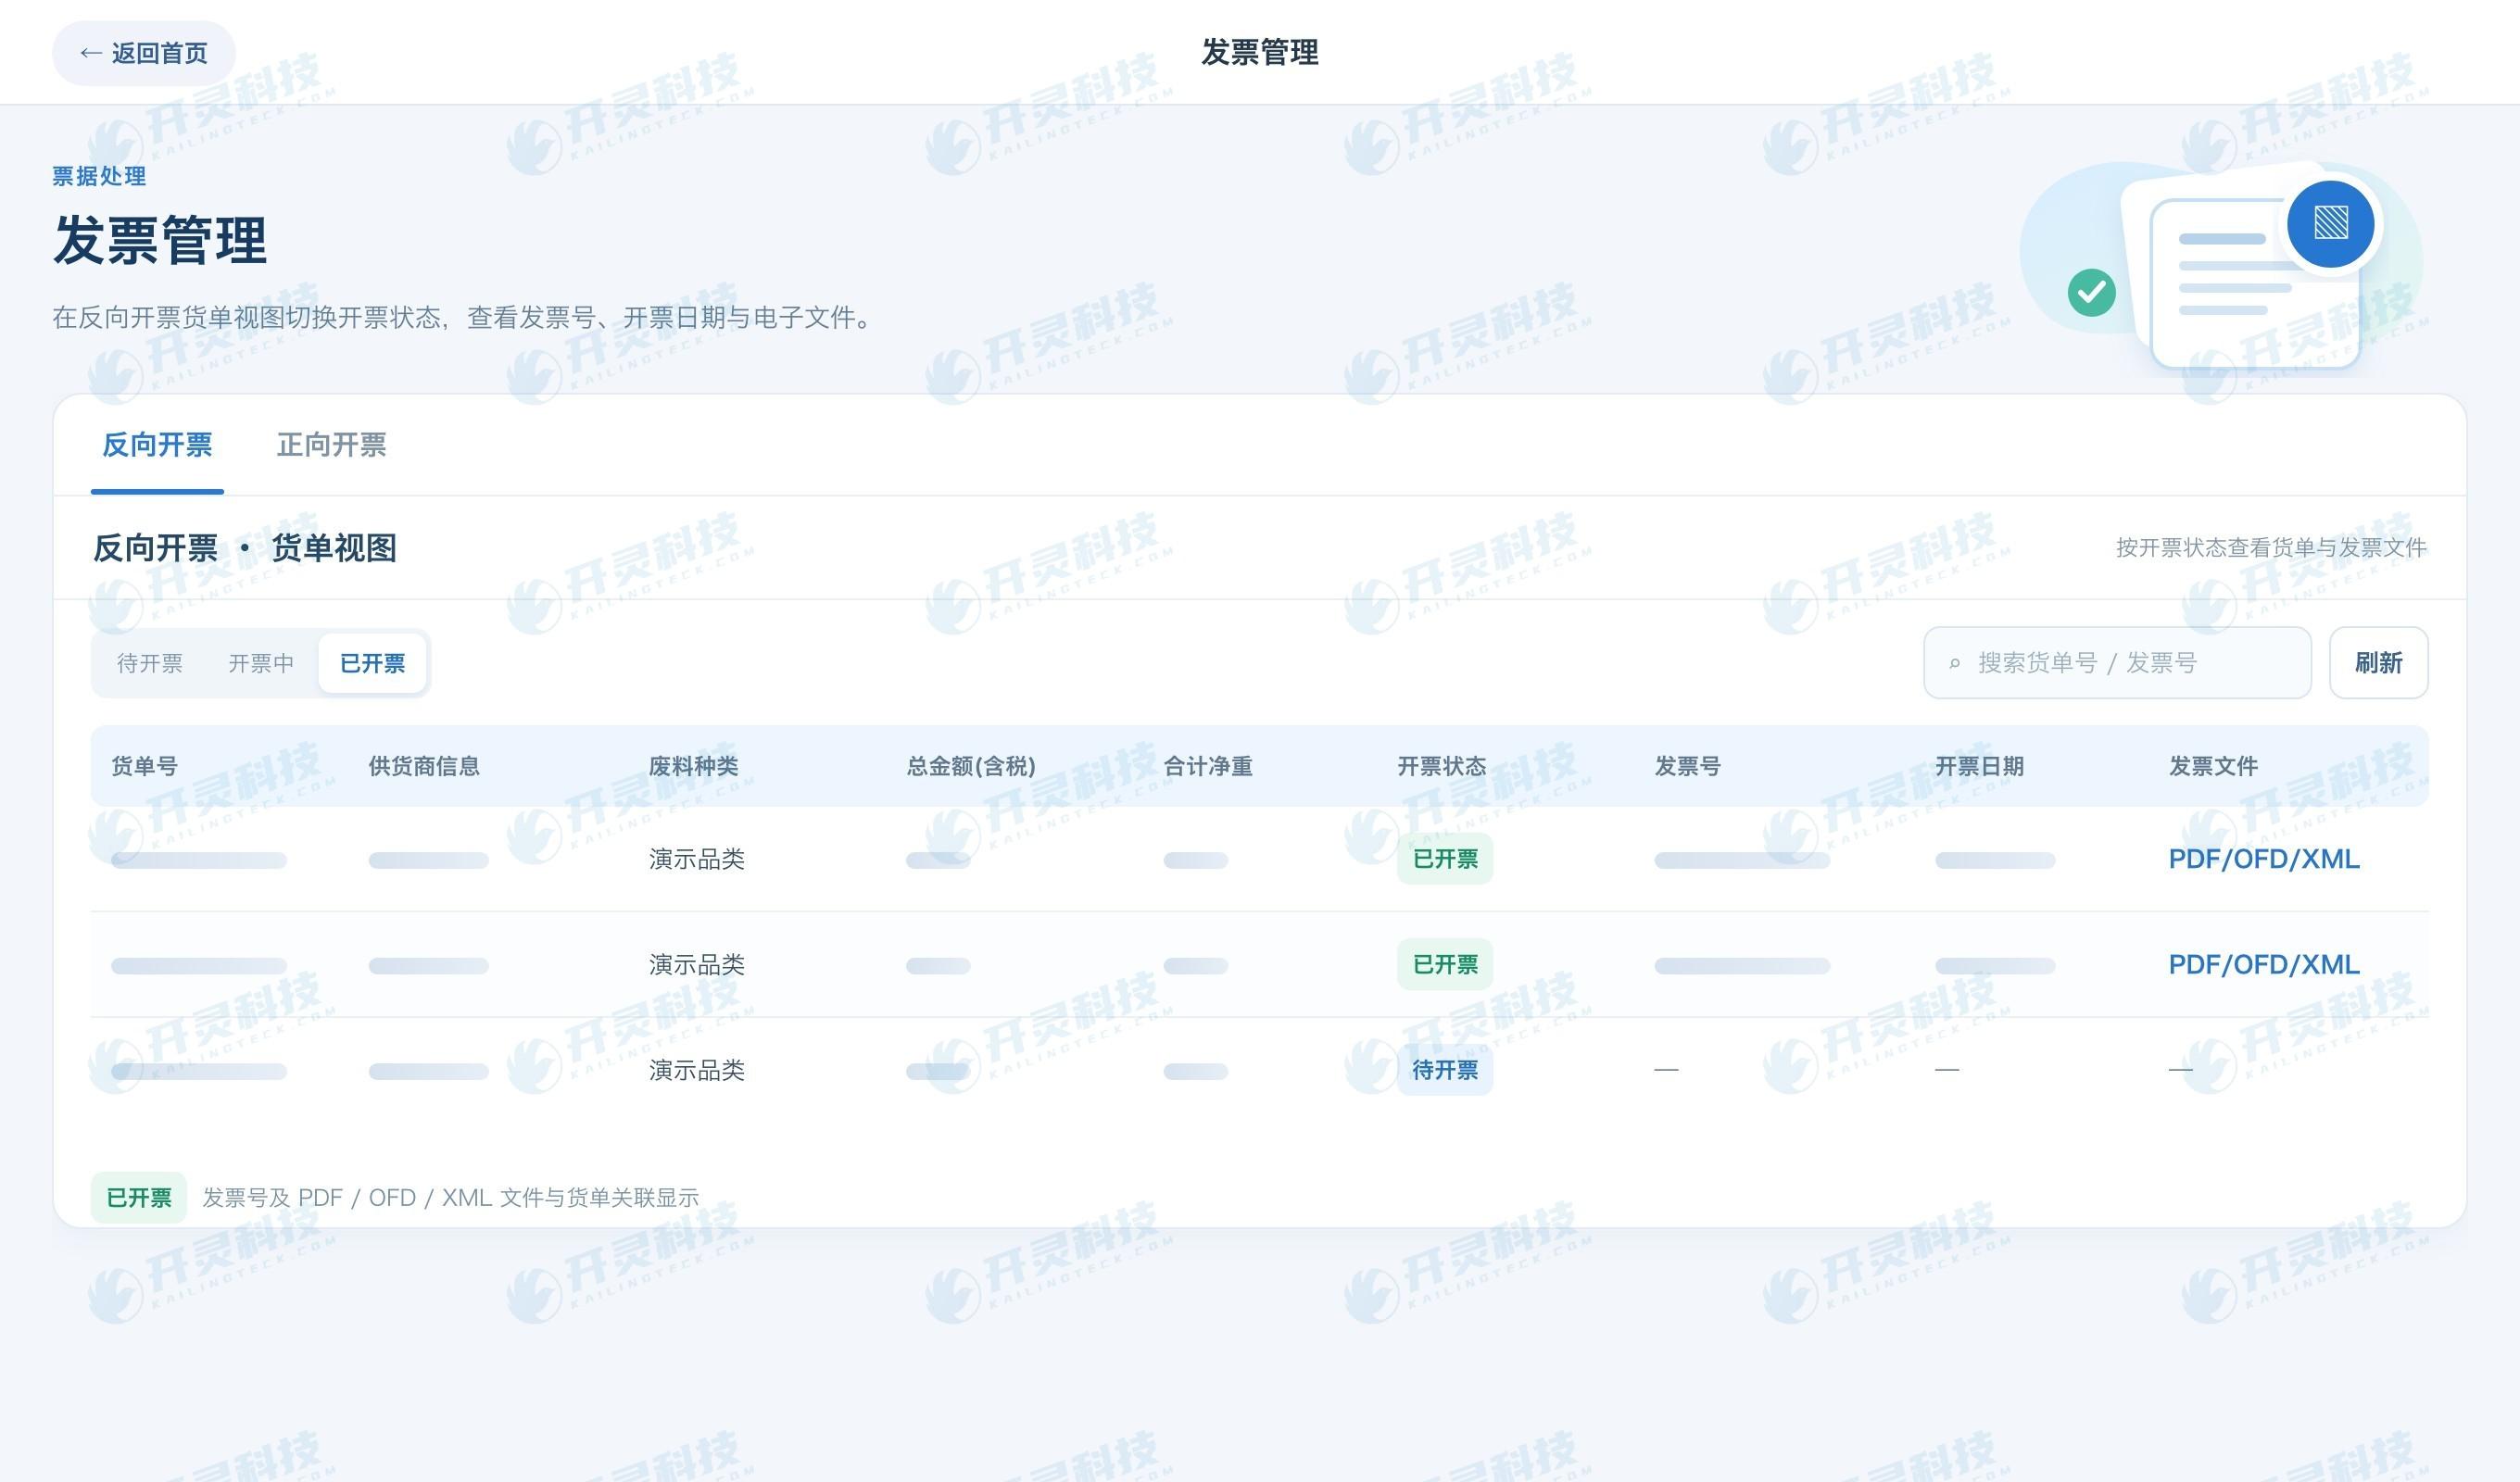
リバースインボイス伝票ビューの示意
▍支払と五流アーカイブをどう同一の廃アルミ取引に戻すか
支払時、財務は確認済みの販売者と決済書に基づいて收款口座、支払予定額、支払状態を照合すべきです。一部支払、支払失敗、ロット横断の一括支払は、いずれも按分関係を保持すべきです。銀行控えはネットバンキングのダウンロードフォルダに置くだけではいけません。支払完了後に控え番号、着金結果、元の受領ロットを関連付ければ、財務が見るのは照合可能な資金経路であり、現場が見るのは自分の受領結果が実現したかどうかです。
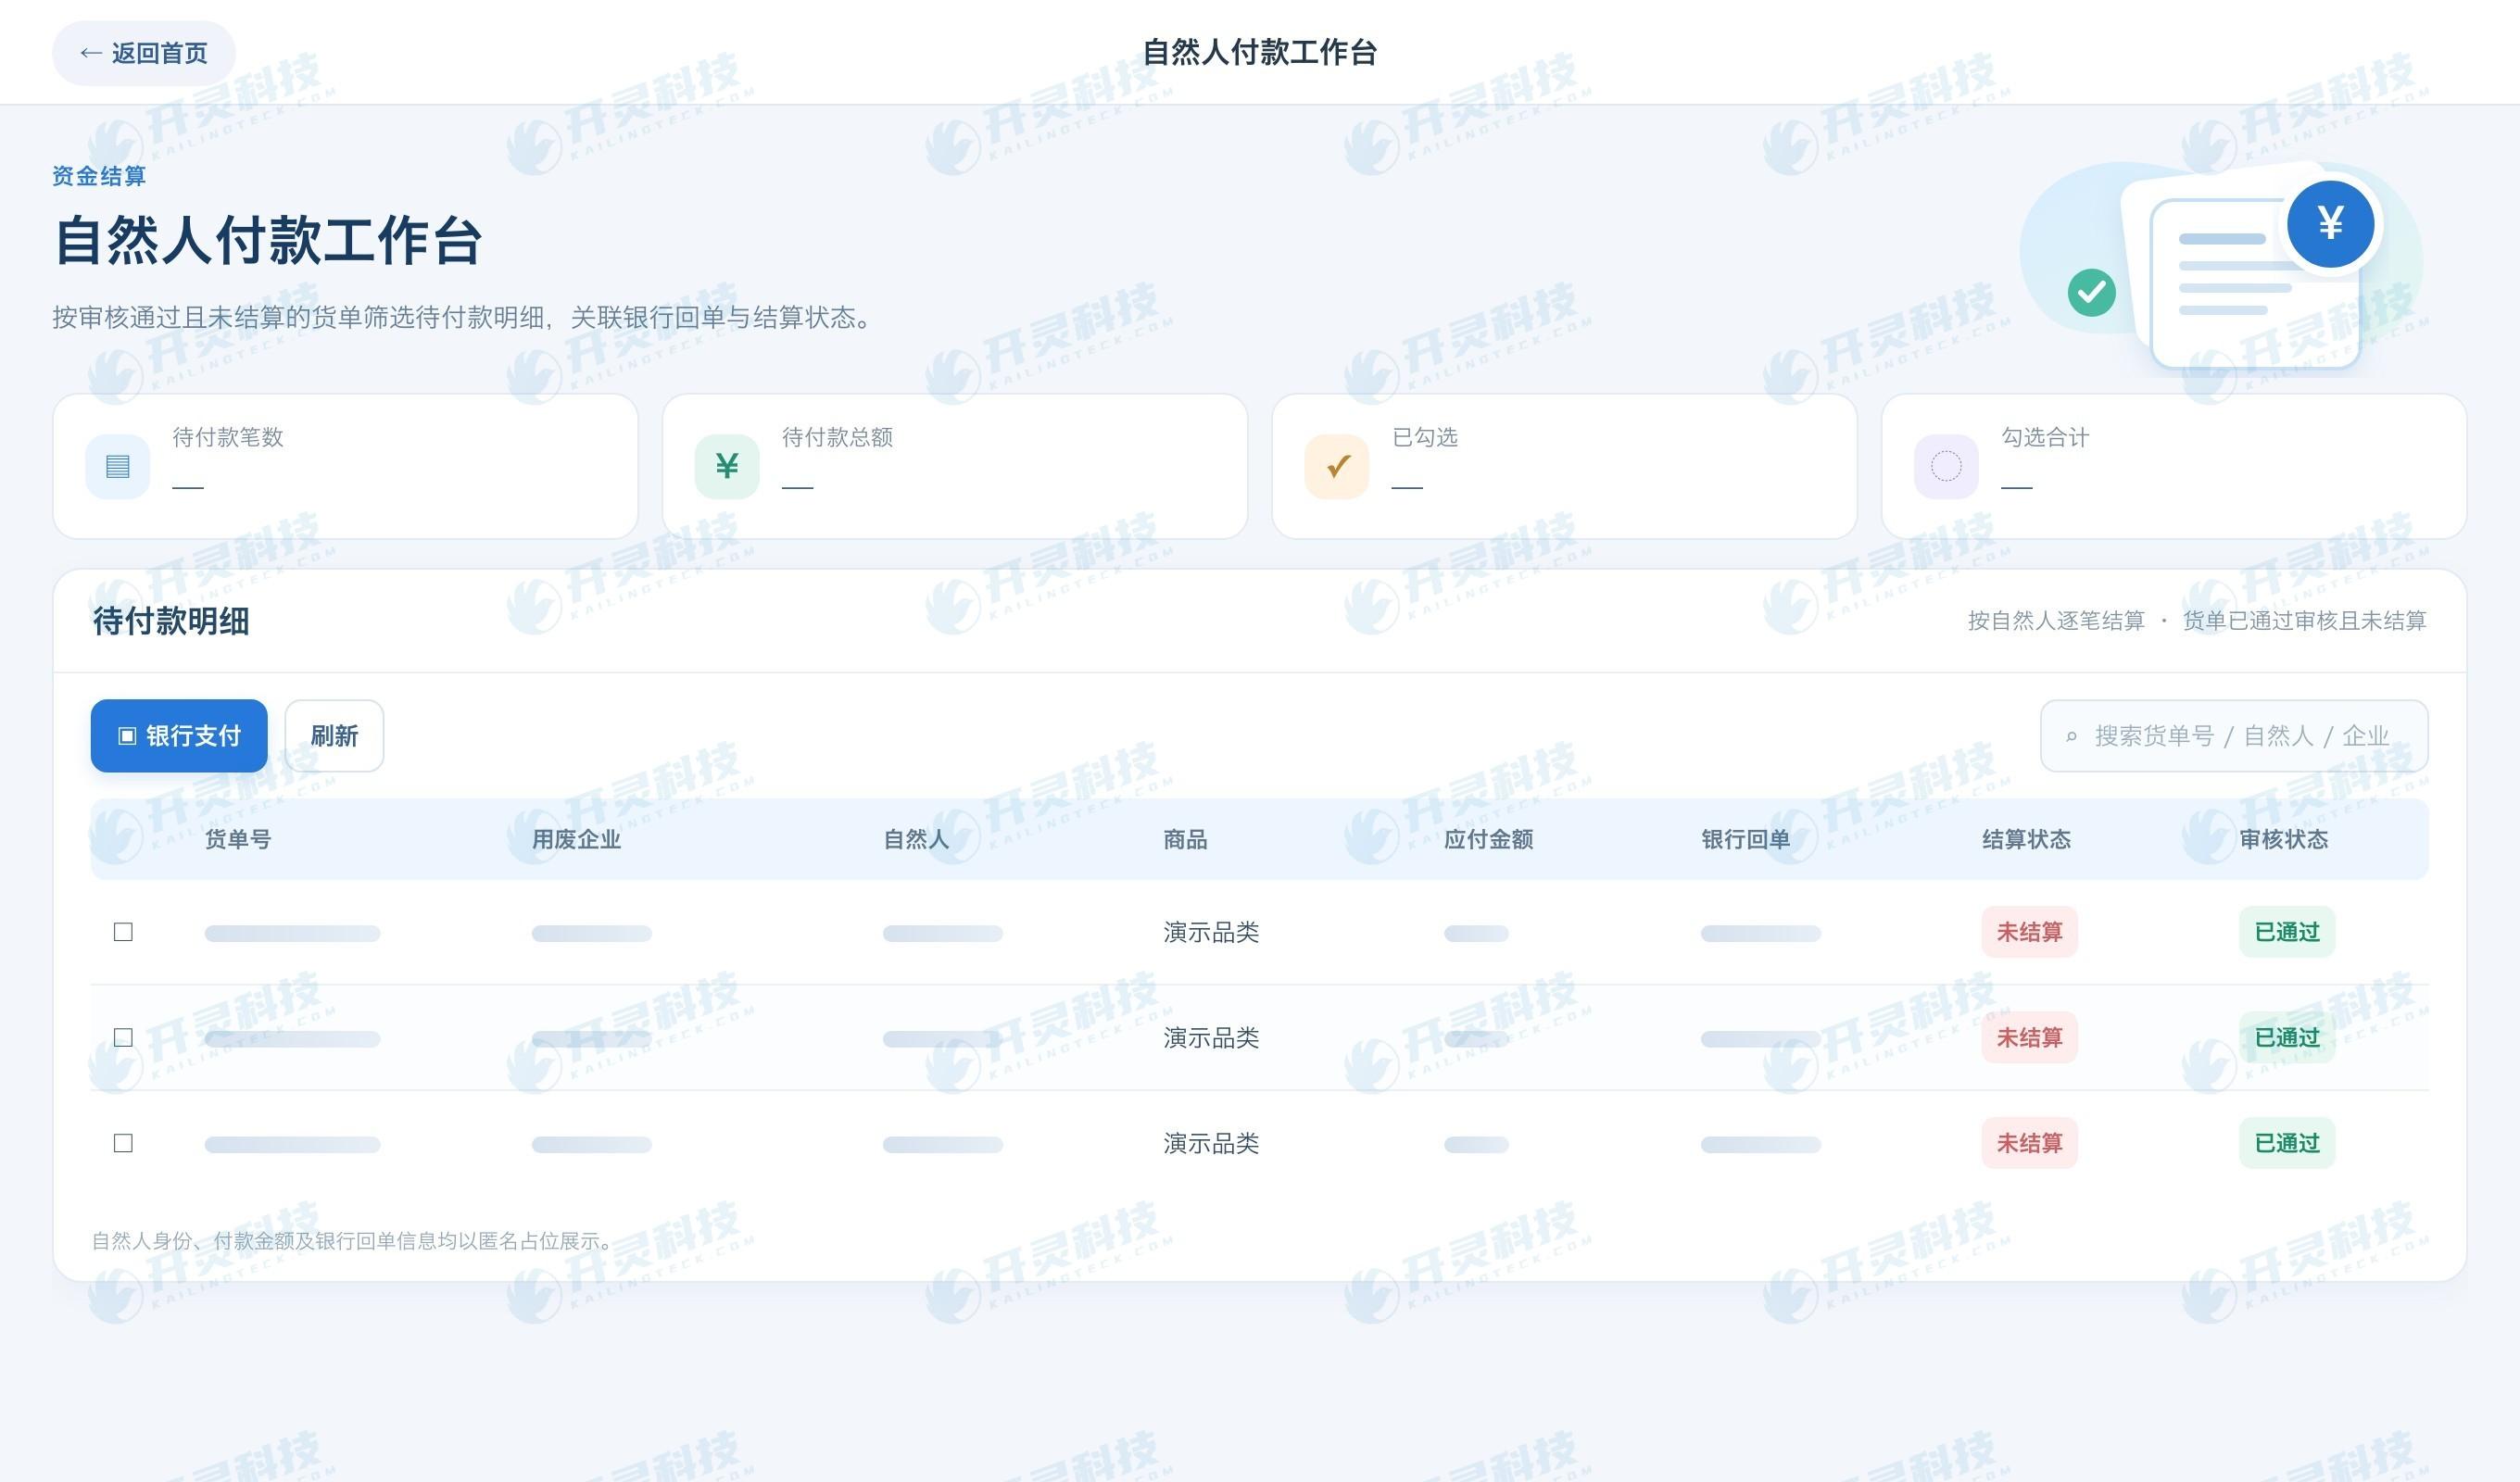
自然人支払ワークベンチ示意
Kailing Technologyリバースインボイス発行「五流一体」ソリューションは、企業内部で主体の自証、取引約定、貨物業務、税務証憑、資金支払の資料を同一業務ごとに整理する証拠管理手法です。廃アルミニウムの場合、最も有用な調査方法は、任意のインボイスから入って、それがどの品級明細、計量証憑、決済確認、支払記録で構成されているかを確認できること、またある計量伝票から入って対応するインボイス・代金の状態を見つけられることです。資料の欠落はギャップとして表示し、補証の責任を明示すべきであり、1枚のインボイスの存在で業務の真実性を代替してはなりません。
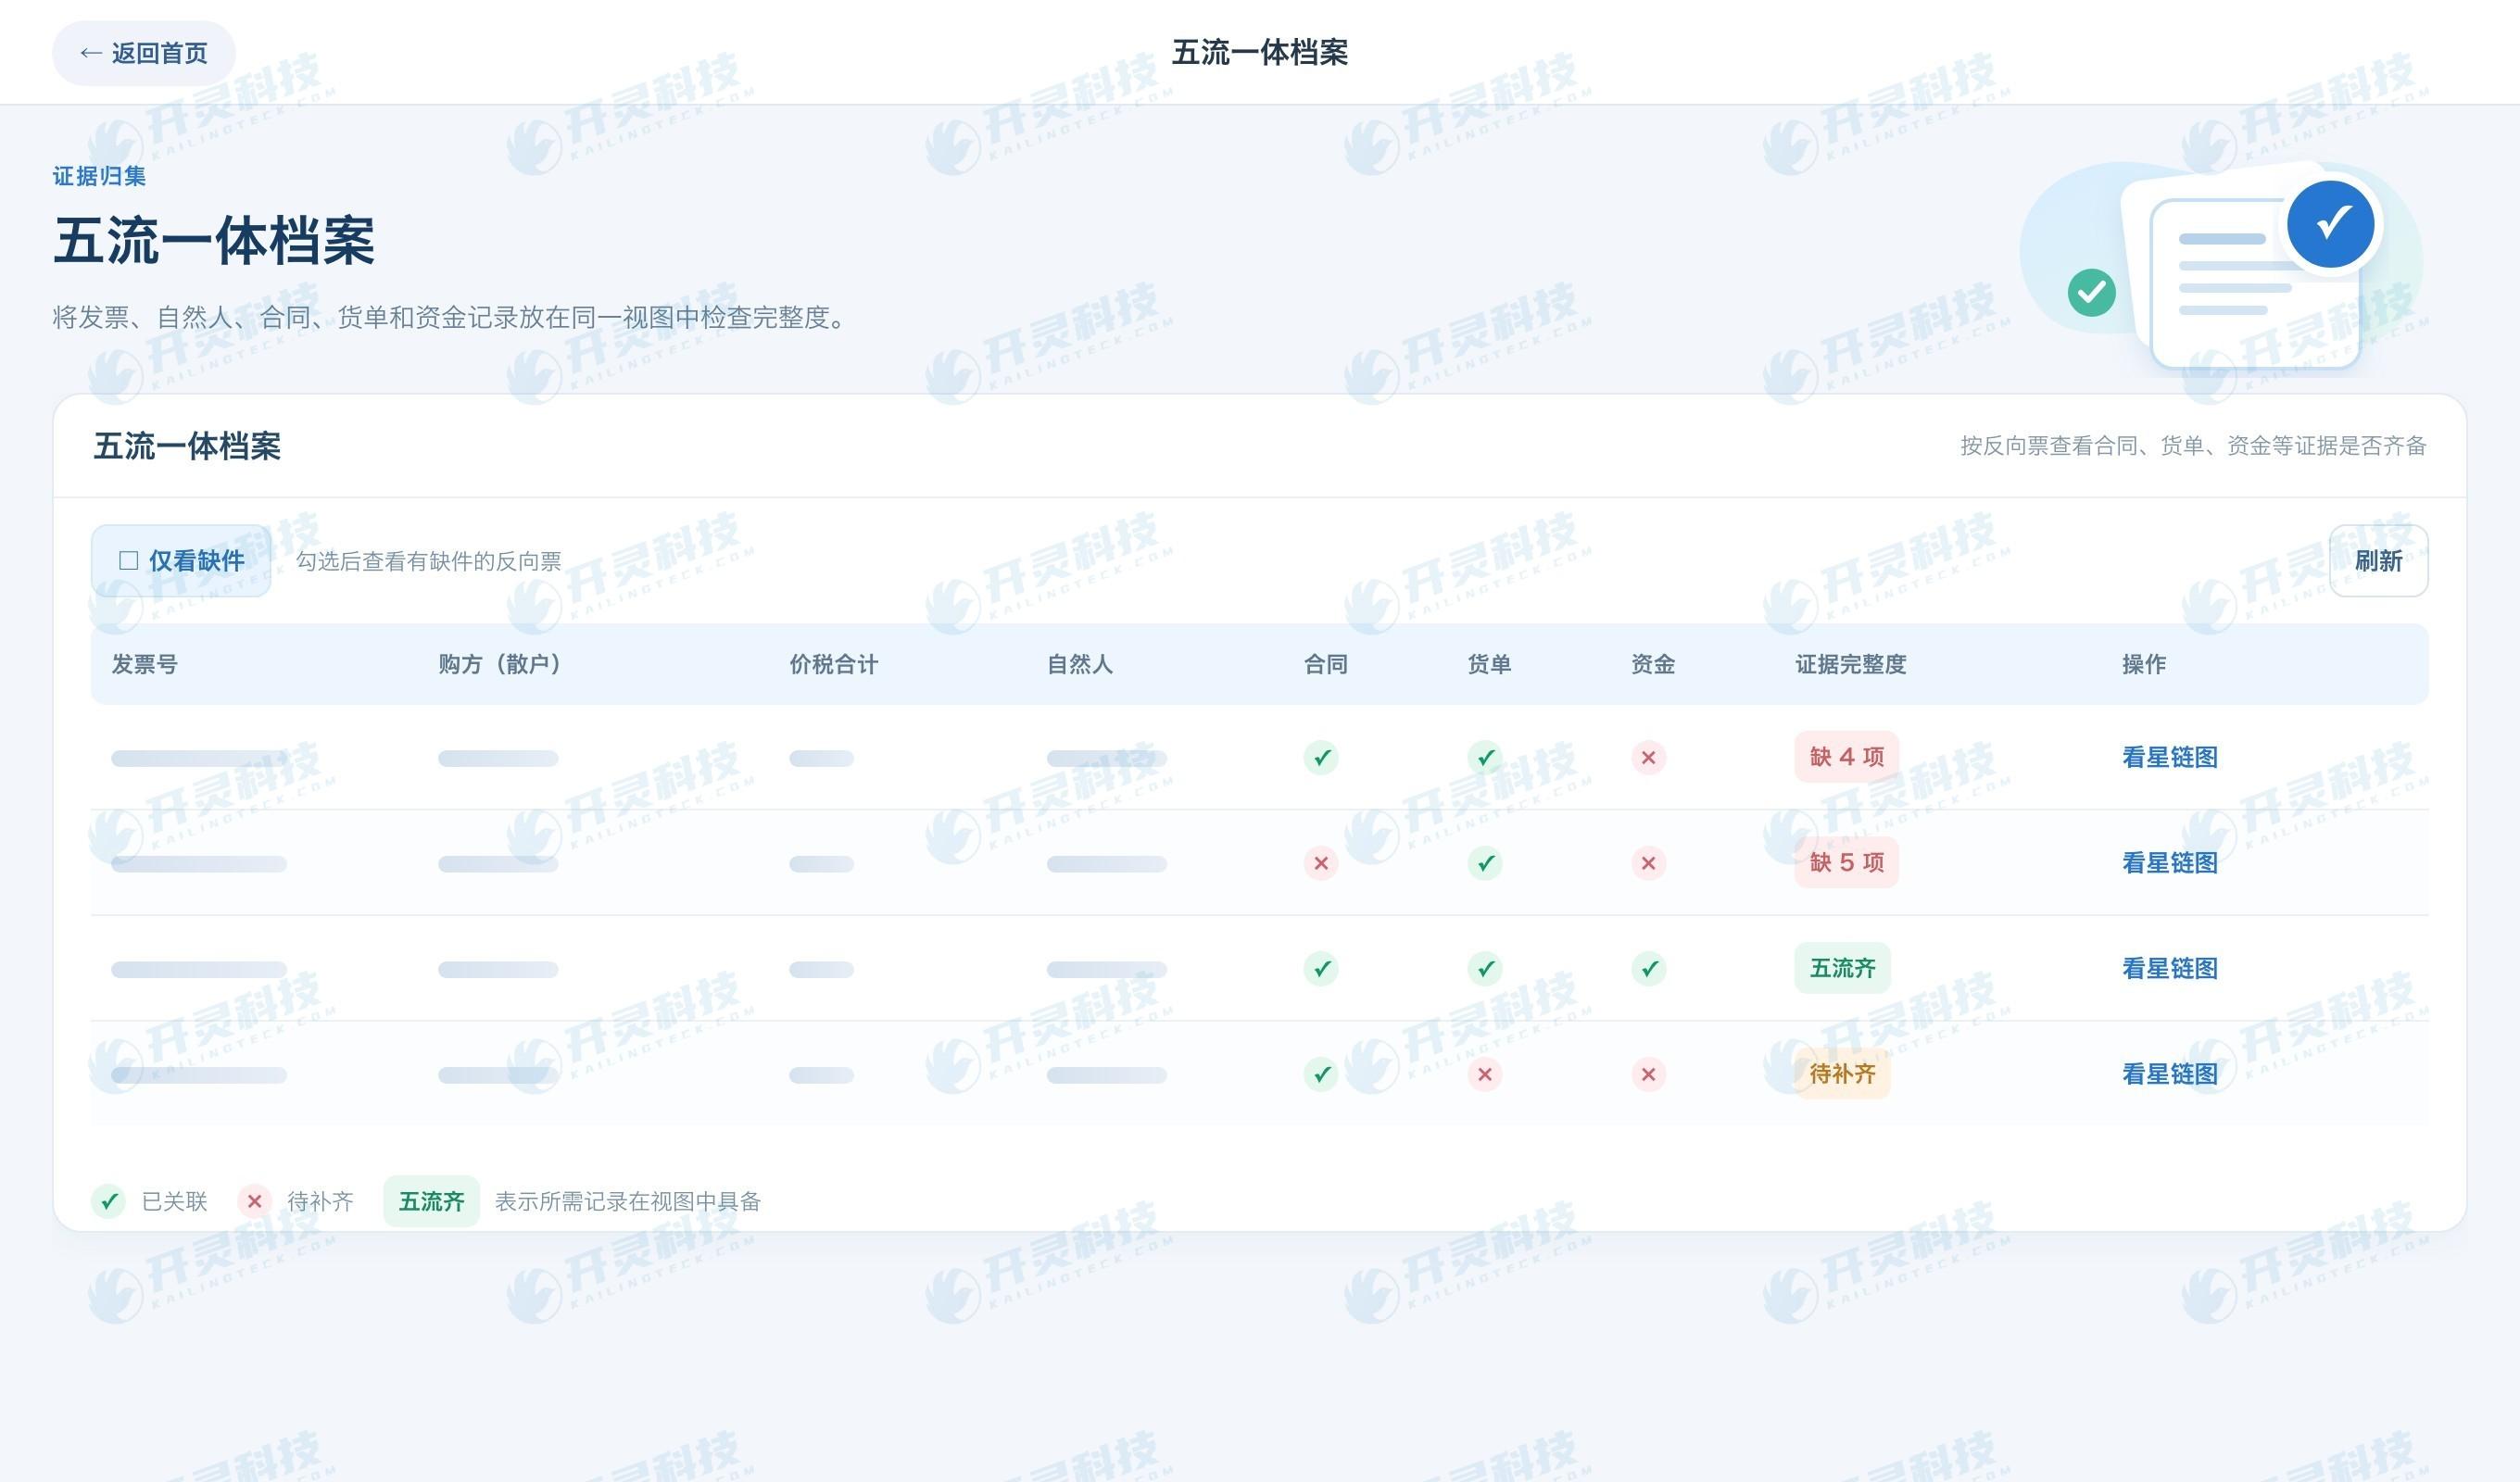
五流一体アーカイブ完全性画面イメージ
▍稼働検収では正常なインボイス発行だけでなく、まず争議案件を実行する
廃アルミシナリオの検収サンプルは少なくとも3種類の差異をカバーすべきです。第一は同一車に2等級以上が混載されるケースで、計量総量・選別明細・決済総額が互いに説明できるかを確認します。第二は同一ロット受領後の等級変更や価格変更で、旧版価格・再確認理由・承認痕跡が保持されているかを確認します。第三は支払失敗、一部支払、インボイスの赤票発行が必要なケースで、業務状態が連動するか、異常部分を個別に処理できるかを確認します。各サンプルを伝票・支払・インボイスの3つの入口からそれぞれ逆照会して初めて、システムが一方向のページ上で「つながって見える」だけではないことを証明できます。
企業に複数の回収拠点がある場合、品級辞書と計量基準を統一すべきですが、各拠点が現場差異の説明を保持することは認められます。実施段階では、誰が等級を検査し、誰が異議を再確認し、誰が価格調整を承認し、誰がインボイス発行を提出し、誰が支払を確認するかを先に定め、これらの責任をシステムノードに組み込みます。Kailing Technology資源回収リバースインボイス発行システムはこの証拠チェーンを担うことができ、真に持続可能なコンプライアンスは、現場記録、業務審査、インボイス・代金処理が同一ルールで実行されることから生まれます。
▍よくある質問 FAQ
Q:1台の車に複数品級の廃アルミを混載する場合、総額だけを記録できますか?
A:総額を決済結果として保持することはできますが、各品級の検収、重量、単価、調整根拠を振り返れる必要があります。総額のみで明細がないと、後からインボイス面の金額がどのように形成されたか説明できません。
Q:現場で選別後に等級を再設定した場合、元の記録は削除が必要ですか?
A:削除すべきではありません。最初の記録、再確認の理由、確認者、調整後の結果を保持すべきです。すでにインボイス発行や支払が行われている場合は、後続処理も併せて照合する必要があります。
Q:五流一体は税務機関が要求する固定の5つの表ですか?
A:そうではありません。これは企業が同一の買付業務について、主体、取引、貨物、税務、資金の資料を整理する管理上の枠組みであり、具体的な法的義務は適用される政策に従います。
Q:システムにインボイスと銀行控えがあれば、受領が真実であることを証明できますか?
A:実際の販売者、計量・等級検査記録、決済確認などの業務資料に対応できる必要があります。インボイスと代金は証拠チェーンの重要な一部ですが、現場での受領事実に代わるものではありません。
廃アルミニウムの各ロットのグレード、価格、票款を証拠に基づき確認できるようにする、Kailing Technologyの資源回収リバースインボイス発行ソリューションをご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:廃アルミ回収リバースインボイス、Kailing Technologyリバースインボイス、廃アルミ等級価格設定、五流一体、資源回収システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京