中小企業の財務ソフトはどう選ぶ?5ステップの選定と検収チェックリスト
中小企業の財務ソフトはどう選ぶ?まず路線を定めてから5ステップで検収する
中小企業が財務ソフトを選ぶ際、価格、画面、または「自動化」機能の数だけを比較してはなりません。サービス型企業はプロジェクト、費用、入出金をより重視する場合があり、商社は調達、販売、在庫を連動させる必要があり、伝票量の多い企業はさらに集約、認識、重複チェック、再確認、アーカイブ連携が必要です。まず業務の境界を明確にしてこそ、基本財務、業財一体化、または既存システムに専門ツールを追加するのかを判断できます。
真に使える基準はデモが順調であることではなく、正常と異常のサンプルがともに通り、責任の境界が明確で、データを安全に持ち出せることです。 |
▍一、要件を列挙する:職務と業務伝票から出発する
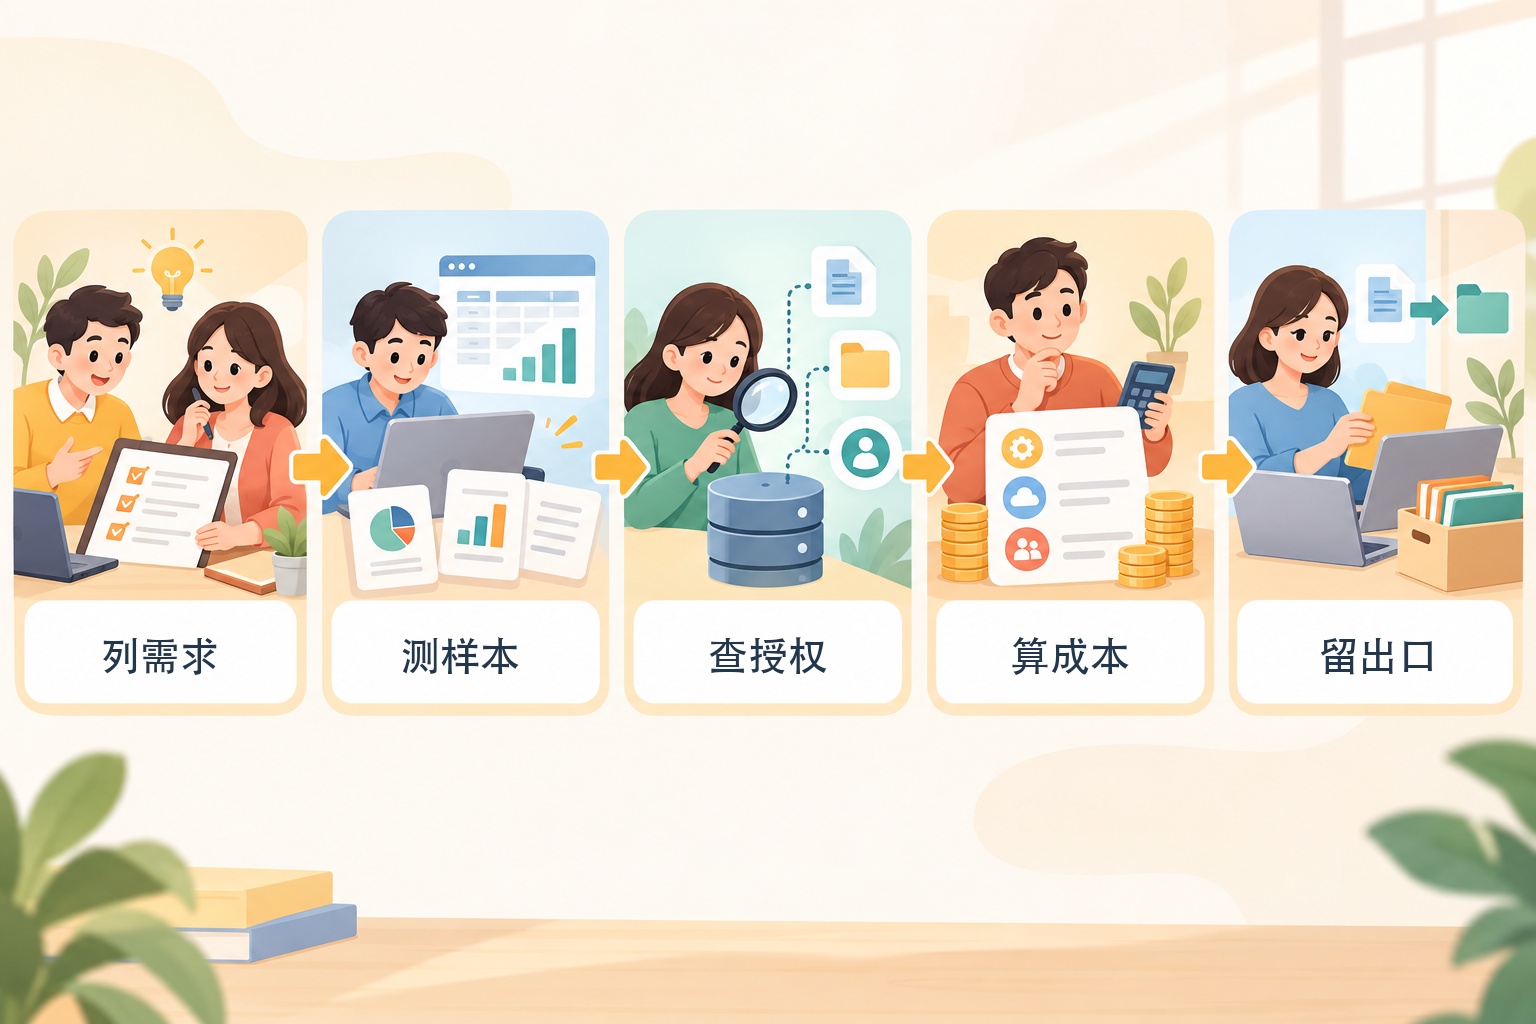
調達、販売、在庫、契約、プロジェクト、経費精算、インボイス、銀行明細、証憑、申告、決算、アーカイブなどのノードを列挙し、誰が入力し、誰が審査し、誰が異常を処理するかを明示します。業務が単一で伝票が多くない企業はまず基本財務SaaSを評価でき、注文・倉庫・取引先が多い企業は業財一体化を確認すべきであり、安定した会計システムはあるが伝票やアーカイブに断点がある場合は専門の自動化ツールを評価できます。
▍二、サンプルのテスト:正常業務と異常業務を一緒に実行する
匿名化したサンプルを使用して、正常な伝票、重複伝票、赤伝票または無効化、期間をまたぐ費用、一部入荷、返金、インターフェース中断、権限失効をテストします。システムが原本ファイルを保存し、矛盾を提示し、再確認可能なドラフトを生成し、修正を記録するかを観察します。OCR認識、インボイス検証、仕訳提案、リスク提示はいずれも補助的な能力に属し、会計上の確認、業務の真実性の判断、税務申告の再確認を直接代替することはできません。
▍三、権限の確認:データの出所とインターフェースの境界をはっきり尋ねる
「自動取票」「自動照合」「自動インボイス発行」が利用可能かどうかは、企業の権限、プラットフォームの規則、地域、製品バージョン、インターフェースライセンス、業務タイプによって異なります。導入前に、データがどこから来るのか、どのくらいで同期されるのか、失敗時にどう通知されるのか、再取得できるのか、誰が変更できるのか、取消や再実行に対応しているのかを確認する必要があります。プロジェクトのカスタマイズ能力をすべてのバージョンの標準機能と見なしたり、インターフェースへの送信成功を業務処理の正確性と同一視したりしないでください。
▍四、コストの算出:初年度価格ではなく総所有コストを比較する
総コストには、サブスクリプションまたはライセンス、ユーザーと帳簿セット、導入、インターフェース、カスタマイズ、ストレージ、トレーニング、運用保守、アップグレード、人手による再確認、移行を含めるべきです。機能が複雑でも大量の設定・保守が必要なら、簡単なツールより安いとは限らず、価格が低くても二重入力や照合・エクスポートの困難を生じれば、長期的なコストを押し上げる可能性があります。契約には標準能力、追加購入項目、納品範囲、サービス期限、変更責任を明記すべきです。
▍五、出口を残す:稼働前にエクスポートと移行を検証する
顧客、サプライヤー、勘定科目、伝票、添付ファイル、承認記録、操作ログ、電子アーカイブが標準または可読形式でエクスポートできるか、サービス停止後のバックアップ保持期間、移行を誰が支援するかを確認する。データの権利帰属、管理者権限、多要素認証、バックアップ復元、削除の取り決めも検収に含めるべきである。レポートをエクスポートできることは、会計と証拠チェーンを完全に移行できることを意味しない。
電子証憑とアーカイブの最低ライン:根拠財政部、国家档案局 財会〔2020〕6号通知、電子会計証憑のみで経費精算、記帳、アーカイブを行う場合、証憑の適法性・真実性、伝送・保存の安全性・信頼性、証憑およびメタデータの正確かつ完全な読み取り、必要な審査・署名、重複記帳の防止、アーカイブ管理などの条件を同時に満たす必要がある。スキャン、認識、添付ファイルの関連付けはその一部にすぎない。
候補プールの構築方法:Yonyou公式サイトさまざまな企業規模向けの財務・業務製品を公開しています;Kingdee小規模企業向け製品ページ財務、販売在庫管理などの範囲を公開しています。Kailing Technologyは伝票、インボイス発行、アーカイブ、プロセス自動化の専門候補となり得ます。三者の位置づけは異なり、機能数で直接順位付けするのは適切ではなく、具体的な能力は現行バージョン、デモ、契約に基づくべきです。
条件付き結論:会計が簡単で迅速な導入を希望する場合は、まず基本的な財務SaaSを検証できる。購買、販売、在庫、債権債務の連携が主軸であれば、業務・財務一体型を優先的にテストすべきである。既存の会計システムがあるがインボイス、発行、アーカイブに断点がある場合は、専用ツールと既存システムのインターフェースを検証できる。まず小範囲で試験導入し、異常率、レビュー時間、総コスト、移行可能性に基づいて拡張を判断する。
(以上の情報は公開資料に基づき整理したもので、製品能力はバージョン、導入方式、プロジェクト範囲により異なる場合がある。選定時は実際のデモ、契約条件、納品リストを基準とすること。)
キーワード:中小企業財務ソフト、財務ソフト選定、業財一体化、販売在庫管理、伝票認識、電子会計証憑、総所有コスト、データ移行
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京