再生資源リバースインボイス申請資料リスト、1つ欠けると止まる
再生資源リバースインボイス資料リスト:まず資格申請と逐筆保存を区別する
「リバースインボイス資格の申請に何を提出するか」と「各買収で何を保存するか」は2つの資料セットである。前者は資源回収企業が主管税務機関に報告し業務の展開を申請するために用い、後者は自然人身份、真実の買収、運輸計量、支払、インボイス発行のチェーンを証明するために用いる。両者を混同すると、毎回の申請で全取引の添付資料を提出する必要があると誤解したり、資格取得後は業務証拠を保存し続けなくてよいと誤解しやすくなる。
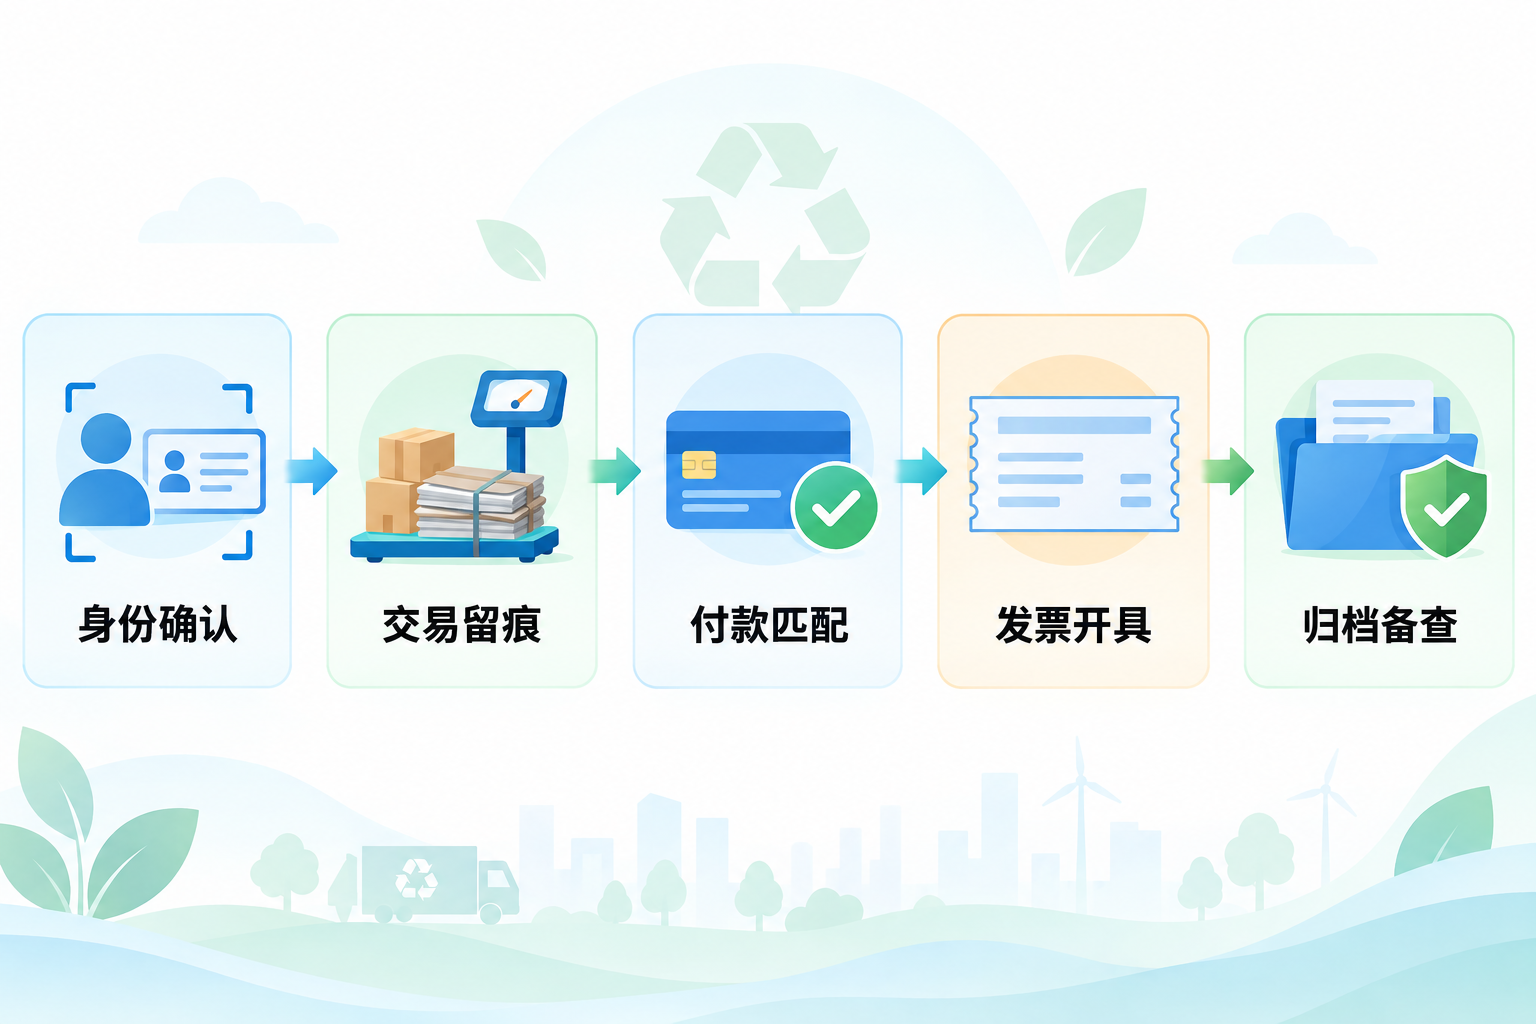
コンプライアンスの重点は数枚の紙を揃えることではなく、出售者、廃棄製品、取引金額、資金支払、インボイス、台帳が相互に裏付けられるようにすることである。 |
▍一、資格申請:まず申請書を提出し、業務類型に応じて資質を提供する
以下に基づく税務機関の現行手続ガイド、条件を満たす資源回収企業がリバースインボイスを発行する必要がある場合、主管税務機関に「資源回収企業『リバースインボイス』申請表」を提出すべきである。危険廃棄物の収集に従事する場合は危険廃棄物経営許可証も提供する必要がある。廃棄自動車の回収に従事する場合は廃棄自動車回収解体企業資質認定証書を提供する必要がある。その他の資源回収企業は商務部門の再生資源回収経営者備案登記証明を提供する必要がある。具体的な部数、オンライン窓口、検証方法は主管税務機関の当期要件を基準とする。
▍二、出售者の範囲:「税務登記未辦理」と簡単に書くことはできない
全文有効の根拠に基づき国家税務総局公告2024年第5号、出售者は自己が使用済みの廃棄製品を販売するか、買収した廃棄製品を販売する者で、連続12か月を超えない「リバースインボイス」累計売上額が500万元(増値税不含)を超えない自然人である。企業は真実の身份、連絡先、貨物の性質、累計売上額を照合し、適用条件を継続的に追跡すべきであり、「税務登記がない」だけで判断してはならない。
▍三、初回リバースインボイス発行:出售者の同意を取得し証明を保存する必要がある
資源回収企業が初めてある出售者にリバースインボイスを発行する場合、リバースインボイスと代理税費事項についてその同意を得て、関連証明資料を保存すべきである。出售者が同意しない場合、その者にリバースインボイスを発行してはならない。システムは同意時間、担当者、資料バージョンを記録できるが、真実の権限付与を代替できず、他人の身份を借りてインボイスを発行してはならない。
▍四、逐筆保存:契約、運輸、計量、振込、台帳を相互に対応させる
5号公告は、企業が業務の真実性を証明できる資料を保存することを求めている。これには廃棄製品の買収契約または協議書、運輸インボイスまたは証憑、貨物の計量票、振込支払記録などが含まれ、買収台帳を構築し、各取引の時間、場所、出售者と連絡先、廃棄製品名、数量、価格などを詳細に記録する。既存の帳簿やシステムにこれらの内容が既に含まれている場合、重複した台帳を別途作成する必要はない。企業はバッチごとに関連資料を紐付け、差異を提示できるが、異常については依然として担当者が確認する必要がある。
▍五、インボイス発行後:代理申告と継続的な照合も完了する必要がある
資源回収企業が出售者にリバースインボイスを発行する場合、規定に従い出售者のために増値税および付加税費、個人所得税の申告を代理し、規定期限内に相応の報告表を提出し、代理税費を納付すべきである。返品、価格調整、赤伝処理が発生した場合、業務原因と前後の関連記録を保存すべきである。ソフトは集約、検証、リマインダー、アーカイブを支援できるが、業務の真実性、資料の真実性、法に基づく納税責任は依然として関連主体が負う。
実行リスト:資格申請書と相応の資質、出售者の身份と連絡先、初回同意証明、契約または協議書、運輸証憑、計量記録、振込支払記録、インボイスと赤伝関連、逐筆買収台帳、代理税費報告資料。提出前に主管税務機関に現地の取扱基準を再確認すべきである。
キーワード:再生資源リバースインボイス、リバースインボイス申請資料、資源回収企業、自然人出售者、買収台帳、初回同意、代理税費、廃棄製品
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京