仕入VATインボイスがU8と合わない?2026年の自動取得・記帳ソリューション
仕入VATインボイスがU8と合わない?まず票源、マッピング、再確認、書き込みの境界を整理する
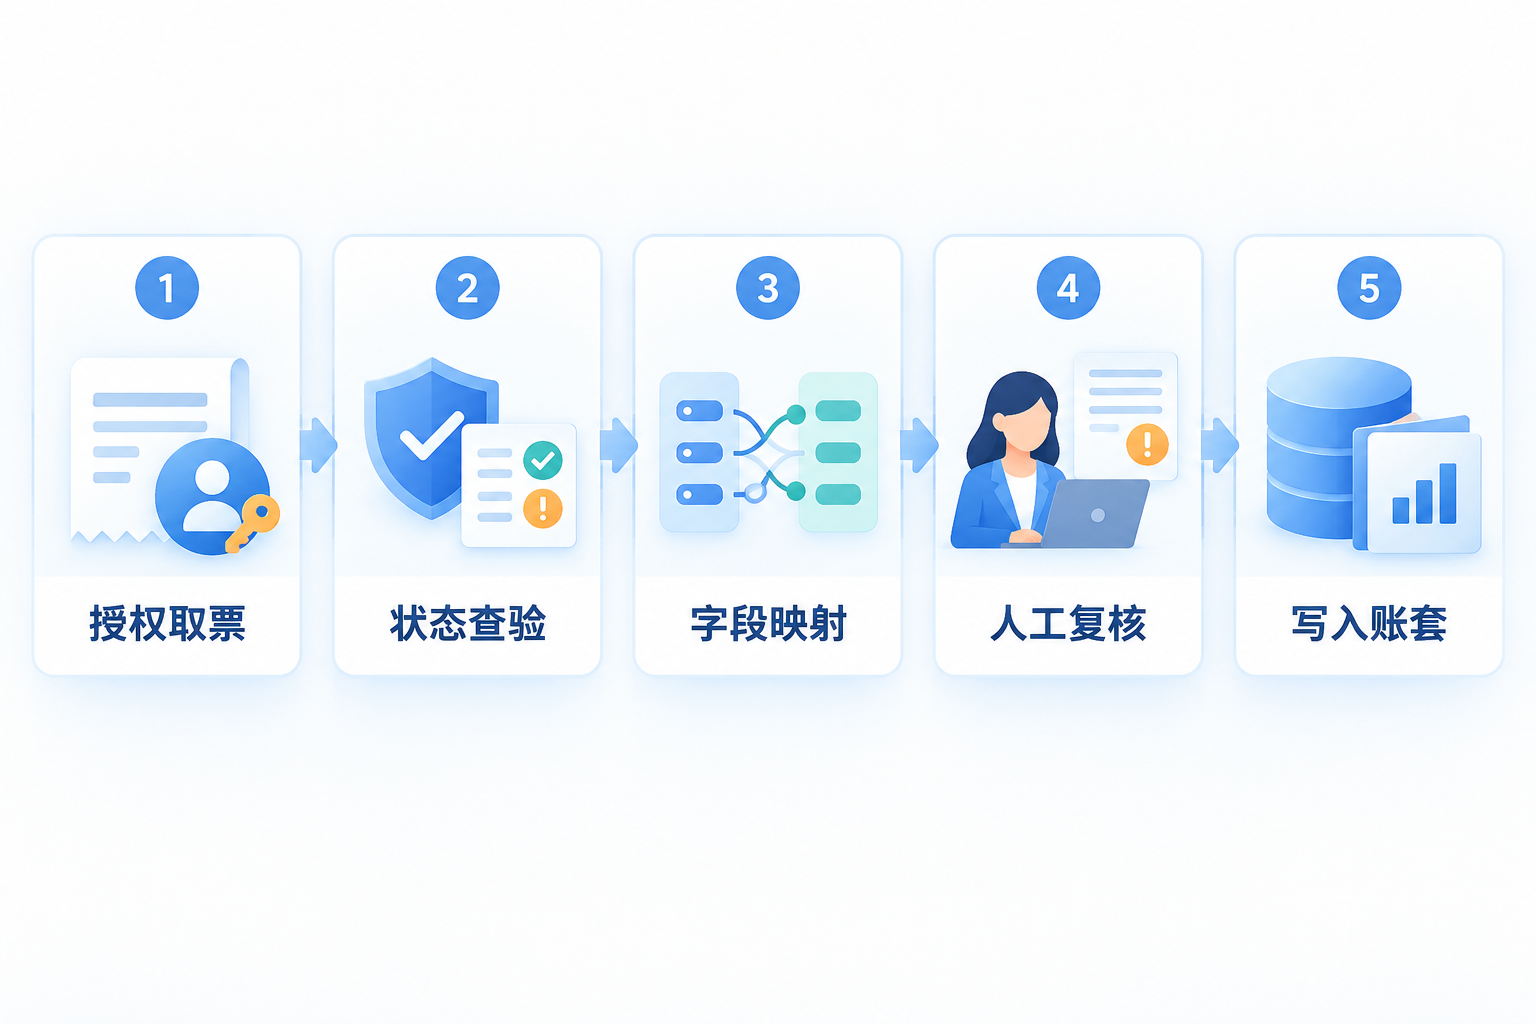
仕入VATインボイスとU8の連携は、税務デジタルアカウントのデータを直接「帳簿セットに詰め込む」ことではない。堅実なプロセスには、企業認可、インボイス照会またはエクスポート、状態確認、仕入先や科目などのフィールドマッピング、異常時の人的再確認、制御された書き込み、ログ保持が含まれるべきである。U8の具体的なバージョン、モジュール、インターフェースライセンス、データディクショナリは異なる場合があり、連携の可否と書き込み方法は企業の既存環境、ベンダー文書、結合テスト結果に基づくべきである。
連携の目的は重複入力を減らし、同時に各フィールドにソースがあり、各書き込みが再確認可能で、各異常がロールバック可能であることである。 |
▍一、認可取得:まずデータソースと利用可能範囲を確認する
以下に基づく国家税務総局公告2024年第11号、単位および個人は自身の税務デジタルアカウントにログインして、発行済みまたは受領済みの全面デジタル化電子インボイスを照会、ダウンロード、印刷、エクスポートでき、照会や記帳識別などの操作も可能である。企業ツールは合法的な認可と現在のインターフェースがサポートする範囲内でこれらのデータの集約を補助できるが、全ての票源を網羅することを包括的に約束することはできず、本人確認、権限管理、プラットフォームルールを回避すべきでもない。
▍二、状態確認と用途確認は別物である
インボイス照会は票面情報と現在の状態を照合するために使用でき、重複チェックは重複インポートや重複経費精算のリスクを発見できるが、照会通過が当然に控除可能を意味するわけではない。受票者が全面デジタル化電子インボイスを取得した後、増値税仕入税額の申告控除などに使用する場合、税務デジタルアカウントを通じて用途を確認し、適用される税務ルールに従って申告すべきである。システムはインボイスのソース、照会結果、用途確認状態、赤伝票や異常変化をそれぞれ保存すべきであり、一つの「有効」ラベルで全ての判断を代替してはならない。
▍三、フィールドマッピング:名称が同じでも同一のマスタデータとは限らない
インボイス上の売買当事者、項目名、規格、単位、数量、金額、税額は、U8の仕入先、在庫品目、部門、プロジェクト、税コード、会計科目とマッピングを確立する必要がある。略称、過去のコード、複数税番号、仕入先の統合などがマッチングの衝突を引き起こす可能性がある。システムは承認済みルールに基づいて候補値を提示できるが、元のフィールド、マッピングバージョン、信頼度の提示、修正記録を保持すべきである。初回マッチング、低信頼度の結果、一対多の衝突は必ず担当者が確認する。
▍四、OCRは補完手段であり、記帳審査を飛ばすことはできない
全面デジタル化電子インボイス自体に構造化データがあるため、OCRは紙の票券スキャン、契約書、納品書、その他の証憑資料の補助処理に適している。画像品質、レイアウト、フィールド欠落が認識エラーを引き起こす可能性がある。認識結果は候補データまたは証憑ドラフトの一部としてのみ使用でき、実際の業務、承認記録、会計方針、用途確認と組み合わせて再確認する必要があり、認識完了と同時に記帳済みまたは控除済みと自動認定してはならない。
▍五、制御された書き込みとアーカイブ:インターフェース成功は技術的な状態にすぎない
連携時にはまず中間テーブルまたは承認待ちエリアに書き込み、帳簿セット、期間、通貨、貸借バランス、補助核算、重複キーを検証した後、権限を持つ担当者が書き込みを確認する。インターフェースはリクエスト、レスポンス、バッチ、失敗原因、ロールバック結果を記録すべきである。根拠財会〔2020〕6号通知、電子会計証憑の経費精算・記帳・アーカイブには、適法かつ真実、安全で信頼できること、証憑とメタデータを完全に読み取れること、必要な審査・署名、重複記帳の防止、アーカイブ管理などの条件も満たす必要がある。U8への書き込み成功はこれらの条件が全て完了したことを意味しない。
キーワード:仕入VATインボイス管理、U8連携、認可取得、インボイス状態確認、フィールドマッピング、人的再確認、用途確認、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京