進銷存ソフトの選び方?在庫とインボイスの不一致を防ぐ
進銷存ソフトの選び方?まず注文、受入、インボイス、会計資料を一致させる
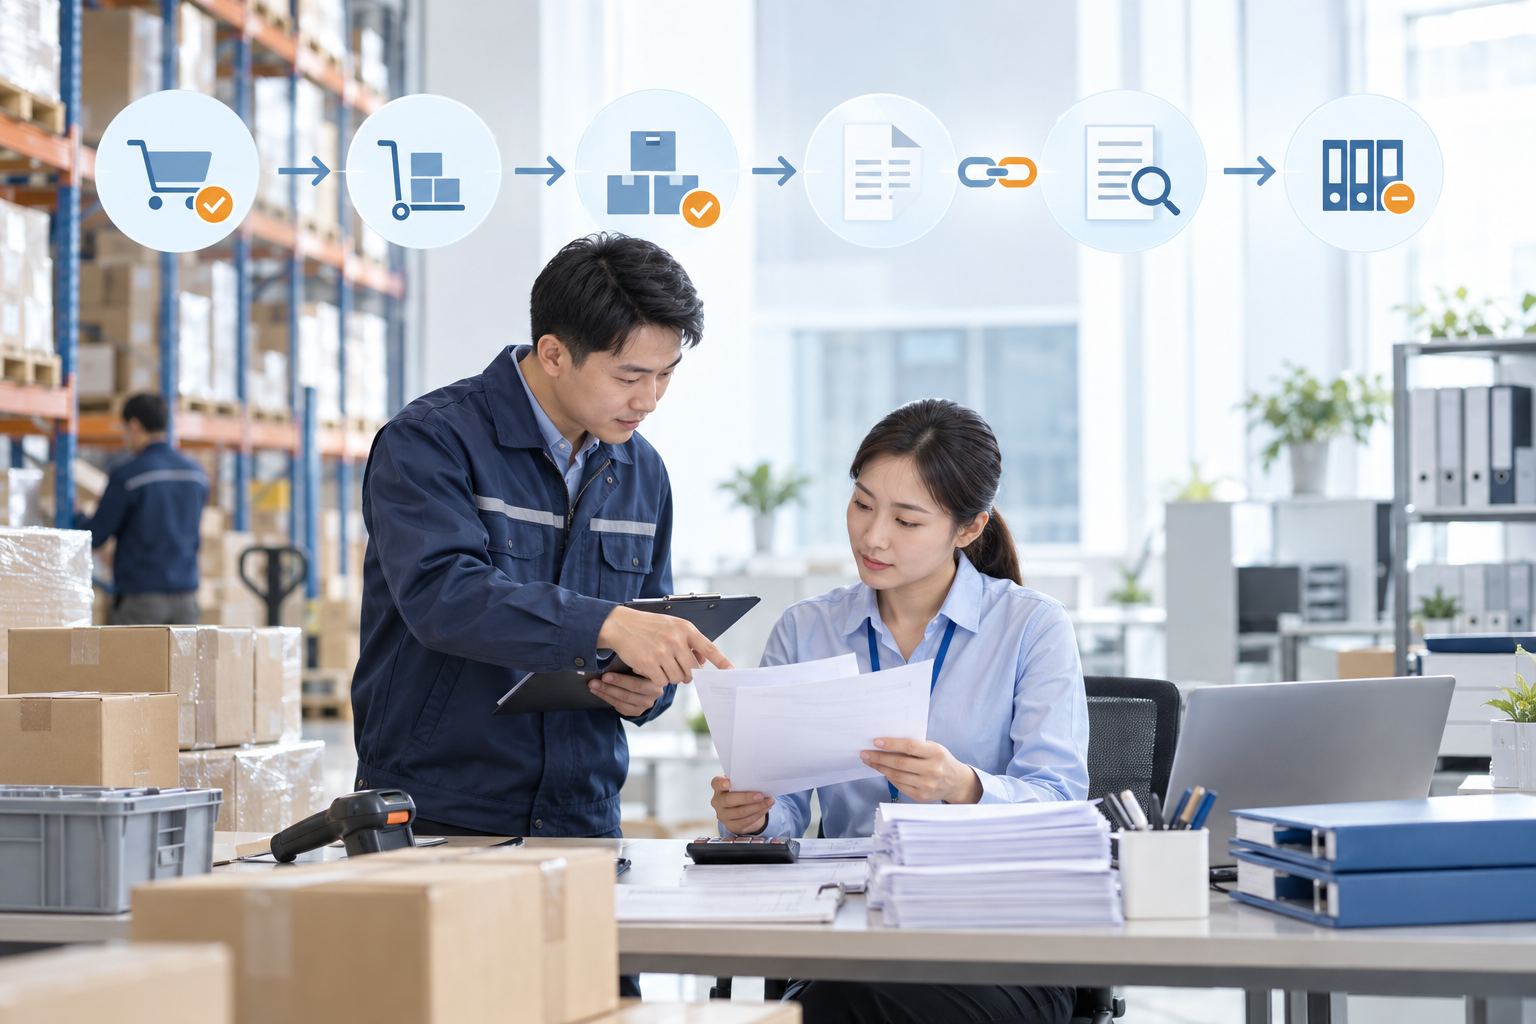
進銷存と財務連携の目的は、在庫、インボイス、証憑を「自動的に同一のものにする」ことではなく、発注書、受入入庫、販売出庫、インボイス、支払・入金、会計処理を関連付け、照合し、追跡可能にすることである。在庫数量の変化、インボイス発行、収益または原価の認識はそれぞれ業務事実、税務ルール、会計基準に拘束され、発生時期が異なる場合があるため、システムは差異の存在を許容し再確認メカニズムを提供しなければならない。
使いやすい統合システムとは、強制的に同期するのではなく、差異を説明し、責任を特定し、証拠を保持できるものである。 |
▍一、まず5種類の記録がそれぞれ何に答えるかを区別する
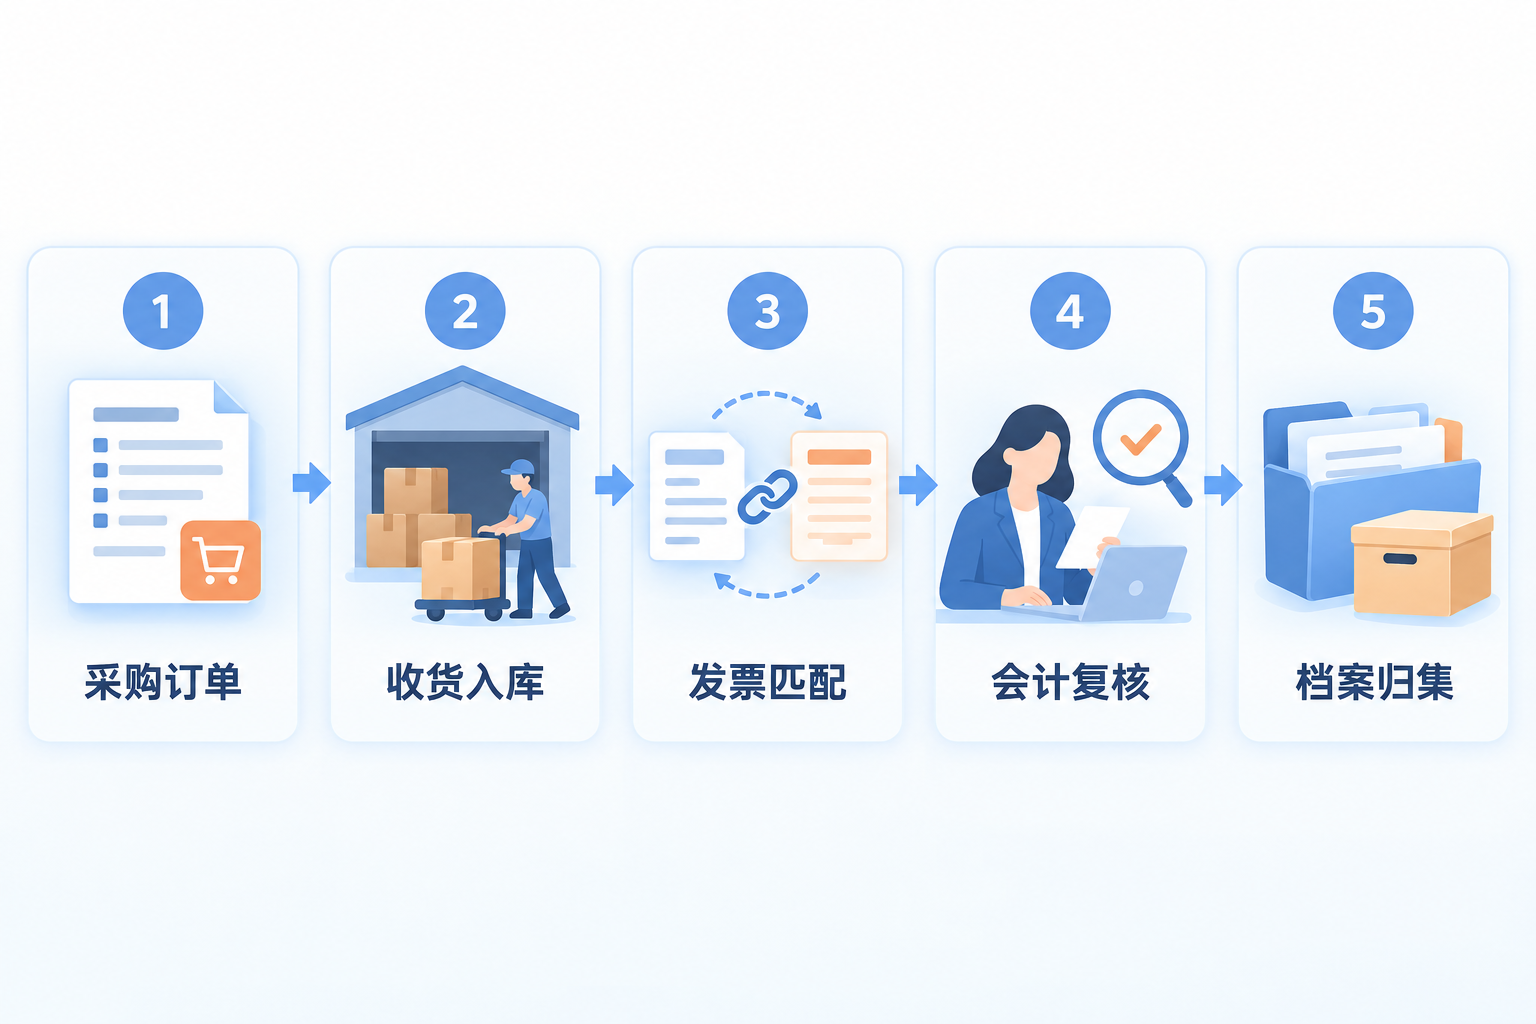
発注書は約定を記録し、受入票と入庫票は実際の入荷を記録し、在庫台帳は数量と原価の変化を記録し、インボイスは発行情報を記録し、会計証憑は確認済みの会計処理を記録する。これらは同一の業務番号を中心に関連付けられるが、互いに代替することはできない。選定時には、システムが未着票入庫、一部入荷、返品、価格調整、赤伝票インボイス、期間跨ぎ処理などの状態を保持できるか確認すべきであり、単に「完了」だけを表示するのではいけない。
▍二、購買段階:マッチングで差異を発見し、システムに判断を代替させない
発注書、受入または入庫記録、インボイスは2点または3点マッチングが可能で、システムは仕入先、品名、数量、金額、状態の差異を提示できる。税務デジタルアカウントのインボイスデータも、企業認可と現在のインターフェースがサポートする範囲内でのみ照会、ダウンロード、エクスポートが可能である。マッチング成功は当然に貨物が実在し、費用が控除可能で、仕入税額が控除可能であることを証明するわけではない。異常項目、暫定評価処理、用途確認は購買、倉庫、財務、税務の各担当が職責に従って再確認する必要がある。
▍三、販売段階:出庫、インボイス発行、収益認識はイコールではない
販売出庫票はインボイス発行データの準備と業務照合のソースとして使用でき、インボイス発行ツールも認可とインターフェースがサポートする範囲内で一括発行、状態返信、異常時のタスクを補助できるが、インボイス発行は実際の取引と適用ルールに基づかなければならない。根拠《企業会計基準第14号——収益》、収益認識は履行義務と商品の支配権移転などの条件を組み合わせて判断する必要があり、出庫やインボイス発行のみで自動的に認識してはならない。システムは業務、インボイス、会計の状態をそれぞれ記録すべきである。
▍四、インターフェースとルール:選定時には失敗、ロールバック、監査をテストする
進銷存、インボイス発行、財務、アーカイブシステム間のデータ交換では、マスタデータのソース、フィールドマッピング、インターフェース頻度、重複データ処理、失敗時のリトライを明確にすべきである。実際だが匿名化した一部入荷、票貨差異、赤伝票返品、期間跨ぎ伝票で受け入れテストを行い、システムが元データ、修正記録、承認者、インターフェースログを表示できるか確認することを推奨する。いわゆる「統合」は重複入力を減らしつつ、人的再確認、権限分離、ロールバック能力を保持すべきである。
▍五、アーカイブ段階:関連資料を紐付けても電子アーカイブの条件を満たす必要がある
根拠財政部、国家档案局 財会〔2020〕6号通知、単位が電子会計証憑のみを使用して経費精算、記帳、アーカイブする場合、証憑が適法かつ真実であること、伝送・保存が安全で信頼できること、証憑とメタデータを正確かつ完全に読み取れること、必要な審査・署名、重複記帳の防止、会計アーカイブ管理要件への適合などの条件を満たす必要がある。アーカイブツールは注文、入庫票、インボイス、受領書、証憑の関連付けを補助できるが、スキャン、認識、関連付けの完了はコンプライアンスに適合したアーカイブ済みを意味しない。
キーワード:進銷存ソフト、進銷存管理システム、発注書、受入入庫、インボイスマッチング、会計再確認、電子会計アーカイブ、在庫照合
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京