
個人事業主の月間インボイス発行額4万円で8万円を発行する?3つの方法でコンプライアンス対応
個人事業主の月間インボイス発行額4万円で8万円を発行する?まず業務を確認し、次にインボイス総限度額の調整を申請する
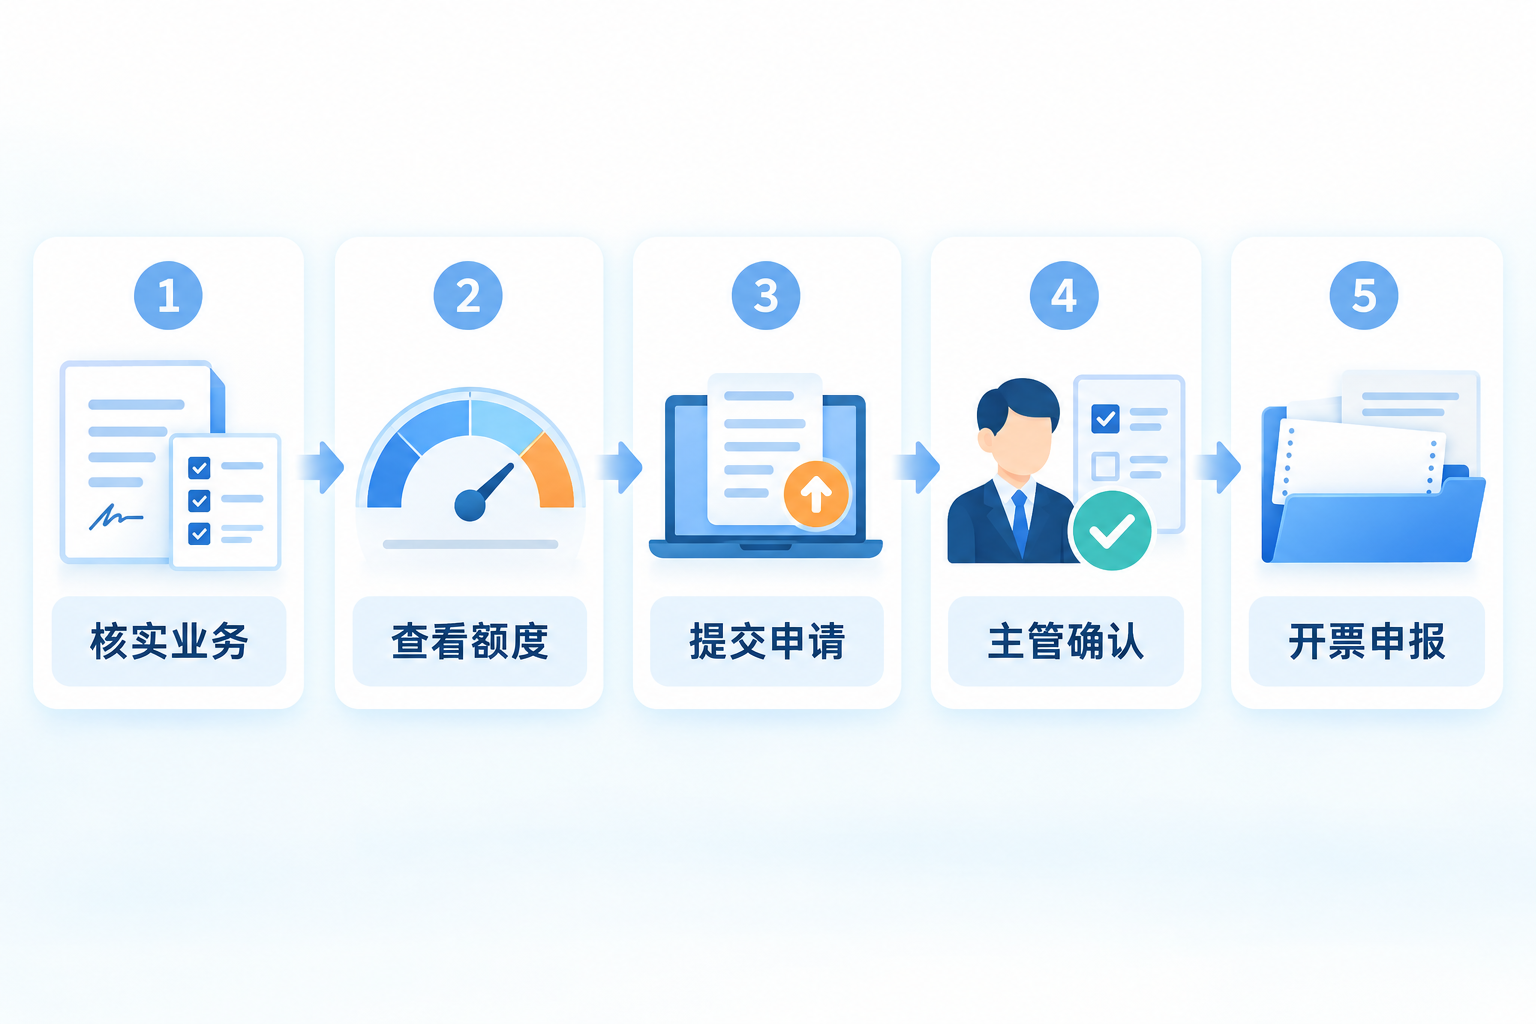
税務デジタルアカウントで当月の利用可能なインボイス限度額が不足していると表示された場合、正しい処理は「強行発行」・取引の虚偽分割・他人による代理発行ではなく、まず真実の業務・当月のインボイス総限度額・使用済み限度額を確認し、その上で電子インボイスサービスプラットフォームのルールに従って調整を申請することです。システムは注文・契約・入出金・交付資料の整理を補助できますが、調整するかどうかおよび調整額は、情報システムのルールと主管税務機関が法に基づき確認します。
インボイス限度額の不足はプロセスの問題であり、販売者・品目・取引事実を変更する理由にはなりません。 |
▍一、まず概念を明確にする:これは「インボイス総限度額」であり、売上上限ではない
以下に基づく国家税務総局公告2024年第11号、インボイス総額枠は1自然月内における納税者のインボイス発行総額(増値税を除く)の上限額である。税務機関は納税者の税務リスクの程度、納税信用等級、実際の経営状況などの要素に基づき付与し動的に調整する。インボイス総額枠は企業が同じ金額の売上しか実現できないことを意味せず、増値税免税基準と簡単に同一視することもできない。発行、申告および優遇適用はそれぞれ判断すべき事項である。
▍二、原因の確認:当月の総限度額・使用済み限度額・申告状況を確認する
「限度額が足りない」という状況が生じた場合、まず税務デジタルアカウントで当月のインボイス総限度額・使用済み限度額・利用可能残高・税控インボイスの占有の有無・前期申告が完了し照合を通過したかどうかを確認すべきです。1件の真実の取引で発行が必要なインボイス金額が残りの限度額を超える場合、注文または契約・入出金・交付・業務説明などの資料を保持し、販売者・項目名・金額・取引日を勝手に変更してはなりません。
▍三、調整申請:真実の経営変化に基づいて提出する
公告では、納税者が実際の経営状況の変化によりインボイス総限度額の調整が必要な場合、主管税務機関の確認を経て調整されると明確にされています。税務機関はルールに基づき月初・臨時・定期の調整を行うこともあります。それでも真実のインボイス発行需要を満たせない場合、税務デジタルアカウントの「インボイス限度額調整申請」などの当期の入口から理由を記入し関連添付資料をアップロードできます。遼寧省税務局2026年公開回答この申請経路も明確にされています。各地のページ名称や必要資料は変更される可能性があり、主管税務機関の現在の案内に従うべきです。
▍四、これらの方法は「ソリューション」として扱えない
独立した真実の取引背景のない人為的な分割、または無関係な経営主体・自然人に代理発行させて本来個人事業主が発行すべきインボイスを代替させることは、インボイスと実際の経営業務の不一致を招く可能性があります。複数の独立した取引または異なる実際の販売者が確かに存在する場合にのみ、それぞれの真実の販売者がその業務に従って法に基づきインボイスを発行すべきであり、これは某一の経営主体が自身の限度額を回避する方法ではありません。自然人が代理発行を申請する場合も、その自然人が真実に行った課税業務を前提としなければならず、個人事業主のインボイス発行義務を移転するために用いることはできません。
▍五、限度額承認後:インボイス発行・交付・記帳・申告をそれぞれ再確認する
売上VATインボイス発行ツールは、権限およびインターフェースが対応する範囲内で注文データ取得、一括発行、納品状況記録、枠リマインダー、異常タスクを補助できるが、発行成功が当然に会計計上や税務申告が完了したことを意味するものではない。企業は購入者、項目名、税率または徴収率、金額、発行状況および申告データを再確認し、操作ログを保管すべきである。ソフトウェアは自動枠調整、自動承認を約束できず、経営者の真実の業務および税務申告に対する責任を代替できない。
キーワード:個人事業主のインボイス発行限度額、インボイス総限度額、限度額調整申請、全面デジタル化電子インボイス、真実の業務、インボイス発行申告、税務デジタルアカウント、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京