
企業はどのように会計アーカイブのペーパーレス化を実現するのか?Kailing TechnologyのAI電子会計アーカイブ管理システムが単一套制の要件に従ってアーカイブします
企業が会計アーカイブのペーパーレス化を実現することは、紙凭证をスキャンしてすべて破棄することと同じではありません。単一套制が注目するのは、条件を満たす電子会計資料を電子形式のみで保存できるか、および出所、審査・署名、関連、読み取り、改ざん防止、バックアップ、利用などの条件が実施されているかです。ネイティブ電子ファイル、紙スキャン件、システム生成データは法律上・管理上の属性が異なり、まず区別してからアーカイブ方式を決定する必要があります。
Kailing Technology AI電子会計アーカイブ管理システムは、新規業務の開始時から電子証憑と関連資料を受け取り、業務関係を構築し、検測、編綴、権限管理を実行できます。企業が段階的に推進する方が、すべての過去の紙アーカイブを一度にスキャンしてシステムに入れるよりも、安定したルールを形成しやすくなります。
▍どの資料を電子形式のみで保存できるか
「会計アーカイブ管理弁法」財政部・国家档案局令第79号および財会〔2020〕6号などの文書は、電子会計資料を電子形式のみで保存することに条件を設けています。企業は資料の出所、システム読み取り、審査・署名、関連検索、改ざん防止、バックアップなどの要件を踏まえて判断する必要があり、「すでにスキャンした」ことを一律の許可と見なすことはできません。
ネイティブ電子証憑は実際に取得した電子ファイルおよび必要なメタデータを保存すべきです。紙の印刷物で電子証憑の経費精算・記帳を行う場合、対応する電子会計証憑も同時に保存する必要があります。紙の原本をスキャンして形成されるのはデジタル副本であり、原本を破棄できるかはアーカイブの種類、適用規定、鑑定手続きに基づいて判断する必要があります。
したがって、プロジェクト開始時にはまず資料の分類を行うべきです。どれが税務、銀行、業務プラットフォームからネイティブに取得され、どれがシステムで生成され、どれが依然として紙で形成され、どれが紙と電子の両方の媒体で同時に存在するか。分類が明確になって初めて、アーカイブルールが実行可能になります。
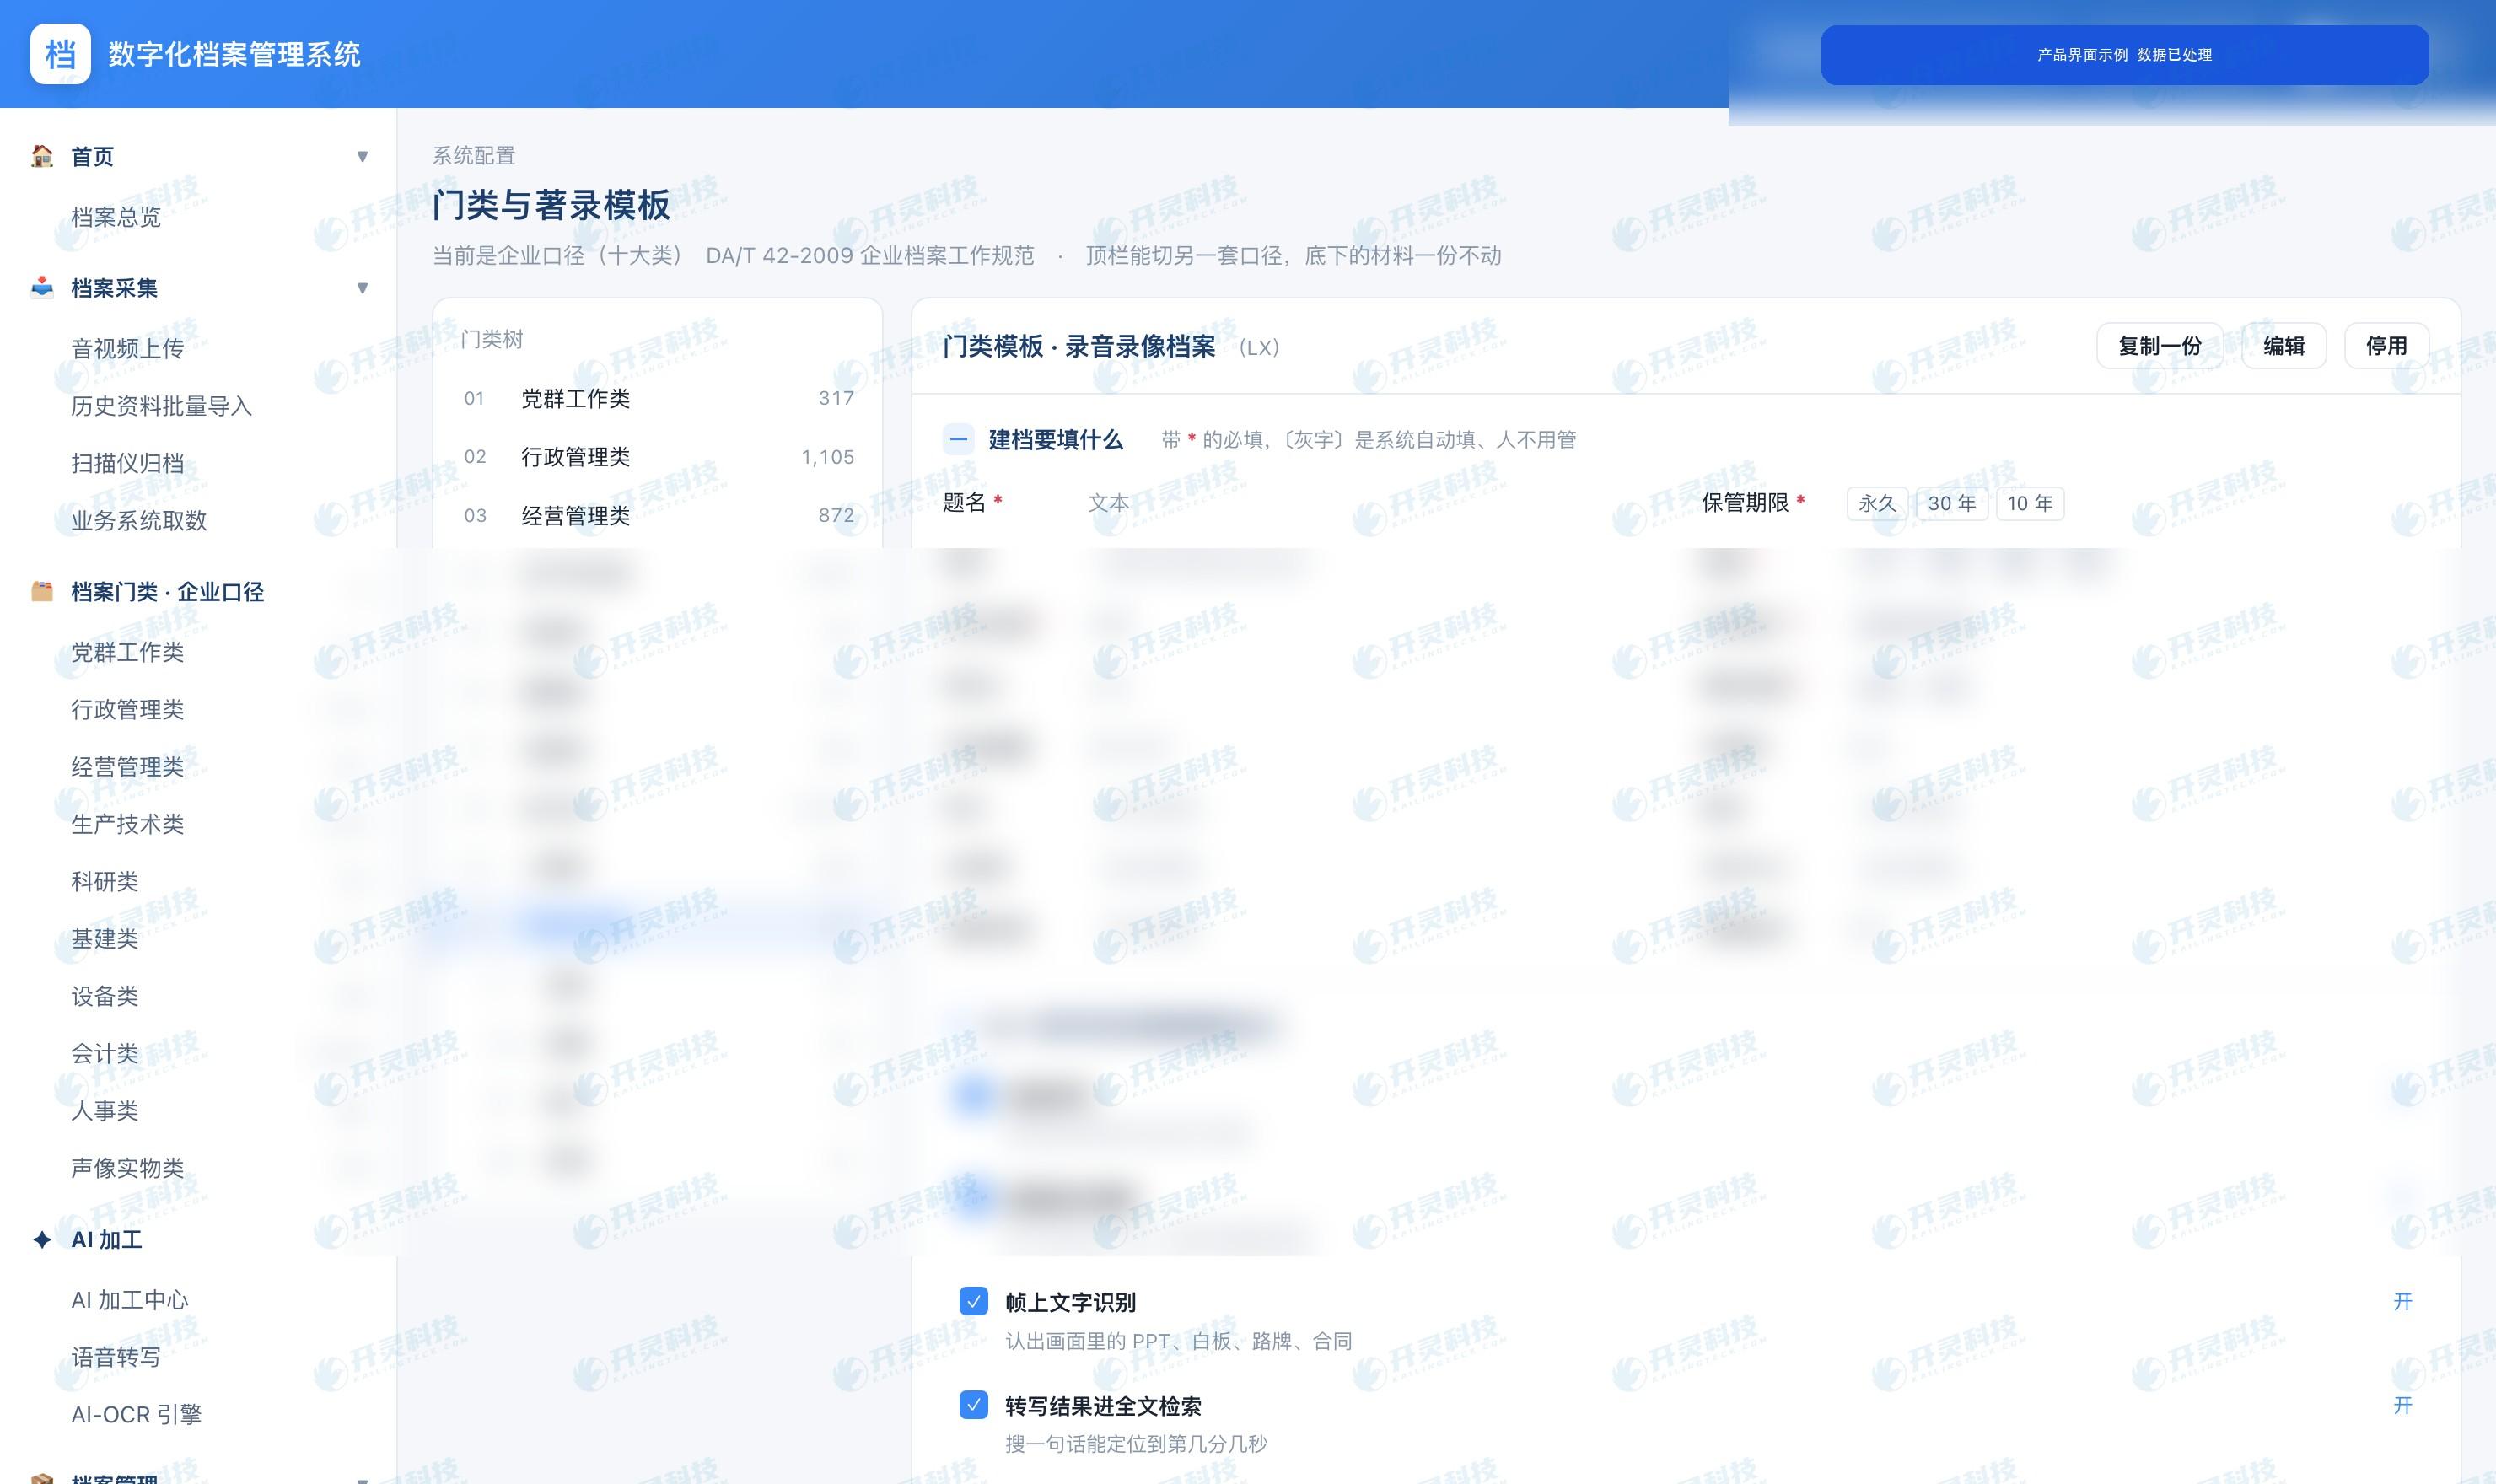
門類別に著録とアーカイブ規則を設定する製品画面例(サンプルデータは処理済み)
▍単一套制管理の重点はファイル形式ではなく条件と責任である
PDF、OFD、XMLなどの形式はそれぞれ異なる役割を担い、企業は実際の取得と適用要件に従って保存します。XMLは構造化データ形式であり、それ自体が自動的に改ざん防止効力を持つわけではありません。PDFは閲覧に便利ですが、必要な構造化データや形成記録を代替することはできません。システムはソースファイル、メタデータ、業務関係、処理過程を保存すべきです。
単一套範囲は責任を明確にする必要があります。業務部門は資料が手続き過程で作成・伝達されることを保証し、財務は記帳と証憑関係を確認し、アーカイブ部門はアーカイブ範囲、期限、利用ルールを設定し、情報技術部門はインターフェース、ストレージ、バックアップ、読み取り環境を保障します。システムはこれらの責任主体に代わって最終判断を行うことはできません。
「電子会計アーカイブ管理規範」DA/T 94-2022は、電子会計資料の形成、収集、整理、アーカイブ、管理に規範的根拠を提供しますが、ソフトウェアを導入したことがすべての単一套条件を満たしたことにはなりません。企業は要件を実行可能なフィールド、ノード、記録に変換する必要があります。
▍ソースファイル、メタデータ、業務関係、処理記録をすべて保存する必要がある
1枚のインボイスをアーカイブする際、ファイル自体に加えて、どこから取得したか、いつシステムに入ったか、どの精算票や購買票に関連するか、最終的にどの証憑と支払に対応するかを説明する必要があります。ファイル形式の変換、名前変更、再検測、移行の際は、操作記録を保持すべきです。
メタデータは長期的な管理と検索を支援します。例えば作成時間、責任部門、アーカイブ門類、保管期限、档号などです。業務関係は監査が証憑から原本票拠をたどることを助け、財務が支払から承認と契約に戻ることも助けます。関係のないファイルはどれだけ積み上げても、必要な時に説明するのは困難です。
Kailing Technology AI電子会計アーカイブ管理システムは、年度、門類、期限、責任部門ごとに資料を整理し、档号を付与して審査待ちの巻を形成できます。ルールは企業がすでに確認したアーカイブ範囲と期限表に基づくべきであり、製品のデフォルト値をそのまま制度と見なすことはできません。
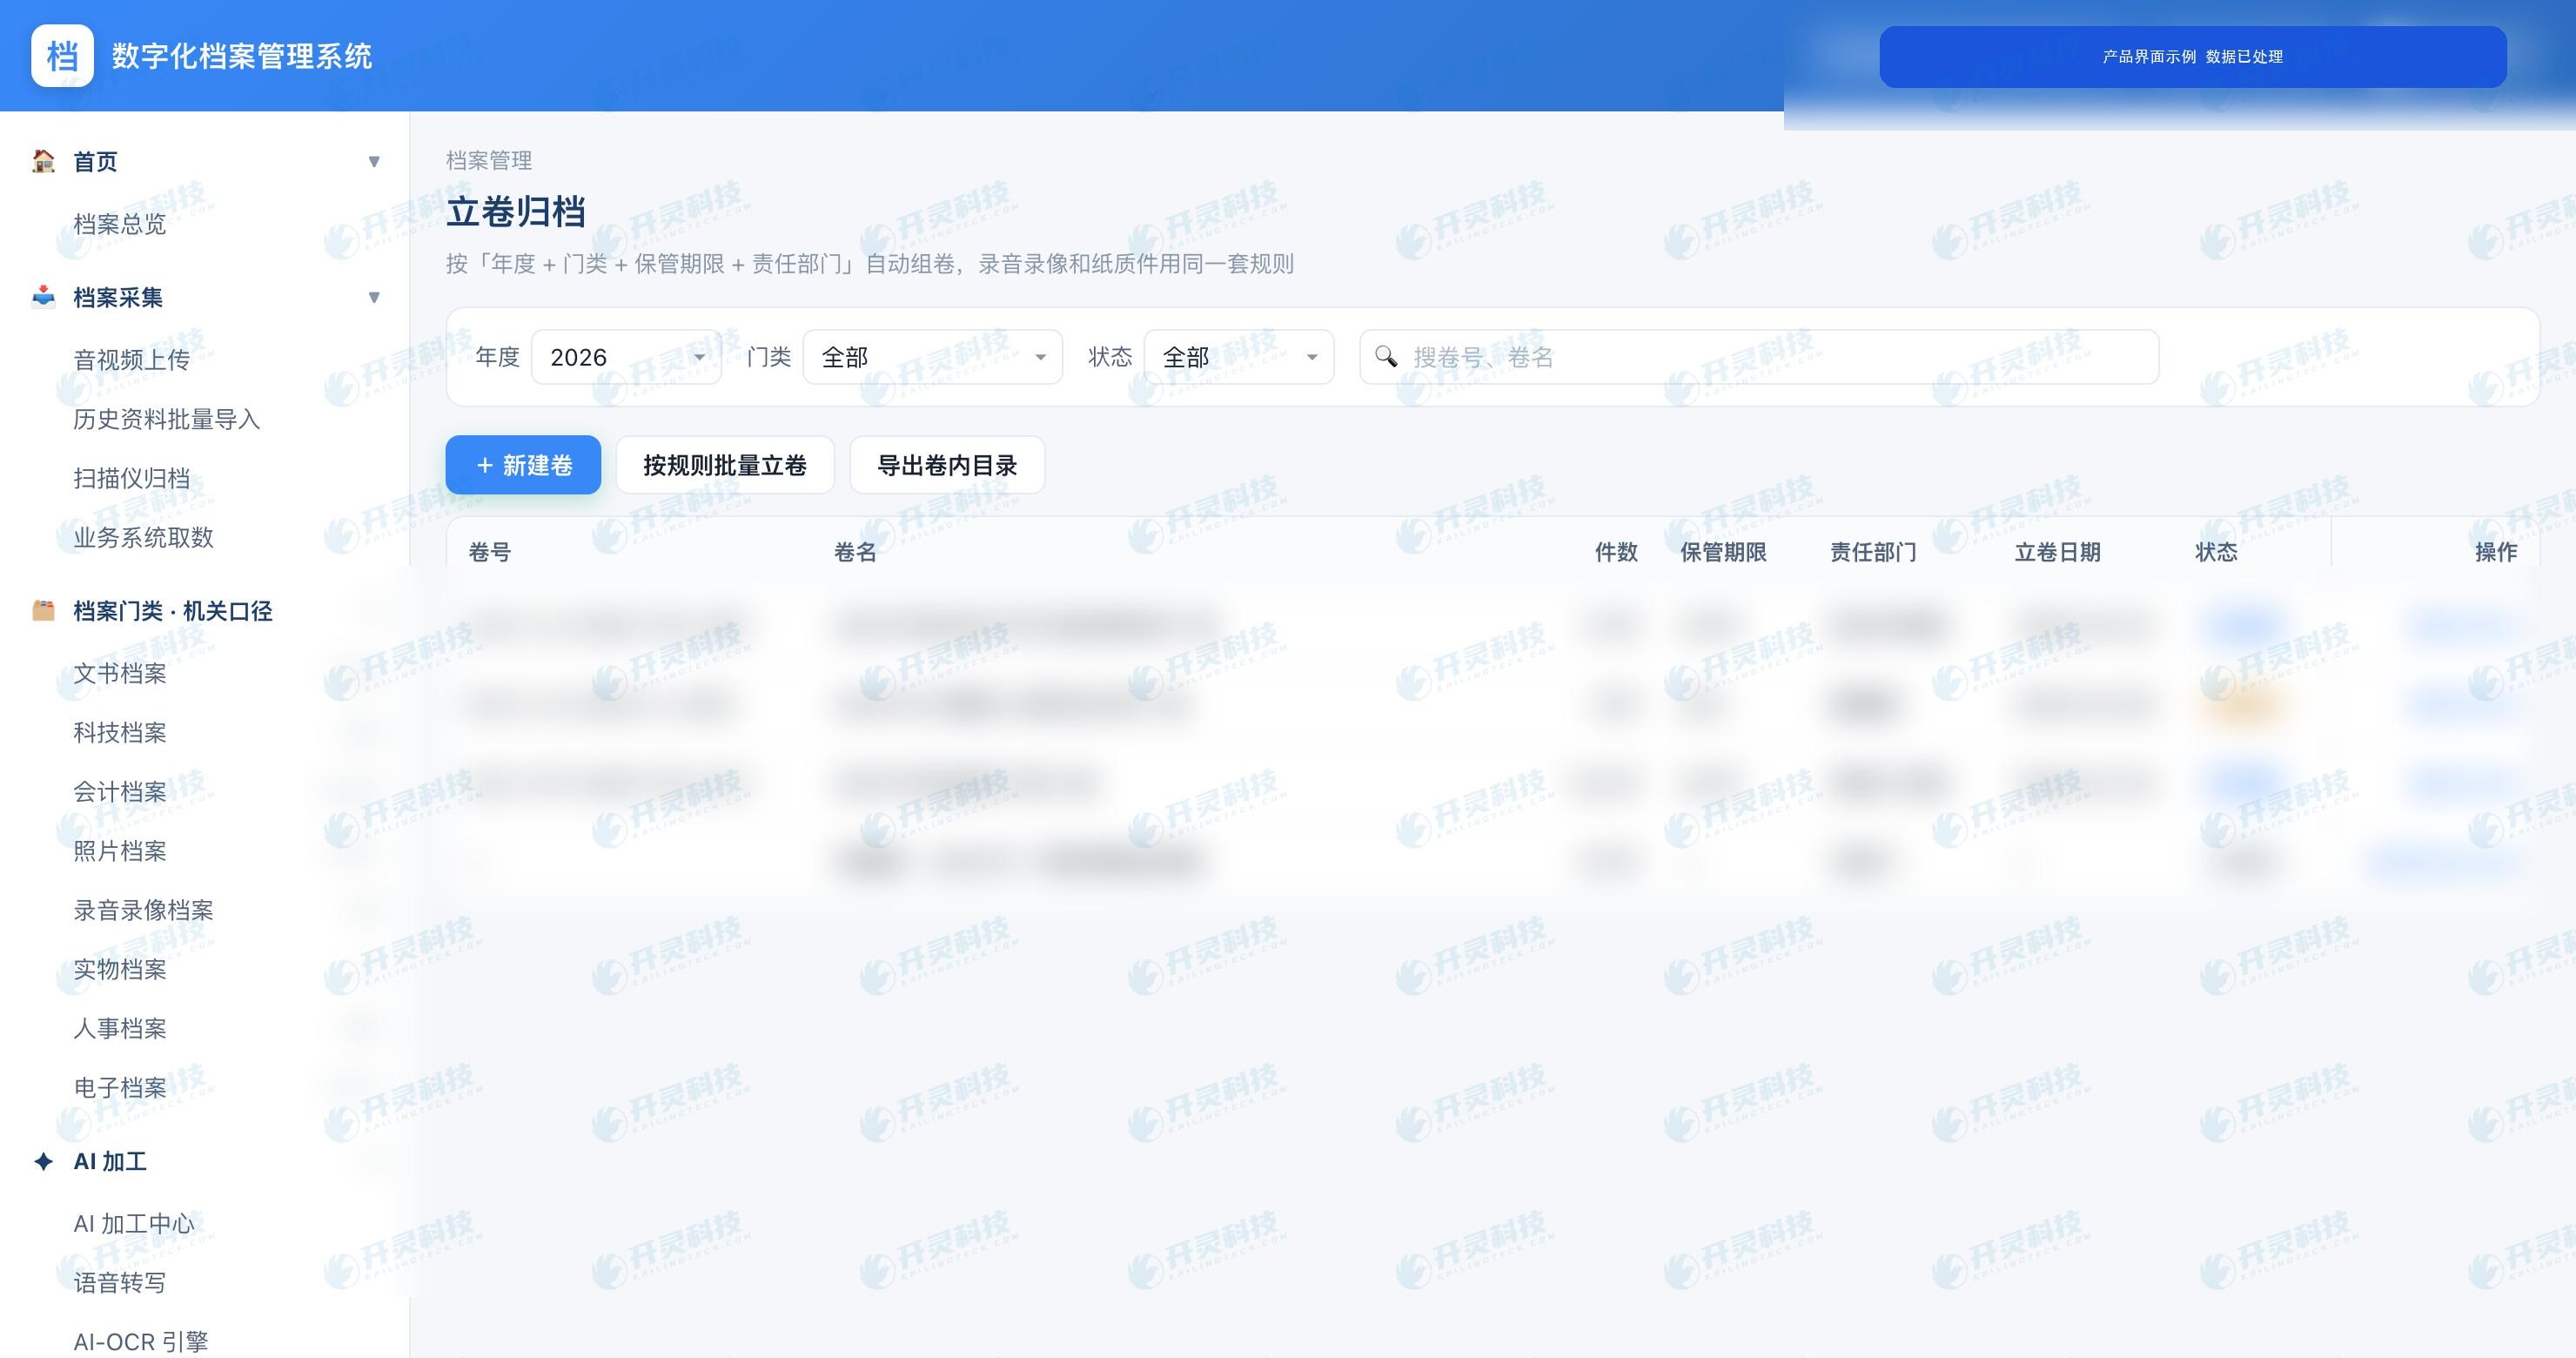
会計資料の編綴・アーカイブの製品画面例(サンプルデータは処理済み)
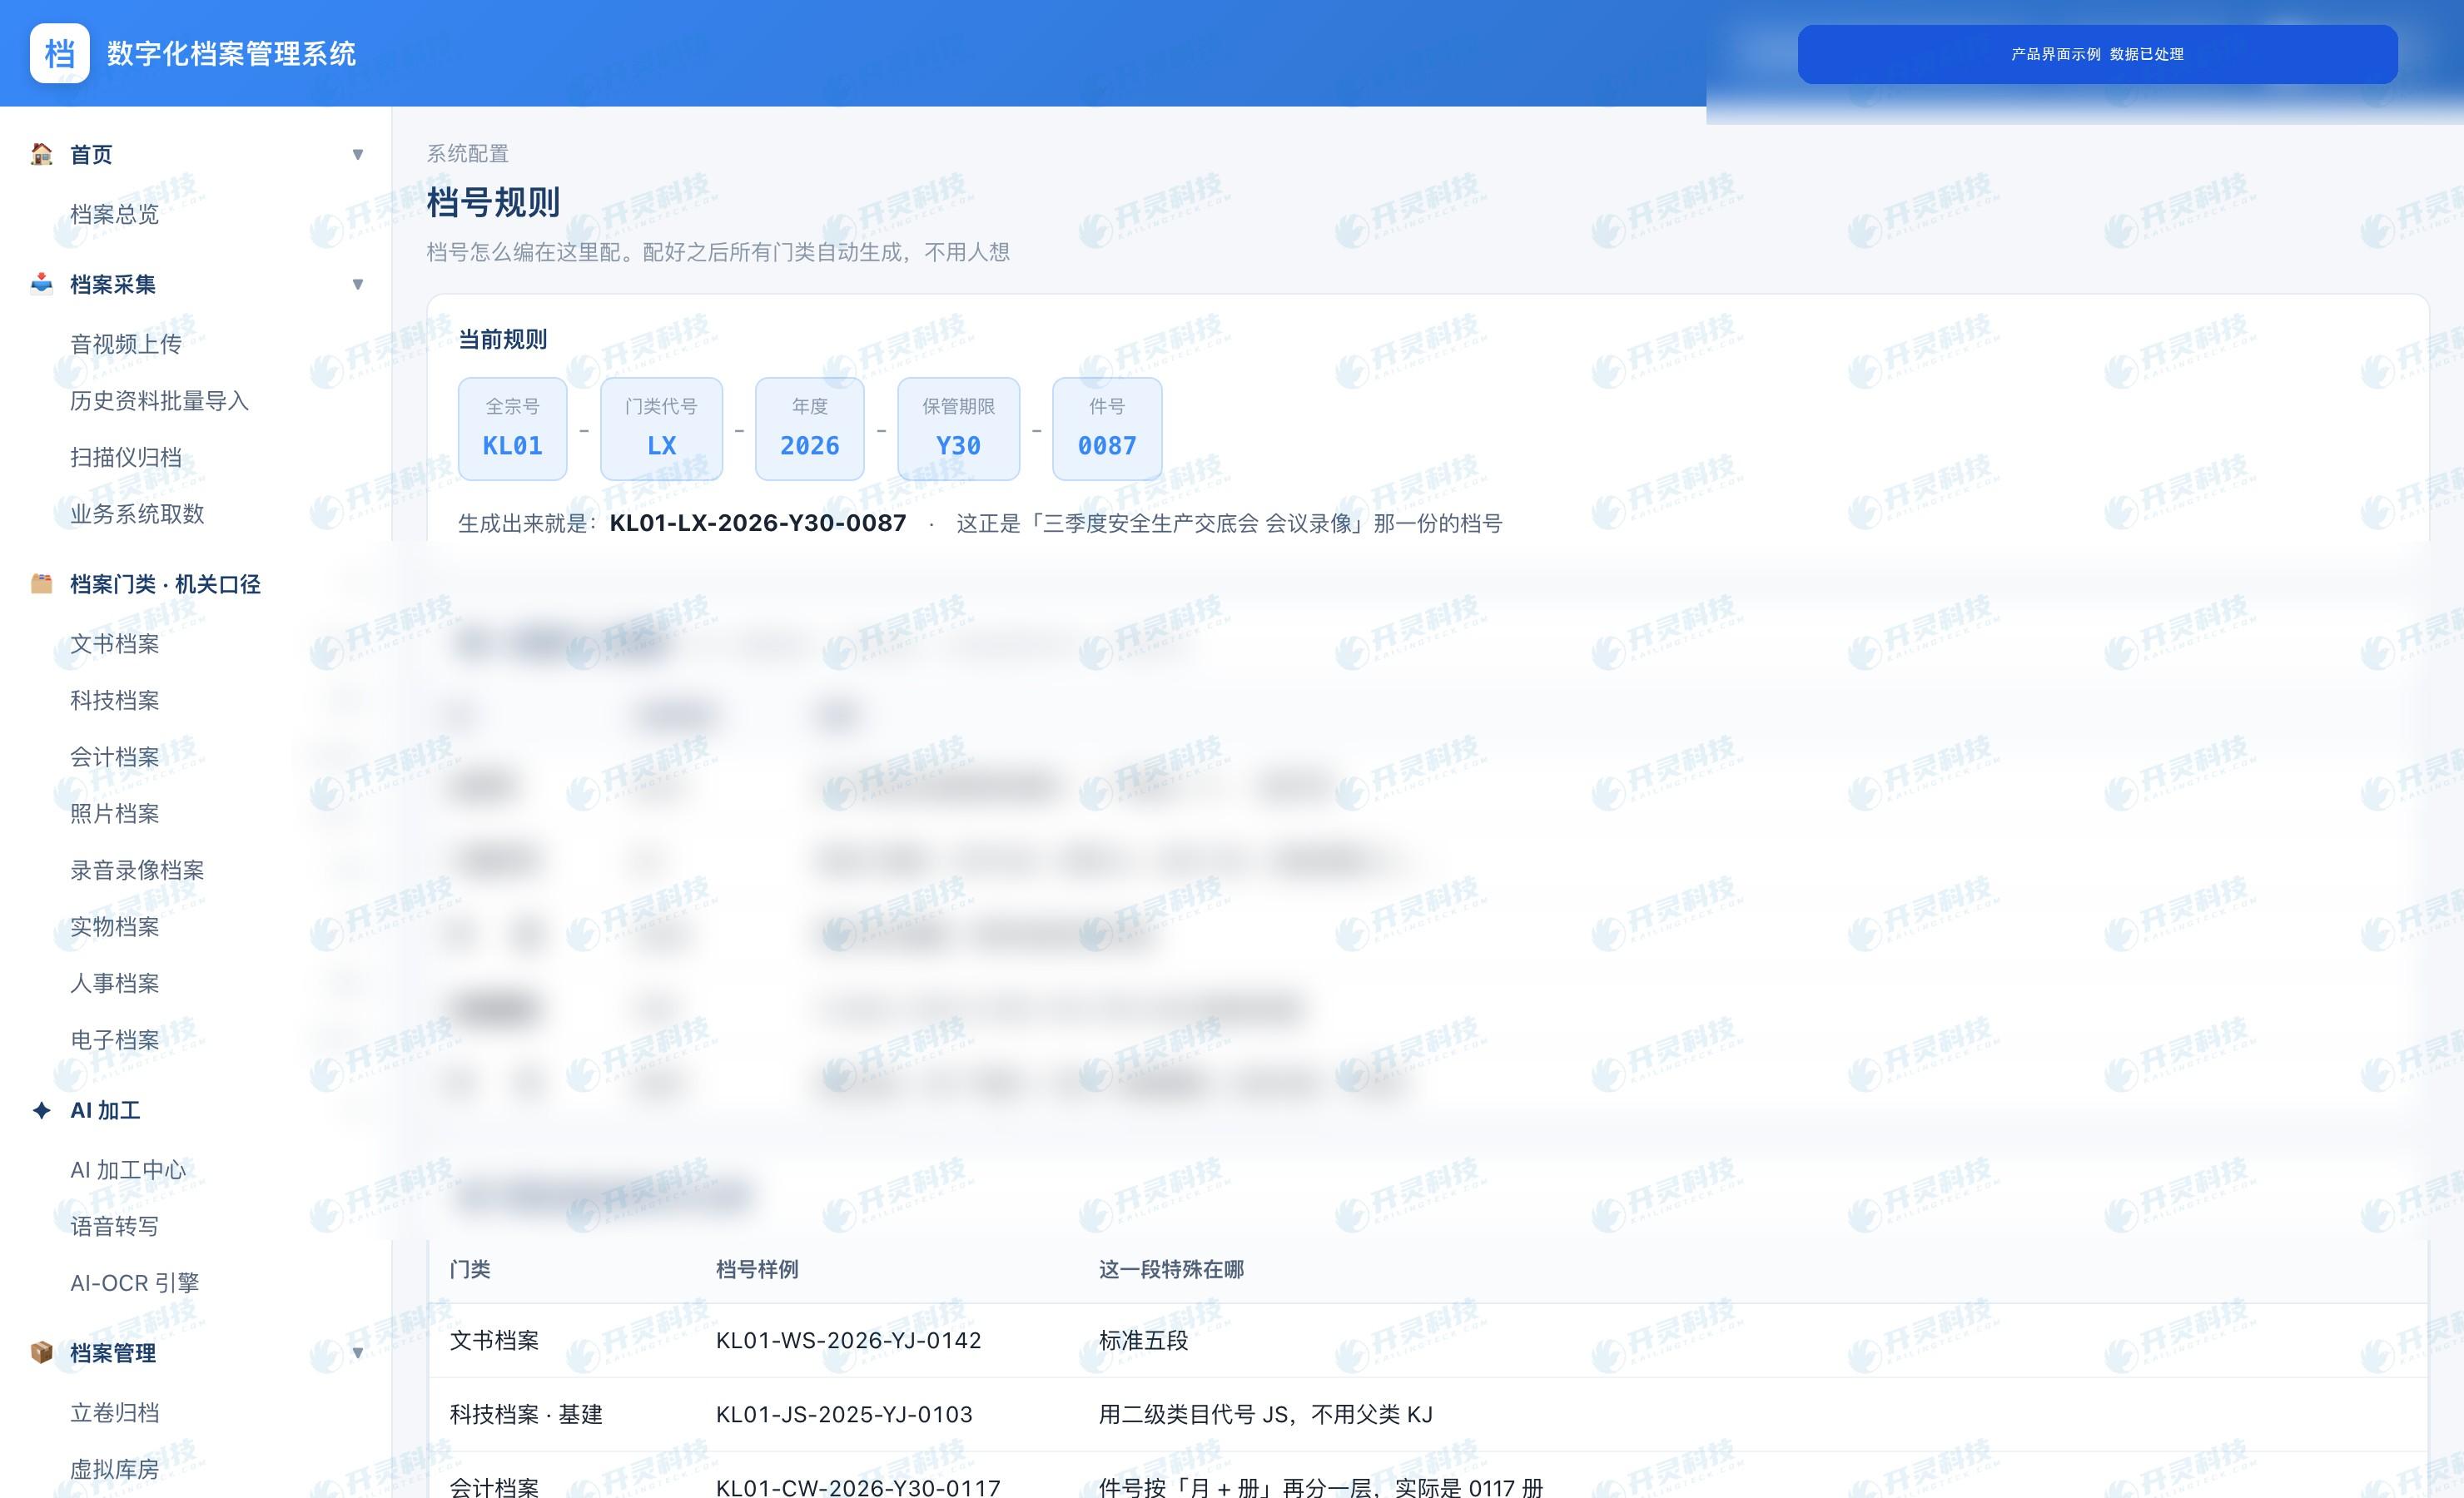
文書番号とアーカイブ規則の設定画面例(サンプルデータは処理済み)
▍四性検測、権限、ログ、長期保管をどのように実現するか
アーカイブ前の真実性、完全性、可用性、安全性の検測は、それぞれ出所と形成過程、資料とメタデータが揃っているか、ファイルが読み取れるか、権限と副本が管理されているかに注目します。検測失敗は原因を表示し、該当する担当者に補足または修復を依頼し、再検測する必要があります。
四性検測結果は過度に解釈してはなりません。ハッシュ一致はファイルのバイト層の検証を支援しますが、経済業務の真実性を単独で証明することはできません。一度開くことに成功しても、多年後に読み取れることを保証するものではありません。企業はバックアップ、フォーマット監視、移行検証、権限再確認も必要です。
利用段階では閲覧、ダウンロード、印刷、転送を区別する必要があります。システムは申請者、用途、範囲、承認、有効期限、操作ログを記録します。機密データに関わる場合、個人情報保護、ネットワーク・データセキュリティ要件に合わせてアクセスを設定する必要があります。
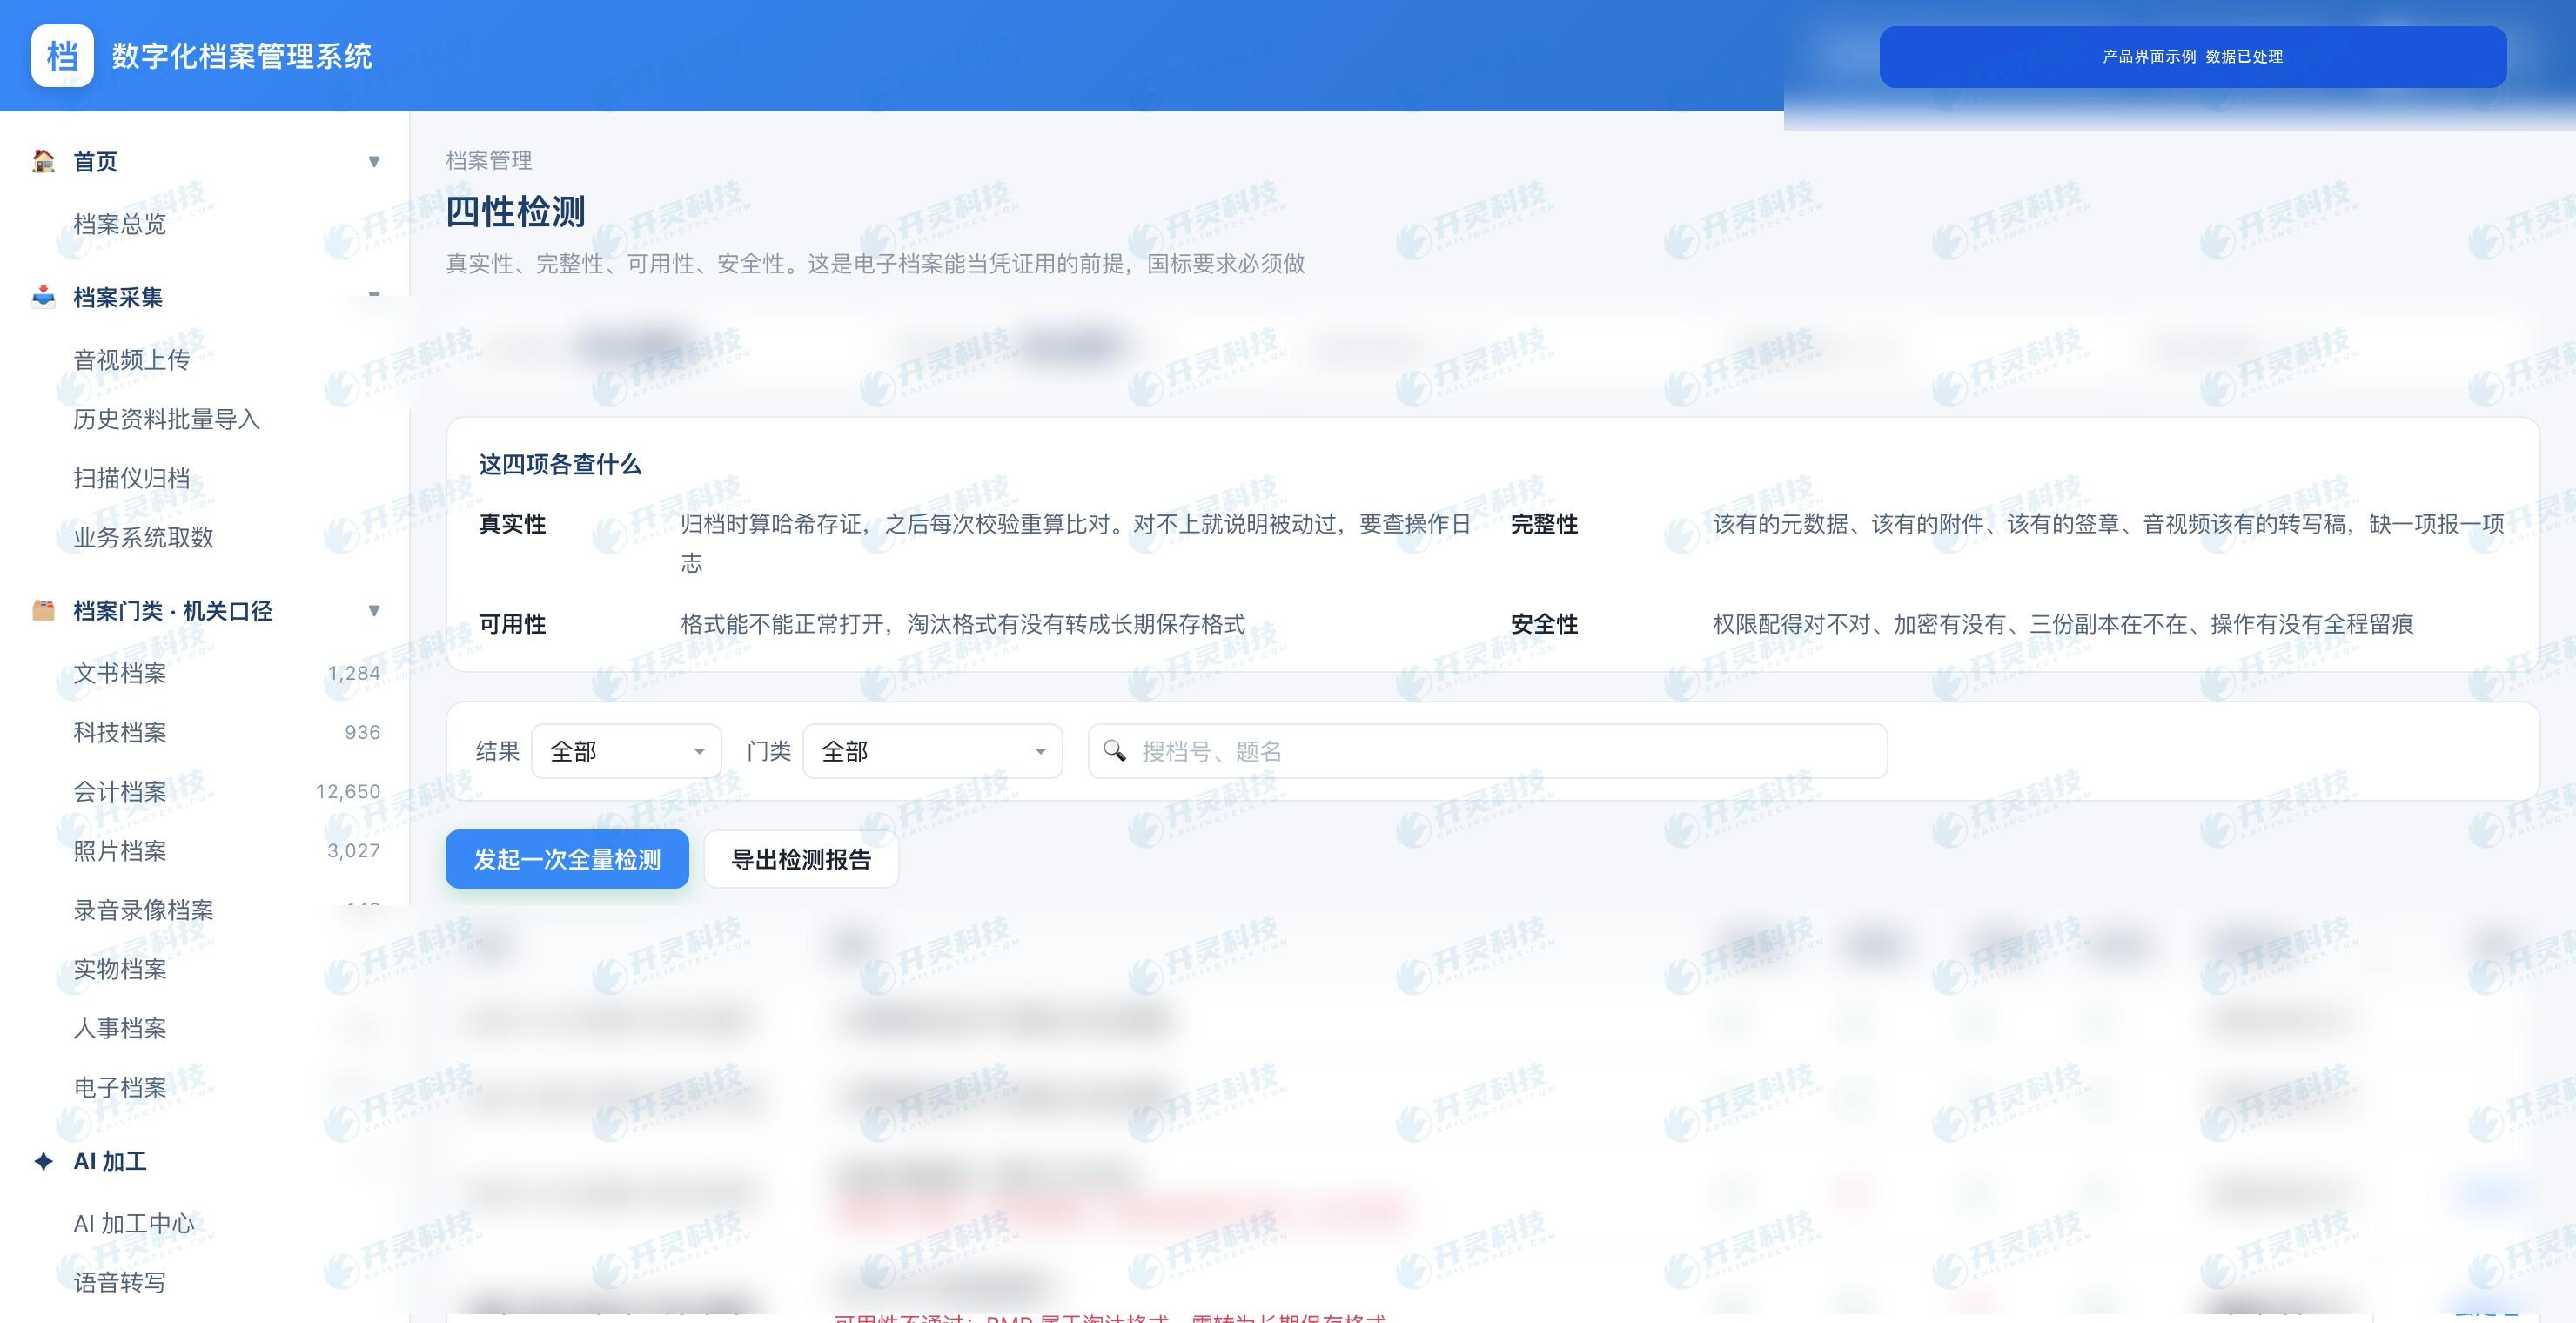
電子アーカイブの四性検出と異常記録の画面例(サンプルデータは処理済み)
▍期限リマインダーの後も鑑定と処分手続きを経る必要がある
会計アーカイブの保管期限は永久と定期に分かれ、定期は一般に10年と30年に分かれます。具体的にはアーカイブの種類と適用される別表により確定し、会計年度終了後の初日から起算します。システムはルールに基づき期限切れのリマインダーを出しますが、期限切れは自動削除を意味しません。
企業は鑑定を行い、未決済の債権債務などの未了事項が存在するかを確認し、規定に従って承認、署名、立会い破棄を完了する必要があります。存続が必要な資料は引き続き保管し、処分条件を満たすアーカイブは破棄目録と記録を形成します。製品画面の「二重署名」などの例は、第79号令および企業の適用手続きを代替することはできません。
電子副本はバックアップ媒体、災害対策環境、エクスポートファイルに分散している可能性があり、処分時には実際の保存範囲も照合する必要があります。システムはフローと記録を提供し、技術的証拠と管理的証拠が共同で処分が完了したかを説明します。
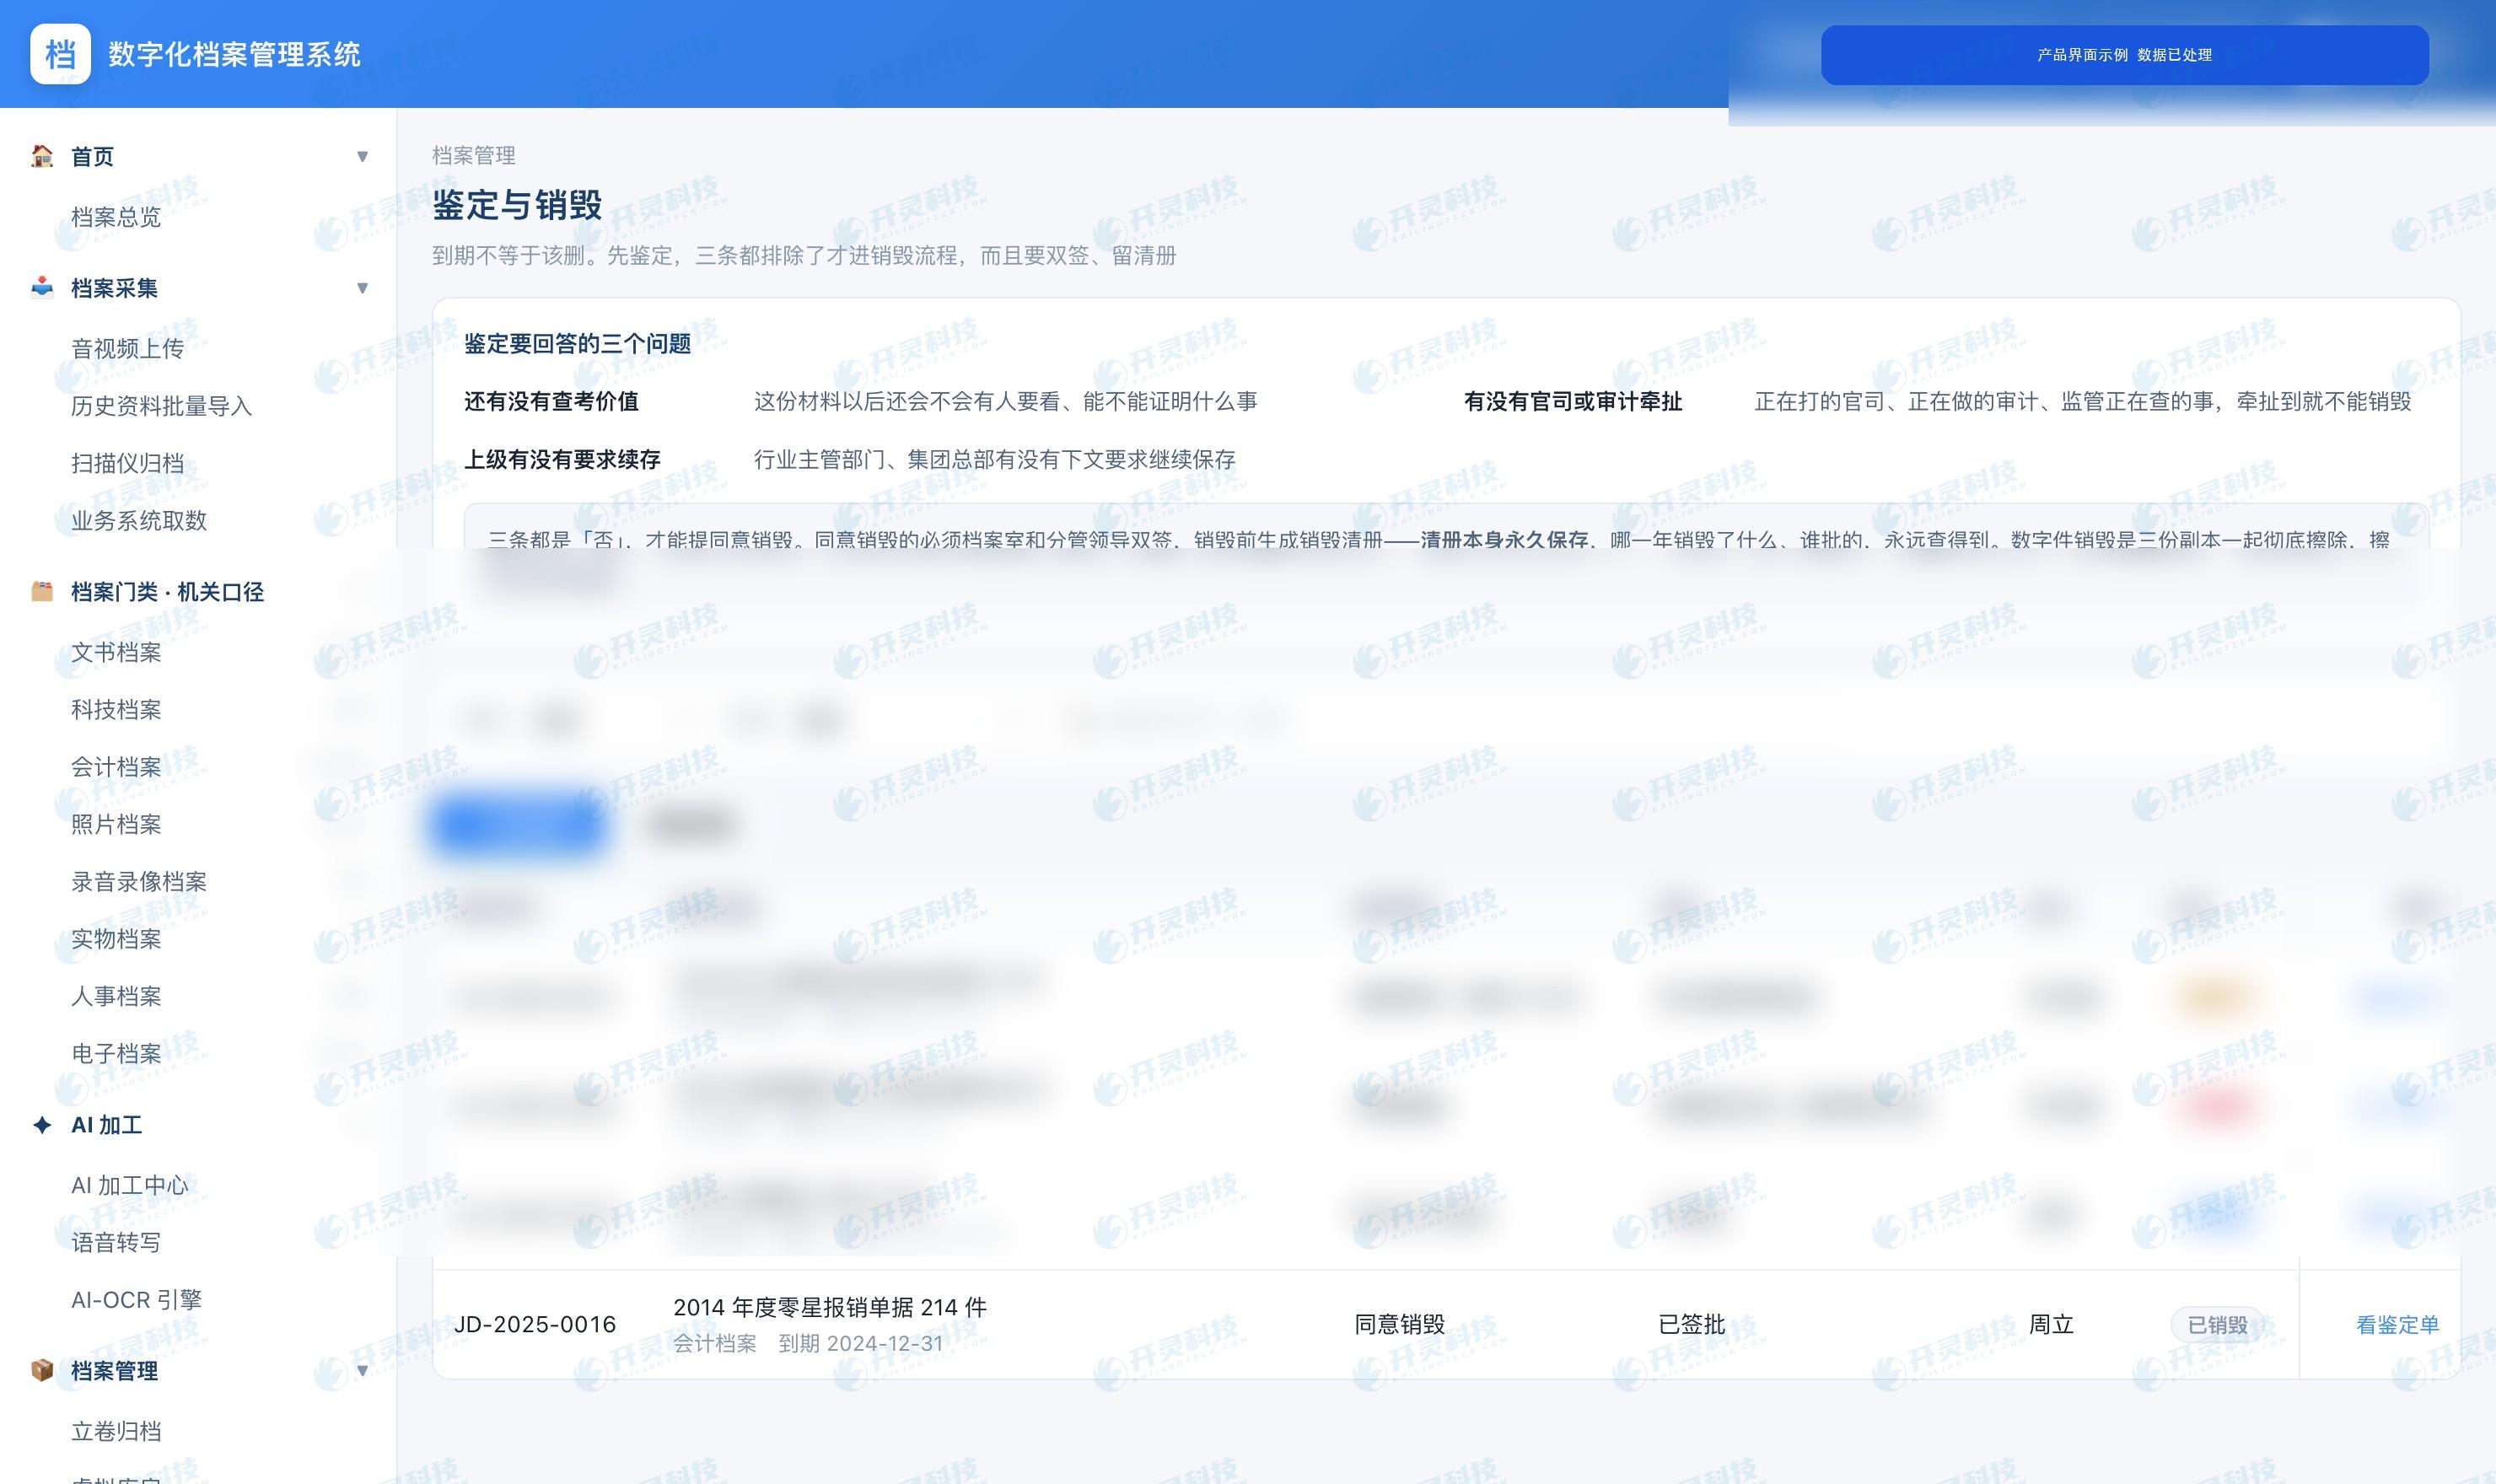
アーカイブ鑑定、継続保存、処分記録の画面例(サンプルデータは処理済み)
▍企業は新規業務から段階的にペーパーレス化を推進できる
第一段階では、ソースが安定しルールが明確な新規業務、例えばデジタルインボイスの経費精算を選択し、ソースファイルの受信、経費精算の関連付け、伝票生成、アーカイブを確認します。第二段階では、銀行受領書、契約、対公業務に拡張し、より完全な業務パッケージを構築します。第三段階で、歴史資料の移行と紙・電子の協同を処理します。
各段階で異常サンプルを用いて検証する必要があります。ソースファイルの欠落、インターフェースの重複、アーカイブ検出の失敗、権限の期限切れ、形式が読めない場合に、システムがどのように通知し、誰が処理し、記録を保持できるかを確認します。正常と異常の両方が通って初めて、単一套制はプロジェクト方案にとどまらずに済みます。
Kailing Technology AI電子会計アーカイブ管理システムは、既存の経費管理、インボイス、財務インターフェースを再利用できますが、実際の改修量は依然として上流データ品質とシステム条件に依存します。確実な方法は、まず新規業務で信頼できる電子アーカイブを形成し、その後徐々に重複印刷を減らすことです。
各段階の検収チェックリストには、正常サンプルと異常サンプルの両方を含め、業務、財務、アーカイブ、情報技術の処理責任を明確にする必要があります。
▍よくある質問 FAQ
Q:紙凭证をスキャンした後、すぐに原本を破棄できますか?
A:これだけで直接判断することはできません。アーカイブの種類、原本の形成方法、適用条件、保存価値、鑑定・処分手続きを確認する必要があります。
Q:単一套制ではすべてのファイルを同じ形式に変換する必要がありますか?
A:要求されません。実際に取得したソースファイルと必要なメタデータを保存し、長期的な可読性の必要性に応じて管理された変換を行い、原本と処理記録を保持すべきです。
Q:四性検測に失敗した後、手動でチェックして通過できますか?
A:まず原因を特定し、資料を補完し、ファイルを修復するか出所を確認した上で、権限に従って再検測すべきです。例外処理も根拠を保持する必要があります。
Q:過去の紙資料は一度にすべてスキャンする必要がありますか?
A:その必要はありません。企業はまず新規業務の電子アーカイブチェーンを円滑に運用し、その後、価値、使用頻度、リスクに応じて過去の資料を段階的に処理できます。
新規業務から信頼できる電子アーカイブチェーンを構築し、会計アーカイブのペーパーレス化を段階的に推進:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:会計アーカイブのペーパーレス化、電子会計アーカイブの単一套制、四性検測、ソースファイルのアーカイブ、アーカイブ保管期限、電子アーカイブシステム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京