
個人事業主のインボイス発行でつまずきがち?2026年コンプライアンス一括発行ガイド
個人事業主のインボイス発行はどうコンプライアンスを守る?まず身份、業務、票種、額度を確認
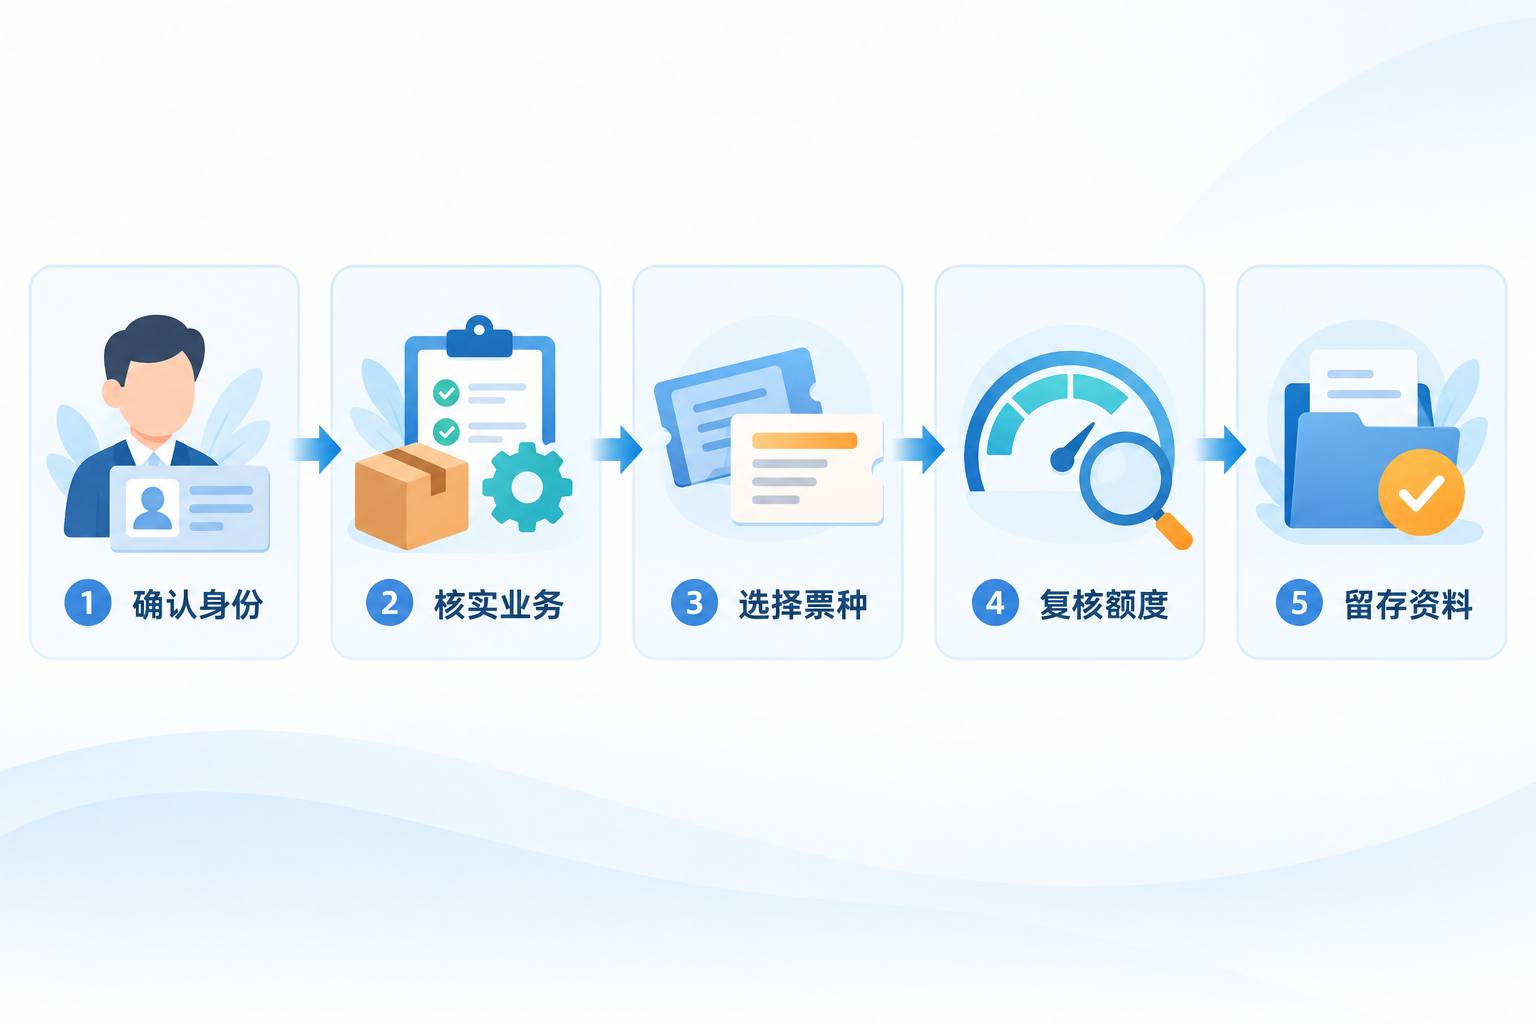
個人事業主のインボイス発行は顧客の要望や操作速度だけで判断できません。より確実な順序は:納税者身份と登記状態を確認し、真実の課税業務を検証し、現行ルールに従い票種と発行方法を選択し、インボイス総額度と票面情報をレビューし、契約、入出金、引渡し、会計資料を保存することです。システムは検証とプロセス記録を支援できますが、業務の真実性、税務処理、申告責任の判断を代替できません。
コンプライアンスの最低ラインは「少なく発行する」や「分割する」ではなく、業務が真実で、情報が一致し、権限が明確で、資料が追跡可能であることです。 |
▍一、どのようなインボイスを発行できるかは、納税者身份と現行ルールに基づく必要がある
個人事業主は真実の課税取引に基づき、購入者、項目名称、金額などの票面情報をありのままに記入すべきであり、顧客の要求に応じて業務の実質を変更してはなりません。VAT専用インボイスについては、発行方法は納税者身份と現行制度にも依存します。税務機関の公開基準によれば、税務登記を済ませた小規模納税者(個人事業主を含む)がVAT課税行為を行い、専用インボイスが必要な場合、規定に従い主管税務機関に代理発行を申請できます。その他の個人を除く小規模納税者は自発的に自行発行を選択することもでき、選択後は該当業務を自行発行します。手続き前に主管税務機関と電子インボイスサービスプラットフォームの当期ルールを基準とすべきです。参考:青島市税務局公開回答および浙江省税務局税務手続きガイド。
▍二、インボイス総額度が不足する場合、真実の経営変化に応じて調整を申請すべき
デジタルインボイスはインボイス総額度管理を実施します。以下に基づく:「国家税務総局の全面デジタル化電子インボイスの普及・応用に関する公告」(2024年第11号)、税務機関は納税者のリスク程度、納税信用等級、実際の経営状況などの要素を踏まえてインボイス総額度を付与し動的に調整します。実際の経営状況の変化により調整が必要な場合、納税者は規定に従い申請を提出でき、主管税務機関が法に基づき確認します。取引の分割、品目の変更、業務の仮装では額度問題を解決できません。システムは額度の監視、真実の業務資料の整理、未処理項目の通知を支援できますが、自動承認を約束することはできません。
▍三、経営コストの控除には真実の業務と適法有効な証憑が必要
査定徴収を実施する個人事業主について、生産経営に関連し、実際に発生し、適法有効な証憑を取得した支出のみが、規定に従い経営所得計算時に控除できます。生産経営と無関係な支出、個人・家庭支出、実際に発生していない項目を混入させることはできません。税務処理は以下を踏まえるべきです:「個人事業主個人所得税計算方法」および主管税務機関の当期基準。リバースインボイス発行、個人向け代理インボイス発行などの取り決めにはそれぞれ適用主体と業務条件があり、上流のインボイス欠如に対する汎用的な補完方法として使用できず、まして真実の取引から切り離して使用することはできません。
▍四、ツールは一括発行と記録保持をどう支援するか
売上インボイス発行システムは、企業授権とインターフェース対応範囲内で注文データ取得、一括発行、引渡しステータス記録、額度リマインダー、異常時の未処理項目を支援できます。仕入とアーカイブツールは収集、重複チェック、原本資料との関連付け、操作記録の保存を支援できます。導入時には人的レビュー、職位権限、取消または赤字処理、失敗時のリトライ、ログ監査を保持すべきです。発行成功は当然に会計記帳、所得税控除、税務申告が完了したことを意味せず、その後も真実の業務と現行ルールに基づき個別に処理する必要があります。
キーワード:個人事業主インボイス発行、デジタルインボイス、VAT専用インボイス、インボイス総額度、代理インボイス発行、経営所得、適法有効な証憑、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京