
デジタルインボイスは区分承認後どれくらいで発行できる?無駄に待たないで
デジタルインボイスは区分承認後どれくらいで発行できる?まず前提を正す:全面デジタル化電子インボイス自体に区分承認は不要
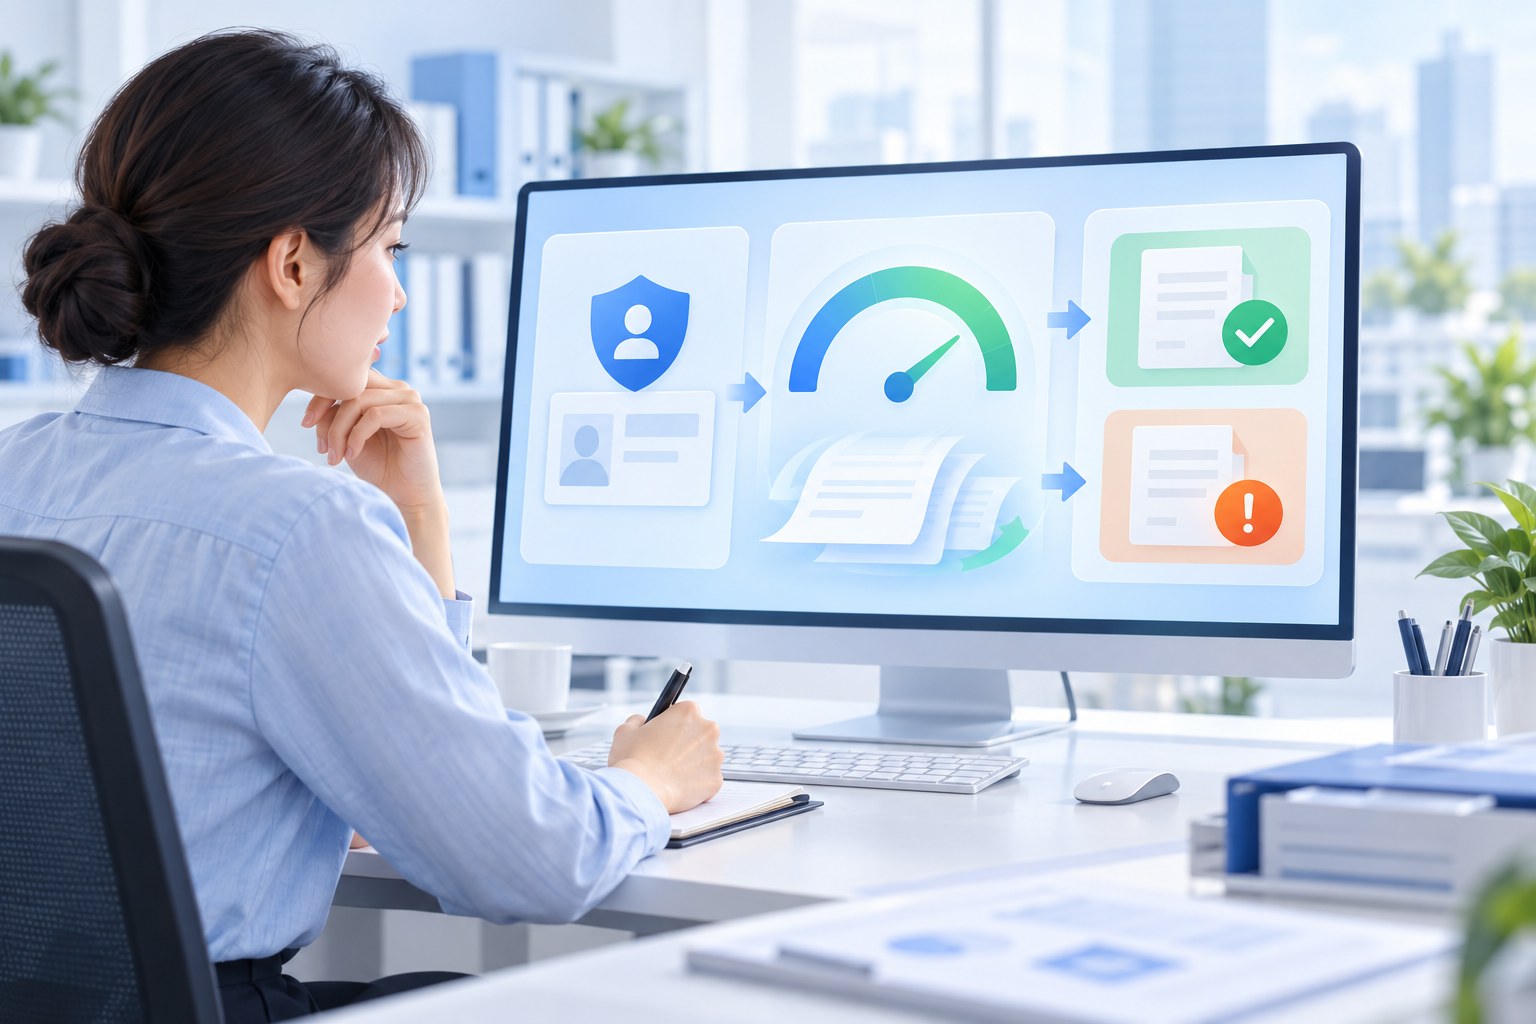
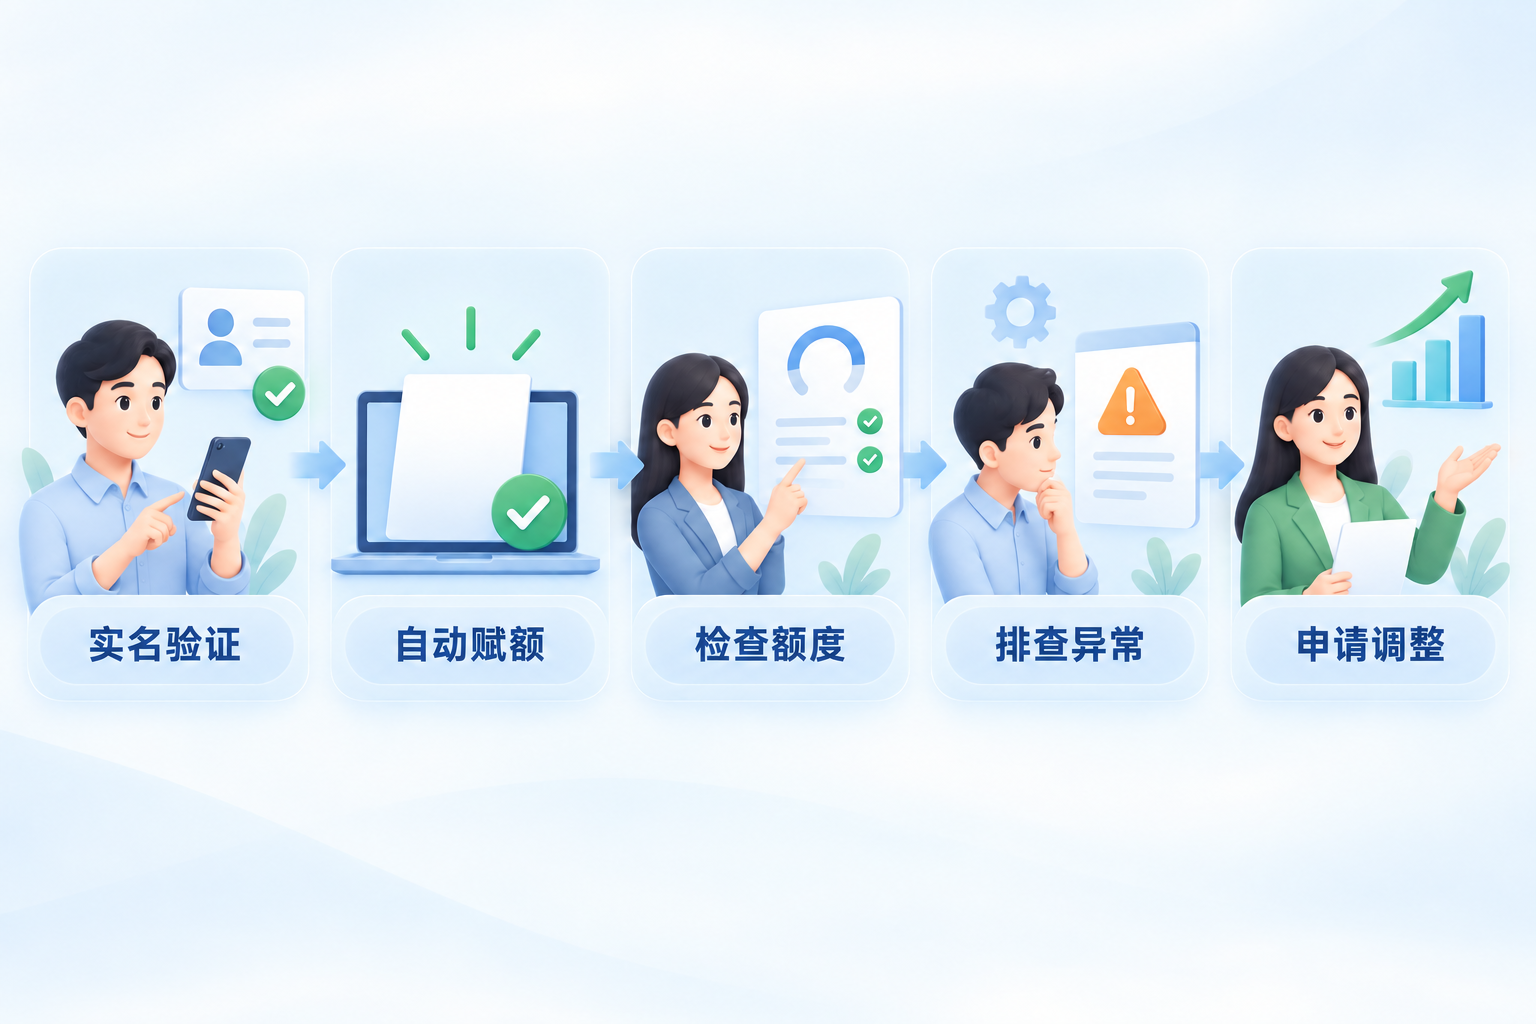
全面デジタル化電子インボイスと紙インボイスは手続きの論理が異なる。納税者が実名認証を行った後、税務機関は税収ビッグデータに基づき発行金額総限度額を自動的に付与し、動的調整を実施する。全面デジタル化電子インボイス自体は事前の区分承認も受領も不要である。プラットフォームで一時的に発行できない場合、いわゆる「承認発効」を待ち続けるのではなく、残りの利用可能限度額、申告状態、担当者権限、リスク異常を確認すべきである。
デジタルインボイスに区分承認は不要。実名認証後、システムが自動で限度額を付与し、発行可否は残り限度額と現在の状態で判断すべきである。 |
▍一、まず前提を正す:デジタルインボイスに区分承認は不要
国家税務総局の公開Q&Aは、全面デジタル化電子インボイスにはインボイス区分承認とインボイス受領が不要であり、納税者が実名認証を行った後、電子インボイスサービスプラットフォームを通じて発行できると明確にしている。税務機関はリスクの程度、納税信用等級、実際の経営状況などの要素に基づき発行金額総限度額を確定する。したがって、「区分承認通過後に何時間または何日待てば全面デジタル化電子インボイスを発行できる」という全国統一の期限は存在しない。紙インボイスは依然として従来の区分承認と受領プロセスが関わる可能性があり、全面デジタル化電子インボイスとは分けて判断すべきである。参照可能:国家税務総局寧夏税務局の公開回答。
▍二、なぜ依然として発行できないことがある?まず限度額とステータスを確認
まず発行金額総限度額、今月の使用済み限度額、残りの利用可能限度額を確認し、さらに当期申告、申告照合、実名身分、発行担当者の権限、特定業務資格、システムの表示を確認する。限度額不足、リスク管理状態、関連申告の未完了、操作担当者の権限不完全などは、いずれも発行に影響する可能性がある。架空取引や根拠のない少額インボイスの発行で「チャネルをテスト」してはならない。表示の意味が判断できない場合は、主管税務機関に連絡して確認する。
▍三、限度額が不足したら?実際の経営に基づき調整を申請
発行金額総限度額は、システムによる定期調整、臨時調整のほか、納税者が実際の経営需要に基づき人的調整を申請することもできる。申請時は、現地の電子インボイスサービスプラットフォームの要件に従い、実際の経営状況を説明できる資料を提出し、税務機関が規定に従い審査する。販売契約、注文、過去の発行、業務成長は資料整理の手がかりとできるが、限度額を上げるために取引を捏造してはならない。限度額の付与と調整に関する公式説明は次を参照:国家税務総局の関連ガイドライン。
▍四、システムは連携を補助できるが、審査を代替することはできない
Kailing Technologyの売上自動発行システムは、企業の授権、インターフェース対応、現在のプラットフォームルールが許容する範囲内で、注文、発行チャネル、結果返送、異常タスク、会計再確認、アーカイブ集約の連携を補助できる。システムは限度額不足、リスク管理、資格問題を自動的に回避することはできず、発行結果も当然に会計記帳が完了したことを意味しない。OCR認識と資料集約も同様に担当者の再確認が必要である。全面デジタル化電子インボイスと紙インボイスの区分承認、受領プロセスは別々に管理し、紙インボイスの経験を全面デジタル化電子インボイスに当てはめることを避けるべきである。
キーワード:デジタルインボイス区分承認、デジタルインボイス発行時間、デジタルインボイス区分承認不要、発行金額総限度額、残り利用可能限度額、限度額調整、売上自動発行、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京