仕入VATインボイスと売上VATインボイスが一致しないときは?3つの方法で業務・財務・税務リスクを整理
仕入VATインボイスと売上VATインボイスが一致しないときは?3つの方法で差異を整理し、業務・財務・税務リスクを安定させる
月末の照合で、仕入VATインボイスと売上VATインボイスが合わず、経営者は焦り、経理はさらに焦る——1枚のインボイスの違いが、追徴税、延滞金、さらには税務調査リスクに発展する可能性があります。実は、仕入と売上の不一致がすべて違反というわけではなく、時間差、口径差、それとも実際の業務と票類の乖離かを見分けることが重要です。Kailing Technologyは、仕入VATインボイス管理、売上自動インボイス発行システム、税務リスク管理を組み合わせたソリューションで、企業が差異を見つけ、リスクをフロントエンドで抑えることを支援します。
仕入と売上の不一致は恐ろしくありません。恐ろしいのは、どこが違うか説明できず、コンプライアンスの証拠チェーンを示せないことです。 |
▍一、仕入VATインボイスと売上VATインボイスはなぜ一致しないのか?
差異は、インボイス発行と業務確認の時期が異なる、税務処理の口径が異なる、インボイスの誤発行や赤伝状態が同期されていない、業務・帳簿・票類資料が一致しない、といった場合によく見られます。根拠《中華人民共和国インボイス管理弁法》、インボイスはありのままに発行すべきであり、実際の経営業務の状況と一致しないインボイスを発行してはなりません。ただし、これはすべての取引のインボイス、資金、貨物が各時点、各金額で機械的に一致しなければならないという意味ではありません。リスク判断は、実際の業務、納税義務、インボイス状態、保存資料に立ち返るべきであり、仕入と売上の数字が異なるだけで結論を下してはなりません。
▍二、まず自己点検:差異は時間差か本当のリスクか?
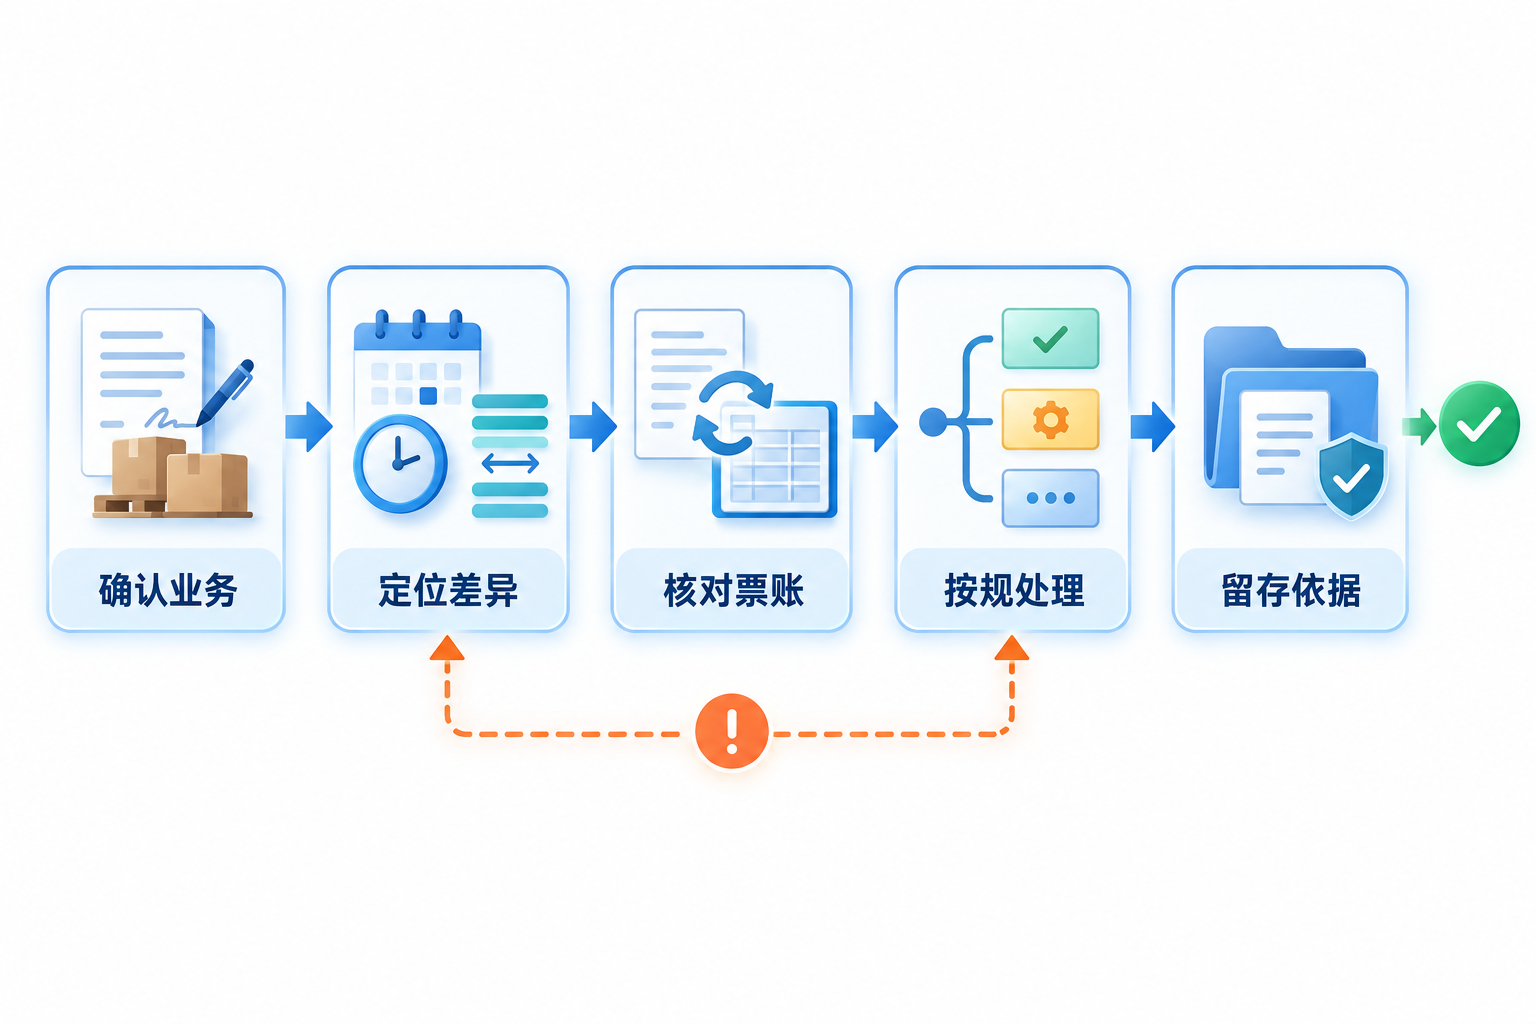
自己点検は「業務確認—差異特定—票と帳簿の照合」の順で進められます。まず契約書、注文、受発貨またはサービス完了、支払いなどの実際の業務資料を照合し、次にインボイス発行時期、納税義務、課税方法、インボイス状態、帳簿処理を区別し、最後にインボイス明細、帳簿、対応する申告表を照合します。仕入と売上の比率や一方方向の金額が大きいことだけでは、収入隠匿や仕入税額の虚偽控除を単独で証明できません。システムは企業の認可とインターフェース対応の範囲内で、インボイス取得、重複チェック、ステータス追跡、差異提示を補助できます。データはなお再確認が必要であり、インボイス発行も当然に会計記帳が完了したことを意味しません。
▍三、差異を確認した後、コンプライアンス処理の3つの道筋
差異を確認した後は、具体的な事実に基づいて処理すべきです。時間差は適用される会計政策、納税義務の発生時期、仕入税額控除の条件に基づき再確認し、課税口径の差は対応する政策と申告欄に基づき処理し、票面情報や業務が変化して赤伝が必要な場合は、インボイスの種類、用途確認状態、現在の規則に基づき手続きを行い、一律に期間をまたぐ前の赤伝を要求してはなりません。国家税務総局はデジタルインボイスの赤伝発行既に分類説明があります。個人向け代理インボイス発行は実際の業務にのみ適用され、税務機関が現在認めるチャネルを通じて申請すべきであり、インボイス補填の道具として扱ってはなりません。判断に迷う場合は、主管税務機関または専門の顧問に確認してください。
▍四、システムで「合わない」を「はっきり合う」に変える
システムは仕入と売上の差異管理を補助できますが、業務、会計、税務の判断を代替できません。AI OCRはインボイス、票類、契約書の候補フィールドを抽出でき、担当者が照合した後に帳簿またはアーカイブのプロセスに入ります。インボイス管理、帳簿、申告データは、認可されたインターフェースを通じて突合リストと差異提示を形成できます。提示はあくまで再確認の手がかりであり、税務機関の認定ではありません。申告結果と保存根拠は依然として企業の責任です。
キーワード:仕入VATインボイス、売上VATインボイス、仕入と売上の不一致、インボイスリスク、赤伝インボイス、申告再確認、仕入VATインボイス管理、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京