電子アーカイブの四性検測が失敗したらどうする?Kailing TechnologyのAI電子会計アーカイブ管理システムがアーカイブを遮断し欠落項目を特定
電子アーカイブの四性検測が失敗した場合、まずどの種類の要件で失敗したかを確認し、資料の補完、ファイルの修復、または出所の確認を行います。警告を直接回避してアーカイブを完了することはできません。Kailing TechnologyのAI電子会計アーカイブ管理システムは、検測詳細とステータス管理を通じて担当者の問題特定を支援し、未処理アーカイブに明確な補救パスを見つけさせます。検測は障壁を増やすためではなく、資料が実際に必要になったときに説明や開封ができない事態を避けるためのものです。
▍一つの「未通過」の背後には、まったく異なる問題があるかもしれない
添付が一枚欠けている、ファイルが開けない、出所情報が不足している、安全検査で疑点が見つかったなど、いずれもアーカイブが要件通りに受領できない原因となり得ますが、同じ処理を受けるべきではありません。担当者が赤いステータスだけを見ると、同じファイルを繰り返しアップロードし、次回自動的に合格することを期待しがちです。
より有用な情報は、どの資料、どの要件、どのような理由で処理が必要かを示すことです。担当者は原本を補うべきだと分かり、システム管理者は読み取り環境を確認すべきだと分かり、アーカイブ担当者はどのメタデータが未整備かを分かります。そうして初めて、問題は本当に解決できる人に渡されます。
したがって、失敗の記録は単なる受入拒否の結論ではなく、具体的な作業票として扱うべきです。補救の道筋が明確であればこそ、アーカイブ作業は前に進められます。説明のないブロックは、利用者を共有ドライブやメールに逆戻りさせ、新たな分散資料を生みやすくします。
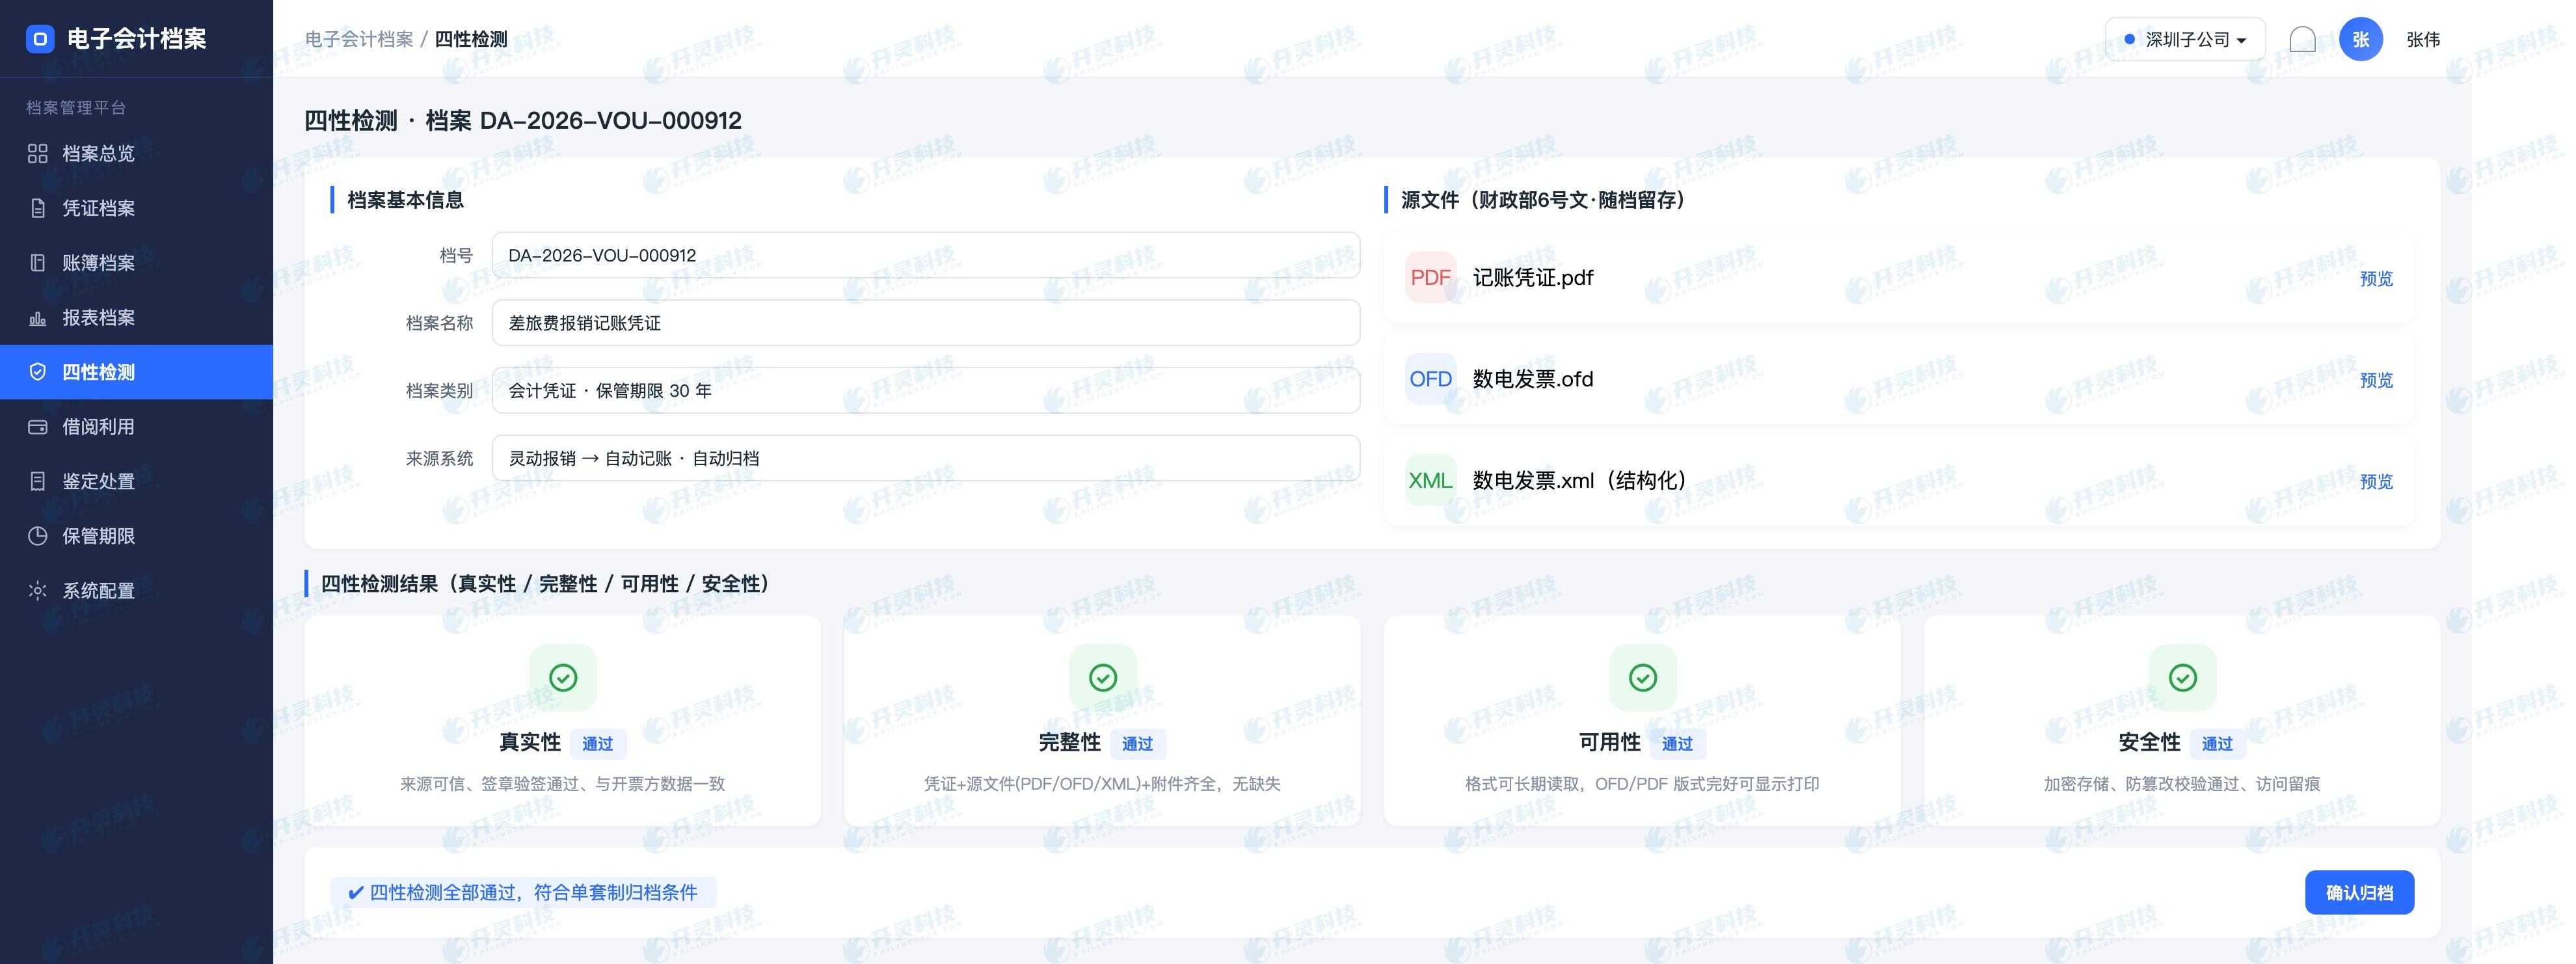
▍Kailing TechnologyのAI電子会計アーカイブ管理システムが、四類の要件から異常を読み解く
真正性は、資料の出所と作成過程に相応の根拠があるかに注目し、出所識別子、署名、その他の利用可能な検証情報に関わる場合があります。ファイル名がインボイスに似ているかだけを見るものではなく、ある拡張子を見ただけで自動的に真正と認定するものでもありません。具体的な検測範囲は、資料の種類と利用可能な能力に合わせるべきです。
完全性は、受け取るべきファイル、フィールド、関連資料が揃っているかに注目します。例えば業務添付は存在しても、必要なメタデータや証憑との関連が欠けていれば、後から参照しても理解できない可能性があります。あるべき内容を補う方が、同じ欠落パッケージを何度もアップロードするより効果的です。
可用性は、ファイルが適切な環境で読み取り・利用できるかどうかに注目します。資料のバイト列がすでに保存庫に格納されていても、将来正常に開けるとは限りません。特殊な形式や閲覧プラットフォームに依存する内容は、保管と利用の要件に合わせて手配する必要があります。
安全性は、ファイルおよび管理環境に求められる適切な安全要件に沿って検査し、疑わしい点が見つかれば規則に従って処理します。進捗を急ぐために必要な検査を止めてはならず、一度通過しただけで将来のすべてのリスクが消えたと約束することもできません。
▍資料補充、ファイル修正、出所確認は、それぞれ適切な処理職務を探す
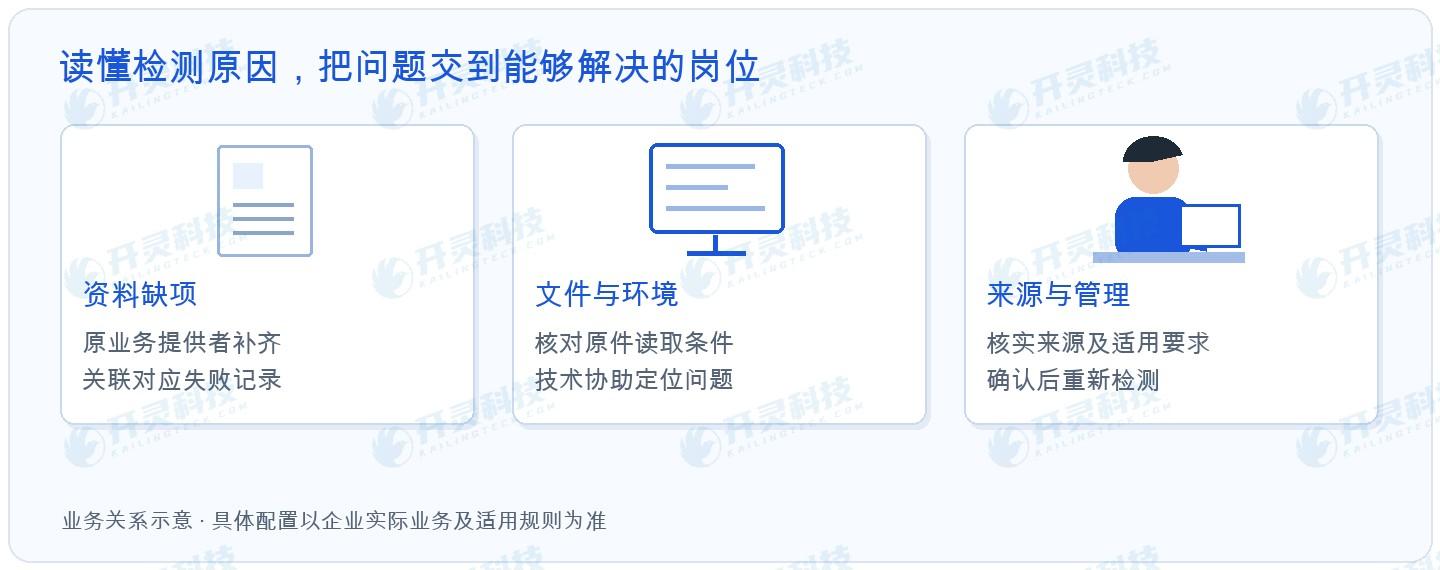
業務添付が欠けている場合は、通常、資料提供部門に戻るべきです。元の電子ファイルが提出されていない場合は、担当者に要件を満たす出所資料を取得してもらうべきです。形式の読み取り問題には、技術サポートの参加が必要かもしれません。アーカイブ担当者は問題の整理と結果のフォローを担当し、すべての出所部門に代わって単独で材料を再生成する必要はありません。
資料を補完する際は、それが元の業務および失敗記録との関連を保持すべきです。そうでなければ、新しいファイルのアップロードは成功しても、元の異常が別の記録に残り、担当者は処理済みかどうかを判断できません。安定した業務識別子を使用することで、資料の差し替え、補完、再検測が明確な関係を保つことができます。
出所に疑義があるファイルは、名称の変更や再スキャンによって「警告を消す」ことはできません。実際の作成・提供状況を確認し、適用される要件に基づいて証明を補完するか、正しい資料に差し替える必要があります。システムは疑義点の提示を支援するものであり、信頼できない出所を信頼できる原本として加工することはできません。
▍再検測後は、今回の問題が本当に解決されたかを見る
補救完了後は、相応のプロセスに従って再度検測し、当初指摘された問題が解消されたかを確認すべきです。新しい結果と処理記録が関連付けられてこそ、担当者はこのアーカイブがなぜ未処理から受領可能になったかを知ることができ、単にステータスの色の変化を見るだけでは済みません。
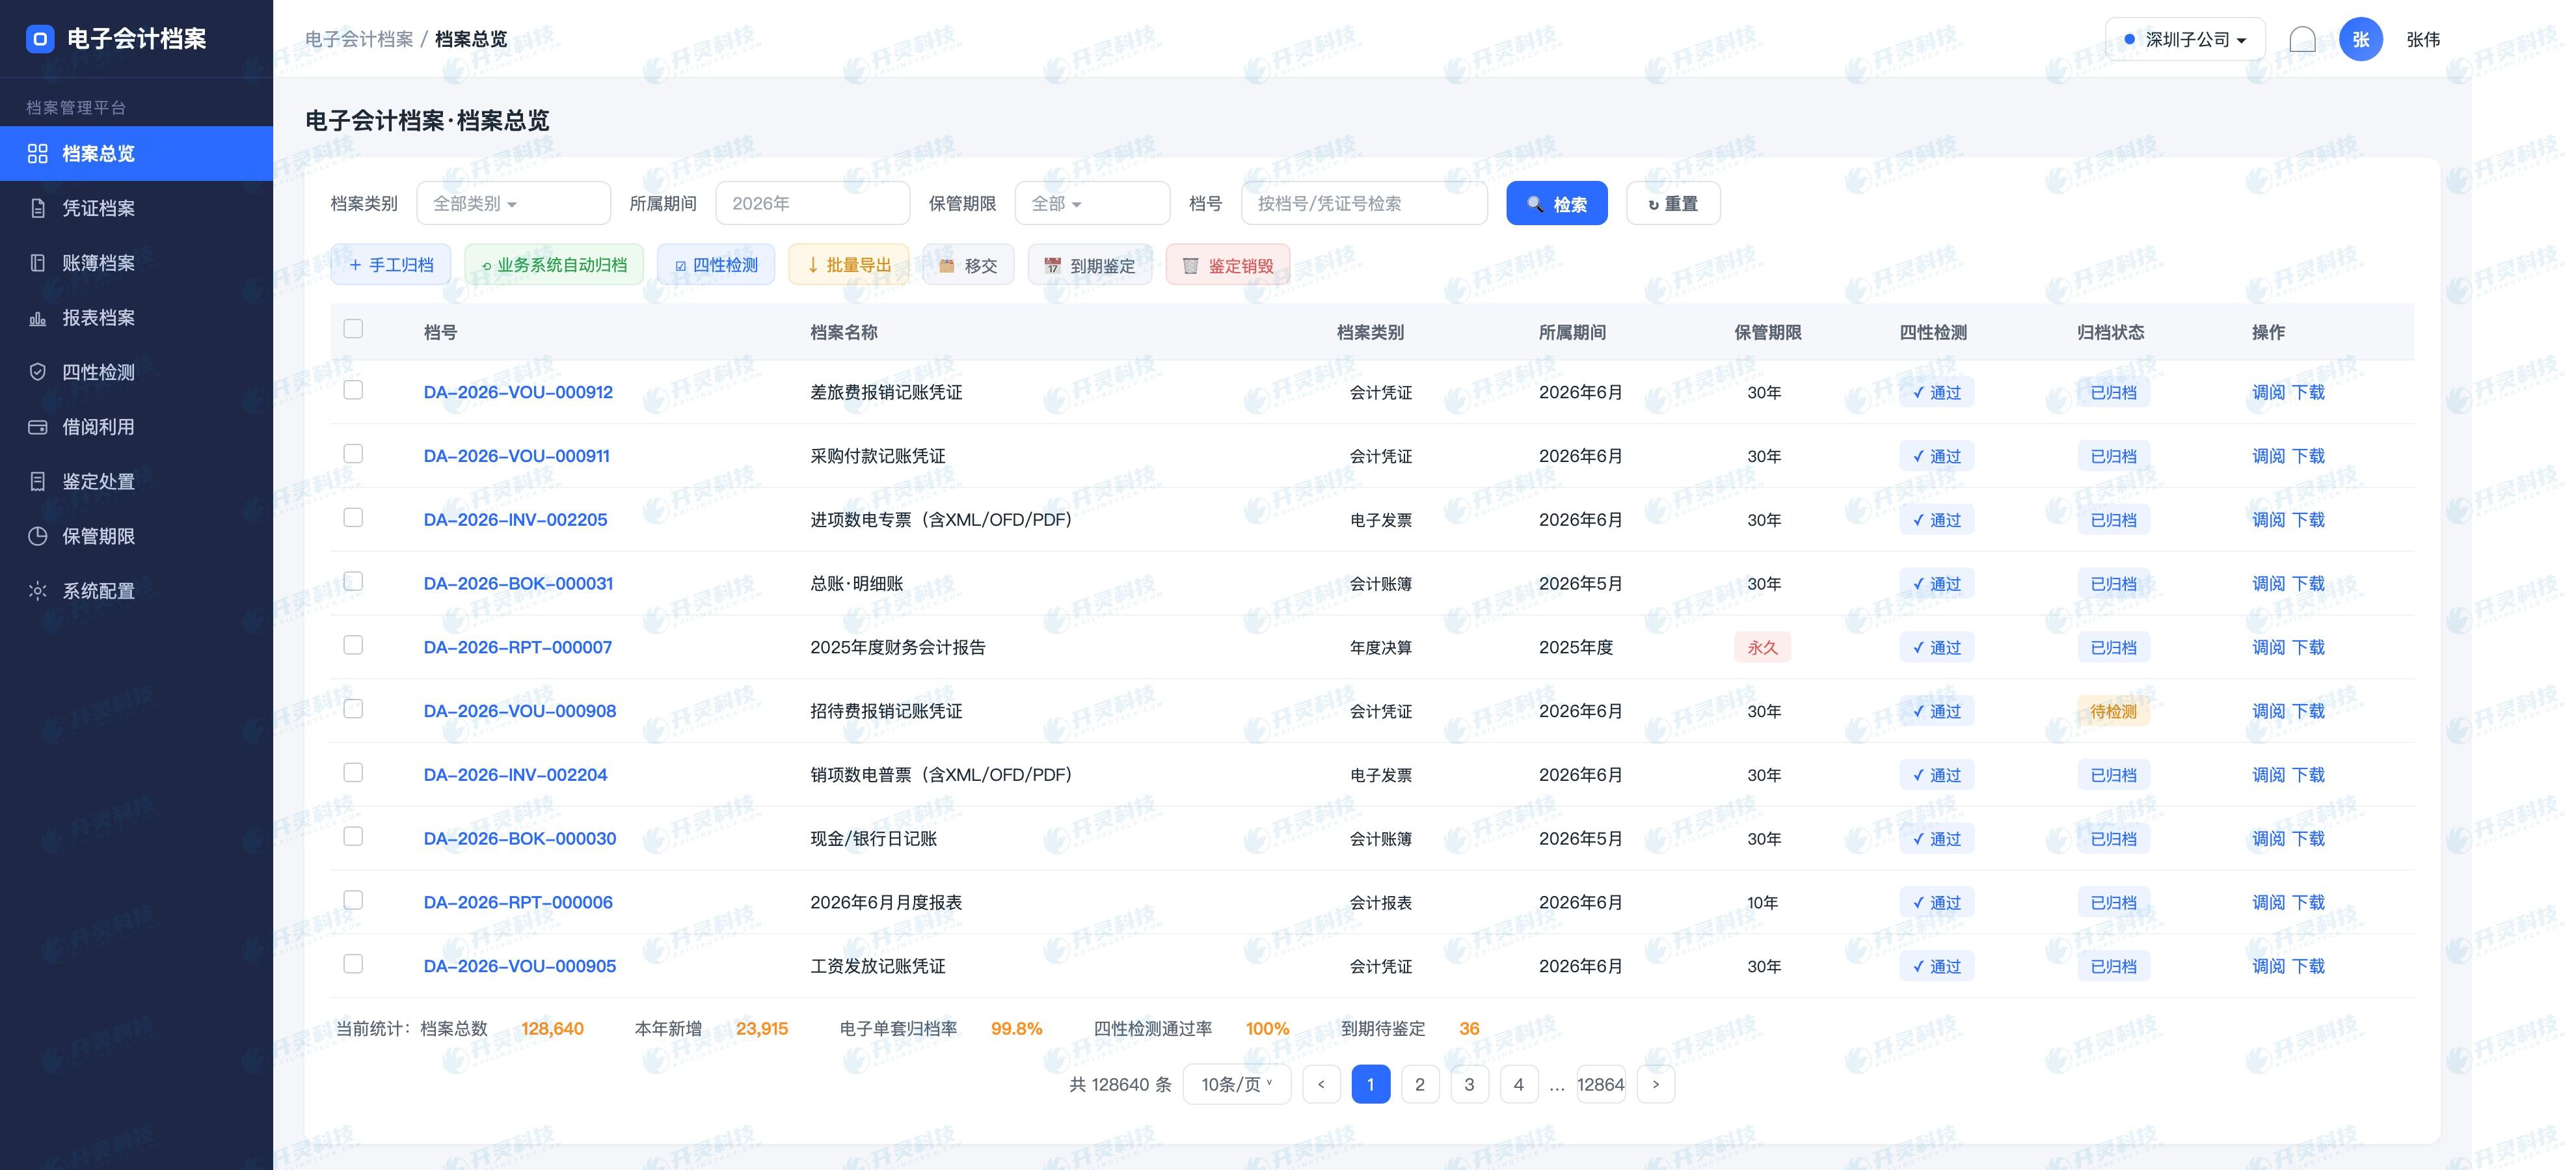
新たな異常が生じた場合も、それぞれ分けて説明すべきです。添付を補えば完全性の問題は解決しても、ファイルの可読性まで同時に解決するとは限りません。読み取り環境の調整も、出所の確認に代わるものではありません。四つの要件は相互に関連しますが、互いに相殺できる一つの総合点に圧縮すべきではありません。
通過しなかった資料は、制度に従って相応の処理待ちまたは隔離状態を保持し、次のアクションと担当者を明確にします。同じ問題が何度も発生したからといって、誰も見ないリストに永久に残してはならず、ましてや未処理を空にするために直接アーカイブ済みと表示すべきではありません。
▍一つの失敗記録から、資料引き継ぎの共通の欠落が見える
同一の業務システムで必要なフィールドが繰り返し欠落する場合は、インターフェースマッピングを改善できます。ある種の添付が常に開けない場合は、出所形式と収集方法を確認できます。異なる部門が同じ種類の資料を頻繁に提出し忘れる場合は、受領説明を改善できます。これらの問題が入口で解決されれば、後続の検測負担は自然に減少します。
企業は失敗数の統計だけでなく、定期的に異常原因を振り返ることができます。ある回により複雑な歴史資料を受け取った場合、異常の増加は必ずしもシステムの後退を示しません。別のバッチが来源安定で順調だったことも、すべてのシナリオに問題がないことを証明できません。資料範囲と合わせて解釈してこそ、本当に改善すべき环节を見つけられます。
Kailing TechnologyのAI電子会計アーカイブ管理システムが提供する状態と検出情報は、アーカイブ、財務、技術が共通の作業入口を形成する助けになります。各職務がどの種類の問題を担当するかを把握し、資料が揃った後に誰かが確認することで、検出は持続可能な品質保証の環となり、導入時に一度だけデモする機能ではなくなります。
▍アーカイブ通過後も、管理責任は続く
検測に合格したことは、資料が該当範囲と時点で設定要件を満たしていることを示しますが、長期保管、権限管理、利用管理がすべて終了したわけではありません。その後もバックアップ、読み取り環境、アーカイブのライフサイクルなどに留意し、資料を継続的に利用可能にする必要があります。
紙の原本をスキャンして電子ファイル検査に合格しても、それによって原本を廃棄できると直接導き出すことはできません。資料の性質と保管要件は引き続き個別に判断すべきです。検測結果の作用範囲を理解することは、かえってシステム情報を正しく利用し、担えない保証を与えることを避けるのに役立ちます。
企業はよくある異常と処理方法を職務説明に整理し、担当者がアップロード前に何を確認すべきか、アーカイブ担当者が受領時に何を見るべきかを知ることができます。ルール表現がより明確になれば、資料引き継ぎがより円滑になり、専門的判断が本当に必要な少数の事項もより迅速に識別されやすくなります。
▍FAQ 四性検測異常の問答
Q:同じファイルを繰り返しアップロードすれば、未通過を解決できますか?
A:通常はまず失敗原因を読むべきです。欠落項目、出所、フォーマットの問題はそれぞれ対応が必要で、繰り返しアップロードしても欠落情報が自動的に補完されることはありません。
Q:検測に通過すれば、すべての業務が真実かつ適法であることを証明できますか?
A:拡大解釈はできません。検測にはその対象範囲があり、業務の真実性と具体的な法律適用は依然として相応の根拠と責任職務による判断が必要です。
Q:メタデータが欠落しているがファイルは開ける場合、まず無視してもよいですか?
A:受領要件に従って処理すべきです。読み取り可能であることと完全性は同じ条件ではなく、必要な情報の欠落は後続の関連付けや長期的な利用に影響する可能性があります。
Q:アーカイブシステムの異常はすべて技術者が修正すべきですか?
A:そうではありません。業務資料、出所確認、フォーマット環境、権限などの問題はそれぞれ異なる担当に対応するため、原因別に割り当てる必要があり、一律に技術部門に任せるべきではありません。
アーカイブ異常に説明、責任、補救経路を持たせ、Kailing Technologyの電子会計アーカイブシステムをご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
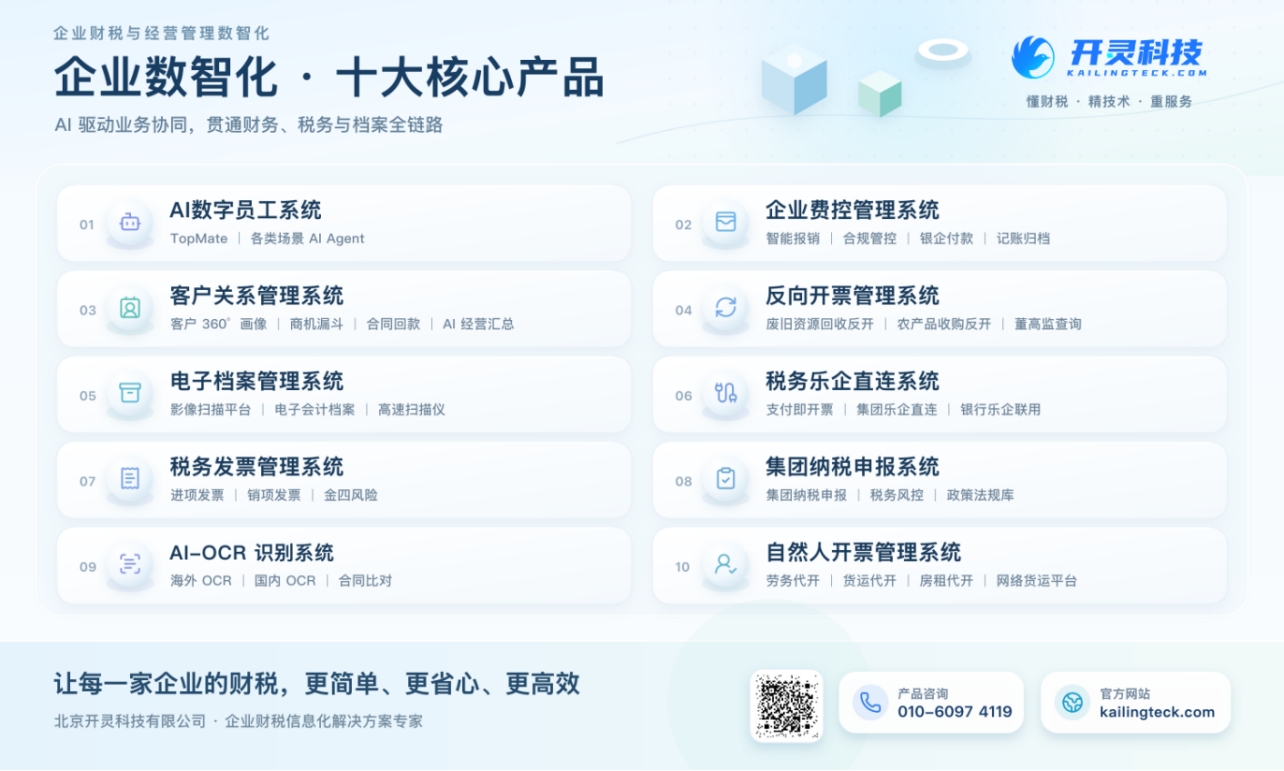
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子アーカイブ四性検測、四性検測失敗、AI電子会計アーカイブ管理システム、アーカイブ遮断、電子アーカイブ補正
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京