複数法人グループで各地の出張基準が異なる場合はどうする?Kailing Technologyの灵动経費精算は組織ごとにフォーム、フロー、権限を設定
複数法人グループの出張基準が異なる場合でも、経費精算の入口と基礎管理を統一しつつ、組織ごとにフォーム、フロー、権限、適用ルールを設定できます。Kailing Technologyの灵动経費精算は、グループが共通プラットフォーム上で各主体の差異を保持することを支援し、従業員は異なる入口を繰り返し探す必要がなく、財務もシステム統一のために自社の管理要件を放棄する必要がありません。統一すべきは連携の基盤であり、すべての費用基準を同じ数値に押し込めることではありません。
▍本部は全体を見たい、支社は自社ルールで処理したい
グループ財務は費用状況を適時に把握したい一方、分公司は異なる地域、業務タイプ、管理の取り決めに直面します。それぞれが独立した表を使用すれば本部の集計は非常に手間がかかり、一つの統一フォームと承認経路だけを許せば、地方チームはシステム外で補足説明せざるを得ないかもしれません。
この矛盾は階層的に解決できます。費用カテゴリ、必要なデータ、集計基準はまず共通の取り決めを設け、具体的な出張基準、承認責任、可視範囲は組織の必要に応じて設定します。共通の基盤がグループのデータ理解を可能にし、組織ルールが従業員の実際の業務遂行を可能にします。
重要なのは、どの差異に制度根拠があり、どれが単なる歴史的習慣かを明確にすることです。合理的な差異は表現し、重複して不要な項目は整理できます。グループのデジタル化は差異を隠すことではなく、差異に名称と適用対象を与え、維持する責任者を置くことです。
▍Kailing Technologyの灵动経費精算は、組織を日常業務に組み込む
灵动経費精算はマルチ組織管理と設定可能な業務フローをサポートします。従業員はプラットフォームに入ると、今回の伝票がどの主体に属するかを識別し、対応するフォームと承認手配を使用できるべきです。財務が伝票を確認する際も、どのルールが適用されるかを理解でき、組織の背景がない費用明細だけを見るのではありません。
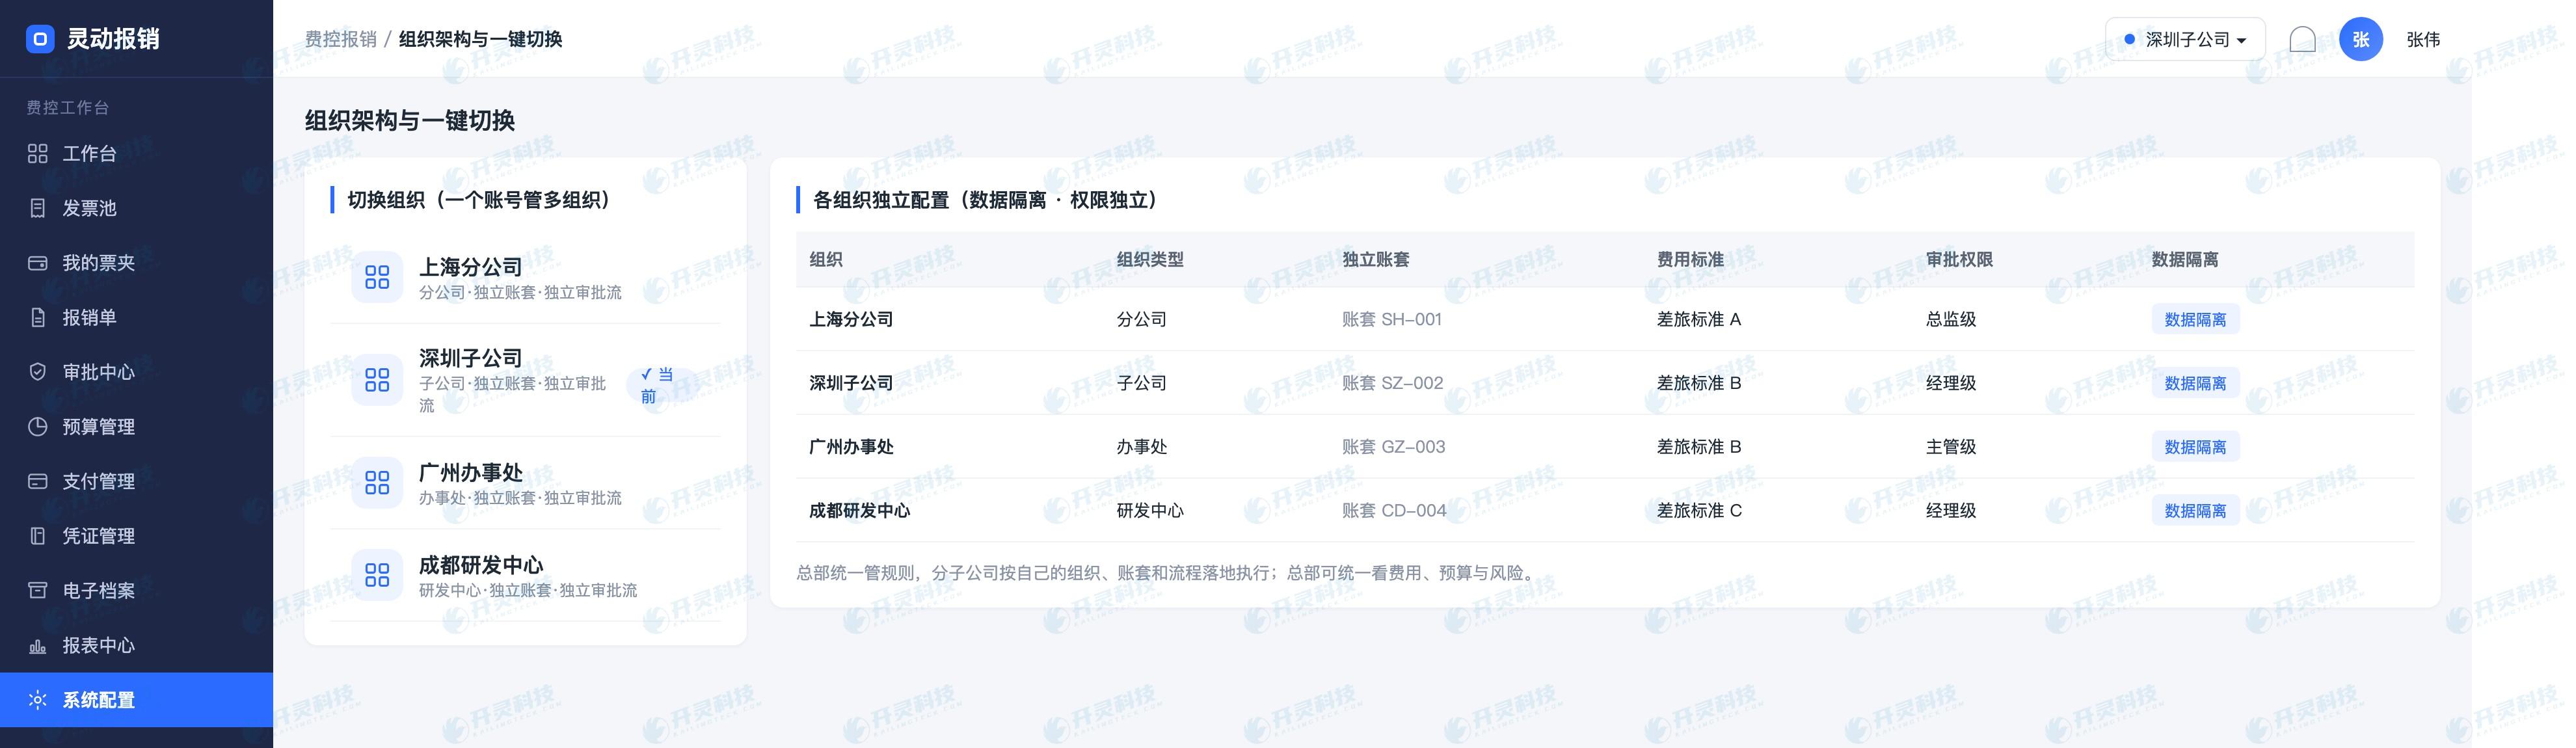
組織情報が影響するのは経費精算の限度額だけではなく、インボイスの宛名、支払い手配、証憑マッピング、データ権限なども含まれます。導入時には実際の業務に基づいてこれらの関連を確認し、主体がプロセスの中で継続的に識別可能であり、ある段階でグループの総称に置き換えられないようにすべきです。
統一された入口は従業員の切り替え負担も減らせます。従業員は提出、資料補充、結果照会の基本操作に慣れ、組織の違いによって全く異なる操作をいくつも学ぶ必要がありません。変更が必要な項目とルールは設定が引き受けます。慣れた体験と正確な帰属は、同じプラットフォーム上で共存できます。
▍出張ルール変更時は、新旧制度それぞれに適用範囲を持たせる
企業が出張管理制度を変更した後は、いつから適用するか、どの人員と業務を対象にするか、すでに進行中の伝票をどう処理するかを明確にする必要があります。バックエンドのパラメータを変えただけで、過去に提出されたすべての経費精算が新ルールを採用すべきと既定してはいけません。
制度バージョンと対応する適用情報を保持し、審査担当者が現在の伝票を何に基づいて判断するか分かるようにできます。過去資料は当時確認された処理で保持し、新規業務は新しい取り決めで実行します。特殊な経過措置は財務と業務が確認し、システム変更によって従業員が処理途中で基準が突然動いたと感じるのを避けます。
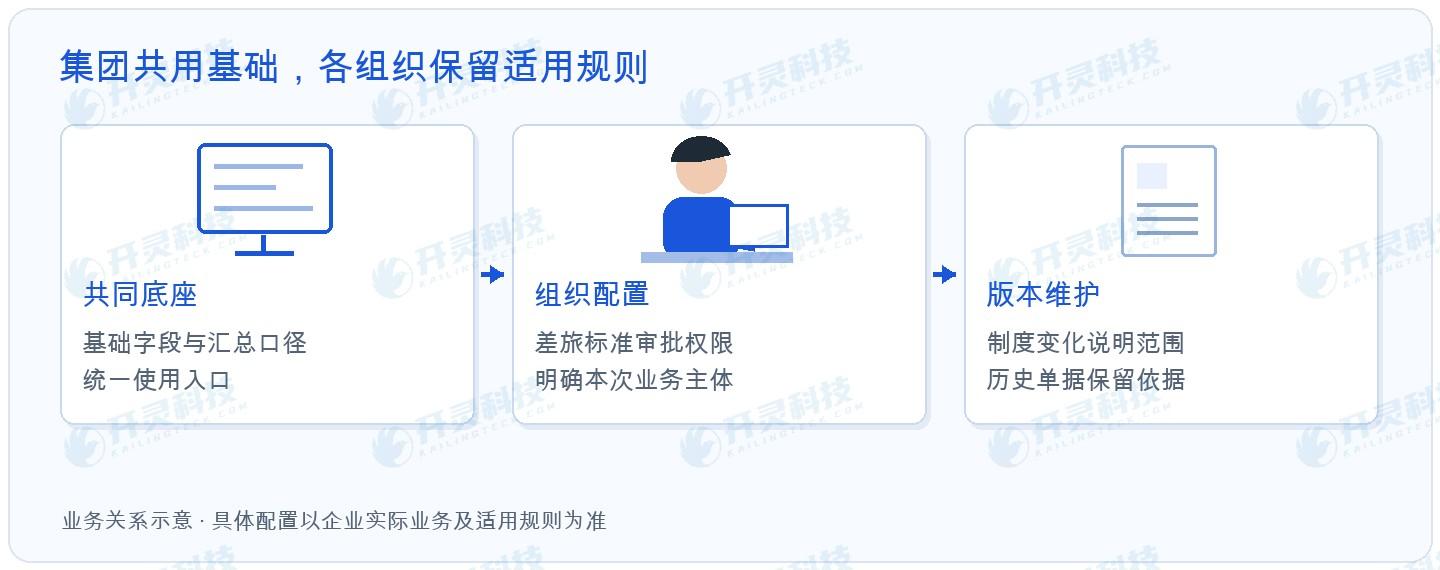
ルール維持の責任も明確にすべきです。本部は共通項目とグループ管理要件を維持し、各主体は自組織の具体的な基準を確認し、技術またはシステム管理者は承認された設定を実行します。制度策定とシステム操作を分けることで、ある便宜的な変更が未確認の管理政策になるのを避けられます。
▍組織をまたいで働く従業員は、人員帰属よりも伝票帰属を確認すべき
従業員は異なるプロジェクトや主体の業務を担うことがあります。ログインアカウントがどの会社に属するかだけでは、各費用を誰が負担するかを決めるのに十分とは限りません。実際の業務、企業内部の取り決め、関連根拠に基づいて伝票帰属を確認すべきであり、便宜のために全費用を1つの既定主体に固定してはいけません。
グループ内部の費用分担に関わる場合も、企業の会計と業務管理の要件に基づいて処理する必要があります。システムは項目と関連付けの基礎を提供できますが、どの法人が費用を負担するかを自ら決定することはできず、ましてプラットフォームが統一されているからといって主体間にあるべき資料と責任の境界をなくすことはできません。
従業員にとって、フォームのヒントは誤選択を減らすのに役立ちます。現在の組織と主要な宛先情報を明確に表示し、担当者が提出前に確認できるようにします。特別な取り決めがある場合は明確な相談窓口があり、会社間の処理関係を自分で推測する必要はありません。システムが減らすのは選択の困難であり、記入者に責任を黙って押し付けることではありません。
▍グループレポートは集計でき、各社も自社データを説明できる
統一プラットフォームの実際の利点の一つは、基礎データを月末に各組織が再び手作業でつなぎ合わせる必要がないことです。ただしレポートは範囲と基準を説明する必要があり、例えば業務発生、経費精算、資金支払いのいずれで費用を見るかです。データが集中しても、すべての統計の意味が自動的に同じになるわけではありません。
本部は授権範囲内でサマリーを閲覧でき、各主体は相応の明細と処理責任を保持します。ある変化を追及する必要がある場合、サマリーから業務伝票に戻り、費用タイプ、組織帰属および承認背景を把握できます。これにより、本部のコミュニケーションは支社が数字をもう一度説明することに依存せずに済みます。
権限設計はこのような階層的な閲覧を支えるべきです。グループ管理者が必要とする集計ビューは、全従業員が他社の人員費用を閲覧できることを意味しません。シェアードサービス担当の処理権限も、その実際の職責をカバーすべきです。各階層が必要な情報を見られるようにしてこそ、統一管理は各組織に受け入れられやすくなります。
▍展開は必ずしも全法人へ一度に広げる必要はない
グループはまずルールが明確で業務協力の条件が比較的良い組織を選んで共通の基盤を整理し、その後他の主体の実際の差異を設定に取り込めます。複製するのはフォームの枠組みと協業の方法であり、未確認の一連の基準ではありません。主体を追加するたびに、組織、アカウント、権限、証憑などの関連設定を確認すべきです。
展開過程では、従業員が最もよくする誤選択と差戻し理由を収集できます。複数社が同じ困惑を抱えるなら共通入口を改善し、問題が特定組織の特殊制度に由来するなら該当範囲で調整します。このようなフィードバック方式は、グループの継続的最適化を助けると同時に、小範囲の変化が全利用者に影響するのを避けます。
Kailing Technology灵动経費精算のマルチ組織機能は、グループに統一プラットフォーム上の差異化管理の基盤を提供します。本部は比較可能な情報を得て、各社は必要なルールを保持し、従業員は慣れた入口で自分のタスクを完了でき、費控構築は「統一リリース」から継続的に使いやすいものへと進みます。
▍FAQ 多法人の出張管理に関するQ&A
Q:同じプラットフォームを使う場合、同じ出張基準を採用する必要がありますか?
A:その必要はありません。基本項目とフロー機能を統一しつつ、組織ごとに適用ルールを維持できます。ただし差異に明確な根拠があり、適切に確認されていることが前提です。
Q:従業員が別会社へ異動した場合、旧伝票も一緒に移行する必要がありますか?
A:人員調整だけを理由に過去の業務帰属を変更すべきではありません。元の主体と当時の処理根拠を保持し、新規業務は実際の取り決めに従って確定します。
Q:本部はすべての組織の明細を閲覧できますか?
A:権限と管理職責に応じて設定すべきです。グループ集計には個人や他主体の情報保護も併せて考慮する必要があり、すべての本部アカウントに全データを開放するのが既定ではありません。
統一された入口の中で各社の実際のルールを保持。Kailing Technologyの灵动経費精算のマルチ組織管理を見る:https://www.kailingteck.com/feikong/。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
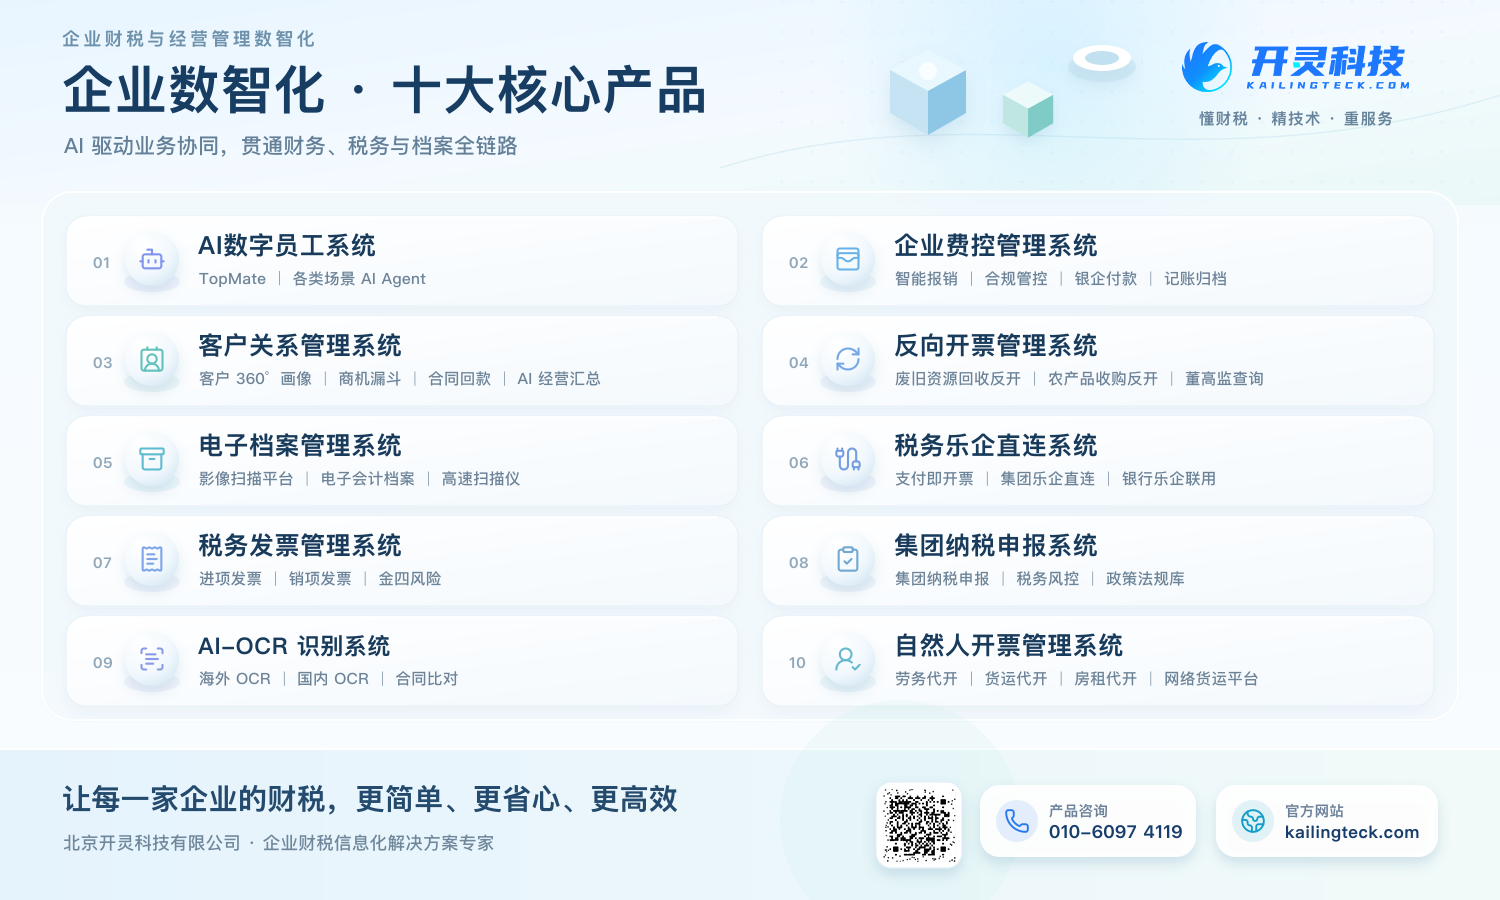
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:灵动経費精算、マルチ法人費用管理、出張基準、グループ経費精算システム、組織別権限
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京