再生資源回収の仕入証憑はどこから来る?まずリバースインボイス発行の条件を確認
再生資源回収の仕入証憑はどこから来る?まずリバースインボイス発行の条件を確認
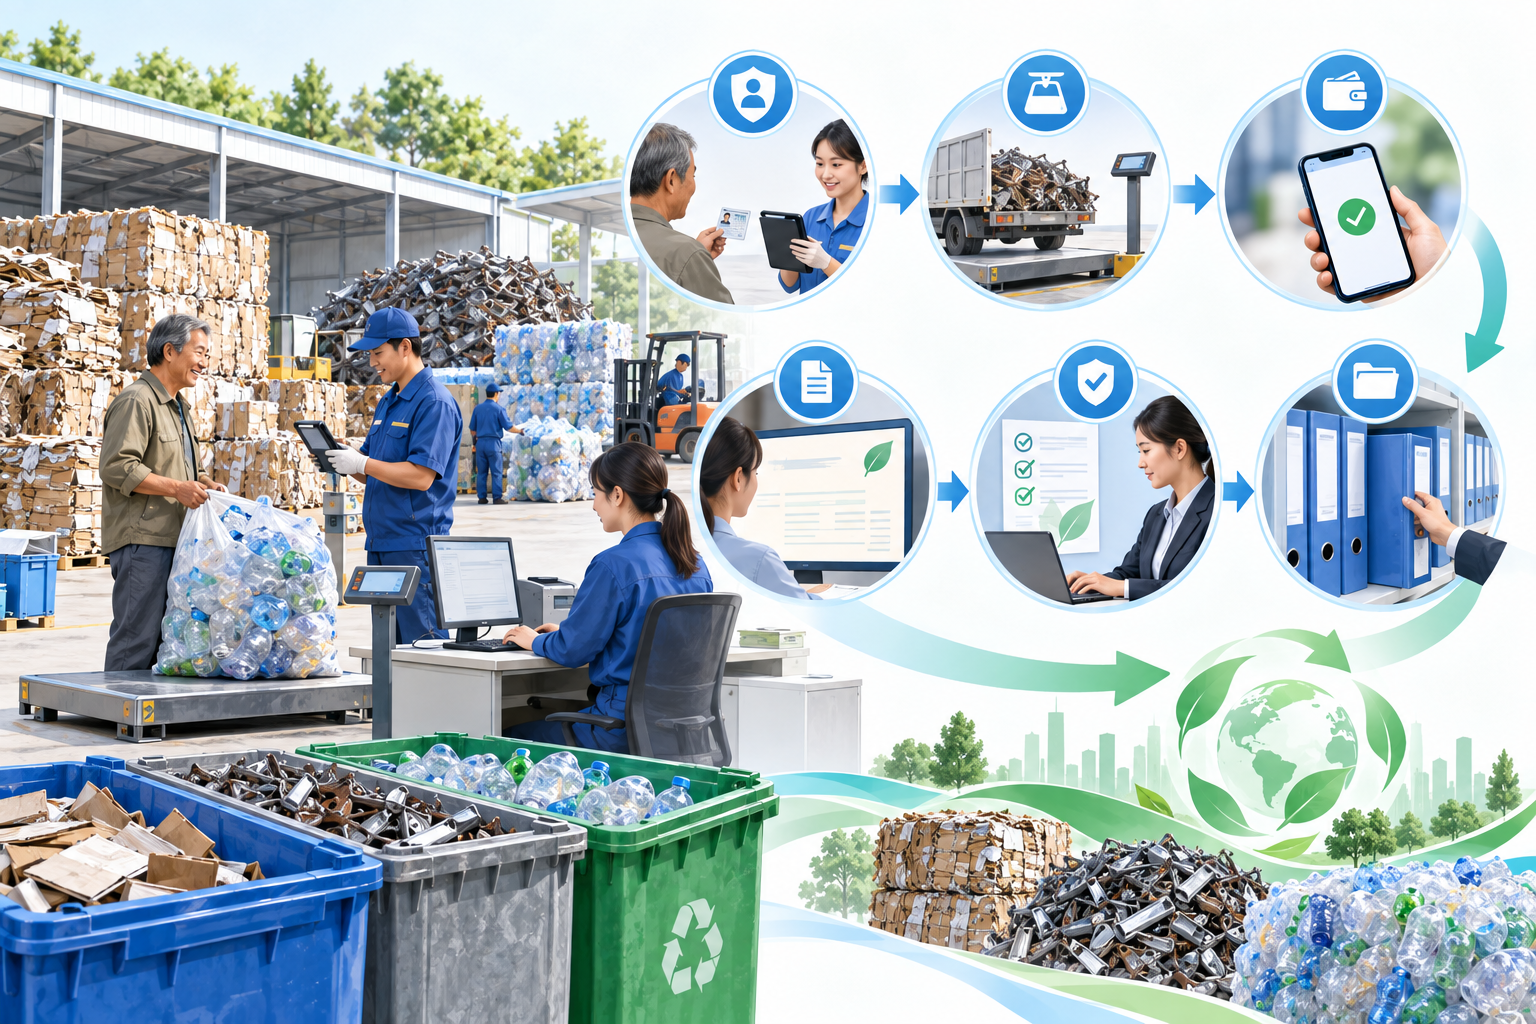
回収企業のインボイス取得難は「票をかき集める」では解決できず、真実の受領・出售者身分・支払・税費申告からコンプライアンス証憑を形成すべきである。自然人が廃棄製品を条件を満たす資源回収企業に販売する場合、企業は規定に従いリバースインボイス発行を申請・実施できる。ただし適用対象、企業資格、連続売上額、インボイス種別、代理申告には明確な境界がある。
リバースインボイス発行が解決するのは条件を満たす真実の廃棄製品取引であり、すべての回収支出の汎用インボイス発行ツールではない。 |
▍一、まず企業がリバースインボイス発行の資格を有するか確認
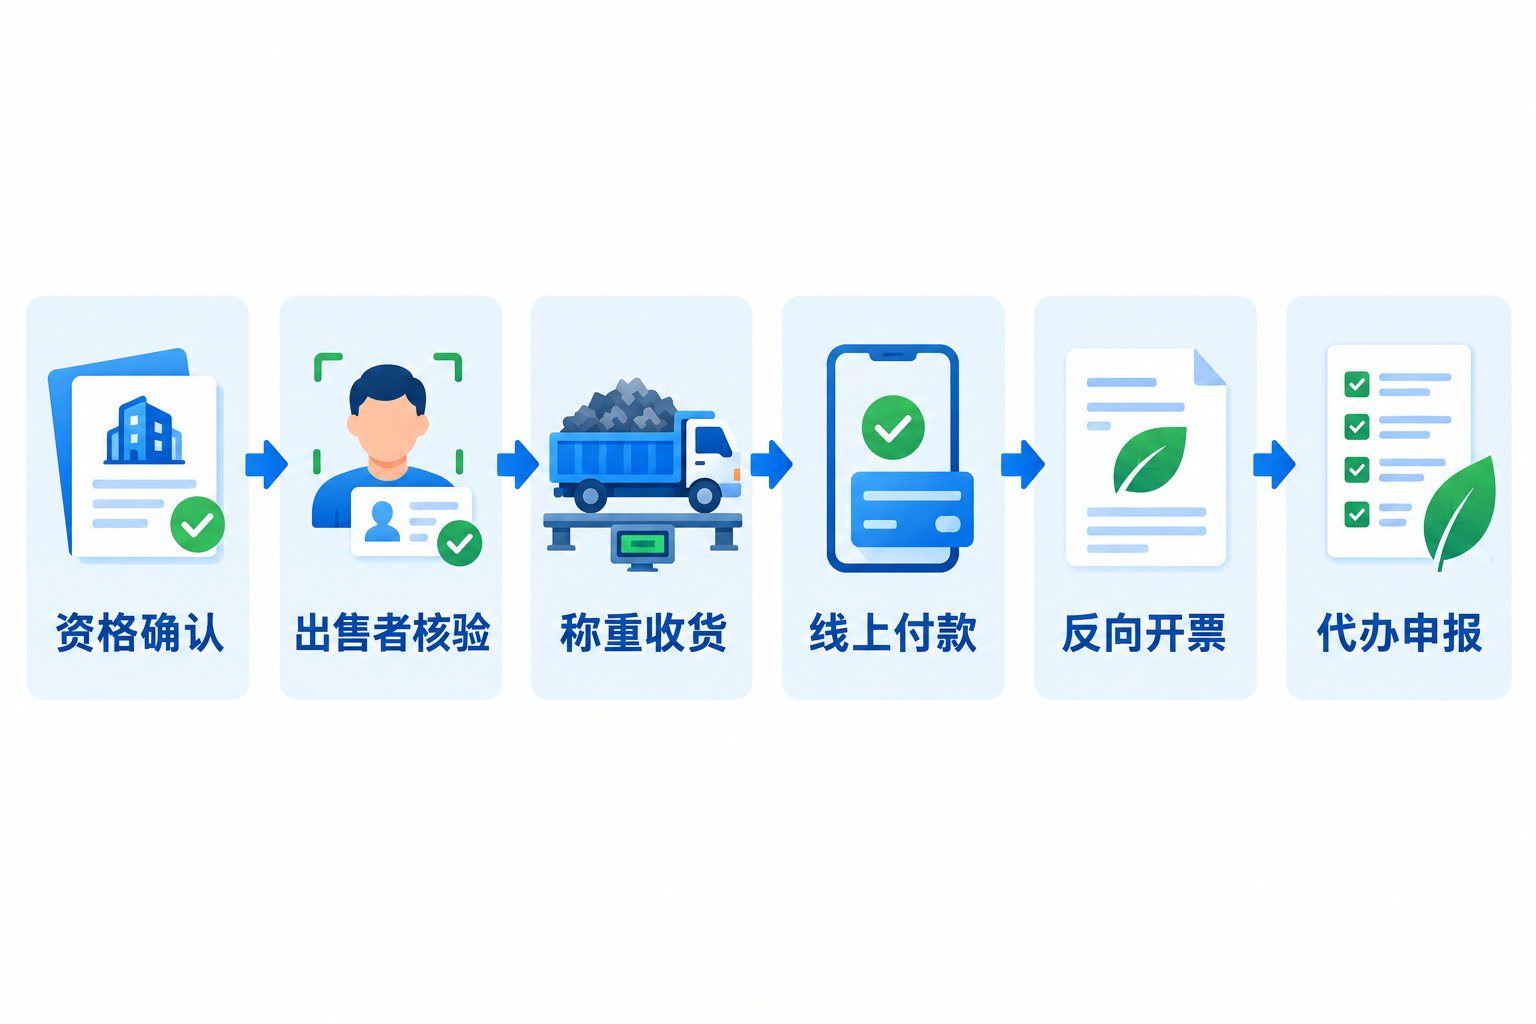
国家税務総局の資源回収企業のリバースインボイス発行に関する政策は明確で、企業は主管税務機関に申請を提出し、危険廃棄物経営許可証・廃棄自動車回収解体企業資質認定証書または商務部門の再生資源回収経営者備案登記証明などの相応資料を提供する必要がある。規定の手続きを履行した後、電子インボイスサービスプラットフォームまたは增值税インボイス管理システムを通じて「廃棄製品買付」と表示したインボイスをオンライン発行できる。詳細は国家税務総局 リバースインボイス発行実施弁法解説。
▍二、出售者と廃棄製品にも適用範囲がある
政策における出售者とは、自身が使用済みの廃棄製品を販売するか、買収した廃棄製品を販売する自然人で、連続12か月を超えないリバースインボイス発行累計売上額が500万元を超えない者である。廃棄製品とは、既に元の全部または一部の使用価値を失った製品である。企業は出售者の身元、累計販売状況、貨物性質を検証すべきであり、法人、個人事業主、または廃棄製品に属さない取引を単純に同一プロセスに組み入れることはできない。
▍三、リバースインボイス発行は計量・受領・支払と相互に裏付けが必要
買収バッチは出售者、品目、重量、検収、決済、オンライン支払、現場資料を関連付けるべきである。Kailing Technologyのリバースインボイス発行関連システムは、企業の実施範囲に応じてこれらの業務記録を集約し、インボイスを具体的な受領バッチに関連付けることができる。システム検証は身元、数量金額、重複業務の異常発見を支援できるが、企業の貨物来源と取引真実性の審査を代替することはできない。
▍四、専用インボイス・普通インボイスと仕入控除は混同してはならない
一般課税方式を採用する資源回収企業は、規定に従いリバースインボイスとして増値税専用インボイスまたは普通インボイスを発行できる。簡易課税方式を採用する場合は、普通インボイスのみをリバースインボイスとして発行できる。条件を満たして取得した専用インボイスは規定に従い記載税額を控除でき、普通インボイスは企業所得税の税前控除証憑として使用できるが、それによって当然に増値税の仕入控除が生じるわけではない。企業は自身の課税方式、インボイス種別、業務事実に応じて個別に判断すべきである。
▍五、企業は出售者のために税費代理申告も行う必要がある
リバースインボイス発行後、資源回収企業は規定に従い出售者のために增值税及び付加税費・個人所得税などの代理申告を行い、代理税費を納付すべきである。2026年の增值税徴収管理公告は依然として、自然人の廃棄製品出售者がリバースインボイス発行を通じて廃棄製品を販売する場合、資源回収企業が規定に従い税費代理申告を办理することを明確にしている。詳細は国家税務総局2026年第4号公告。期限超過や過少納付はリバースインボイス発行の資格に影響する可能性がある。
▍六、個人向け代理インボイス発行とOCRはそれぞれの範囲の問題しか解決できない
労務・運輸・リースなどの支出は、実際の業務と所在地の税務機関のチャネルに従い、条件を満たす自然人がインボイス代理発行を办理し、同時に源泉徴収申告責任を処理すべきである。これは廃棄製品のリバースインボイス発行を代替できない。AI OCRは計量伝票・領収書・契約フィールドの認識を補助できるが、これらの画像資料自体は增值税控除証憑と同等ではない。企業はインボイス・受領・支払・承認・申告記録を一緒に保存し、追跡可能な証拠チェーンを形成すべきである。
キーワード:再生資源回収仕入証憑、リバースインボイス発行、廃棄製品買付、出售者検証、税費代理申告、資源回収企業、AI OCR、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京