会計アーカイブの電子化管理はどう実現する?スキャンで即登録、もう書類を探し回らない
会計アーカイブの電子化管理はどう実現する?スキャンで即登録、もう書類を探し回らない
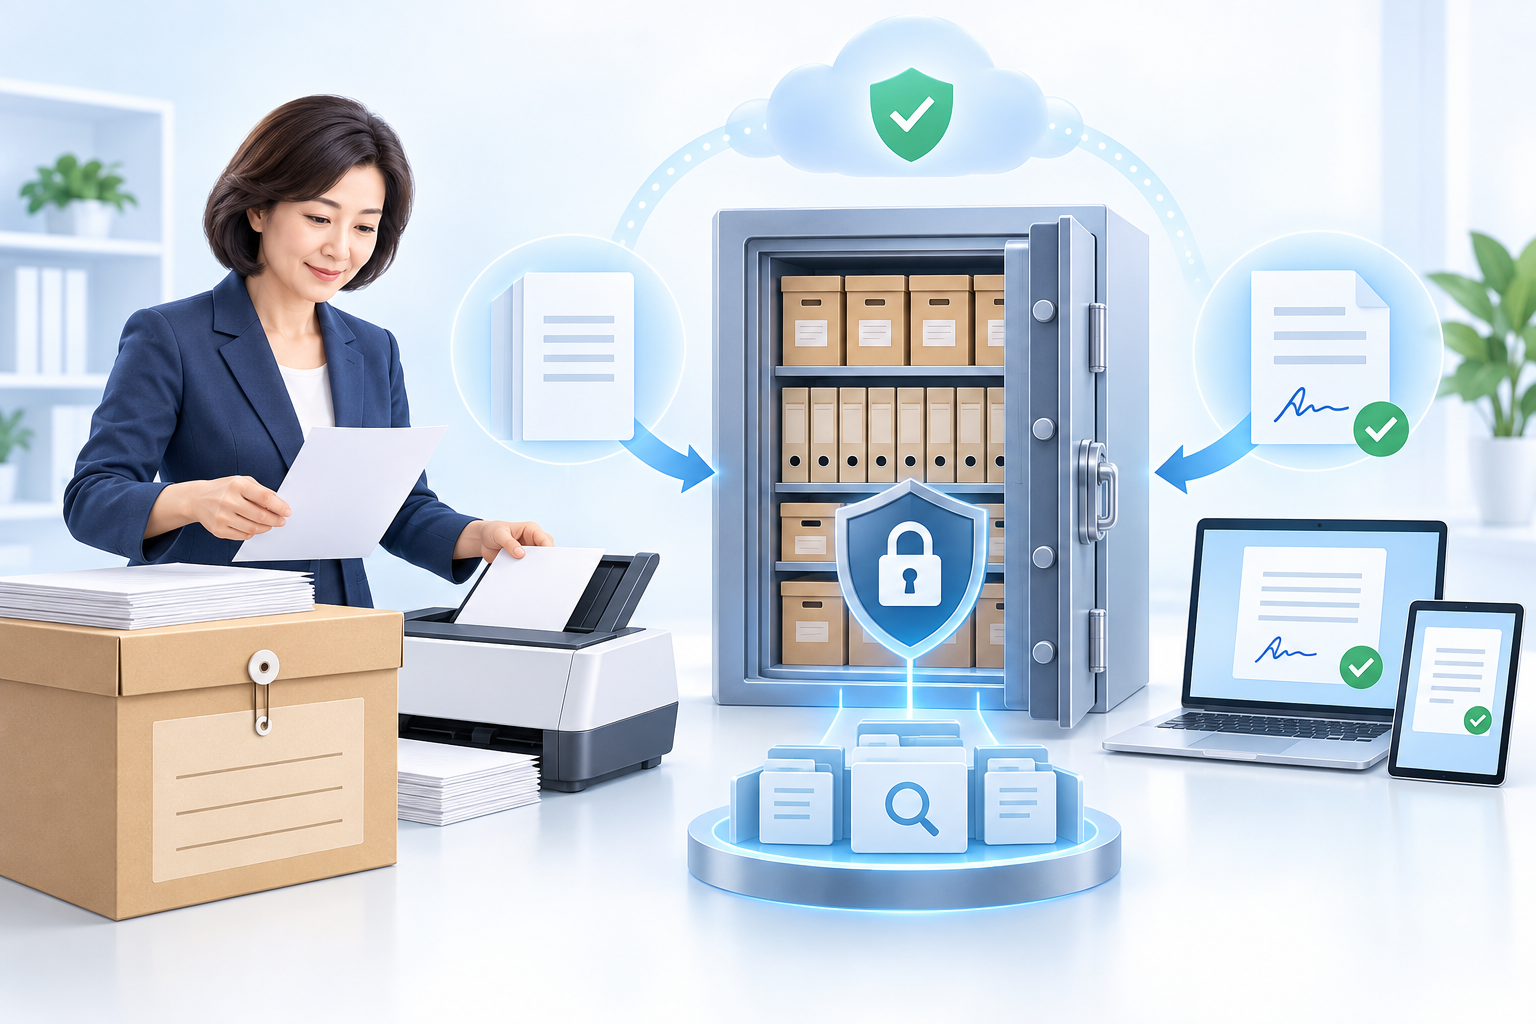
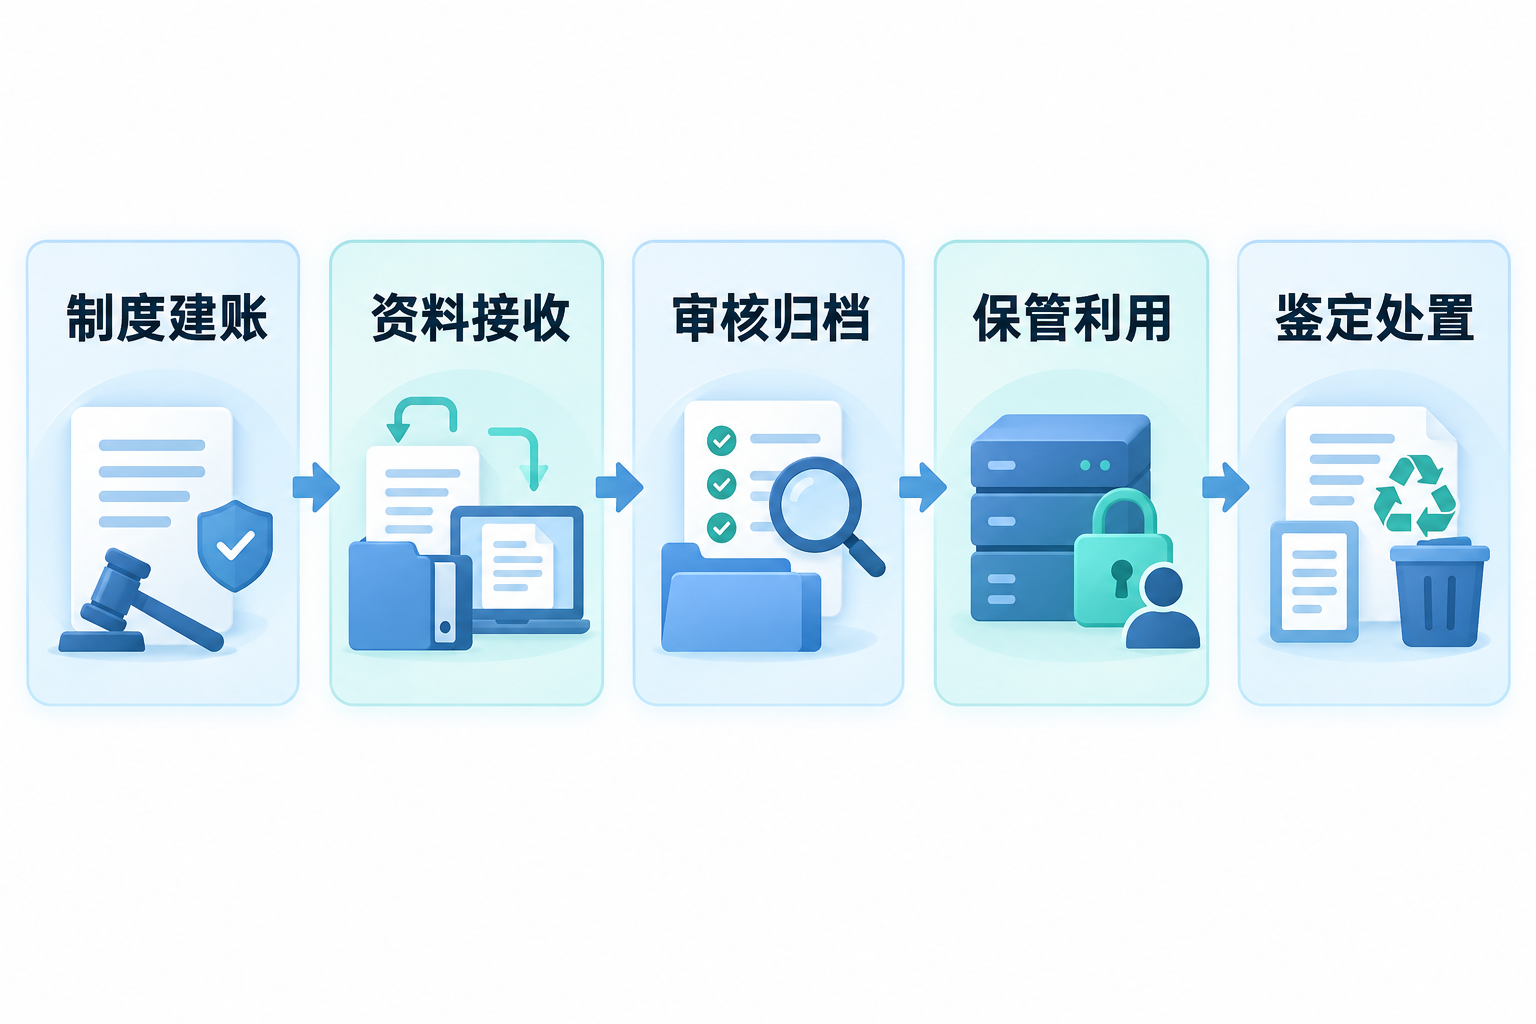
紙の証憑が山積みになり、閲覧は台帳頼り、監査時には書類を探し回る。表面的には検索効率の問題ですが、背後にはアーカイブの形成、関連付け、保管、利用が統一フローに入っていないことがあります。会計アーカイブの電子化は、紙を一括でスキャンして画像にすることでもありません。より確実な方法は、制度の構築から始め、資料の受領、審査・アーカイブ、保管・利用、鑑定・処分を完全なチェーンとしてつなぎ、各アーカイブが迅速に検索できるだけでなく、出所、バージョン、責任、関連業務を説明できるようにすることです。
スキャンは「見える」を解決し、分類、関連付け、検測、記録こそが「管理できる、見つけられる、使える」を解決します。 |
▍一、まずどの資料が電子形式のみで保存できるかを確認する
財政部、国家档案局「会計档案管理弁法」と規定されており、単位は情報技術手段を利用して会計アーカイブを管理できます。電子会計資料は、出所が真実かつ有効、システムが正確かつ完全に受領・読み取り可能、必要な審査・署名手続きを備える、長期保管要件に適合、改ざん防止、バックアップなどの条件を同時に満たす場合にのみ、電子形式のみで保存できます。外部から受領した電子会計資料は、規定に適合する電子署名要件にも関わります。したがって「電子化」は単に紙を残さないと宣言することではなく、まず資料の種類、形成方法、保存価値、適用条件を確認することです。
▍二、スキャンで即登録、まず受領ルールと一意の識別を確立する
紙の証憑、電子インボイス、銀行控え、契約、業務添付の出所は異なるため、受領時に組織、会計期間、伝票種別、業務番号、責任者、原始媒体を記録すべきです。Kailing TechnologyAI OCRビジョン能力プラットフォーム票証や財務伝票から候補フィールドを抽出し、手入力作業を削減できます。ただし認識結果は形式、必須項目、勘定連動関係、低信頼度の再確認を経るべきです。OCRは画像を利用可能なデータに変換する役割を担いますが、会計判断や承認を代替することはできません。
▍三、審査・アーカイブ時に、アーカイブと業務証拠を関連付ける
本当に役立つ電子アーカイブはファイル名だけで保存するものではありません。システムは原始証憑、記帳証憑、経費精算書、契約、注文、支払記録、承認プロセスを業務関係に従って関連付け、アーカイブ担当者、アーカイブ日時、バージョン、変更記録を保持すべきです。Kailing Technology電子会計アーカイブ管理システムアーカイブおよびメタデータの集約、分類インデックスと関連検索の構築に利用できます。具体的なディレクトリ、権限、承認ルールは企業制度に合わせて設定すべきです。
▍四、保管と利用は四性検測と権限の記録を同時に考慮する
国家アーカイブ管理の要件は、電子アーカイブの真実性、完全性、可用性、安全性を重視しています。実現時には、ファイルが完全か、形式が長期的に読み取れるか、メタデータが揃っているか、異常な改変がないかを確認し、バックアップ、復旧、移行の仕組みを構築する必要があります。閲覧、複製、貸出、エクスポートも職位に応じて権限を付与し、ログを記録すべきです。こうすることで、財務、監査、アーカイブ担当者が同一の取引を検索した際、個人のPCや共有ドライブに散在する複数バージョンではなく、同一の追跡可能な証拠を見ることができます。
▍五、鑑定・処分を「一括削除」で代用してはならない
アーカイブが保管期限に達した後も、制度に従って鑑定を実施し、意見を形成し、承認と監視処分の手続きを履行する必要があります。期限未到来、未結事項がある、または継続保存価値のあるアーカイブは直接処分できません。電子アーカイブの移行やシステムアップグレード前にも、形式、媒体、技術環境を評価し、「ファイルはあるが開けない」事態を避けるべきです。制度構築から処分までの閉ループを形成してこそ、会計アーカイブの電子化が真に実現したと言えます。
▍六、稼働前に一組の実サンプルで検収できる
異なる年度、異なる伝票種別、異なる異常状況の匿名化サンプルを選び、収集、認識、関連付け、検索、権限、エクスポート、バックアップ、復旧を項目ごとに検証することを推奨します。紙と電子が混在する資料では、紙の原本と電子アーカイブの検索関係も検証する必要があります。検収結果は責任者と改善リストに落とし込むべきであり、スキャン速度やOCRデモ効果だけを見てはなりません。
キーワード:会計アーカイブ電子化管理、電子会計アーカイブ、会計アーカイブ管理システム、証憑スキャンアーカイブ、AI OCR認識、四性検測、アーカイブ長期保管、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京