
紙の証憑をスキャンした後、原本は廃棄できますか?Kailing TechnologyのAI電子会計アーカイブ管理システムは紙媒体と電子媒体を区別します
紙の証憑をスキャンした後、原本は廃棄できますか?Kailing TechnologyのAI電子会計アーカイブ管理システムは紙媒体と電子媒体を区別します
紙の証憑をスキャンした後でも、電子副本があるという理由だけで原本を廃棄することはできません。スキャンが解決するのは閲覧と伝達の利便性であり、原本の保管と廃棄はアーカイブの性質、保管期限、適用される手続きに基づいて判断する必要があります。Kailing TechnologyのAI電子会計アーカイブ管理システムは、企業が紙の原本、スキャン副本、ネイティブ電子資料を区別し、検索関係を構築するのを支援し、アーカイブ照会をより便利にし、保管責任をより明確にします。
▍「すでにシステムにスキャン済み」では原本を廃棄できるかは答えられない
机の上の証憑は減り、システム内の画像は増えると、つい「いつでも開いて見られるのだから紙はもう不要だ」という直感が生まれます。しかしスキャン画像は主に紙面の可視内容を記録するものであり、原本の作成方式を自動的に変えるものではなく、法定の保管責任を自動的に果たすものでもありません。
原本上の署名・捺印、筆跡その他の情報は、スキャン後に完全には再現できない場合があります。ファイルの来源、整理過程、対応関係も別途保持する必要があります。画像が十分に鮮明であっても、それは紙資料から変換された副本であり、ファイルの拡張子やアップロード状態だけでアーカイブ属性を判断することはできません。
したがって、企業がペーパーレス化を進める際は、「どの業務が源流から条件を満たす電子資料を形成できるか」をまず問うべきであり、「すべての紙をスキャンして空にする方法」を問うべきではありません。前者の考え方は新規の紙を減らせますが、後者は原本の責任を無視すると、かえって整理成果の根拠を失わせます。
▍ネイティブ電子と紙のスキャンは異なる管理経路をたどる
ネイティブ電子資料は電子システムによって作成または受領され、電子形式のみで保存されるため、相応の条件を満たす必要があります。紙の原本をスキャンしたものは、電子的な検索・利用方法を追加できますが、ネイティブ電子資料の管理結論をそのまま適用することはできません。両方のファイルがPDFとして表示されても、作成来源は異なります。
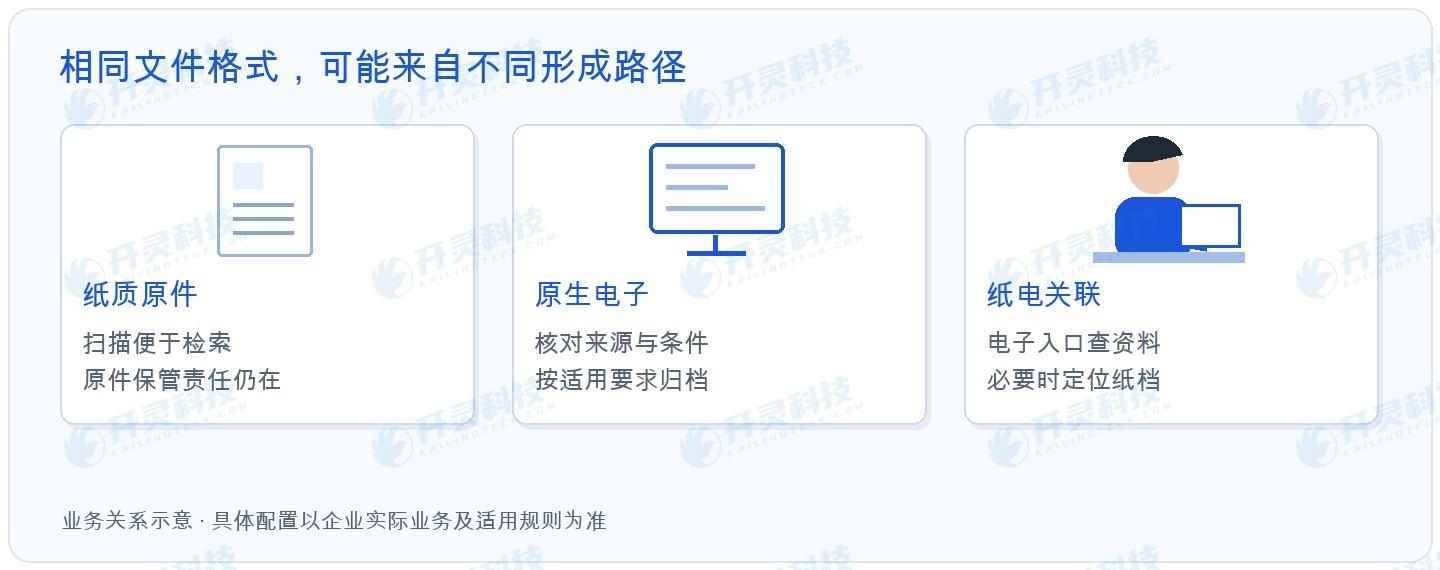
財務担当者にとって実用的な区別方法は、資料を受領する時点でその来源類型を記録することです。外部の紙の原本、ネイティブ電子証憑、システム内部で形成された電子資料などです。来源が明確であれば、その後どの対象を保存すべきか、関連付けるべき紙媒体の所在があるかを把握でき、整理の最後に一件ずつ問い直す必要がありません。
▍Kailing TechnologyのAI電子会計アーカイブ管理システムで、紙と電子の資料を相互に探せるように
電子アーカイブ管理は二つの体験を同時に改善できます。日常の照会には便利な電子入口を使い、原本の照合が必要なときには紙媒体を見つけられます。企業は原本を残すために毎回の帳簿確認を箱探しに頼り続ける必要もなく、オンラインの利便性のために紙資料の管理手がかりを放棄する必要もありません。
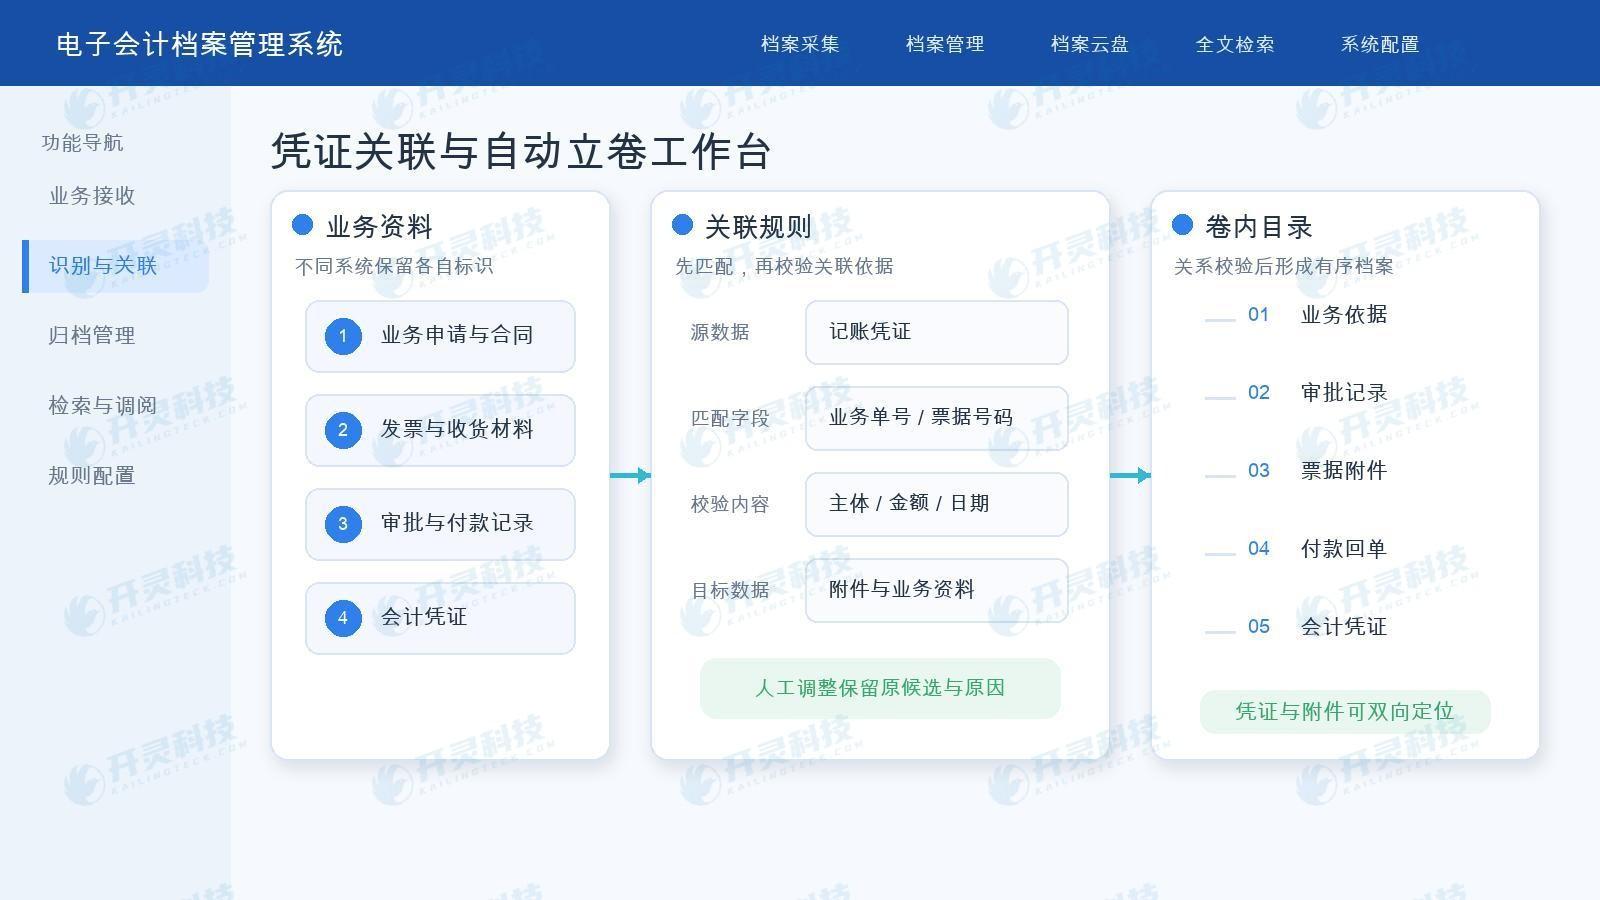
Kailing Technologyの電子会計アーカイブソリューションは、業務番号、証憑関係、資料類型を軸にアーカイブを整理できます。紙と電子が併存する資料については、導入時に紙媒体の保管場所、巻冊その他の所在情報を明確にし、スキャン件と紙媒体を対応付けることができます。従業員は画像を検索した後、原本が存在するか、どのような手続きで閲覧すべきかを把握できます。
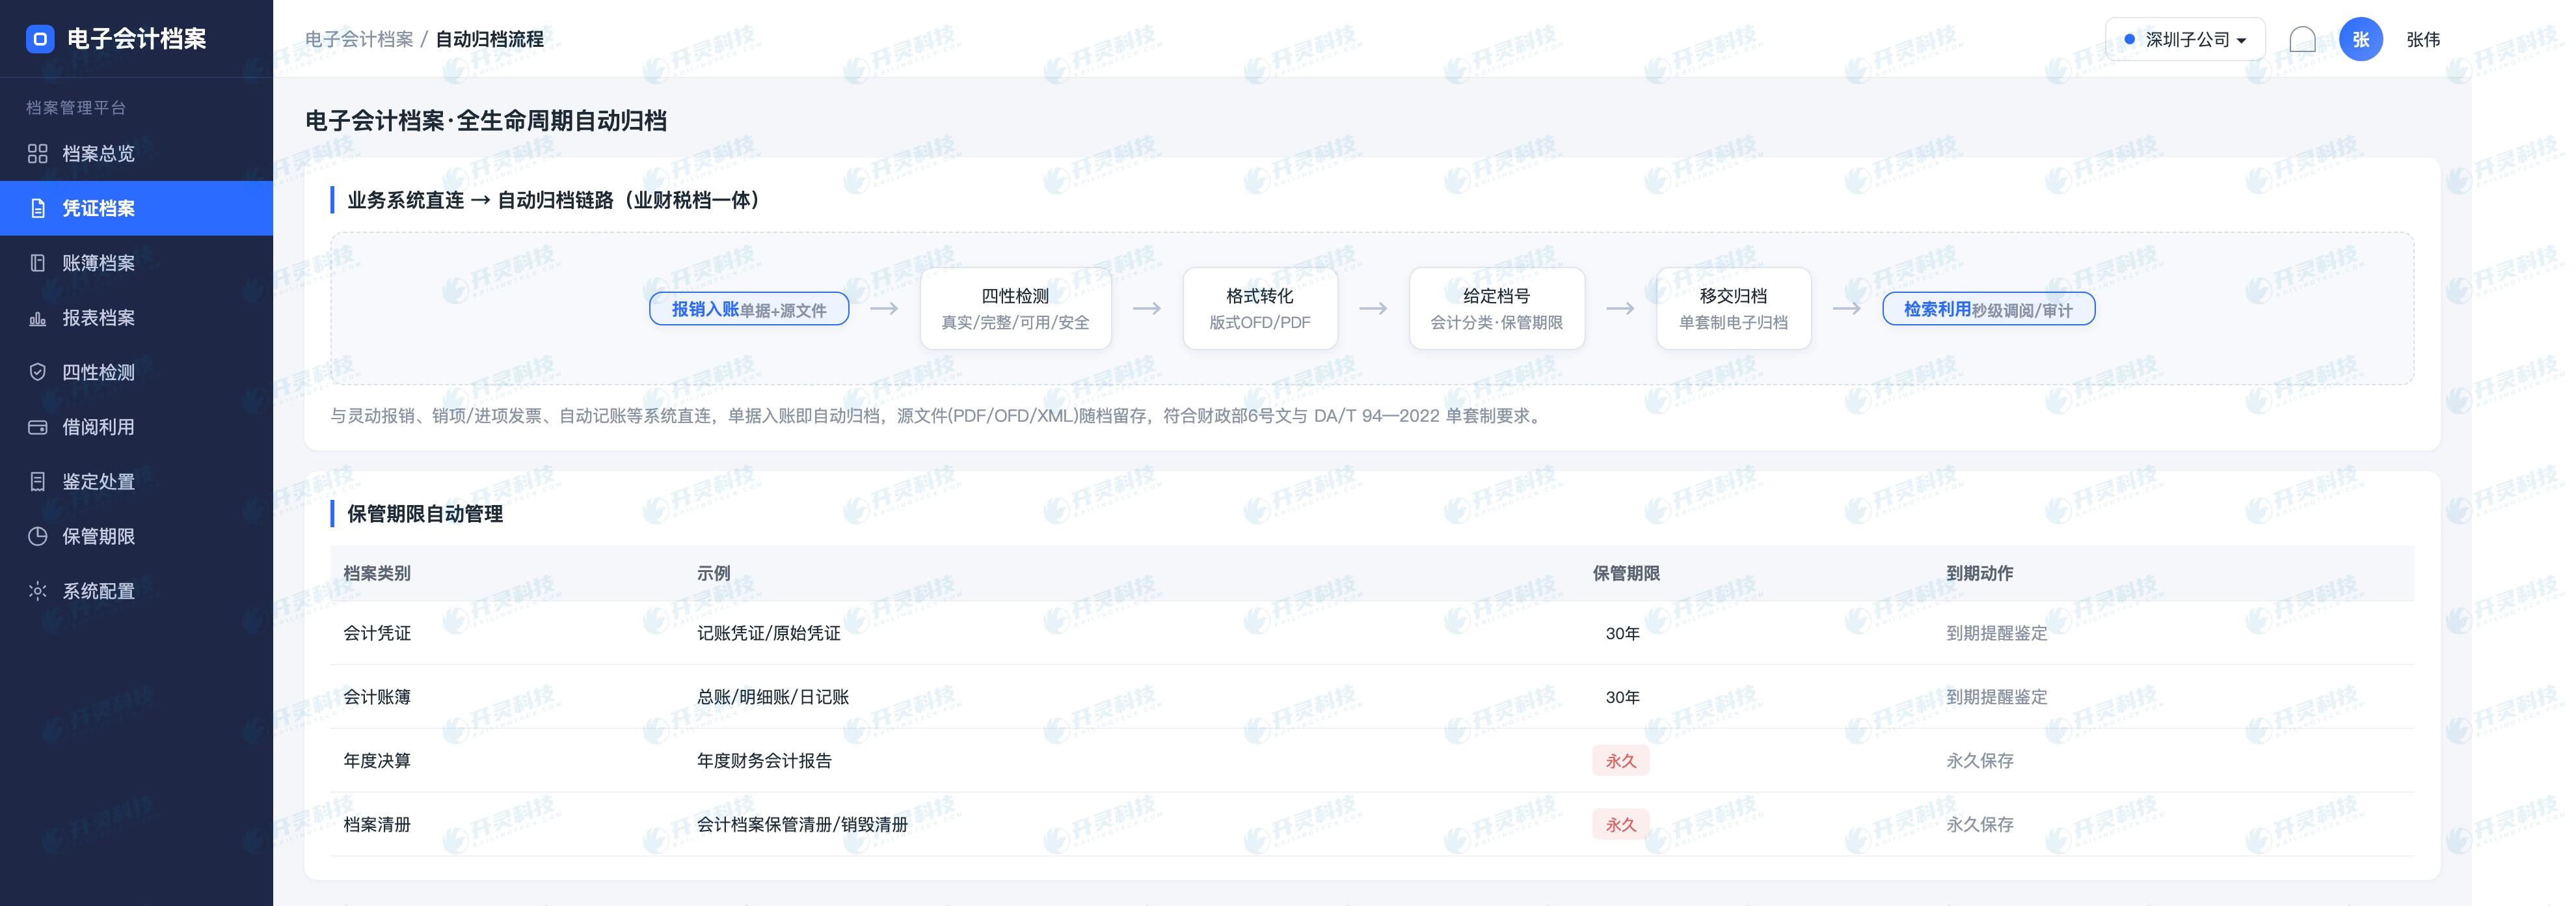
原本が別の庫房に移管されたり、整理後に巻冊の位置が変わったりした場合も、インデックスを同時に更新すべきです。そうでなければ、システム上は紙媒体があると表示されても実際の所在が誰にも分からず、電子関連付けが機能しなくなります。実物管理の変動を日常業務に組み込むほうが、事後に大規模に再棚卸しするより正確さを維持しやすくなります。
▍実際に廃棄の段階に至ったら、見るべきは鑑定と未了事項
保管期限の満了は、担当者が自行で処理できることを意味しません。規定に従って鑑定を実施し、なお保存価値があるか、未了事項が関係しないかを確認したうえで、所定の手続きを履行する必要があります。未決済の債権債務その他の未了事項がある関連証憑は、年限だけで一律に廃棄することはできません。
企業内部では、鑑定待ち、保管継続、所定の手続きによる処理の対象を分けて管理し、関与する職務と記録要件を明確にできます。システムはリストとプロセス資料の整理を支援しますが、権限ある担当者の判断を代替することはできず、「削除」ボタンをアーカイブ廃棄手続きと同一視することもできません。
電子副本の整理も全体の管理ルールと一致させるべきです。重複スキャン、一時的な整理ファイル、正式なアーカイブは同じ種類の対象ではなく、どれが整理可能でどれが保存必須かをまず範囲分けすべきです。ストレージ容量を解放するために一括削除し、唯一の資料が存在しないか照合しないのは、もう一つの避けるべきリスクです。
▍ペーパーレスの利点は、新規業務から得始められる
企業は過去の紙媒体をすべて処理し終えてからでなければ電子アーカイブの利便性を享受できないわけではありません。新規の電子証憑を適用要件に従って受領・保管し、紙由来のものにはスキャンと所在インデックスを同時に整備すれば、日常の検索や部門間の閲覧は徐々に改善されます。二つの管理経路の並行はデジタル化の推進を妨げません。
頻繁に閲覧される資料では、紙と電子の関係が明確であれば原本の頻繁な移動も減らせます。一般的な閲覧ニーズは権限の下で電子副本を使用し、照合が必要なときに手続きに従って原本を閲覧することで、利用の利便性と原本保護の両立に役立ちます。どの用途で副本を使用できるかは、単位の制度と実際の要件に従って確認すべきです。
Kailing TechnologyのAI電子会計アーカイブ管理システムの価値は、こうした判断を日常的に使える情報整理として実現することです。来源が見え、関連付けが見つかり、権限が整えられていれば、従業員は「すべて印刷」と「すべて廃棄」の極端な選択をする必要がありません。
整理作業では、後任者に説明を残すことも必要です。資料がなぜ現在の保管方法を採るのか、移行を経たか、原本はどこにあるか、どの事項を引き続きフォローすべきか。こうした背景は、担当者交代による情報断絶を減らせます。アーカイブ管理は今日の机を片付けるためだけでなく、将来の利用者に業務を理解する可能性を残すためでもあります。
また、いくつかの一般的な資料の処理要件を短い説明としてまとめ、受領担当の目につきやすい場所に掲示することもできます。担当者は原本ファイルを提出すべきか紙の原本を提出すべきかを把握し、整理担当者はどのような来源情報を記録すべきかを把握できるため、後工程の手戻りを減らせます。ルールを入口で理解しておくほうが、アーカイブが混在してから一件ずつ修正するより容易です。
▍FAQ 紙の証憑デジタル化におけるよくある誤解
Q:スキャン件が検査に合格すれば、紙の原本を廃棄できるのでしょうか?
A:そこから導き出すことはできません。検査は電子ファイルに関する要件を満たすものであり、紙の原本の保管と廃棄は適用される規定および実際のアーカイブ状況に基づいて判断する必要があります。
Q:ファイルがPDFであれば、必ず電子原本と言えるのでしょうか?
A:いいえ。同じ形式でも電子システムから生じた場合もあれば、紙のスキャンから生じた場合もあります。拡張子だけで判断せず、作成・受領の経緯を確認すべきです。
Q:紙媒体の保管年限が到来したら、財務が直接処分できるのでしょうか?
A:規定に従った鑑定と所定の手続きが必要であり、同時に未了事項が関係しないか確認する必要があります。期限到来の通知をそのまま廃棄の許可と見なしてはいけません。
Q:紙の原本を保管すると、ペーパーレス化の意義が失われるのでしょうか?
A:いいえ。電子検索、関連付け、権限に基づく利用は依然として業務効率を改善できます。ペーパーレス化は資料の種類ごとに段階的に進めるべきであり、不適切な廃棄を完了の印としてはいけません。
紙媒体に所在を、電子資料に来源を持たせる。Kailing Technologyの電子会計アーカイブ管理ソリューションをご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:紙の証憑スキャン、原本廃棄、電子会計アーカイブ管理システム、紙電子アーカイブ、会計アーカイブ鑑定
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京