
従業員の借入金が長期未返済の場合、財務はどう継続的に追跡するのか?Kailing Technologyの企業向けAI経費管理・精算システムで借入金消込台帳を構築

従業員の借入金が長期未返済の場合、財務はどう継続的に追跡するのか?Kailing Technologyの企業向けAI経費管理・精算システムで借入金消込台帳を構築
従業員の借入金が長期未消込の場合、財務に必要なのは同じ督促メッセージを繰り返し送ることではなく、残高・原因・責任者を説明できる継続的な追跡台帳です。Kailing Technologyの企業向けAI経費管理・精算システムは、フォーム、フロー、支払、証憑連携の機能を活用し、企業制度に合わせて借入金の関連付けと消込管理を構成できます。まず「あといくら足りないか」と「なぜまだ消込まれていないか」を区別すれば、催促は実際の進展につながりやすくなります。
▍未消込残高が同じでも、その背景にある原因はまったく異なることがある
出張がすでに終わった従業員でも、証憑がまだ揃っていないだけの場合があります。プロジェクトがまだ進行中で、資金が承認された取り決めに従って引き続き使用されている場合もあります。残金がすでに返金されたが、銀行記録がまだ借入金と対応していない場合もあります。すべてを「期限超過未返済」と表示すれば、財務は差異が見えず、従業員も自分が何をすべきか理解しにくくなります。
台帳は金額と業務背景を同時に保持すべきです。元の借入金がどの業務に使われ、いつ精算予定で、どの費用や返済がすでに関連付けられ、現在どの資料を待っているか——これらの情報が、次のフォローアップで誰に聞くべきかを決めます。残高はリマインドの出発点であり、完全な結論ではありません。
実用的な変化の一つは、「従業員に返済を催促する」をより正確なタスクに分解することです。精算待ちのものは資料の補充を依頼し、上長確認待ちのものは承認者に渡し、入金票照合待ちのものは財務が処理し、本当に延長が必要なものは制度に従って説明・確認します。催促を具体的なアクションまで落とし込んでこそ、誰も返信したがらないグループメッセージになりにくくなります。
▍Kailing Technology経費管理・精算システムの借入金台帳は、まず基準を統一する
企業は実施において、借入申請、実際の支払、承認中の消込、完了済み消込をそれぞれどのように記録するかを明確にできます。申請が承認されたがまだ出金されていない場合と、資金がすでに着金している場合は異なる状況です。精算が承認中であっても、確認なしに借入金が完済したとみなすべきではありません。
灵动精算は、構成可能な業務フォーム、承認フロー、資金処理連携を提供し、借入用途、責任者、所属法人、元伝票番号などのフィールドを企業の要件に合わせて設計できます。消込順序、分割関連付け、残高処理方法は企業制度によって定める必要があり、ある単位のやり方をそのまま全企業の統一基準とすることはできません。
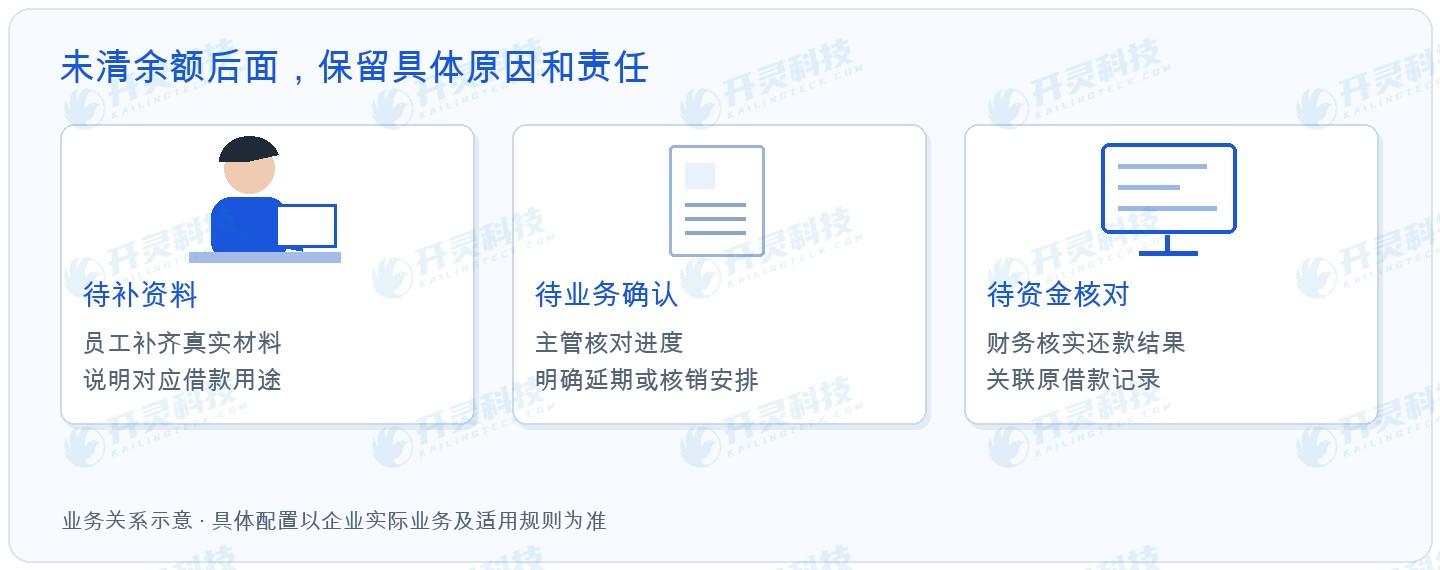
台帳の表示でも各種金額の意味を区別すべきです。完了した返済、銀行確認待ちの返済、関連付け済みだが最終承認されていない精算が、それぞれどの残高やステータスに影響するかを明確に説明すべきです。こうすれば、財務と従業員が同じ借入金を見るときに、基準の違いでそれぞれ異なる結論を算出することはありません。
▍エイジングは優先順位付けに役立ち、業務上の原因がフォローアップ方法を決める
時間が経過した未消込事項ほど通常は注目に値しますが、エイジングだけで違反かどうかを判断することはできません。プロジェクト期間、承認された延長、実際の進捗が処理の取り決めに影響する可能性があります。企業は制度に合わせてリマインドの階層を設定し、長期間進展がない、または根拠が欠ける事項を優先的に責任者の視野に入れることができます。
リマインドは「早急に対応してください」だけにすべきではありません。借入金の用途、現在の残高、タスク、連絡先を説明できれば、従業員は応答しやすく、上長も資料の調整や業務確認が必要かを判断できます。すでに原因を説明し明確な取り決めがある事項には、次回のフォローアップ時期を記録し、毎日同じ催促を繰り返し送るのを避けるべきです。
応答がない、または処理計画が継続的に実行されない事項については、企業の権限規則に従ってフォローアップをエスカレーションできます。誰が従業員に連絡し、誰が業務上の原因を確認し、誰が今後の管理措置を決定するかは、制度で定めるべきであり、システムがエイジングに基づいて権限を超えた処罰や資金控除を自動的に行うべきではありません。
▍担当者が異動しても、借入金の責任を古いグループに残したままにはできない
従業員の異動、プロジェクト責任者の変更、財務担当者の引き継ぎは、いずれも未消込借入金のフォローアップ手がかりを失わせる可能性があります。台帳に責任者と過去の処理記録を保持すれば、新たに引き継いだ担当者も業務を継続的に理解でき、一人ひとりに一から聞き直す必要はありません。
従業員の退職に関わる場合、企業制度に基づいて未完了の借入金、精算、返済事項を確認すべきです。システムは関連記録を提供し、各部門の協働確認を支援できますが、台帳残高をそのまま認定済みの個人債務と同一視したり、それに基づいて自動的に給与を控除したりすべきではありません。争いがある場合は適用される規則に従って処理する必要があります。
法人の変更も同様に注意に値します。従業員がグループ内で異動しても、元の借入金を別の会社に随意に移せるわけではありません。元の出金主体と費用負担の関係を確認し、適切な処理根拠を保持する必要があります。マルチ組織システムの利便性は、異なる主体の取引を曖昧な合計に統合するのではなく、主体を明確に見る助けとなるべきです。
▍毎回のフォローアップで結論を残せば、翌月に一から聞き直す必要はない
一度の効果的なフォローアップでは、現在の原因、約束したアクション、完了予定時期を残せます。次回確認時、財務はまず前回の取り決めが完了したかを見て、さらにリマインドを続けるかエスカレーションするかを判断します。継続的な記録により、催促は引き継ぎのある仕事になり、毎月残高表を送り直すだけではなくなります。
精算や返済が実際に完了したら、該当する結果を元の借入金に関連付け、未消込部分を更新すべきです。銀行受領書、消込記録、証憑結果が相互に照合できてこそ、その事項が終了したかを確認しやすくなります。相応の根拠もなくステータスを手動で「処理済み」に変えるだけでは、問題を後続の帳簿確認に残すことになります。
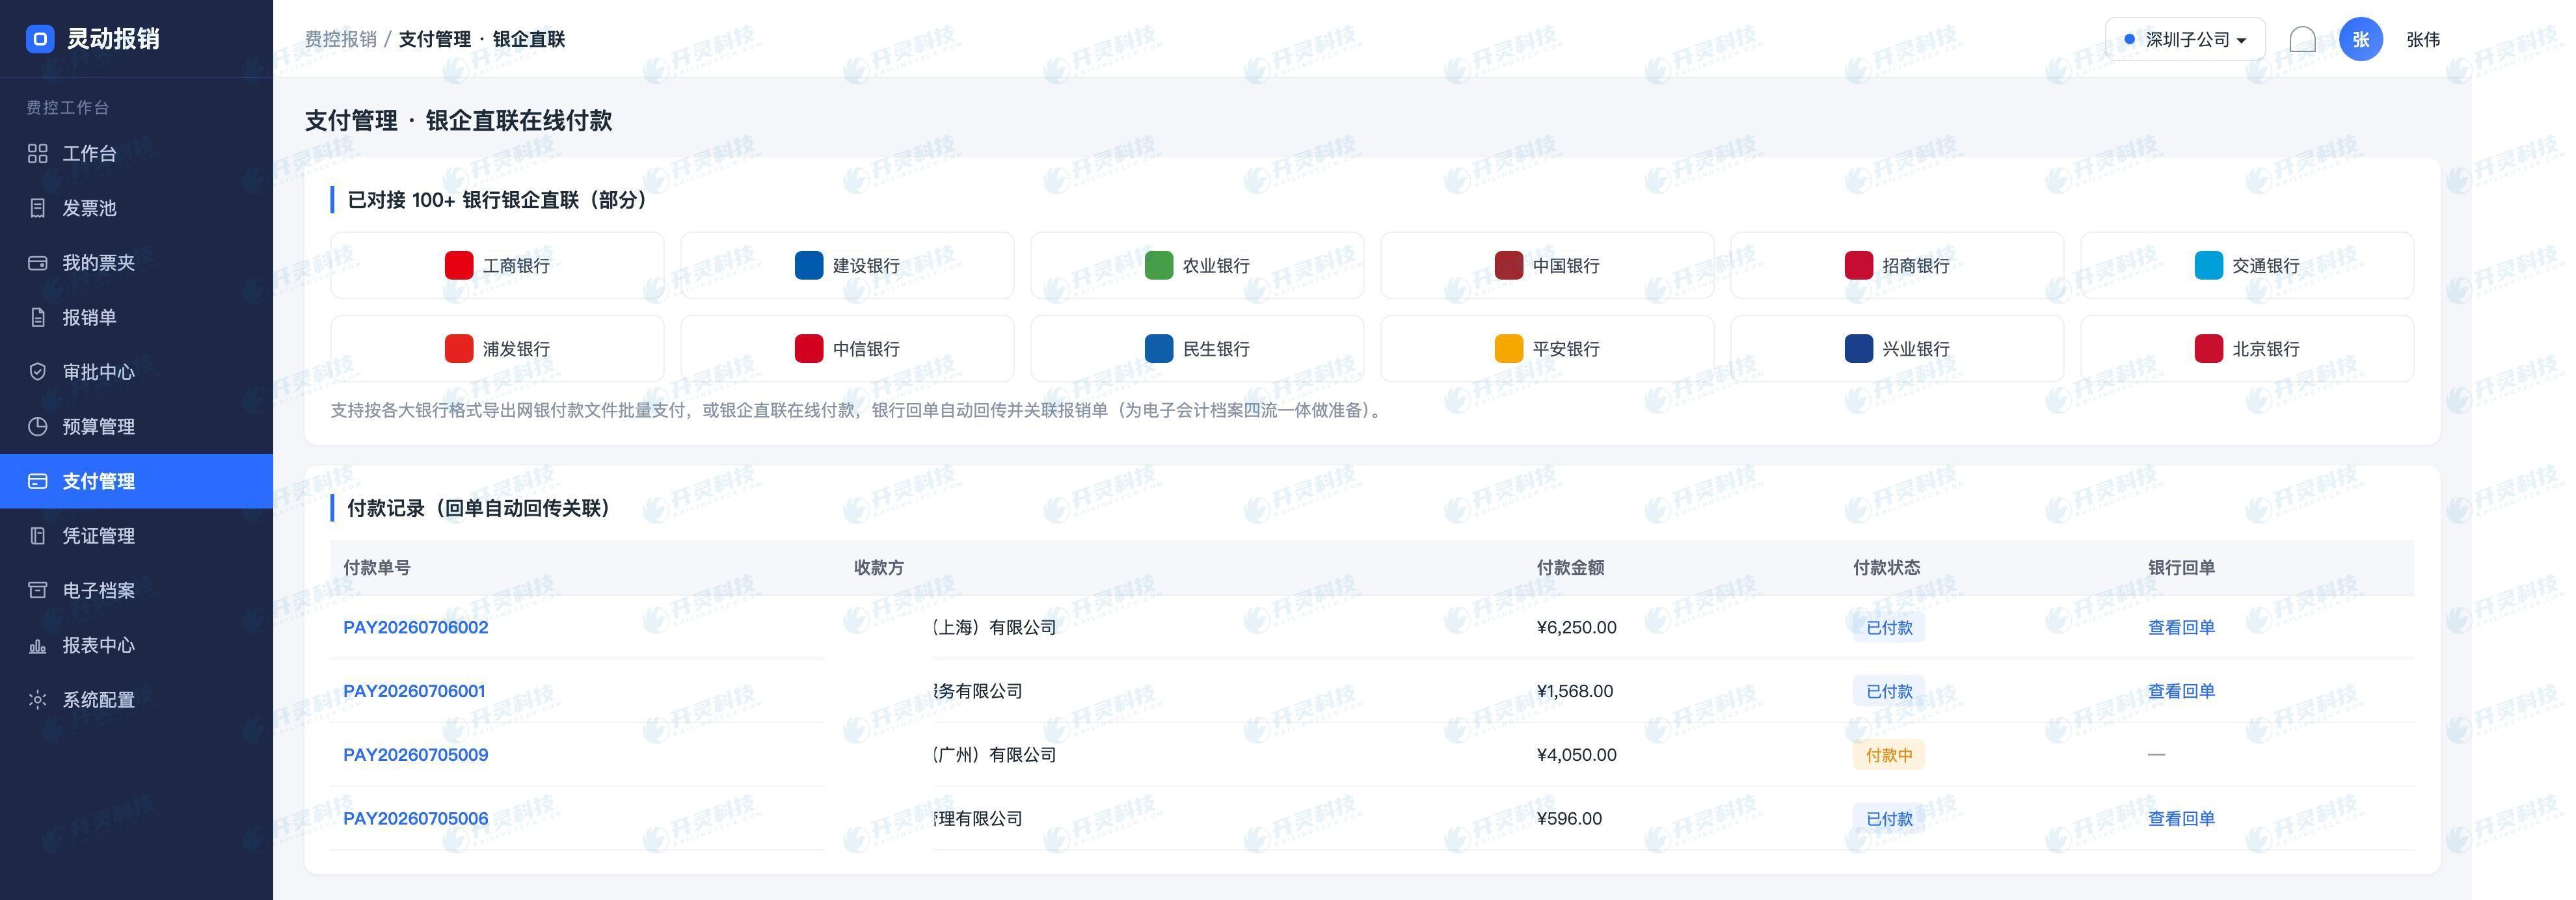
Kailing Technologyの企業向けAI経費管理・精算システムが提供する連携基盤により、この台帳を日常業務にさらに近づけられます。従業員は元のフローで資料を提出し、財務は該当する伝票から進捗を確認し、管理者は例外事項を中心に調整します。もはや同期しない複数の個人表を維持する必要はありません。
企業はまた、未消込原因の分布を定期的に振り返ることもできます。多くの事項が証憑待ちであれば資料収集を改善し、業務確認で頻繁に滞るなら承認協働を最適化し、返済は届いているのにいつまでも関連付けられないなら資金照合の段取りを調整します。共通原因を解決することは、単に催促の頻度を増やすよりも持続的な価値があることが多いです。
従業員側にも分かりやすい照会情報を提供できます。現在どの借入金が残っているか、どの資料で消込済みか、残金はどこに返金されたか、それぞれ誰が照合するか——残高だけの表よりもはるかに役立ちます。従業員が自分で進捗を把握できれば、財務は基本状況の説明に費やす時間を減らし、本当に調整が必要な事項に注力できます。
長期的に使用する予定の予備資金については、通常の立替えと一時的な借入をより区別すべきです。企業は管理制度に基づいて該当する責任、レビュー頻度、資料要件を定め、性質の異なる資金をすべて同じ督促方法に含めるべきではありません。分類が明確であれば、リマインドが正常な業務を妨げることも、処理が必要な残高を見落とすこともありません。
▍FAQ 長期借入金追跡のよくある疑問
Q:必ず統一した返済日数を規定する必要がありますか?
A:企業は自社制度に基づいて分類管理でき、単一の期限ですべての業務をカバーするのは適切ではありません。期限、延長条件、確認責任は従業員に説明すべきです。
Q:従業員が返済済みと言っているのに、なぜ台帳は未消込のままなのですか?
A:実際の入帳記録および元の借入金に関連付けられているかを確認すべきです。まず資金が受領されたかと内部で照合が完了したかを区別し、その後で該当する差異を処理します。
Q:上長が延長を承認すれば、もう注視しなくてよいのですか?
A:延長は根拠と新たなフォローアップ計画を保持し、業務の進捗を継続的に注視すべきです。それは事項を台帳から消すのではなく、今後の処理計画を明確にするものです。
すべての未消込借入金に原因・責任・後続を持たせる、Kailing Technologyの灵动精算をご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:従業員借入金消込台帳、長期借入金追跡、AI経費管理・精算システム、借入金催促、従業員借入金消込
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京