
新設企業はどう全面デジタル化電子インボイスを発行する?票種認定は不要、まず身分と限度額を確認
新設企業はどう全面デジタル化電子インボイスを発行する?票種認定は不要、まず身分と限度額を確認
新設企業が最初の全面デジタル化電子インボイスを発行しようとするとき、最も旧来のプロセスに誤導されやすいのは、まず票種認定を探し、次にインボイス受領を待ち、さらに1枚あたりの限度額を設定するという流れです。純粋な全面デジタル化電子インボイスには、この順序はすでに適用されません。必要な主体情報の確認と実名認証を完了した後、企業は電子インボイスサービスプラットフォームにログインして発行身分、システムが付与した初期インボイス総限度額、リスク提示を確認し、実際の取引に従って発行します。
まず主体情報と実名認証を完了し、次に電子インボイスサービスプラットフォームにログインしてシステムが付与した初期インボイス総限度額を確認します。 |
▍一、新設企業が全面デジタル化電子インボイスを発行するには、まず票種認定が必要ですか?
純粋な全面デジタル化電子インボイスには従来の票種認定は不要で、受領も不要です。税務機関の公開回答明確に、システムが自動的にインボイス総限度額を付与します。国家税務総局によると全面デジタル化電子インボイスの全面普及・適用に関する公告、全面デジタル化電子インボイスは2024年12月1日から全国で正式に普及・適用されています。企業がさらに紙インボイスを必要とする場合、またはその他の特殊な用票事項を办理する場合は、別途、主管税務機関と電子税務局の案内に従って办理すべきです。
▍二、新設企業の基本的な発行経路とは?
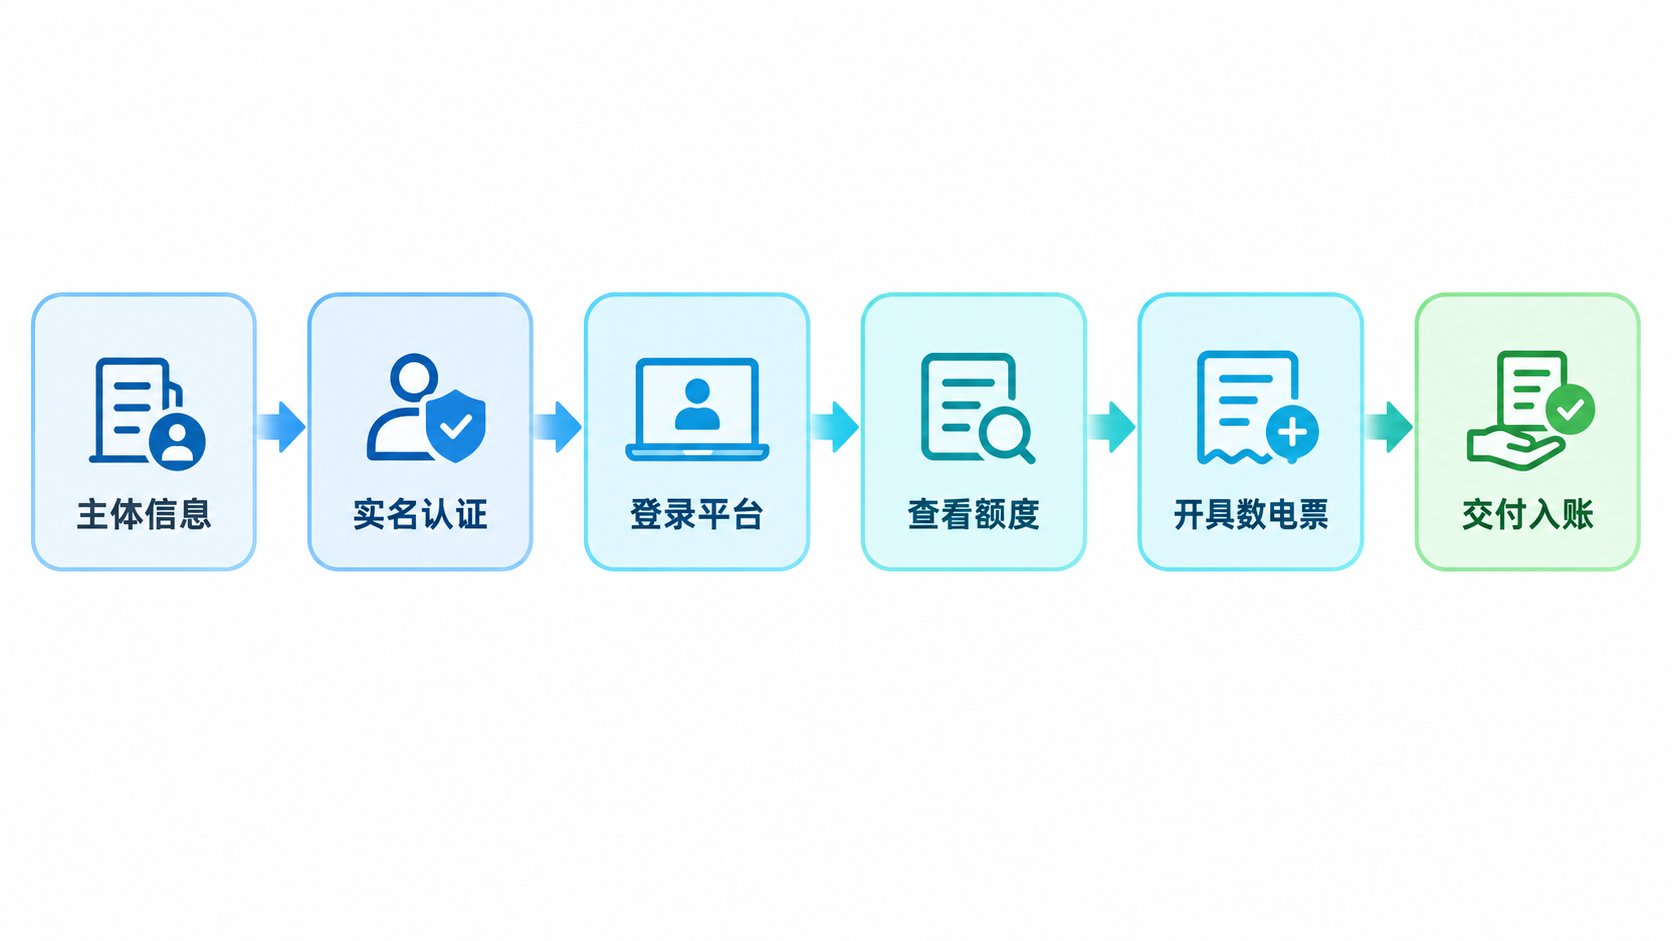
第一に、企業登記、税費種認定等の基礎情報がすでに税務システムに入っていることを確認します。第二に、法定代表者、財務責任者または税務担当者が要求に従って実名認証と授権を完了します。第三に、全国統一規範電子税務局のインボイス業務または電子インボイスサービスプラットフォームにログインします。第四に、発行主体、納税者状態、初期インボイス総限度額、利用可能限度額を確認します。第五に、実際の取引に従って購入者、項目、金額等の情報を入力して発行します。第六に、システムが対応する方式で交付し、会計とアーカイブの連携を適切に行います。具体的な入口および必要な操作は、現地のページと主管税務機関の要求を基準とします。
▍三、初期限度額はいくら?なぜ固定の数字を示せないのか?
初期インボイス限度額は、新設納税者が初めて全面デジタル化電子インボイスを使用する際に、システムがリスク程度、納税信用等級、実際の経営状況等の要素に基づいて確定するインボイス総限度額であり、すべての企業に一律の固定金額が与えられるわけではありません。インボイス総限度額が管理するのは1自然月内に発行を許可されるインボイス金額の総上限です。総限度額内では、発行は通常、インボイス枚数や1枚あたりの限度額の制限を受けません。企業は電子インボイスサービスプラットフォームに表示されるリアルタイム限度額を基準とすべきです。
▍四、事業拡大で限度額が足りなくなったらどうする?
システムは納税者のリスク程度、納税信用等級、実際の経営状況等の要素に基づいてインボイス総限度額を調整します。国家税務総局の公開説明調整方式を月初限度額付与調整、限度額臨時調整、限度額定期調整、人的限度額付与調整に分けています。一時的な大口発行等で限度額を引き上げる必要がある場合は、電子税務局の案内に従って人的調整を申請し、真実の業務資料を提出できます。税務機関の確認結果と処理時間が最終的な根拠となります。
▍五、新設企業はどうすれば発行プロセスをより安定させられる?
新設企業はまず顧客情報、商品またはサービス項目、税収分類コード、内部承認ルールを固め、その後段階的に自動化を導入できます。Kailing Technologyの売上自動発行、全面デジタル化電子インボイス楽企ダイレクト接続、AIデジタル従業員は、すでに確認された発行身分と限度額の範囲内で、注文の集約、基本情報の検証、発行データの準備、インボイスの交付、記録の形成を支援できます。異常税率、赤字インボイス、限度額不足、リスク提示に関わる場合は、自動処理を停止し、業務・財務・税務担当者が再確認すべきです。
キーワード:新設企業の全面デジタル化電子インボイス発行、全面デジタル化電子インボイス発行プロセス、票種認定、初期インボイス限度額、インボイス総限度額、電子インボイスサービスプラットフォーム、売上自動発行、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京