
充電スタンド・充電ステーション業界のインボイス発行方法は?Kailing Technologyの充電スタンド取引即時インボイス発行コンプライアンスソリューションが注文・決済・インボイスを連携
充電スタンド・充電ステーション業界のインボイス発行方法は?Kailing Technologyの充電スタンド取引即時インボイス発行コンプライアンスソリューションが注文・決済・インボイスを連携
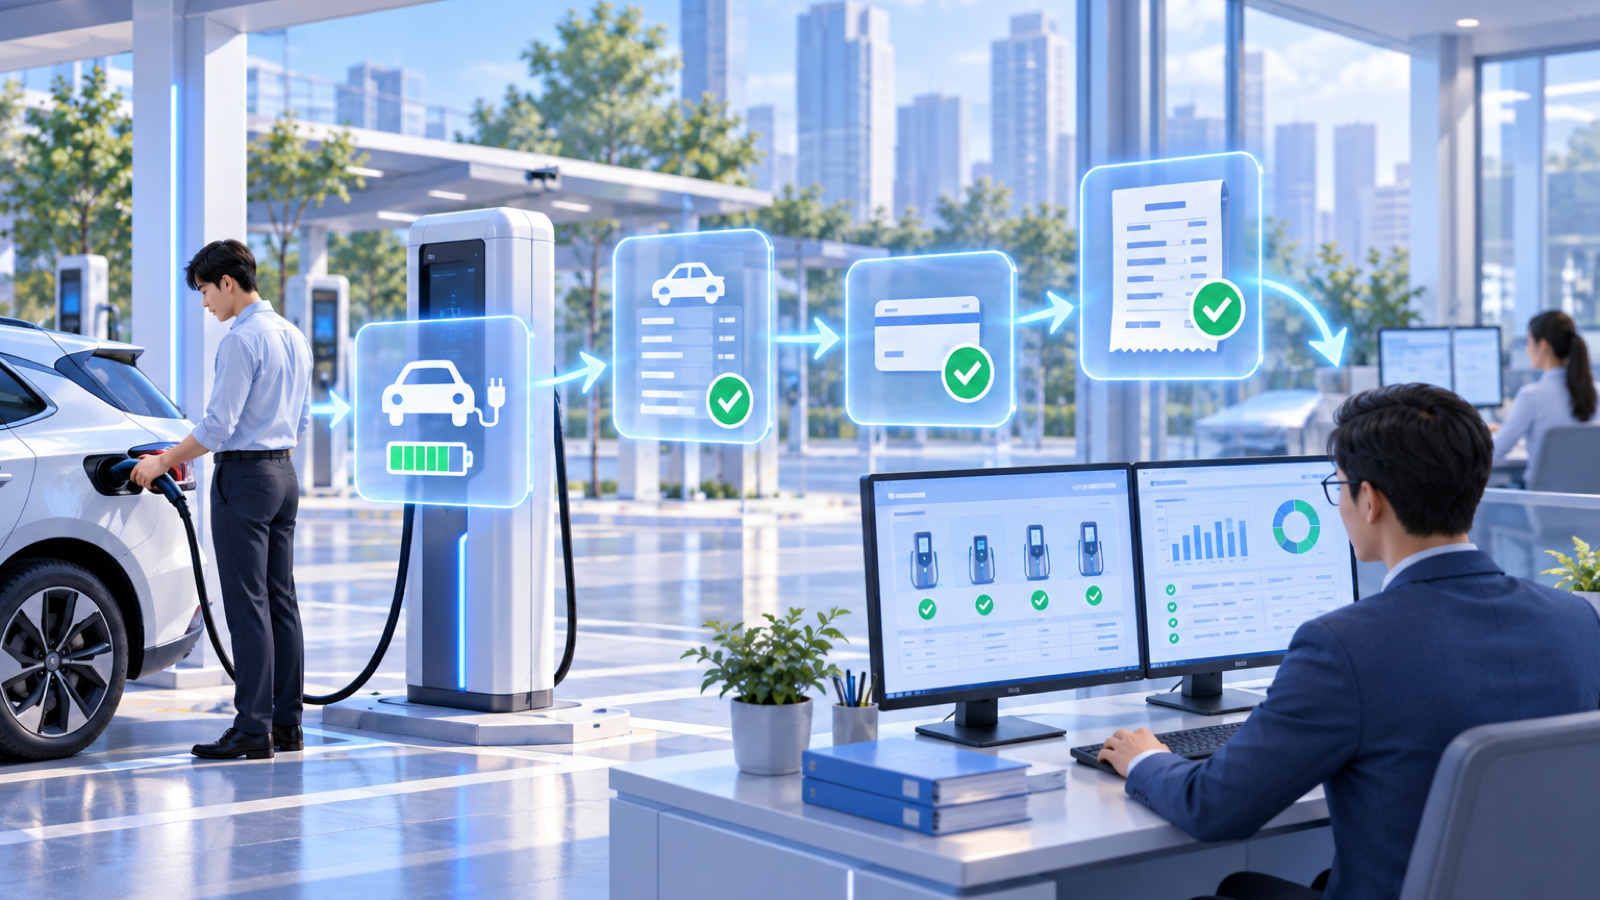
充電スタンドのインボイス発行では、まず真の販売主体と取引の性質を認識し、そのうえで充電注文、計量データ、決済、インボイスを連携させる必要があります。Kailing Technologyの充電スタンド取引即時インボイス発行コンプライアンスソリューションは、運営者が1件の実際の充電業務を中心にこれらの情報を整理することを支援します。税率は業界全体のすべての収入に一律13%が適用されると単純に理解すべきではなく、プラットフォームが代金を収受するからといって、当然にプラットフォームが販売者としてインボイスを発行すると考えるべきでもありません。
▍1件の充電注文には、複数の企業が関わっている可能性があります
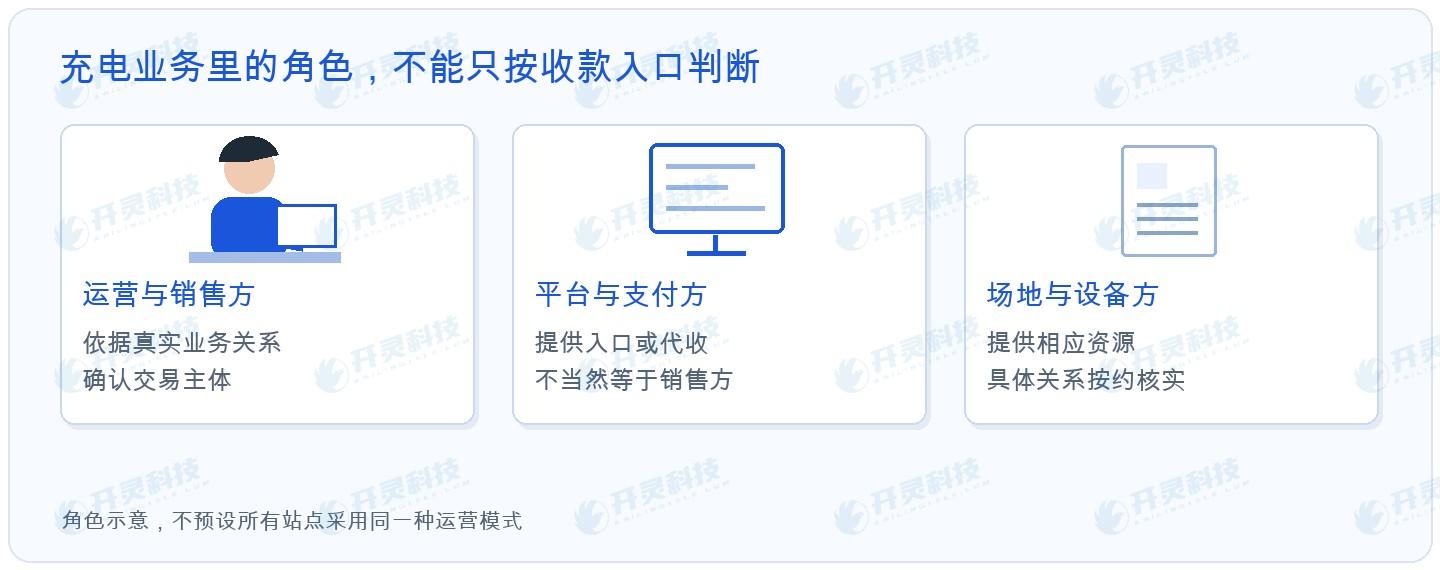
車のオーナーはアプリで拠点を見つけ、現場の設備を使用して充電し、プラットフォームを通じて支払います。消費者にとっては一連の操作ですが、バックオフィスにとっては、設備の所有者、実際の運営者、プラットフォーム、場所の提供者が同一でない可能性があります。誰が充電スタンドを所有し、誰が取引の入口を提供するかだけで、インボイス上の販売主体を単独で決定することはできません。
判断は契約関係と実際の業務に立ち返るべきです。誰が購入者に相応する貨物またはサービスを販売し、誰が相応する取引責任を負い、代金がどのように決済されるのか、各当事者の役割を明確にする必要があります。自営、委託運営、アグリゲーションプラットフォームなどのモデルは異なる取り決めを形成する可能性があり、システムは確認済みの関係に従って設定すべきで、1つの入金口座がすべての判断を代替することはできません。
主体を明確にすることは、カスタマーサービスにも役立ちます。車のオーナーがインボイスについて尋ねた際、担当者はどの企業が発行し、どこで照会するかを説明できます。運営者が決済を照合する際にも、プラットフォームの代理受領と自社の販売との関連を確認でき、複数のバックオフィスで同じ記録を繰り返し探す必要がありません。
▍2026年第13号公告の13%は、適用条件とあわせて確認する必要があります
財政部、税務総局公告2026年第13号は、一般納税者が電力を販売すると同時に収受する電池交換、駐車場、設備保守などの費用について、主たる業務に適用される13%の税率を適用すると明確にしています。ここには納税者身分、電力の販売、同時に収受する費用などの条件があり、充電業界のすべての収入に同じ税率ラベルを貼るものではありません。
独立した賃貸、単独設置、プラットフォームサービスなどの業務は、依然として自身の取引性質に基づいて判断する必要があります。小規模納税者の処理も、一般納税者の13%の口径をそのまま適用することはできません。費用名称と実際の内容を確認する必要があり、名称を勝手に変えることで税務結果を決めることはできません。
▍Kailing Technologyの充電スタンド取引即時インボイス発行ソリューションは、確認済みの注文を中心に情報を整理します
充電開始時には、最終的な電力量と費用は通常まだ確定していません。決済が完了して初めて、注文は相应する計量と課金の結果を備えます。システムによるインボイス発行のトリガーは、注文の真の状態に基づくべきであり、車のオーナーが設備を起動した、または前払いしたのを見ただけで、まだ完了していない取引を最終販売とみなすべきではありません。
連携に利用できる情報には、拠点と取引主体、注文識別子、計量電力量、費用明細、決済結果、インボイス状態が含まれます。企業はこれらのデータがそれぞれ運営システム、課金サービス、決済チャネルのどこから来るのかを明確にし、安定した関連付けでそれらを整理する必要があります。財務がインボイスを確認する際に、決済総額だけでなく、相応する充電の事実に立ち返ることができるようにします。
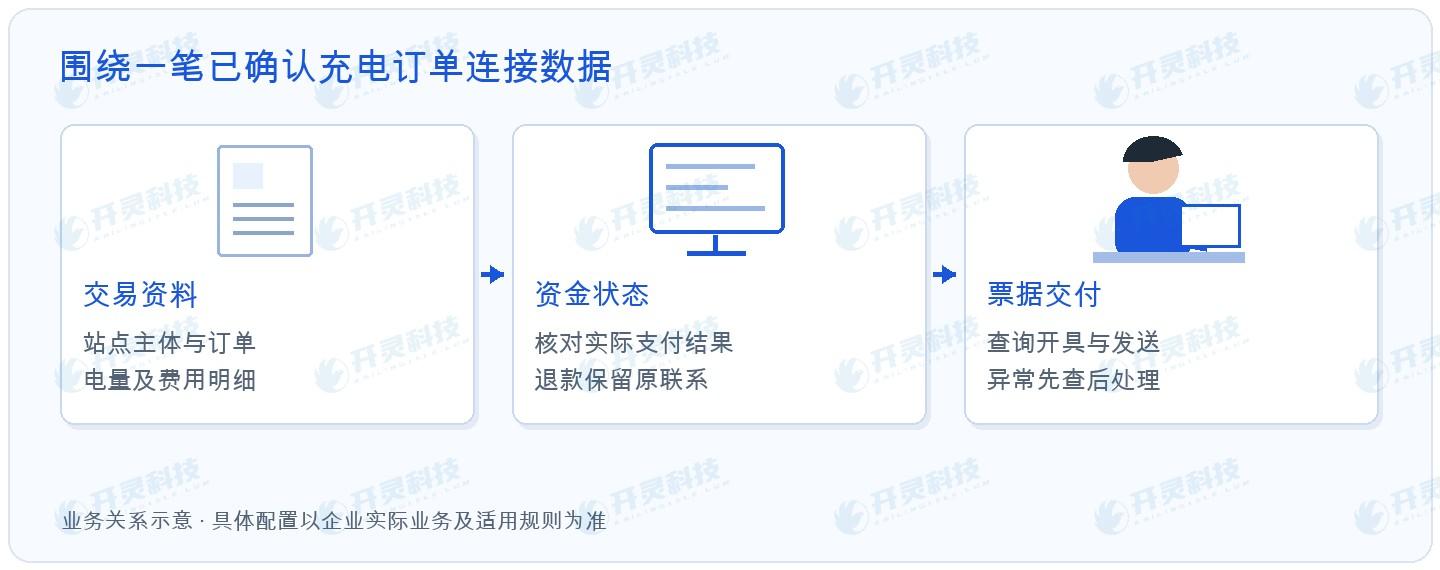
Kailing Technologyが提供するのは、業務、財務・税務、システムの連携ソリューションです。楽企などの接続方式に関わる場合は、実際のダイレクト接続と利用主体、授権関係、利用可能なインターフェースを確認する必要があり、具体的な構築範囲はプロジェクトの条件に応じて確定します。既存の運営プラットフォームは引き続き注文と課金の役割を担うことができ、インボイス発行の段階では確認済みのデータ連携を通じて行います。
▍注文終了、資金着金、インボイス交付を、1つのステータスに押し込める必要はありません
運営バックオフィスに充電終了と表示されても、決済とインボイスがすべて完了したことを自動的に示すわけではありません。ある決済はまだ確認中かもしれず、あるインボイスはすでに発行済みでも車のオーナーがまだダウンロードしていないかもしれません。これらの状態を区別してこそ、カスタマーサービスは次のアクションが決済の照会なのか、インボイス発行の処理なのか、既存インボイスの再送信なのかを判断できます。
特にインターフェースのタイムアウト時は、まず元のリクエスト結果を確認してから、再試行するかどうかを決定すべきです。そうでなければ、元のインボイスがすでに形成され、新しいリクエストが新規業務として処理され、重複発行のリスクが増す可能性があります。安定した注文の関連付けとリクエストの重複防止は、便利な体験の背後に欠かせない協力の基盤です。
車のオーナーに対しては、インターフェースにすべての技術的詳細を表示する必要はありませんが、理解可能な情報を提示すべきです。どの結果を確認中なのか、既存のインボイスをどこで取得するのか、どのような宛名資料を補足する必要があるのかを、明確に説明できます。ユーザーに繰り返し申請させず、拠点も本来避けられるカスタマーサービスの問い合わせを減らせます。
▍返金が発生した後も、元の業務の経路を保持します
充電異常、費用調整、その他の返金状況では、まず元の注文と実際の返金範囲を特定する必要があります。資金の返金とインボイスの更正は関連しますが異なる処理であり、決済チャネルが返金したらインボイスも自動的にすべて調整されると考えてはなりません。
元のインボイス状態と適用ルールに基づいて相応するインボイス処理を行い、元の取引との関連を保存すべきです。一部返金の場合は特に、どの費用または業務のどの部分を調整したのかを説明する必要があり、注文全体を直接削除して金額を再入力し、運営、財務、カスタマーサービスがそれぞれ異なるバージョンを保持するようなことはできません。
企業は異常リストを通じて、どの問題が繰り返し発生しているかを観察することもできます。主に決済結果の返却が遅い場合は、関連する接続を処理すべきです。主体の誤りが頻繁に発生する場合は、拠点の設定と運営関係を確認すべきです。インボイスは発行済みなのにユーザーが見つけられない場合は、交付の入口を改善すべきです。原因が異なれば改善の方向も異なり、すべての苦情をインボイス発行速度のせいにする必要はありません。
▍コンプライアンスを明確に表現すれば、サービスもより理解されやすくなります
充電運営企業にとって、デジタルインボイス発行は車のオーナーにインボイスをより速く送信するだけでなく、拠点の取引がバックオフィスで説明可能な記録を持つことにもつながります。主体と税務の口径が明確で、注文と資金を照合できれば、カスタマーサービスと財務は同じ業務を中心に協力できます。
建設を準備する際には、まず自営拠点と提携拠点の運営関係を整理し、よくある注文ステータス、課金項目、決済チャネルを確認してから、具体的な接続を検討できます。このような整理は、システム稼働後まで待つ必要はなく、業界共通の図をそのまま各企業の実際の業務の代わりに用いるべきでもありません。
拠点を継続的に増やす企業では、主体と課金ルールにも維持管理の責任者が必要です。新拠点の接続時に運営関係を確認し、提携方式の変更後に相応する設定を同期的に確認することで、過去の設定が区別なく新しい業務に複製されるのを避けられます。システム共用の利便性は、各拠点の実際の差異が正しく表現されることを前提とすべきです。
▍FAQ 充電スタンドのインボイス発行に関する注目のQ&A
Q:充電スタンドのすべての料金は13%ですか?
A:一概には言えません。納税者区分と業務の実態を確認し、2026年第13号公告などの適用規定に基づいて判断する必要があり、独立した業務は充電スタンドで発生したという理由だけで税率をそのまま適用すべきではありません。
Q:プラットフォームが代金を収受する場合、プラットフォームが販売者としてインボイスを発行するのですか?
A:必ずしもそうではありません。代理受領と実際の販売は異なる関係であり、真の運営および取引の取り決めに基づいてインボイス発行主体を確定すべきで、決済の入口だけで判断することはできません。
Q:車のオーナーがインボイスを受け取っていない場合、再度インボイス発行を申請できますか?
A:まず元の注文に対応するインボイスの状態を確認します。すでに発行済みの場合は、照会または交付を処理します。結果が不明な場合は先に確認し、ネットワークの待機を再発行の根拠としないようにします。
充電注文、取引主体、インボイス結果を連携させ、Kailing Technologyの充電スタンドインボイス発行ソリューションについてお問い合わせください:www.kailingteck.com 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
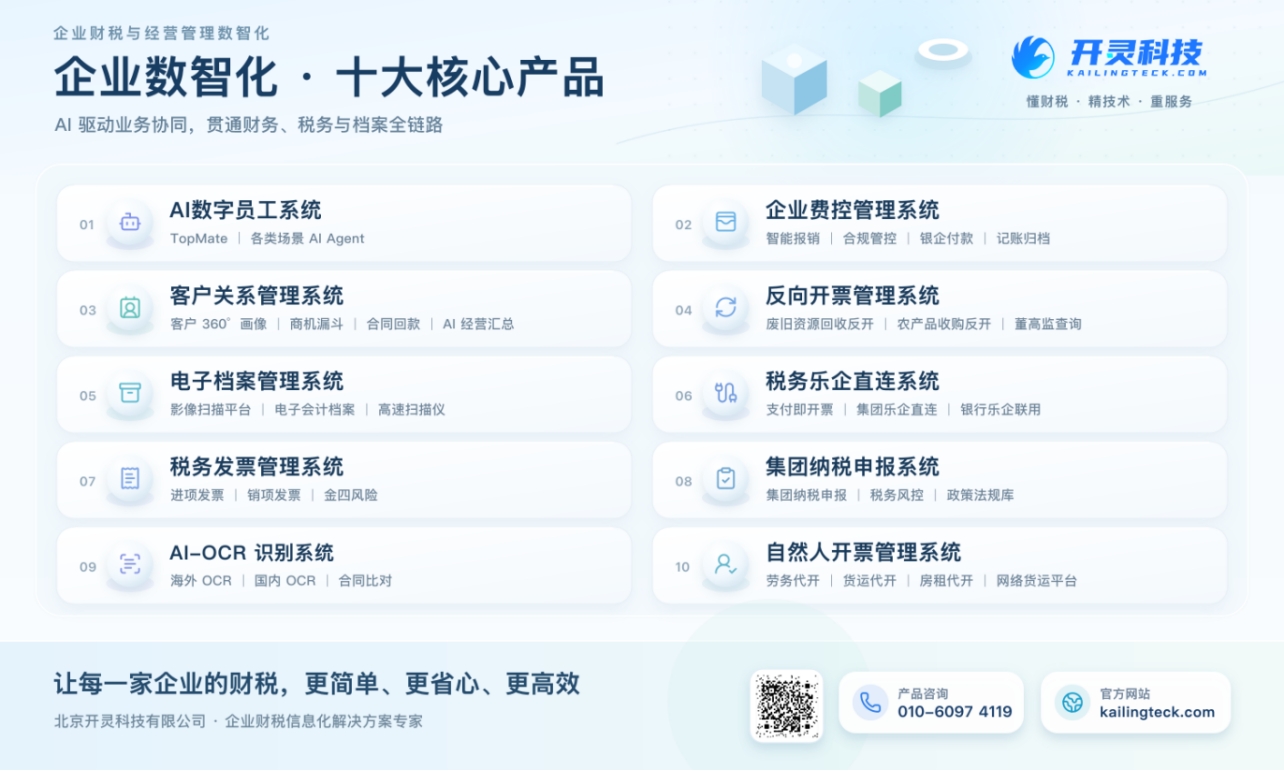
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:充電スタンド取引即時インボイス発行、充電スタンドのインボイス発行、充電サービス料13%、2026年第13号公告、注文・決済・インボイスの一体化
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京