
電子証憑会計データ標準が全国普及した後、どのようにアーカイブするか?Kailing Technology AI電子会計アーカイブ管理システムが受領、入帳、アーカイブを貫通
2025年5月、財政部など9部門は財会〔2025〕9号で全国範囲で電子証憑会計データ標準を普及・応用しました。アーカイブの重点は、XML、XBRLなどの構造化データを含む電子証憑を受領時にソースファイルを保持し、その後経費精算、記帳、四性検測、アーカイブを貫通させることです。Kailing TechnologyのAI電子会計アーカイブ管理システムはこのチェーンを統一アーカイブに収め、「フロントエンドは電子化、末端でまた印刷」を回避します。
標準が全国展開された後、企業が直面するのはインボイスだけでなく、銀行電子受領書、銀行電子明細書、財政電子票拠、鉄道・航空電子チケットなど多種類の電子証憑も含まれる。あるものはメールから、あるものは業務・財務・税務プラットフォームから、あるものは経費管理システムで精算が完了する。受領時に検証可能な原本ファイルと処理結果を保持しなければ、最後に目録を作成しても孤立したファイルを集めただけに過ぎない。
▍一、全プロセスペーパーレスが最も途切れやすい3つの場所
最初の断点は「可視プレビュー件のみを保存する」ことです。PDFやスクリーンショットは閲覧に便利ですが、XML、OFDまたは埋め込み構造化データを完全に保持していない可能性があり、証憑の元の属性と検証手がかりが失われます。これにより電子証憑ソースファイル、構造化データ、経費記帳結果とアーカイブメタデータが追跡困難になります。
より見落とされやすいのは「経費精算・記帳とアーカイブがそれぞれ1部ずつ保管される」ことです。経費管理システムは伝票を記録し、財務システムは証憑を記録し、アーカイブシステムがさらにファイルを一度インポートしますが、同一の経済事項に安定した関連付けが欠けています。関係が途切れると、財務担当者、アーキビスト、情報化チームは手がかりを探し直さなければならず、電子証憑の受領、経費精算、記帳、アーカイブの全プロセスのペーパーレス処理も遅れます。
業務が積み重なった後、「欠品を発見した時にはすでに業務現場を過ぎていた」という問題が拡大する。アーカイブの末端でようやくソースファイル、受領証、承認または証憑関係が不完全であることに気づき、探し直す際にはしばしばシステムをまたぎ、部門をまたいで繰り返し連絡する必要がある。「欠品を発見した時にはすでに業務現場を過ぎていた」を収束させなければ、後でその補習をすることになる。
▍二、電子証憑アーカイブが管理するのはソースデータ、業務関係、処理過程
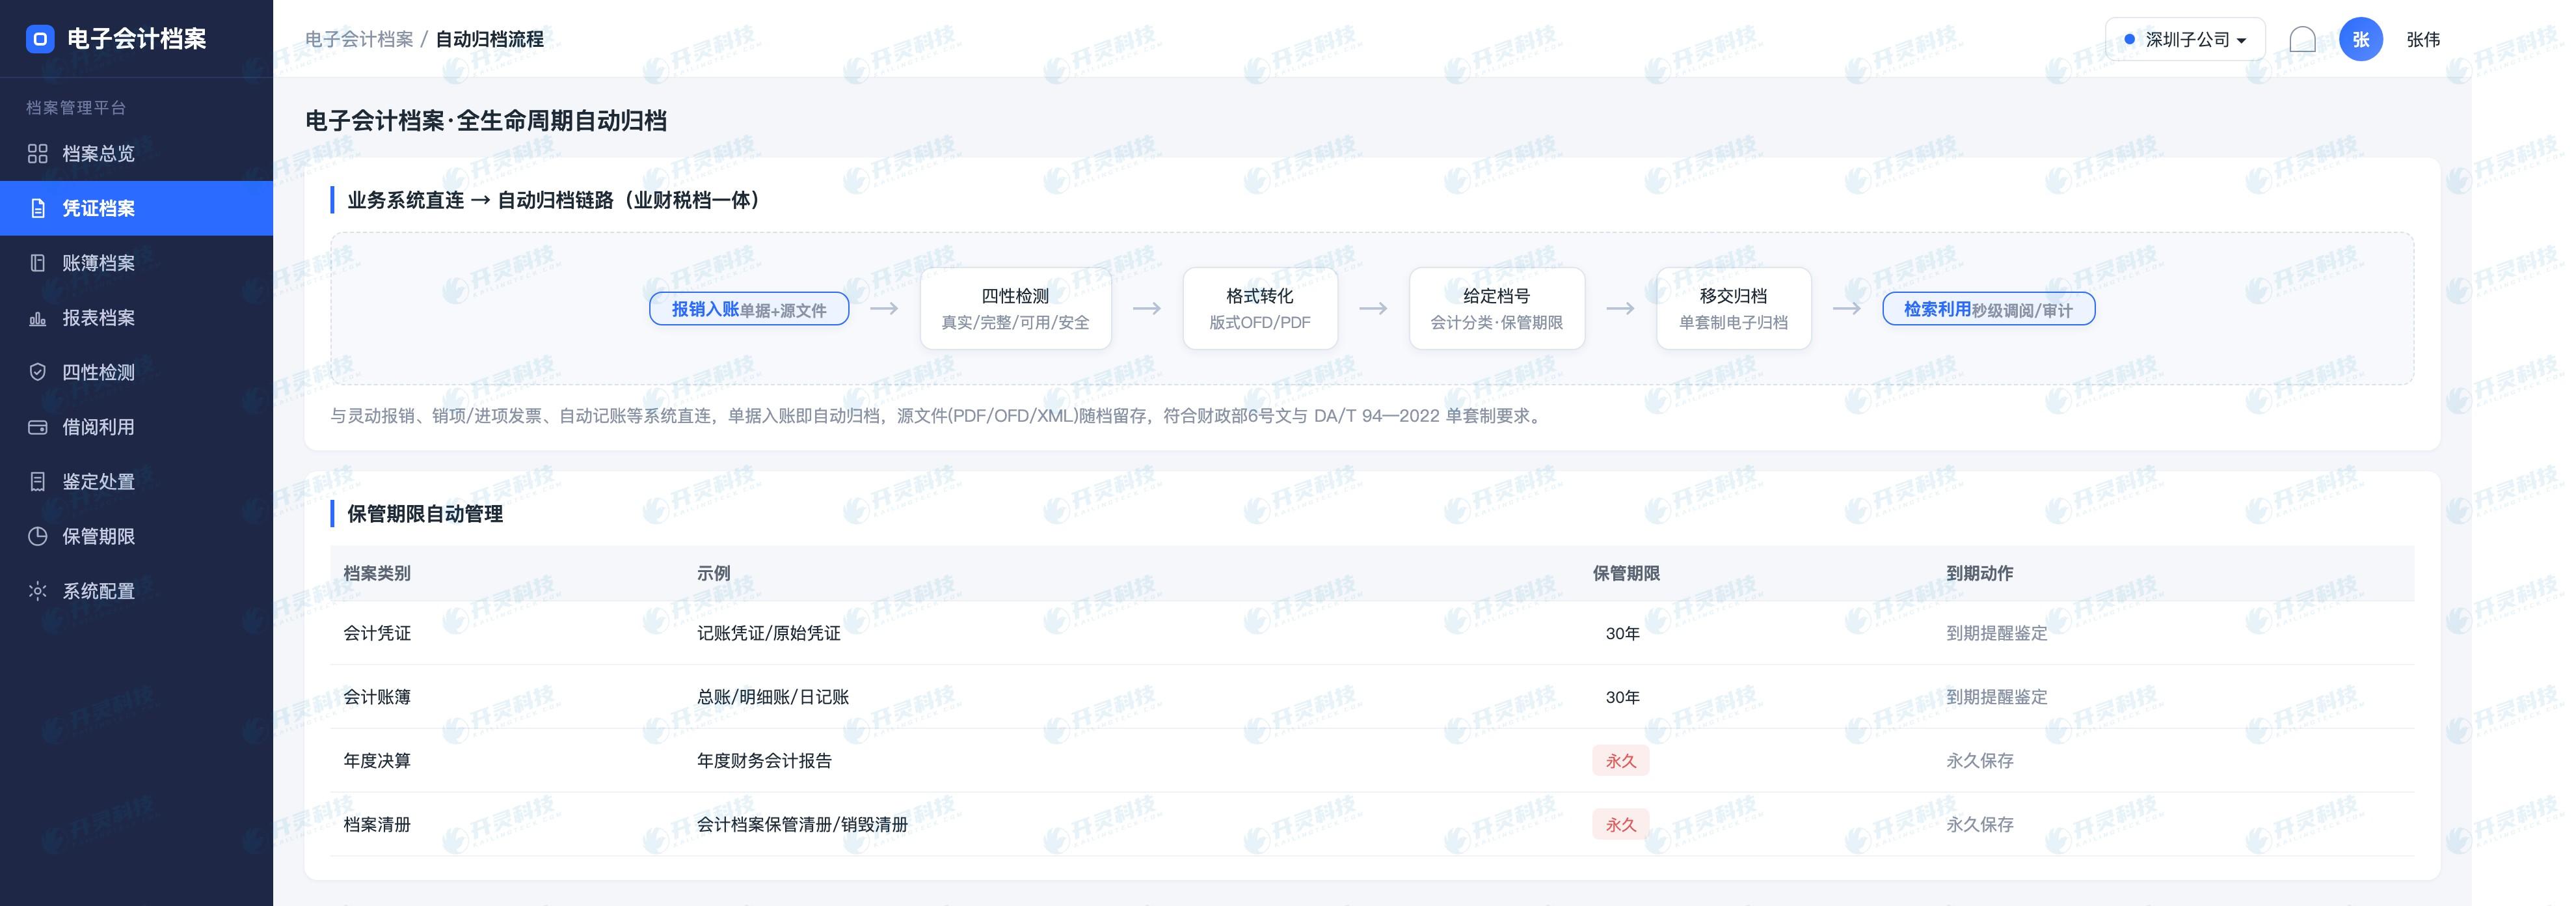
電子証憑の全プロセスアーカイブは、証憑が企業に進入した時点で検証または真偽検証、解析、源ファイル保存を完了し、経費精算、入帳等の各環節を経るごとに追跡可能な状態を書き戻し、最後にアーカイブ類別に従って整理し、真実性、完全性、可用性、安全性の検測を行った後にアーカイブする。その対象はデータと関係であり、単なるファイル保存ではない。
電子証憑の全流程アーカイブにとって、真に接続する価値があるのは孤立したボタンではなく、電子証憑のソースファイル、構造化データ、精算・記帳結果、アーカイブメタデータ間の業務関係である。Kailing Technology AI電子会計アーカイブ管理システムは電子証憑の全流程アーカイブを中心にデータと操作を組織し、ユーザーが元の作業コンテキストで次のステップを見られるようにし、管理者が全経路を振り返られるようにする。
Kailingシステムは経費管理・精算、売上/仕入VATインボイス、契約、自動記帳などの环节と連携し、PDF、OFD、XMLなどのソースファイルを精算書、記帳伝票、支払証憑と関連付けます。アーカイブが不合格の場合は未処理状態に留まり、補正後に続行します。アーカイブ後は保管期限、バックアップ、閲覧、鑑定・処分管理を引き続き担います。
▍三、Kailing Technology AI電子会計アーカイブ管理システムが重要プロセスをどう完遂するか
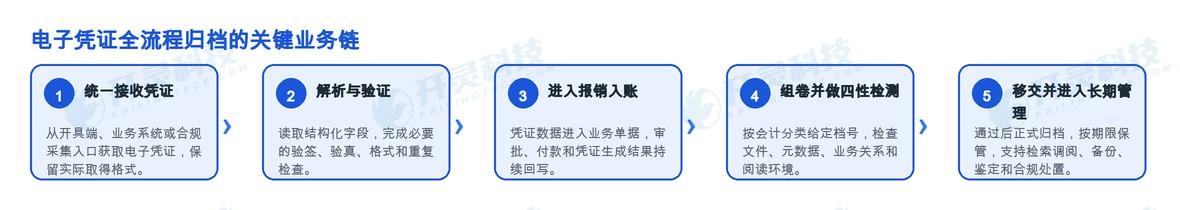
第1ステップ:証憑を統一的に受信。発行端、業務システムまたはコンプライアンス収集入口から電子証憑を取得し、実際に取得した形式を保持する。これは電子証憑の全プロセスアーカイブにおける一時的な動作をステートフルな环节に変える。
第2ステップ:解析と検証。構造化フィールドを読み取り、必要な検証、真偽確認、フォーマットと重複チェックを完了します。電子証憑全プロセスアーカイブにおける一時的な動作をステートフルな环节に変えます。
第3ステップ:経費精算・記帳処理に入ります。証憑データは業務伝票に入り、承認、支払、証憑生成の結果が継続的に書き戻されます。これにより、電子証憑の全プロセスアーカイブにおける一時的な操作が状態を持つ工程になります。
第4ステップ:組巻して四性検測を行う。会計分類に基づき档号を付与し、ファイル、メタデータ、業務関係、閲覧環境を検査する。電子証憑の全プロセスアーカイブにおける一時的な動作を状態を持つ工程に変える。
第5ステップ:移管し長期管理に入ります。承認後、正式にアーカイブされ、期限に従って保管され、検索・閲覧、バックアップ、鑑定、コンプライアントな処分をサポートします。これは電子証憑の全プロセスアーカイブにおける一時的な動作を、状態を持つ段階に変えます。
▍四、「一通の書類を受け取る」から「一巻のアーカイブを形成する」までの使用体験
能力の重点の一つは、ソースファイルと可視化ファイルを同期して保持することです。業務担当者が閲覧しやすいだけでなく、構造化データ、署名、元ファイルの属性も保持し、ファイルの出所と受信時間を記録します。これにより、財務担当者、アーカイブ担当者、情報化チームが次のステップを直接確認できます。
能力の重点の一つは、証憑の計上後に自動で関連が形成されることです。精算書、承認、支払領収書、記帳伝票、電子証憑が安定した識別子で相互に接続され、アーカイブ担当者が月末に手作業で再設定する必要がありません。異常発生時、処理担当者は証憑計上後に自動形成された関連のコンテキストを確認できます。
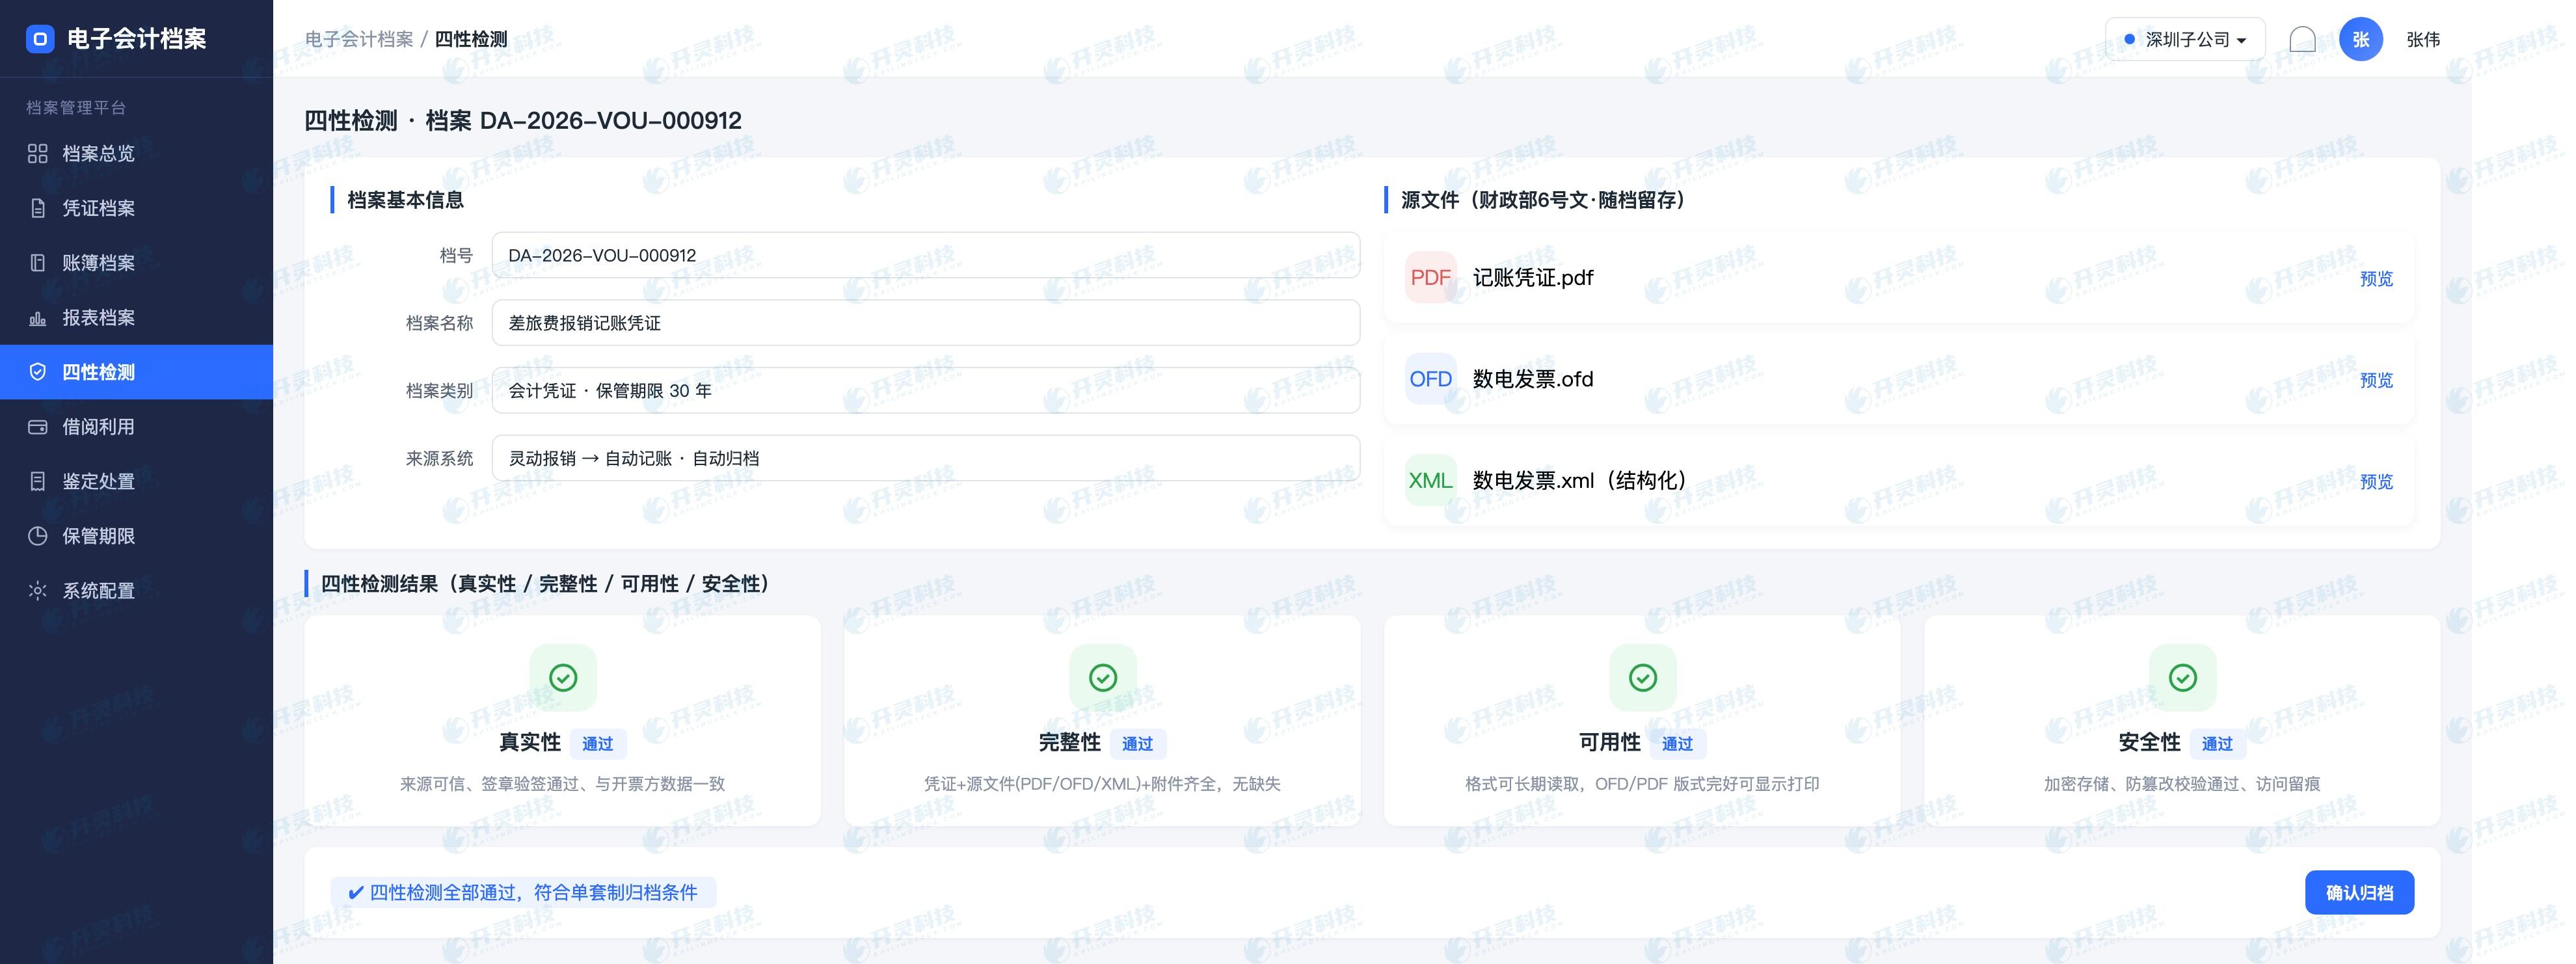
能力の重点の一つは、四性検測がアーカイブノードに組み込まれていることです。真実性、完全性、可用性、安全性が不合格の場合にブロックし、ファイル、メタデータ、業務関係のいずれが欠落しているかを特定します。これにより、電子証憑ソースファイル、構造化データ、精算計上結果とアーカイブメタデータが業務の中で自然に蓄積されます。
能力の重点の一つは、保管・利用がアーカイブ種別に従うことです。システムはアーカイブカテゴリごとに保管期限、権限、バックアップ、形式変換、閲覧ログを管理でき、すべての証憑を一つのフォルダルールで処理することを避けます。ユーザーはステップが減ったと感じ、バックエンドでは保管・利用がアーカイブ種別に従う協働が完了します。
▍五、受信、記帳、アーカイブを貫通した後、財務とアーカイブは何を得るか
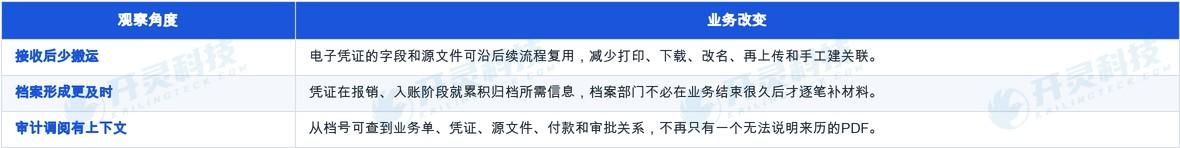
一線の使用者にとって、受領後の転記が少なくなることによる変化が最も直接的です。電子証憑のフィールドとソースファイルは後続プロセスに沿って再利用でき、印刷、ダウンロード、名前変更、再アップロード、手動での関連付け作成を減らします。最終的に、電子証憑の受領、経費精算、記帳、アーカイブの全行程ペーパーレス処理は個人の経験への依存を減らします。
管理の視点から見ると、アーカイブ形成がより適時になり、本来隠れていたプロセスが見えるようになる。証憑は経費精算、記帳の段階でアーカイブに必要な情報を蓄積し、アーカイブ部門は業務終了からずっと後に逐筆で資料を補う必要がない。最終的に、電子証憑の受領、経費精算、記帳とアーカイブの全過程のペーパーレス処理は個人経験への依存を減らす。
長期運用において、監査閲覧に文脈があるかがシステムを長く使うほどスムーズにできるかを決めます。档号から業務伝票、証憑、ソースファイル、支払い、承認関係まで確認でき、由来を説明できないPDFだけではなくなります。最終的に、電子証憑の受領、経費精算、記帳、アーカイブの全過程ペーパーレス処理は個人の経験への依存を減らします。
▍六、どの種類の証憑から始めれば、真の全プロセスを構築しやすいか
経費管理、ERP、インボイス、銀企ダイレクト接続など複数のシステムを既に使用しているが、電子証憑が依然としてメール、共有ドライブ、印刷物で部門間を流通している企業は、特に高頻度証憑の一種類から連通を開始するのに適しています。実際の範囲は証憑種類、ソースシステム、会計主体、アーカイブ責任ごとに項目別に確定すべきです。
もし企業が「可視プレビュー件のみを保存する」および「経費精算・記帳とアーカイブがそれぞれ1部ずつ保管する」という問題に繰り返し直面しているなら、通常、電子凭证の全プロセスアーカイブがもはや手動連携に依存するのに適していないことを示しています。最も頻度が高く、責任者が最も明確な業務チェーンから始め、まず電子凭证のソースファイル、構造化データ、経費精算・記帳結果とアーカイブメタデータを連携させ、その後徐々に範囲を拡大することが、単にツールを1つ追加するよりも持続可能な業務体験を形成しやすいです。
電子証憑会計データ標準は企業に「電子ファイルがある」から「全プロセス処理」へと移行する契機を与えた。Kailing Technologyは受領、業務処理、四性検測、アーカイブ利用を一つのチェーンに置き、財務はファイル移動を減らし、アーカイブは材料補完を減らし、監査は追跡可能なコンテキストを一つ多く得る。
▍よくある質問 FAQ
Q:財会〔2025〕9号はいつから全国展開されますか?
A:通知は印発日から全国範囲で電子証憑会計データ標準を普及・適用することを明確にしており、発布日は2025年5月である。
Q:すでにPDFがあるのになぜXMLやOFDも保存する必要があるのですか?
A:PDFは主に閲覧に便利で、XML、OFDまたは内蔵構造化データはより完全な原始属性、署名、機械可読フィールドを担持でき、実際に取得した形式に従って保存すべきです。
Q:電子証憑を記帳したらアーカイブ完了とみなされますか?
A:違います。記帳後もアーカイブ規則に従って整理、組巻、四性検測、移管が必要で、正式にアーカイブされた後に保管・利用サイクルに入ります。
Q:スキャン後の紙凭证はそのまま廃棄できますか?
A:一概には言えません。外部から取得した紙の原本証憑とネイティブ電子証憑は管理条件が異なり、現行規定と単位制度に従って処理すべきです。
電子証憑を、受信時からソースファイルと業務コンテキストを伴わせます。Kailing Technologyをご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:電子証憑会計データ標準、電子証憑アーカイブ、四性検測、単套制アーカイブ、Kailing Technology AI電子会計アーカイブ管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京