
再生資源回収の買取インボイスはどう発行する?五流合一でリスク防止
再生資源回収の買取インボイスはどう発行する?五流合一で毎回の買取を証跡化
回収企業が散户から仕入れると、相手はインボイスを発行できず、企業は自らリバースで買取インボイスを発行するしかない——しかし代金を払ったのに発行されていない、発行されたが貨物と一致しない、税局に聞かれても答えられない、これが財務担当者にとって最も頭の痛い3つのことです。打開の思路は人員や表を増やすことではなく、決済、インボイス発行、アーカイブを同一チェーンに組み込むこと。Kailing Technologyリバースインボイス発行方案は「買付即インボイス発行、五流合一帳票」を核心とし、AI OCRと電子会計アーカイブを組み合わせ、すべての買付が計量の瞬間から証跡を照査できるようにする。
「買取インボイスのコンプライアンス上の難点は、発行行為そのものではなく、支払とインボイス発行が一対一で対応し、追跡可能かどうかにある。」 |
▍一、再生資源回収はなぜ必ずリバースインボイス発行を行わなければならないのか?
再生資源回収企業の上流は分散した個人回収者が多く、彼らは自らVATインボイスを発行できない。企業が仕入証憑を取得できなければ、コストは税前控除できず、VAT税負担も高くなる。『国家税務総局の資源回収企業が自然人廃棄製品販売者にリバースインボイス発行することに関する公告』(2024年第5号)によれば、条件を満たす資源回収企業は販売者にリバースインボイスを発行でき、企業所得税の税前控除証憑とすることができる。2026年第12号公告はさらに、「三流合一」のリバースインボイス発行を行う販売者について、年間売上60万元以内の部分に0.25%の事業所得個人所得税予納率を適用することを明確にした。政策は路径を示したが、実施は企業が業務、資金、票拠を一本の線につなげられるかにかかっている。
▍二、リバースインボイス発行と個人向け代理インボイス発行、結局どちらを使うべき?
リバースインボイス発行は、資源回収企業が自然人から廃棄製品を買い取る際に、企業が自ら発行する場合に適用されます。一方、個人向け代理インボイス発行は、労務報酬、運送運賃、不動産賃貸などの場面で、プラットフォームが自然人に代わって一括代理発行する場合に適用されます。両者は混用できません。本来リバースインボイス発行すべき買取業務を誤って代理発行として処理すると、インボイス種別と業務の実質が一致しなくなります。Kailing Technologyはソリューション設計時に、まず企業の業務類型を区分し、対応する製品ラインをマッチングします——廃棄製品の買取はリバースインボイス発行、零星労務は個人向け代理インボイス発行とし、インボイス種別のミスマッチによるリスクを防ぎます。
▍三、五流合一はどう実現する?計量からアーカイブまでの一連の流れ
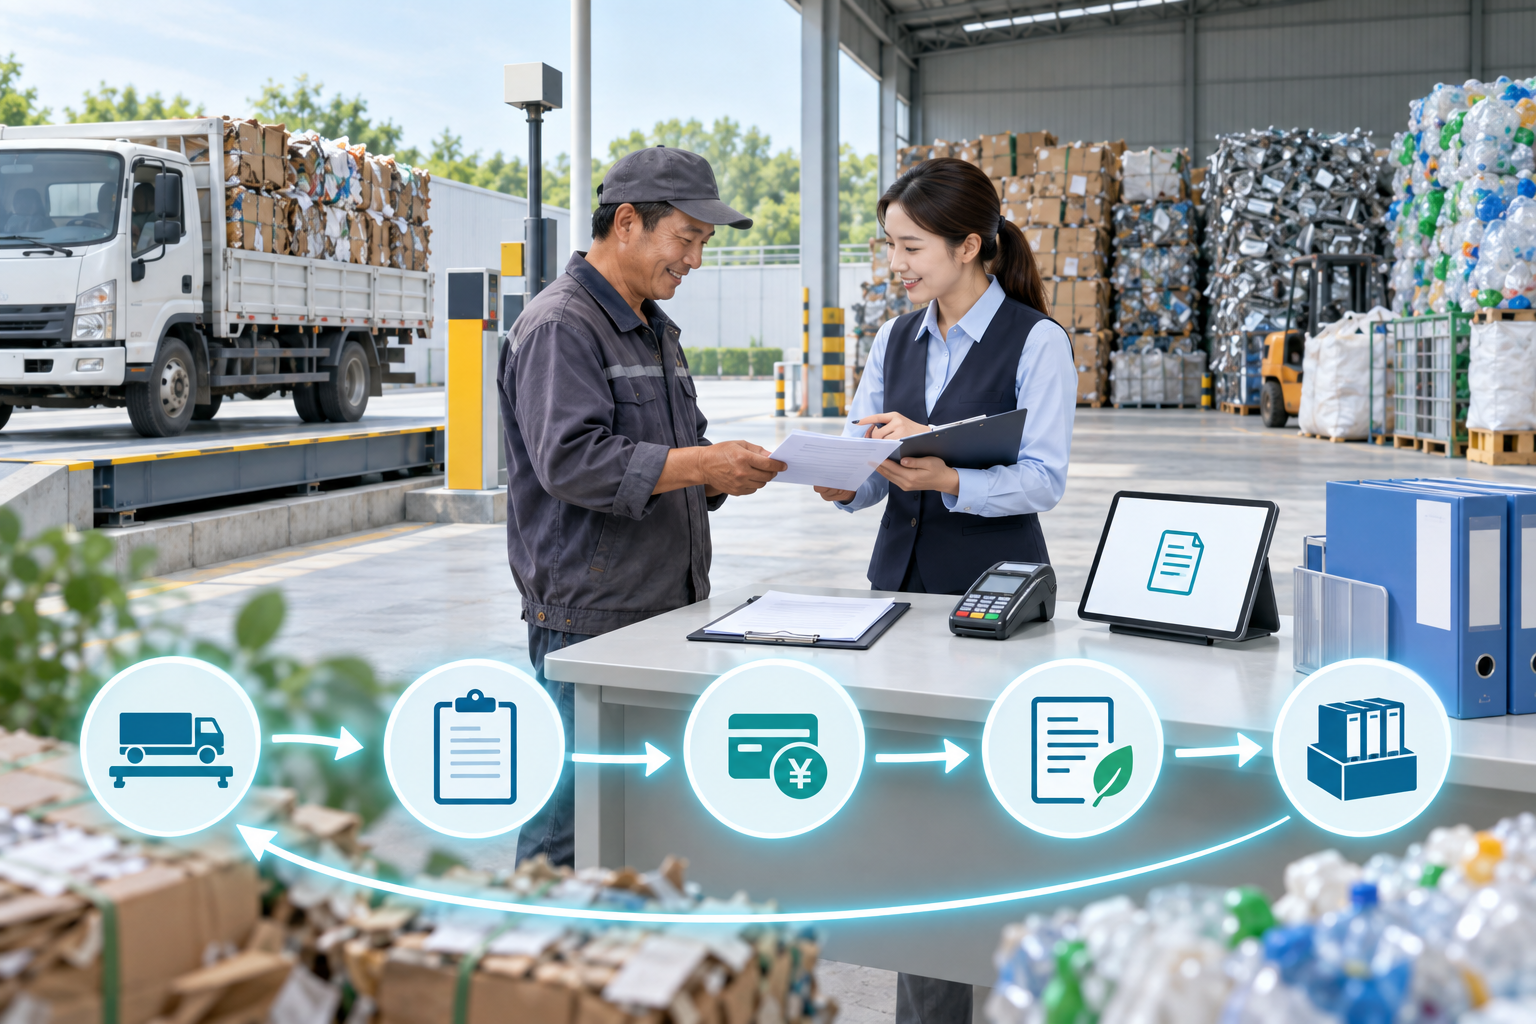
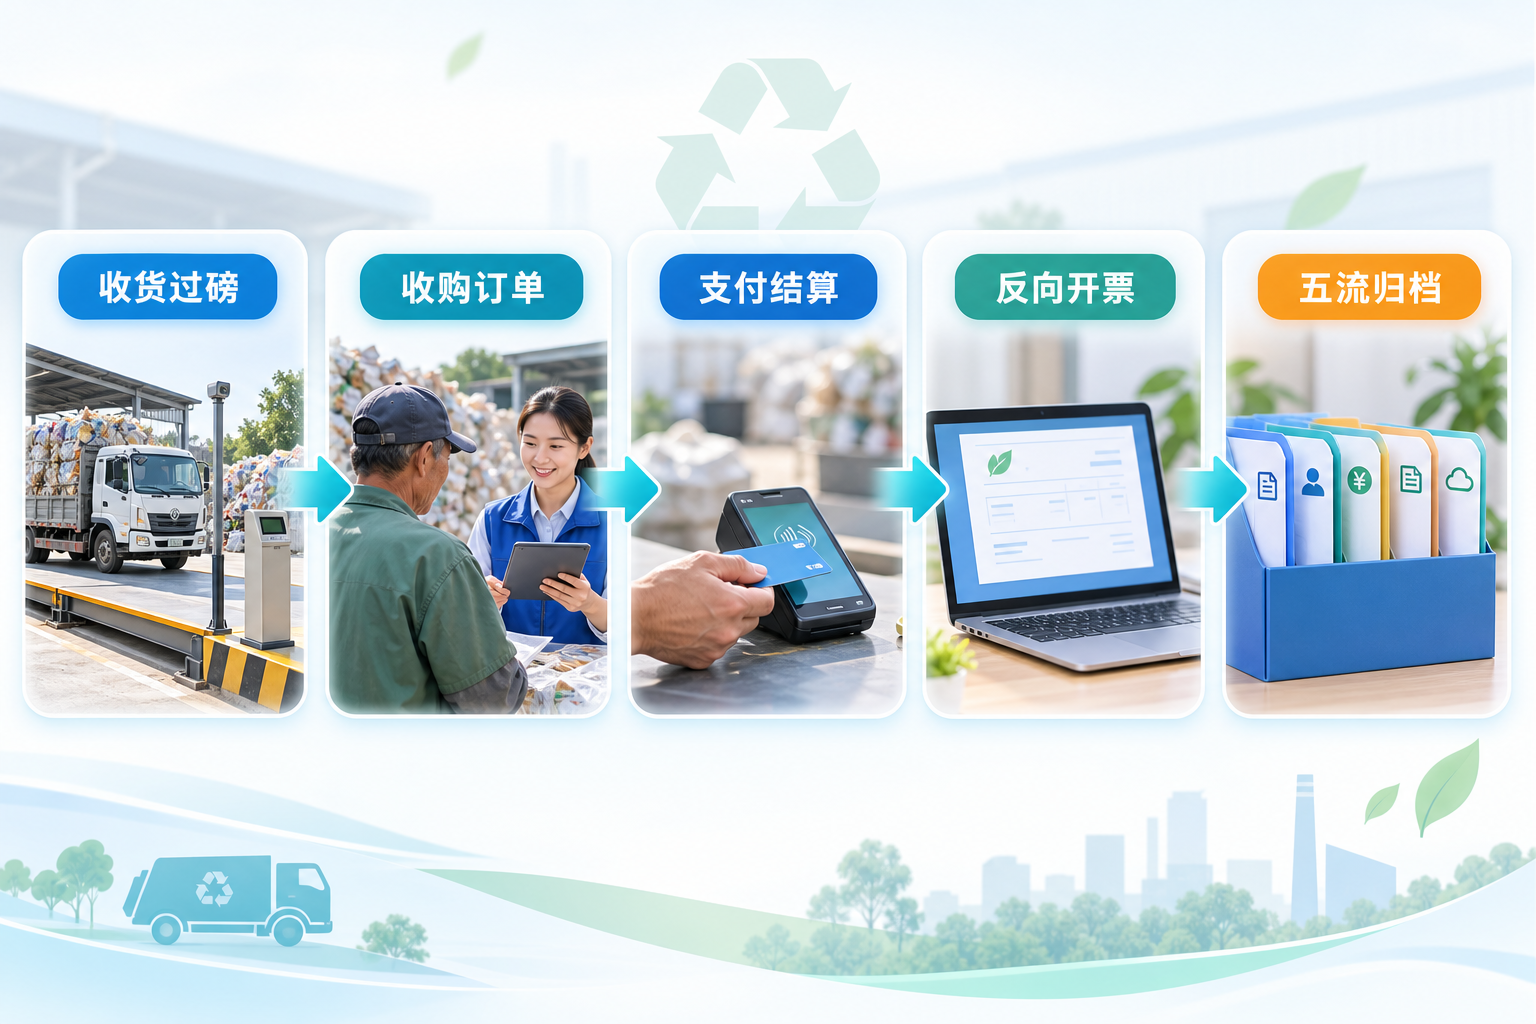
いわゆる五流合一とは、契約流、物流、資金流、インボイス流、情報流が相互に裏付け合うことを指します。Kailing Technologyのリバースインボイス発行ソリューションは、買付業務識別子を現場とプラットフォームに貫通させます。地磅、検尺または検収が数量根拠を提供し、企業システムが買付注文を形成し、提携プラットフォームが取引と支払の原始データを生成して楽企ダイレクト接続の能力を呼び出して発行し、Kailingが支払とインボイス結果を受領後に業務書き戻しおよび五流アーカイブを完了します。各結果は出所をたどることができ、インボイス、物、代金はもはや突合できない3つの証憑ではありません。紙の单据を保存する必要がある企業には、電子会計アーカイブ管理システムが証憑のスキャン即入庫、認識即アーカイブ、関連付け即成冊を実現し、アーカイブは事後の追い作業ではなくなります。
▍四、身元と限度額のリスクをどう制御する?検証は必ず前段に置く
自然人のリバースインボイス発行のリスクは、企業が金額のしきい値を一つ設けるだけでは対応できない。2024年第5号公告は連続12か月を超えない累計リバースインボイス発行売上額500万元の販売者範囲を規定し、2026年第12号公告はさらに60万元以内の部分に0.25%の前払い率を設けた——二つの数字は用途が異なり、それぞれ照合しなければならない。Kailing Technologyは支払前に企業資質、自然人アーカイブ、荷受け業務及び内部権限を照合し、プラットフォームの返却結果に基づいてインボイス発行の可否を決定し、検証を支払段階に前倒しし、販売資格と前払い税率を混同するのを避ける。税務リスク管理モジュールと組み合わせれば、申告データのコンプライアンススキャンとリスク指標の警告でさらに下支えできる。
キーワード:再生資源回収インボイス、リバースインボイス発行、買付インボイスの発行方法、五流合一、資源回収企業のインボイス発行、Kailing Technology、個人向け代理インボイス発行、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京