
数電票の経費精算で最も恐れるのは真偽と重複?Kailing TechnologyのAI経費管理システムがどのように真偽検証・重複チェックとリスク警告を完了するか
数電票の経費精算で最も恐れるのは真偽と重複であり、手作業で複数のページを開いて照合するのは遅く、完全な根拠を残すのも困難です。Kailing TechnologyのAI経費管理システムは、インボイスの収集・集約・精算の各段階で規範チェック、ステータス検証、重複使用チェックを実行し、異常に対してリスク警告を表示し、伝票を精算書・証憑・アーカイブ記録と関連付けます。
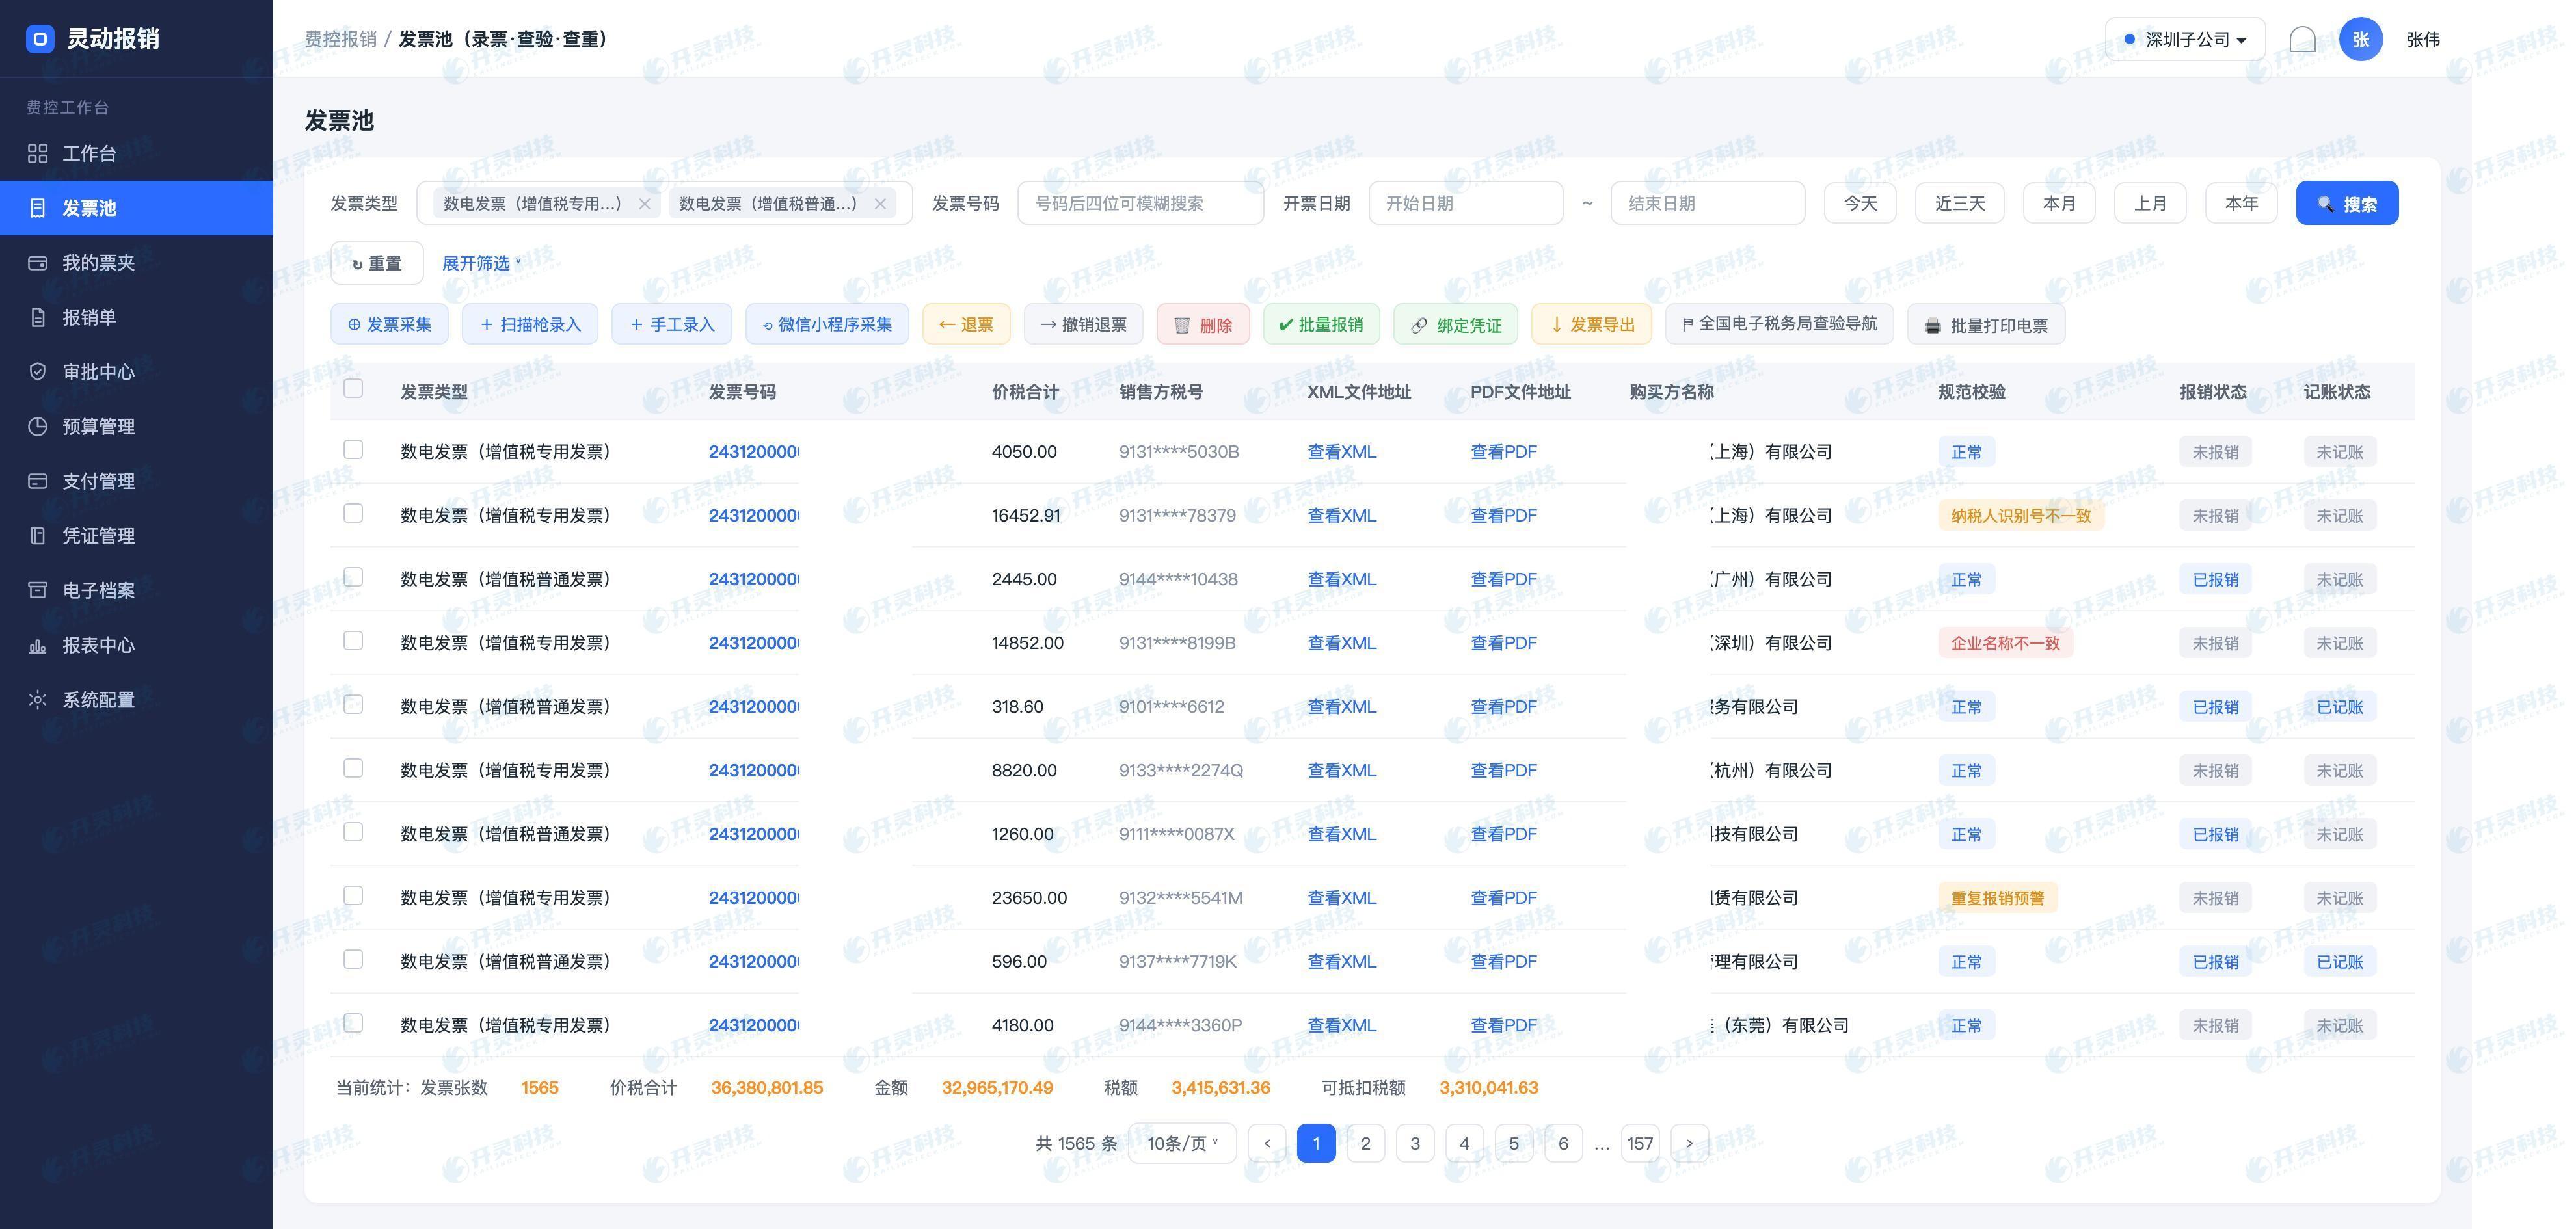
真偽検証・重複チェックは検証インターフェースが正常を返せば終わりではない。企業はさらに宛名・税番号、票拠ステータス、重複使用の業務関係、検証時点と異常処理にも注目する必要がある。システムは証拠を集約し、財務が例外を判断する。
▍一、まず票面検証、税務照会、業務重複チェックを区別する
票面フィールドが完全か、購買者が正しいかは、基礎的な規範検証に属します;票据が存在するか、ステータスが異常かは、検証またはソース結果と組み合わせる必要があります;同一票据が既に経費精算または記帳されているかは、業務上の重複チェックです。三者は結論が異なり、一つのステータスに統合することはできません。
システムは各チェックの時間、結果、異常対象を表示すべきです。電子ファイルについては署名やファイル変化にも注目し、紙票据は実際の来源に従って検証を実行します。有効な結果が得られない場合は、自動的に通過とみなすのではなく、未処理に入るべきです。
▍二、重複使用を業務関係に戻して判断
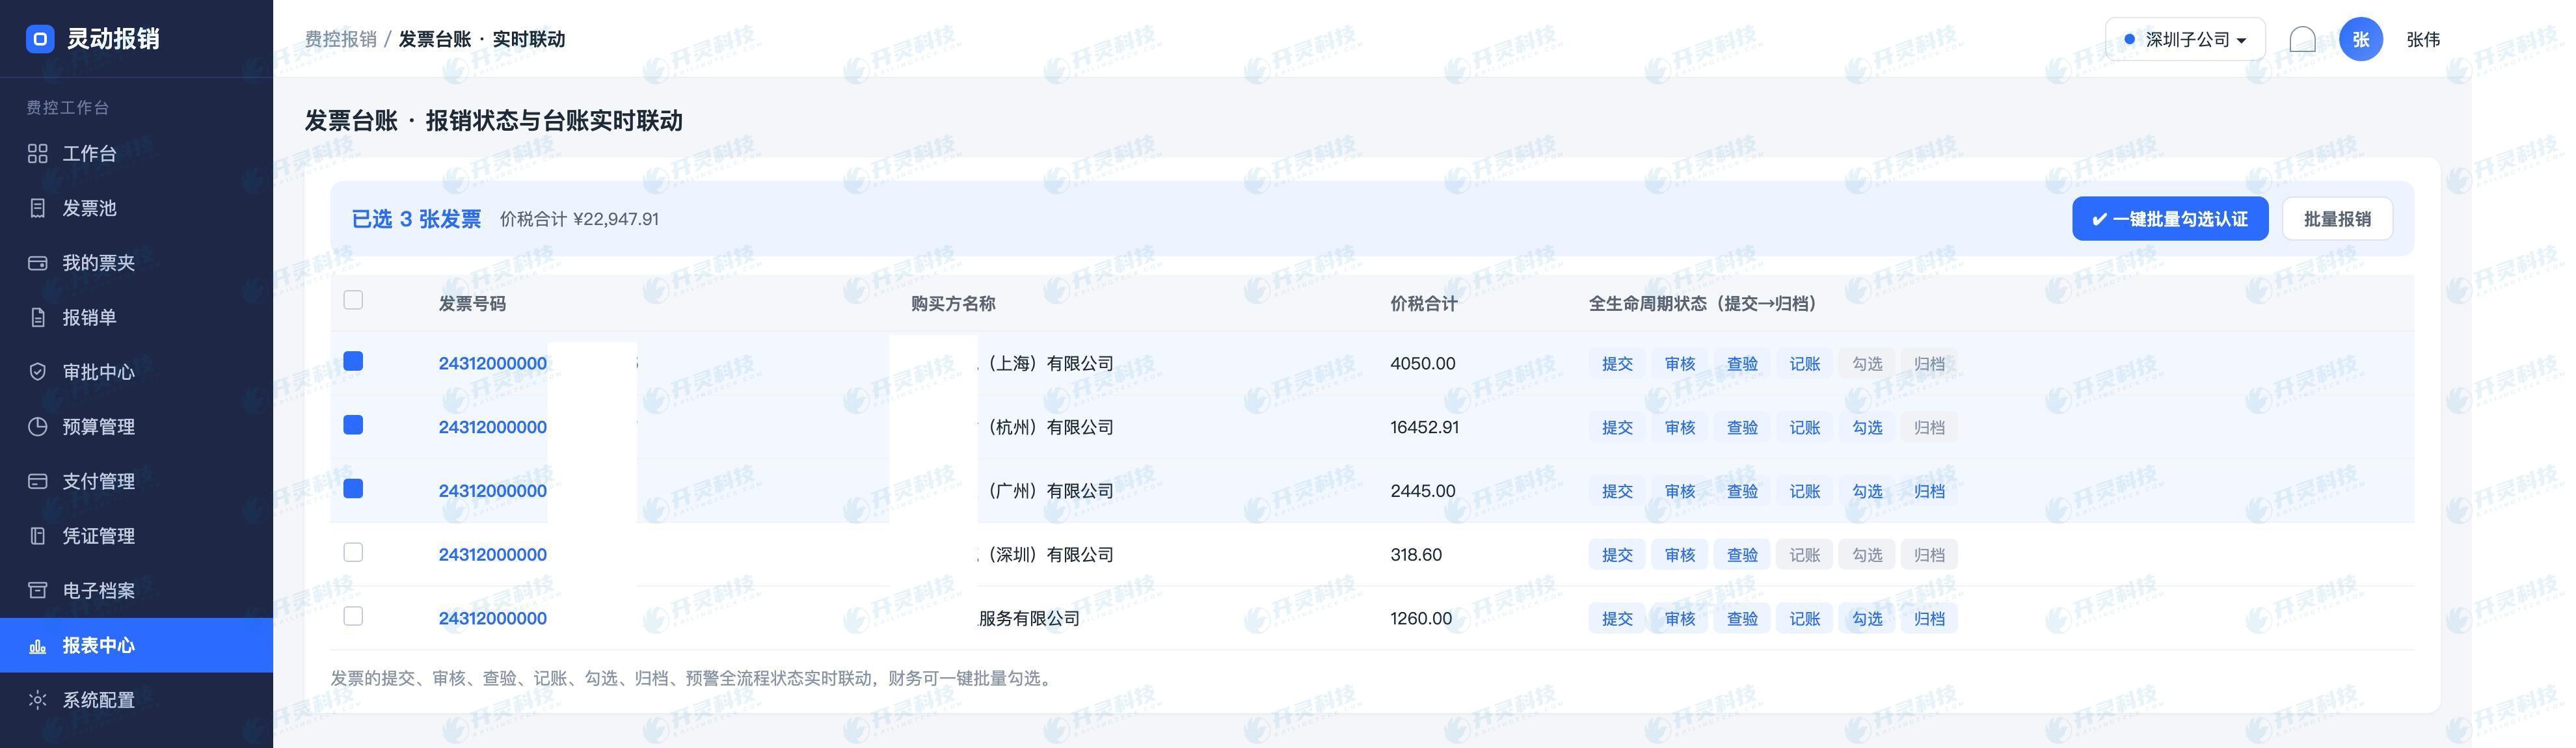
同一のインボイスの重複アップロードは、通常は重複精算リスクである;同一票拠が申請、精算、証憑、アーカイブ間で関連付けられるのは、プロセス上の正常な参照である。重複チェックは番号の照合だけでなく、関連伝票のステータス、組織、使用目的も見る必要がある。
システムが重複を提示する場合、既存の申請または証憑を指し示し、責任者が誤アップロード、撤回・再提出、または実際に重複使用かを確認できるようにすべきです。「重複済み」とだけ表示されると、従業員は処理しにくく、ファイル名を変えて制御を回避しやすくなります。
▍三、Kailing Technology AI経費管理システムが異常をリスク警告に変換する
リスク提示は問題がどこにあるかを説明できる必要がある:宛名不一致、税番号不一致、ステータス異常、ソースファイル欠落、既に経費精算済みの伝票との重複、または伝票と業務金額の不一致。異なるリスクには追加取得、再審査、遮断、または人手への転送などのアクションが対応する。
業務上の合理性が確かにある例外について、財務は権限に基づいて再審査し根拠を記録できます。証明できない票証について、システムは異常状態を保持すべきです。これにより機械的な誤遮断を避けつつ、手動で「無視」をクリックすることで後続の手がかりを失うこともありません。
▍四、真贋検証結果は記帳・アーカイブ状態と同期させる
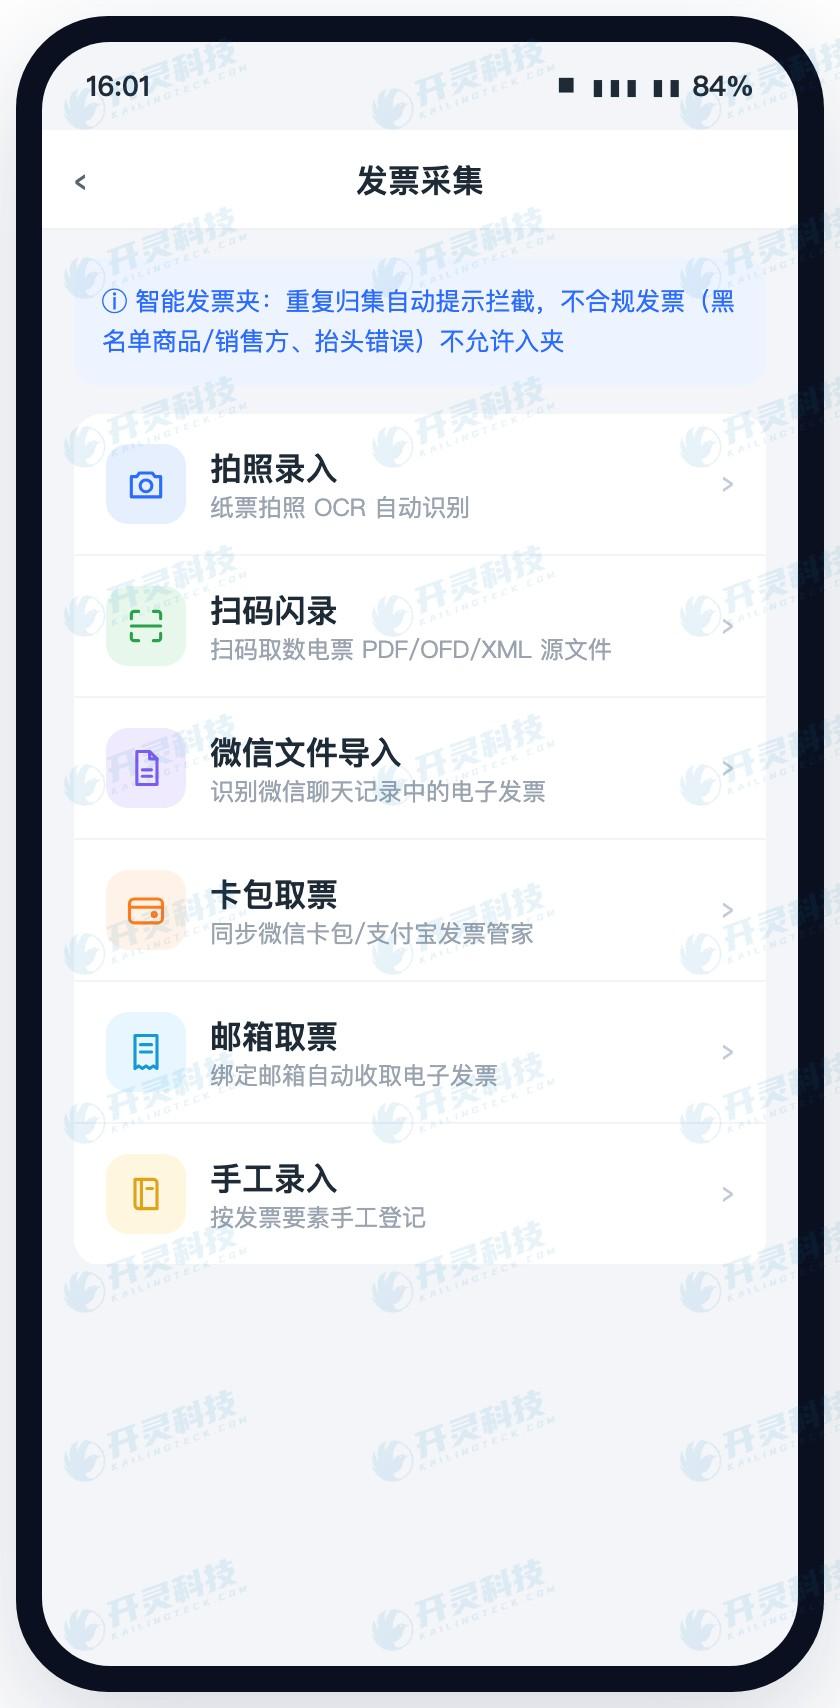
票据は検証を通過した後も、赤沖、無効化、または記帳ステータスの変更が発生する可能性があります。経費精算書が提出された後、票据は使用ステータスと関連付けを保持する必要があります。記帳およびアーカイブ時には、ソースファイル、検証結果、および業務関係を保持し、承認時のプレビュー画像1枚だけを保存することを避けてください。
もし1枚の票が検証後に修正、再送信、または差し替えられた場合、システムはファイルまたは重要フィールドの変化を識別し、必要に応じて再検証すべきです。過去の結果が新しいファイルによって黙って上書きされてはならず、異常処理も操作記録に残すべきです。
▍五、故障と重複サンプルでリスク管理閉ループを検証する
照合では正常な全面デジタル化電子インボイス、重複アップロード、宛名エラー、状態異常、ソースファイル欠落、赤字訂正済みなどのサンプルを準備し、システムが正しいノードで通知するか、責任者を特定できるか、補正または人手による再確認後の結果が保存されるかを観察する。
稼働中に誤報と漏報を定期的に分析:誤報は業務関連付け不足に由来する可能性があり、漏報はソース不完全または重複チェック範囲が狭すぎることに由来する可能性がある。ルール調整後は履歴サンプルで回帰すべきで、今回の新規伝票だけを見てはならない。
- 規範、税務及び業務の重複チェック結果を分けて表示する。
- リスク提示には対象、根拠、処理アクションが含まれる。
- 重複リスクは関連付け済み伝票まで特定できます。
- 検証、赤字訂正、更正、アーカイブの状態を追跡可能。
▍六、リスク提示は財務が迅速に問題を特定できるようにする
全面デジタル化電子インボイスのリスクは、票面フィールド、税務状態、電子ファイルまたは業務関連から生じる可能性があります。システムは名義不一致、状態異常、ソースファイル欠落、重複使用を分けて表示するため、財務は補収、再確認、遮断または人的説明を選択でき、包括的な異常マークに直面する必要はありません。
同一のインボイスが精算、証憑、アーカイブで正常に関連付けられている場合、重複精算と誤判定すべきではない;真の重複使用もファイル名の変更では解消できない。元のヒットと後続処理を保持することで、リスク提示が回査可能な業務手がかりとなる。
- リスクタイプごとに異なるアクションがあります。
- 重複リスクは使用済み伝票まで特定できます。
- 異常処理は元の結果を上書きしません。
- 新規ファイル又は状態変化が必用な再検査をトリガーする。
▍七、インボイスリスク管理は正常な関連を重複と見なすことを避ける
1枚のインボイスはインボイスプール、精算票、会計証憑、電子アーカイブに同時に現れることがあり、これらは同一業務の正常な関連である。同一のインボイスが異なる業務で重複精算されることが、重点的に対処すべきリスクである。システムは証憑識別子、伝票ステータス、組織関係をまとめて扱うことで、重複チェックの結果が正常なフローを誤って損なわないようにする。
リスク提示は、補正可能な問題と直接無視できない問題を区別する必要がある。ソースファイル欠落は追加取得でき、宛名エラーは返送が必要で、ステータス異常は財務判断が必要で、重複疑いは使用済み伝票を見つける必要がある;異なるリスクには異なる処理を採用することで、財務はより迅速に特定できる。
証憑が赤伝、更正、再送された後も、元の検証記録には価値があります。前後のステータスと処理原因を保持して初めて、当時なぜ通過または阻止されたかを後で説明できます。
票据リスク管理の結果は、業務処理に資するものでなければなりません。正常な票据は迅速に後続プロセスへ進み、重複の疑いがある票据は既に関連付けられた单据を指摘し、ソースファイルの欠落は追加収集を促し、ステータス異常は財務の判断に委ねます。リスク提示が具体的であるほど、人手は真に判断が必要な部分に集中しやすくなります。
真に有用な重複チェックは「重複」ボタンを追加することではなく、票証が各業務工程でどのように使用されたかを繋ぐことである。財務がそれがどの申請に入り、支払済みか記帳済みかを把握して初めて、正常な引用か、誤アップロードか、重複精算かを判断し、適切なアクションを取れる。
霊動経費精算はインボイス収集、規範チェック、検証、重複チェックなどの段階に対応し、重点は証憑リスクを早期に顕在化させること。リスク結果を申請、承認、支払、記帳、アーカイブと関連付けることで、財務が異常を処理する際に文脈があり、プラットフォームごとに繋ぎ合わせる必要がない。
真偽検証、重複チェック、ステータス管理が共に票拠リスク管理を構成する。いずれかの結果に出所や時刻が欠けると、後続の再確認が困難になる。結果と書類の関係を併せて残してこそ、リスク処理に連続性が生まれる。
根拠のあるリスク提示は、曖昧なブロックよりも業務に受け入れられやすいです。
- 業務の関連付けは重複精算を意味しない。
- リスクごとに対処の方向性が異なります。
- 重複チェックの範囲とデータソースを確認できます。
- 赤伝更正は履歴検証を保持。
▍よくある質問 FAQ
Q:確認が正常であれば必ず経費精算できますか?
A:必ずしもそうではありません。宛名、業務の真実性、重複使用、企業制度などのチェックも組み合わせる必要があります。
Q:同じ1枚のインボイスを複数の記録に関連付けるのは重複とみなされますか?
A:必然ではありません。プロセスの関連と重複精算を区別し、証憑のステータスと使用目的を組み合わせて判断する必要があります。
Q:電子インボイスはスクリーンショットのみ保存でよいですか?
A:推奨しません。実際の取得状況に応じて電子ソースファイルを保存し、プレビュー版とソースファイルを関連付けるべきです。
Q:異常アラートは手動で無視できますか?
A:権限と制度に従って処理し、再確認の根拠を記録すべきで、理由なく異常を消去してはなりません。
全面デジタル化電子インボイスの真偽検証、重複チェック、記帳・アーカイブを完全な証拠チェーンにします。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
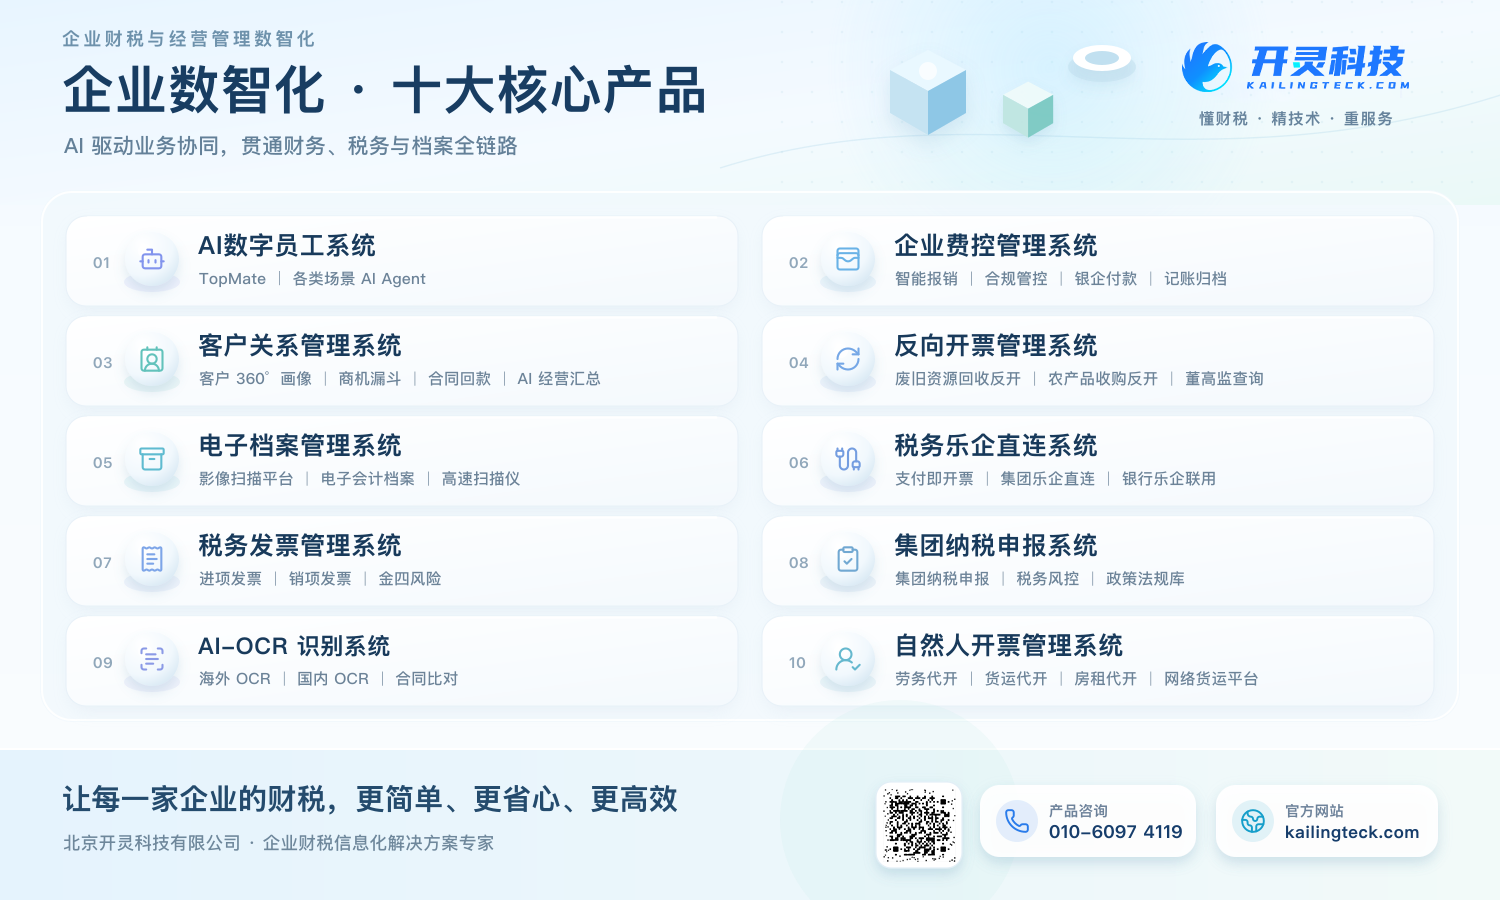
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:全面デジタル化電子インボイスの真偽検証・重複チェック、AI費控管理システム、インボイスリスク提示、霊動精算
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京