
契約審査は時間がかかり再確認も難しい?Kailing Technology企業AIデジタル従業員が重点条項をどう特定し人手による確認环节を保持するか
契約審査の時間は、一部は標準条項を探し、雛形と照合し、過去の意見をめくることに使われ、別の一部はなぜこの条項を修正する必要があるかを説明することに使われる。Kailing Technology AIデジタル従業員は契約全文を読み取り、企業が確認済みの雛形、制度、規則に基づき条項レベルで照合し、重点箇所、引用根拠、処理提案をまとめて法務の再確認に委ねる。
このような審査は「AIが企業に代わって契約を審査し終える」と表現すべきではありません。機械は大量で反復的、規則に基づいて比較できる読解作業を担うのに適していますが、商業的な受容度、交渉の選択、法的責任は依然として人が決定します。人と機械の境界が明確であるほど、審査結果は採用・再確認されやすくなります。
▍一、重点条項を特定する前にまず比較基準を確定する
審査基準は標準範本、契約承認制度、特定業務のレッドライン、承認済みの代替条項から来る場合があります。業務、組織、契約タイプによって基準は異なります。文書をインポートした後にモデルが自由に参考を選択すると、同じテキストでも異なる結論が得られる可能性があります。
したがって、タスク起動時に契約類型、適用組織、審査テンプレートとルールバージョンを記録する必要がある。法務も、ある意見が範本差異、制度レッドライン、または資料欠如に基づくものかを確認できるべきである。基準が固定されて初めて、リスク定位を繰り返し検証できる。
▍二、Kailing Technology AIデジタル従業員は全文読解を条項レベルの証拠に分解
デジタル従業員はまず契約構造を識別し、実際の条項と対応する基準を照合できます。出力には原文の位置、差異内容、引用ルール、推奨処理を同時に含めるべきです。あるリスクが他の添付資料と組み合わせて判断する必要がある場合、欠けている証拠を明確に標記し、文脈が不十分なときに確定結論を出力しません。
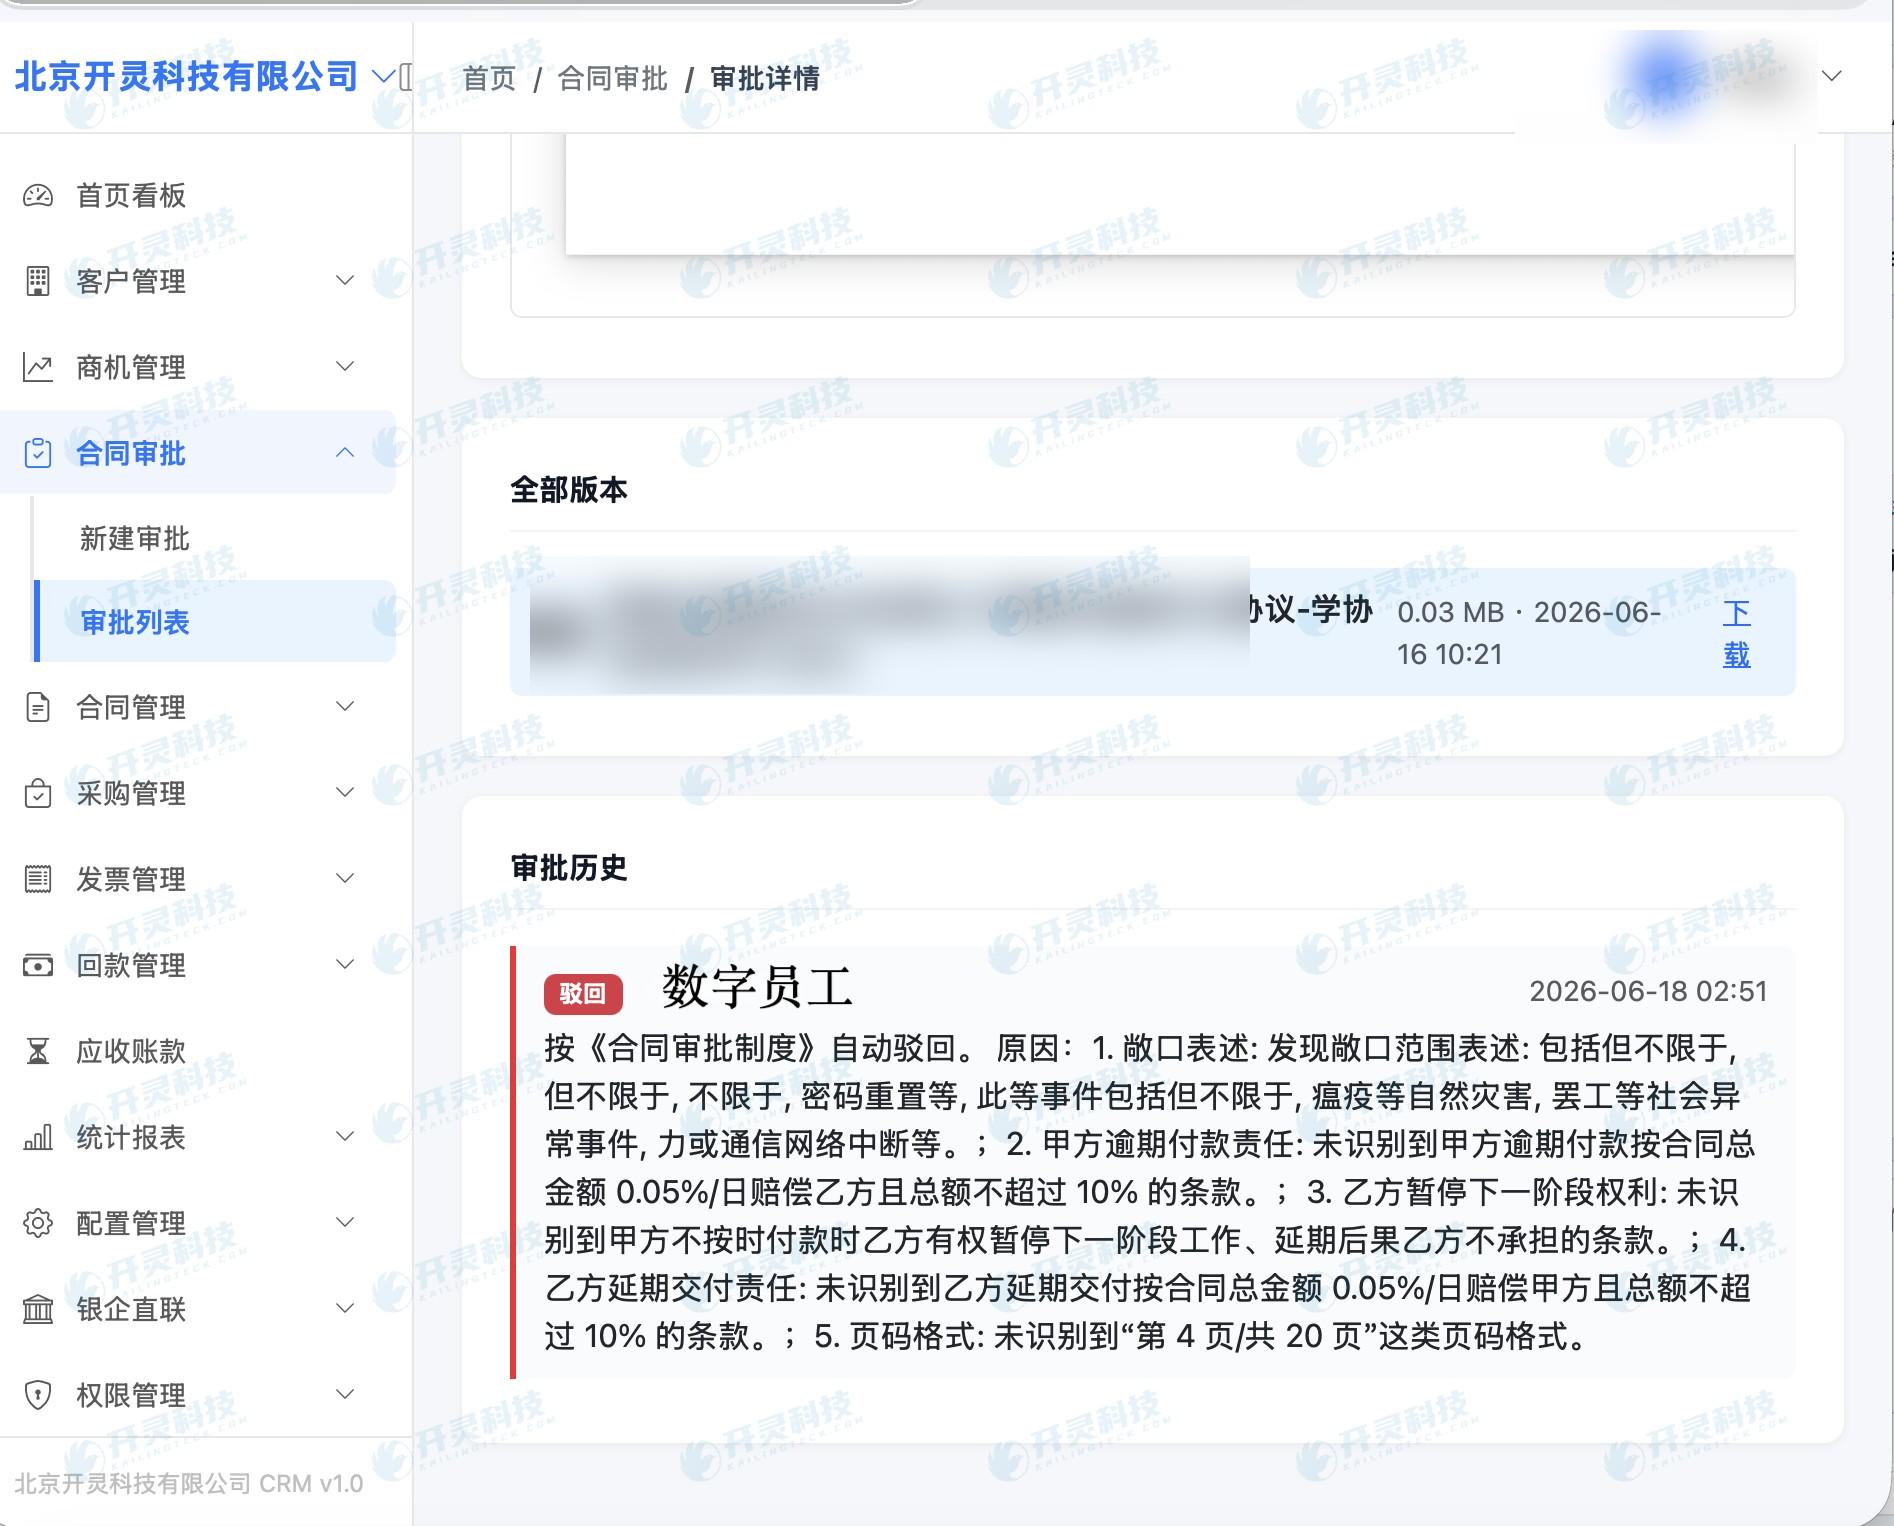
長い文書にとって、「見つけられる」ことは「明確に説明できる」ことと同じくらい重要です。審査人は1件の意見をクリックすると契約原文に戻り、標準条項との差異を見られるべきです。概括的なリスク要約だけを提供すると、法務は依然としてページごとに探す必要があり、レビュー時間を短縮するのは困難です。
▍三、人的確認はリスク受容と承認申請のノードに置くべき
条項の差異がすべて誤りとは限りません。一部の差異は相手方の修正が必要で、一部は補充条件後に受け入れ可能で、また一部は商業交渉、履行能力またはプロジェクト時間に関わります。AIデジタル従業員は差異と参考ルールを提示できますが、「受け入れるかどうか」は権限ある担当者が明確に選択する必要があります。
確認結果は承認フローに書き戻す必要がある。受け入れた各リスクには確認者、時間、理由を記録すべきである。修正が必要な条項は後続バージョンと関連付けるべきである。未解決のレッドラインは、契約のファイル名が変わっただけで追跡を失うべきではない。この段階こそが審査の責任追及可能性の鍵である。
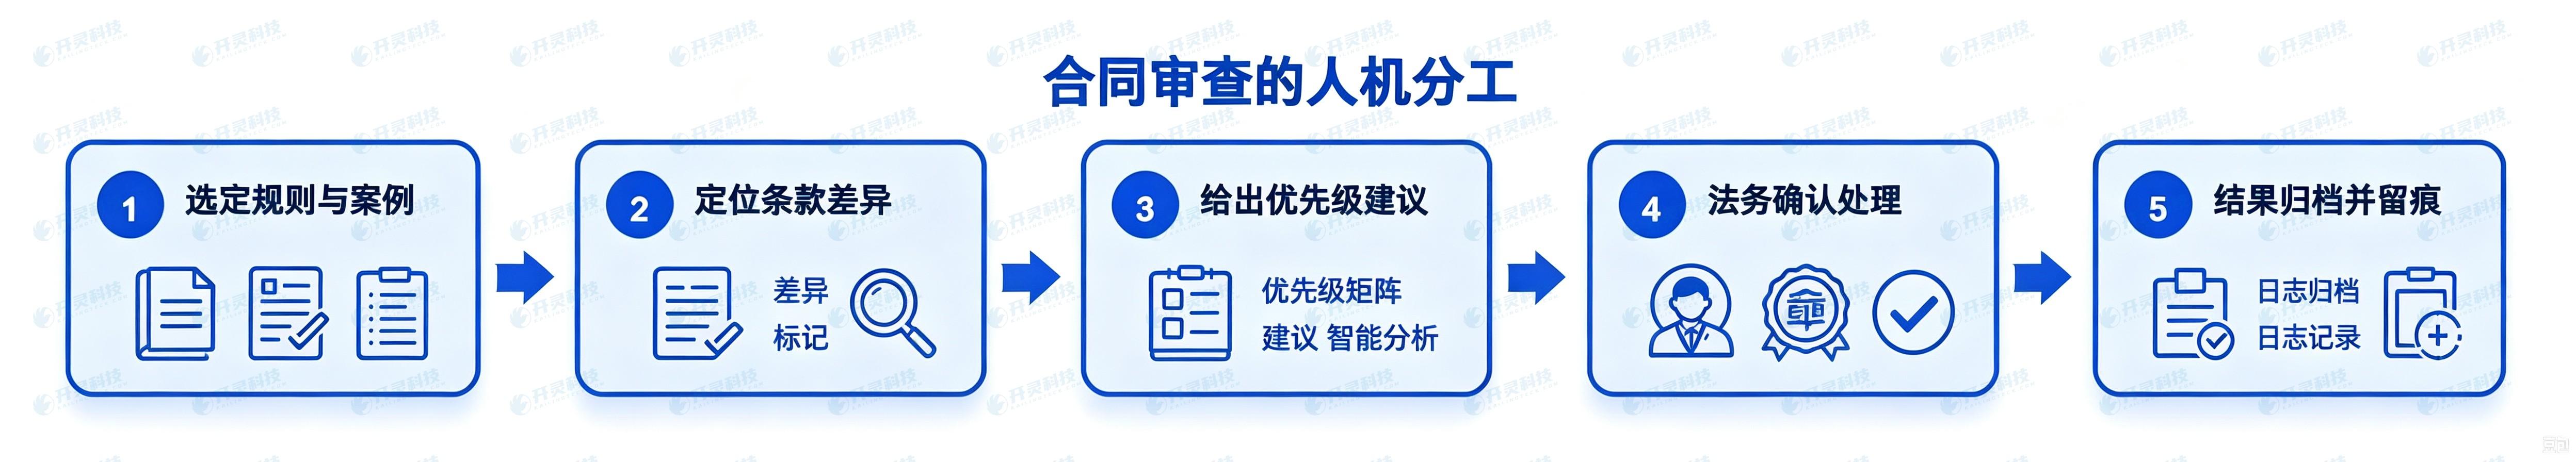
| 「再検証可能な審査意見は四つの問いに答えなければならない:どの条項か、何と異なるか、根拠は何か、誰が決定するか。 |
▍四、バージョン比較は旧リスクが新ファイルで消えるのを防ぐ
相手が契約を修正した後、審査担当者はどの文字が変わったかを見るだけでなく、前回の問題が解決されたか、新たな差異が生じていないかを確認する必要がある。そのため、バージョン管理では原本、修正文書、前回の意見、今回のステータスを保持すべきであり、フォルダ内の「最終版」という命名だけに頼ってはならない。
デジタル従業員はテキスト差異とリスクリストを整合できますが、重要条項の実際の意味は依然として法務の再審査が必要です。削除、移動、再番号付け、添付資料の差し替えなどの変化については、照合時に専用に確認し、単純な文の修正しか識別できないツールが完全な審査能力と誤認されないようにする必要があります。
▍五、使用前に真の境界サンプルで責任チェーンを検証する
照合サンプルには標準範本、高リスク差異、許容可能な例外、添付欠落、複数回の修正、ルール改版などの状況を含むべきである。命中したかを見るだけでなく、原文の特定、引用根拠、人手操作権限、書き戻し状態も確認する。原文に遡れない「高リスク」タグは法務にとって十分な助けにはならない。
稼働期間中は、どのリスクが人手で却下されたか、どの条項が頻繁に例外承認を必要とするか、どの雛形が実際の業務と乖離しているかを振り返ることができる。これらの記録はルールと雛形の更新に用いるべきであり、自動通過率の向上を盲目的に追求すべきではない。最終目標は検索と照合の時間を短縮し、責任判断を確実に人の手に残すことである。
▍六、審査意見をルールとして蓄積する際は、範本の好みとハードなレッドラインを区別する必要がある
歴史的な審査意見は高頻度の問題の発見に役立ちますが、その中には法務個人の表現習慣、特定プロジェクトの妥協、すでに時代遅れの制度が含まれています。すべての歴史意見を直接ルール化すると、一度限りの決定が後続の契約に誤用されます。蓄積前に、意見の出所、適用契約類型、制度確認の有無、例外の可否を標記すべきです。
範本は交渉方向を提醒するために用い、ハードレッドラインは授権に従ってプロセスを阻止できる。両者はインターフェース上で異なるレベルと処理経路を持つべきである。交渉可能な条項について、AIデジタル従業員は標準テキストと差異説明を提供できる。レッドラインについては、制度根拠、影響、必要な授権を説明すべきであり、曖昧な「リスクが高い」で代替してはならない。
ルール管理では契約言語と形式の差異も考慮する必要がある。同一の意味が異なる文型で表現されることもあり、同一の文も付加条件により効果が変わり得る。照合セットには範本と高度に類似した条項だけでなく、倒置、添付引用、複数箇所に分散した約定、否定表現も含め、システムが業務関係を真に特定できているかを確認する。
企業は定期的に法務責任者が高頻度ヒット、高頻度例外、頻繁に改判されるルールを審査できます。あるレッドラインが頻繁に授権通過される場合、制度レベルに戻ってそれが依然としてレッドラインか確認すべきです。ある種のリスクが契約署名後に初めて発見される場合、タスクトリガー時点を確認すべきです。これらの運営アクションにより審査能力が業務に追いつきます。
審査タスクのトリガータイミングも結果に影響します。契約締結直前のみに審査する場合、たとえ正確に問題を発見しても、商務的コミットメントが既に形成されているため修正が難しい場合があります。企業はAIデジタル従業員をテンプレート選択、初稿提出、各回の修正などのノードに配置し、同じルールで問題が解決されたかを追跡できます。これは毎回文書全体を再審査することを意味するのではなく、新規追加・変更部分を優先的に再審査に入れることです。問題がより早く発見されれば、法務は署名前の最後の段階で阻止するのではなく、交渉に参加する十分な時間を持てます。
審査で発見されず、事後に初めて露見した問題については、振り返り時にルールの欠如、文書認識の失敗、コンテキストの不足、および人によるリスク受容を区別すべきです。最初の三類型のみシステムの改善またはデータの補充が必要であり、最後の類型は権限付与と記録が完全かどうかを確認すべきです。すべての事後問題をAIの審査漏れと帰するのは、ツールの能力と管理責任を混同し、的確な修正もできません。
- 厳格なレッドライン、テンプレートの選好、臨時授权を分けて管理する。
- ルール公開前に多様な条項で回帰確認を行う。
- 高頻度の例外は承認記録に残すだけでなく、制度にフィードバックすべきだ。
▍よくある質問 FAQ
Q:契約をアップロード後、自動で却下できますか?
A:企業が授权した硬性ルールに基づきルーティングまたは却下できますが、商業判断、リスク受容、責任負担に関わる場合は人手による確認を保持すべきです。
Q:標準テンプレートがなくても使用できますか?
A:まず承認済み制度とリスクリストに基づき提示できますが、基準が限定的であることを明確にし、汎用モデルの意見を企業のレッドラインとして包装すべきではありません。
Q:改訂版で旧リスクの漏れがないことをどのように保証しますか?
A:バージョン差異、前回のリスクリスト、今回の状態を関連付け、同時に削除、移動、添付差し替えについて专项照合を行います。
Q:審査結果にはどのようなログを保持する必要がありますか?
A:少なくとも文書バージョン、ルールバージョン、原文位置、システム提案、人工結論、操作者と時間を含みます。
法務がページをめくって位置を探す時間を減らし、リスク判断に精力を注げるように。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:契約審査、条項リスクの特定、人手による確認、Kailing Technology AIデジタル従業員
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京